今日中に資金が要る。その状況で不動産担保ローンを探すと、「最短即日」と書かれた商品がいくつも出てきます。では、その日のうちに口座へ入金されるのか。答えは商品によって違い、しかも「即日」が何を指すのかが会社ごとにずれています。ここでは広告の表現ではなく、貸し手が従わなければならない法律の条文と、抵当権が効力の順番を得る仕組みから、どこまでが当日で終わるのかを逆算します。
先に結論
- 「最短即日」と表示していても、即日なのは査定回答までで、融資は数日後と分けて書いている会社がある
- 貸金業者は貸付けの契約を結ぼうとするとき、返済能力の調査を法律で義務づけられている(貸金業法第13条)。急ぎでも省けない
- 抵当権は登記の前後で順位が決まる(民法第373条)。だから貸し手は登記の見通しが立つまで資金を出さない
- 当日で短縮できるのは、実質的に申込と仮回答の工程。ここを早めるには書類を先にそろえておくしかない
- 「審査なし」「必ず借りられる」と書かれた勧誘は、上の条文と両立しない
「即日」がどこまでを指すのかを、まず分ける
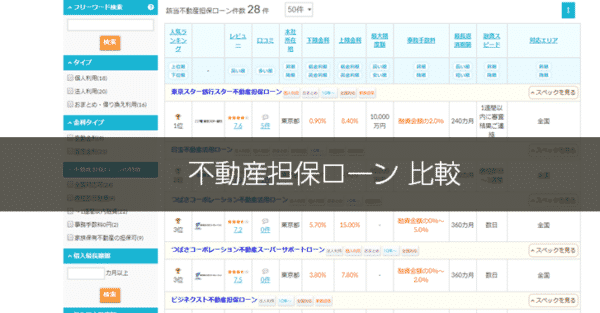
不動産担保ローンの手続きは、申込から入金までを6つの工程に分けられます。この分け方をしておかないと、「即日」という言葉がどの工程の話なのか判別できません。当サイトが掲載している比較データでも、融資スピード欄の書き方は一様ではなく、「最短即日」とだけ書く会社と、「最短即日査定回答/融資数日」と工程を分けて書く会社が混在しています。後者のほうが実態に近い書き方です。
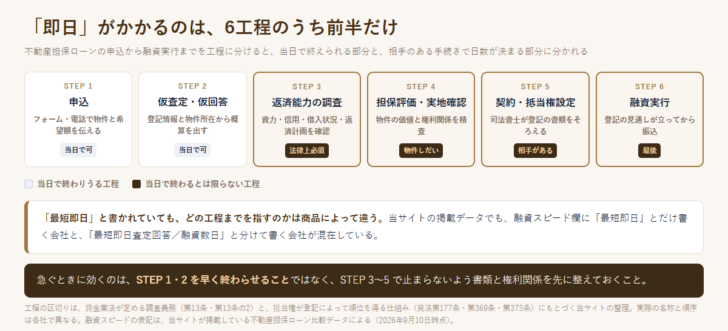
STEP 1とSTEP 2は、申込者と会社の二者で完結します。フォームに入力し、物件の所在と希望額を伝え、概算の回答を受け取る。ここは条件がそろえば当日で終わります。問題はSTEP 3以降です。ここからは法律が求める手続きと、法務局・司法書士という第三者が関わる工程が入ってきます。急いでいるかどうかにかかわらず、飛ばすことができません。
返済能力の調査は、法律が「しなければならない」と書いている
貸金業者が貸付けの契約を締結しようとする場合、何をしなければならないか。e-Gov法令検索で貸金業法の条文を確認すると、第13条第1項にこう書かれています。顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。担保があるかどうかで例外を設ける文言はありません。
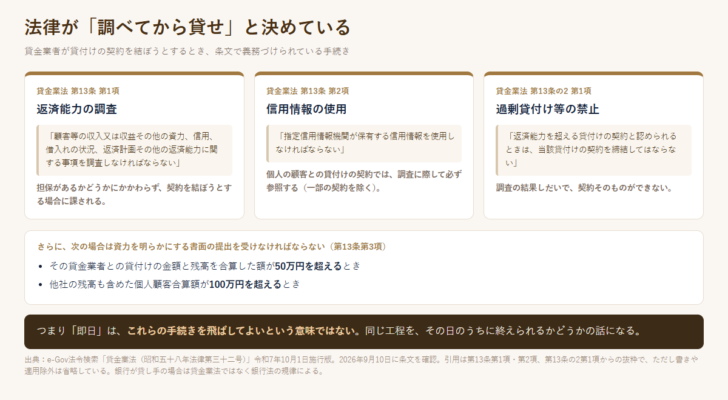
同じ第13条の第2項では、個人の顧客と貸付けの契約を結ぼうとする場合、調査に際して指定信用情報機関が保有する信用情報を使用しなければならない、とされています。さらに第3項では、その貸金業者との合算額が50万円を超えるとき、または他社の残高も含めた個人顧客合算額が100万円を超えるときは、源泉徴収票など資力を明らかにする書面の提出を受けなければならない、と定められています。不動産担保ローンで借りる金額を考えれば、この書面の提出はほぼ避けられません。
そして第13条の2第1項が、調査の結果を無視できないようにしています。調査により返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない。つまり調査は形式ではなく、結果によっては契約自体ができません。「審査なしで即日融資」という表現は、この条文と両立しません。そう書かれた勧誘を見かけたら、まず相手が貸金業の登録を受けているかを確かめるほうが先です。
ここで扱っているのは貸金業者の規律です。銀行が貸し手の場合は貸金業法ではなく銀行法の規律によりますが、返済能力を確かめてから貸すという構造そのものは変わりません。どちらの場合も、申込当日に調査を終えられるかどうかは、提出された資料がその場でそろっているかに左右されます。
貸し手が登記を待つ理由は、民法の3つの条文でつながっている
不動産担保ローンが無担保のローンと決定的に違うのは、抵当権を設定するという工程が入ることです。なぜこれが時間を左右するのか。条文を3つ並べると理由が見えます。
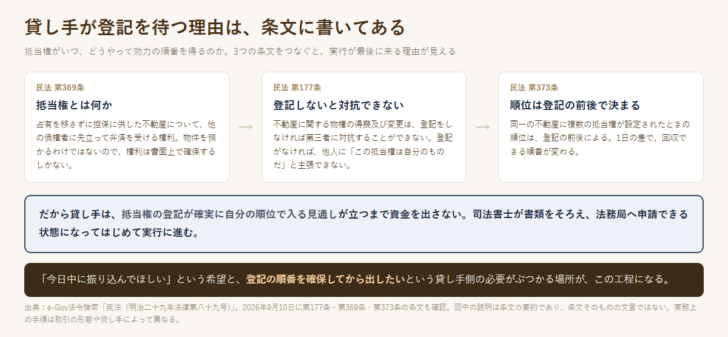
民法第369条は、抵当権を「債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利」と定めています。物件を預かるわけではないので、権利は書面の上で確保するほかありません。その書面が登記です。第177条は、不動産に関する物権の得喪及び変更は登記をしなければ第三者に対抗することができないとしています。
決定的なのは第373条です。同一の不動産について数個の抵当権が設定されたときは、その抵当権の順位は登記の前後による。1日の差で、担保として回収できる順番が変わります。だから貸し手は、抵当権の登記が自分の順位で確実に入る見通しが立つまで資金を出しません。司法書士が書類をそろえ、法務局へ申請できる状態になってはじめて実行に進みます。急ぎたい借り手の希望と、順位を確保してから出したい貸し手の必要がぶつかるのが、この工程です。
当サイトの掲載データで「最短即日」と表示される会社
そのうえで、実際に「最短即日」と表示している会社を見てみます。以下は当サイトが掲載している不動産担保ローンの比較データから、融資スピード欄に「即日」を含むものを抜き出した一覧です。金利・融資金額・利用できる資金使途とあわせて並べています。
| 人気ランキング | 不動産担保ローン名 | 本社所在地 | 下限金利 | 上限金利 | 融資金額最大 | 個人利用 | 事業性資金利用 | おまとめ・借り換え利用 | 融資スピード | 最長返済期間 |
|---|---|---|---|---|---|---|---|---|---|---|
| 8位 | 総合マネージメントサービス不動産担保ローン | 東京都 | 3.40% | 9.80% | 50,000万円 | ○ | ○ | ○ | 最短即日 | 420ヶ月 |
| 10位 | 日宝不動産活用ローン | 東京都 | 4.00% | 9.90% | 50,000万円 | ○ | ○ | ○ | 最短即日~1週間 | 360ヶ月 |
| 12位 | 三鷹産業不動産担保ローン | 大阪府 | 6.00% | 15.00% | 10,000万円 | ○ | ○ | ○ | 最短即日 | 120ヶ月 |
| 23位 | トラストホールディングス不動産担保ローン | 東京都 | 3.45% | 7.45% | 100,000万円 | ○ | ○ | ○ | 最短即日 | 360ヶ月 |
| 50位 | オージェイ/不動産担保融資 | 東京都 | 8.00% | 15.00% | 10,000万円 | - | ○ | - | 最短即日査回答/融資数日 | 36ヶ月 |
| 51位 | ファンドワン/不動産担保融資 | 東京都 | 2.50% | 15.00% | 10,000万円 | - | ○ | - | 最短即日査回答/融資数日 | - |
| 52位 | アイアイ個人向け不動産担保ローン | 東京都 | 4.00% | 12.00% | 1,000万円 | ○ | - | ○ | 最短即日 | 420ヶ月 |
| 53位 | アイアイ事業者向け不動産担保ローン | 東京都 | 4.00% | 12.00% | 50,000万円 | - | ○ | ○ | 最短即日 | 420ヶ月 |
並べてみると分かるのは、表示の粒度が会社によって違うことです。「最短即日」とだけ書く会社、「最短即日〜1週間」と幅で書く会社、「最短即日査定回答/融資数日」と工程を分けて書く会社があります。幅や工程が書かれているほうが不誠実なのではなく、むしろ実態を分けて説明していると読むべきです。金額の上限や返済期間も会社ごとに大きく違うので、速さだけで選ぶと条件面で不利になることがあります。
この表は当サイトが管理している比較データにもとづくもので、各社の公式発表そのものではありません。申込の前に、必ず各社の公式ページと商品説明書で最新の条件を確認してください。表示は2026年9月10日時点のものです。
当日で終わらせるために、申込前にそろえておくもの
工程を分解すると、短縮できる場所がはっきりします。会社側が持っている工程は動かせませんが、申込者が用意する資料は先に手元に置いておけるからです。以下は、そろっていれば調査が止まりにくい書類と、そろっていないときに何日か余計にかかる理由です。
| 用意しておくもの | 関係する工程 | なければどうなるか |
|---|---|---|
| 本人確認書類 | STEP 1・3 | 契約手続きに進めない。有効期限切れにも注意 |
| 収入・収益を明らかにする書面 | STEP 3 | 金額によっては法律上、提出を受けることが義務づけられている。後出しになるとその分だけ止まる |
| 登記事項証明書(担保にする物件) | STEP 2・4 | 権利関係の確認が進まない。先順位の抵当権の有無も分からない |
| 固定資産税の納税通知書・評価証明 | STEP 4 | 担保評価の前提が欠ける。取り寄せに日数がかかる |
| 既存の借入の残高が分かる資料 | STEP 3 | 借入れの状況の確認に時間がかかる。おまとめが目的なら特に効く |
| 共有者・所有者の意思確認 | STEP 5 | 共有物件では他の名義人の関与が要る。連絡がつかないと止まる |
この6点のうち、後回しにされやすいのは登記事項証明書と評価に関する書類です。どちらも役所や法務局から取り寄せるもので、思い立った当日に手元にあることはまずありません。資金が要ると分かった時点で先に動かしておくと、同じ商品でも到達する日数が変わります。
申込フォームの入力、物件情報の連絡、手元にある書類の送付、仮回答の受け取り。
証明書の取り寄せ、担保評価、司法書士の日程調整、共有者の意思確認。
信用情報の照会結果、法務局での登記手続き、他の名義人が関わる判断。
よくある質問
不動産担保ローンで、申込当日に入金される商品はありますか。
当サイトの掲載データでは、融資スピード欄に「最短即日」と表示している会社があります。ただし同じ欄に「最短即日査定回答/融資数日」と書いている会社もあり、表現の指す範囲が一様ではありません。実際に当日入金されるかどうかは、書類がそろっているか、担保にする物件の権利関係が単純かによって変わります。申込前に、何を指して即日と呼んでいるのかを各社に確認してください。
審査なしで借りられる不動産担保ローンはありますか。
貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に返済能力に関する事項を調査しなければならないと定めています。第13条の2第1項は、返済能力を超える貸付けの契約と認められるときは契約を締結してはならないとしています。審査を行わないと明示する勧誘は、これらの条文と整合しません。
なぜ担保があるのに、すぐ貸してもらえないのですか。
抵当権は物件を預かる権利ではなく、登記によって順位を確保する権利だからです。民法第373条は、同一の不動産に複数の抵当権が設定されたときの順位は登記の前後によると定めています。登記の見通しが立たないまま資金を出すと、貸し手は後順位になる危険を負います。
急ぐときは、どこを短縮できますか。
申込者側で動かせるのは、書類の準備と物件の権利関係の把握です。登記事項証明書、固定資産税の資料、収入を明らかにする書面を先にそろえておくと、調査と担保評価が止まりにくくなります。逆に、信用情報の照会や法務局での手続きは、こちらが急いでも短縮できません。
共有名義の物件でも即日で進みますか。
共有物件では、他の名義人の関与が必要になります。連絡や意思確認に時間がかかると、そこで工程が止まります。単独名義で先順位の抵当権もない物件に比べると、当日中に契約まで到達する条件は厳しくなります。
出典
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」(令和7年10月1日施行版。2026年9月10日に第13条・第13条の2を確認)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」(2026年9月10日に第177条・第369条・第373条を確認)
条文の引用は該当項からの抜粋で、ただし書きや適用除外は省略しています。比較表の内容は当サイトが管理している不動産担保ローンの比較データにもとづくもので、各社の公式発表そのものではありません。申込にあたっては各社の公式ページと商品説明書で最新の条件をご確認ください。



 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング