【必見】不動産担保ローンの審査に落ちた場合の対策8選。不動産担保ローンの審査に通らなかった方必見です。
という方の場合は、どうすればよいでしょうか?不動産担保ローンの審査に落ちた場合の対策、資金調達方法を解説します。 不動産担保ローンの審査に落ちた場合の対策 対策その1.申込条件を変えてみる 不動産担保ローンの審査基準では...
 不動産担保ローン審査
という方の場合は、どうすればよいでしょうか?不動産担保ローンの審査に落ちた場合の対策、資金調達方法を解説します。 不動産担保ローンの審査に落ちた場合の対策 対策その1.申込条件を変えてみる 不動産担保ローンの審査基準では...
 不動産担保ローン基礎知識
当然ですが、金利を重視して不動産担保ローンを選びたい方も多いようです。今回は不動産担保ローンを最新金利で比較しています。また、同時に不動産担保ローンを金利で選ぶときのコツも解説します。 不動産担保ローンの金利の仕組み 限...
 不動産担保ローン審査
不動産を担保とする貸付けは、日本貸金業協会の説明で総量規制の「除外貸付け」に挙げられています。年収の3分の1という枠の計算から外れるため、他社借入れが多い人でも機械的には断られません。ただし緩むのはそこだけで、担保の評価と返済能力の確認は残ります。条件の緩さをうたう案内の見分け方、担保余力の出し方、断られたときに変えられる4つの要素を整理しました。
 不動産担保ローン借り換え
不動産担保ローンによる借り換え、おまとめに興味があるけれども、いまいち仕組みがよくわからないという方も多いかと思います。今回は「不動産担保ローン借り換え・おまとめのメリットと注意点」について解説します。 不動産担保ローン...
 不動産担保ローン即日
「最短即日」と表示していても、即日なのは査定回答までで融資は数日後、と分けて書いている会社があります。貸金業者は貸付けの契約を結ぼうとするとき返済能力の調査を義務づけられ(貸金業法第13条)、返済能力を超える契約は締結できません(第13条の2)。抵当権は登記の前後で順位が決まるため(民法第373条)、貸し手は登記の見通しが立つまで資金を出しません。申込から実行までを6工程に分け、当日で終わる部分と、書類を先にそろえて短縮できる部分を整理しました。
 不動産担保ローン審査
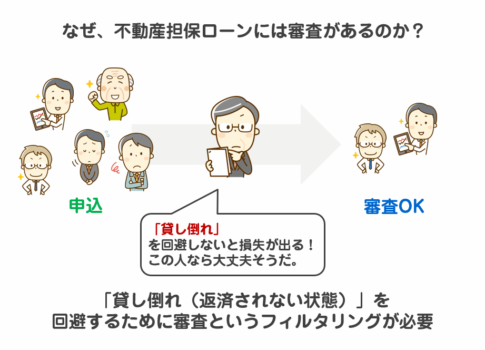
という方も少なくないのではないでしょうか?不動産担保ローンの審査基準を理解していなければ、何度申込んでも審査が通らない可能性が出てきてしまいますし、審査の甘い不動産担保ローンも見極められません。今回は不動産担保ローンの審...
 不動産担保ローン基礎知識
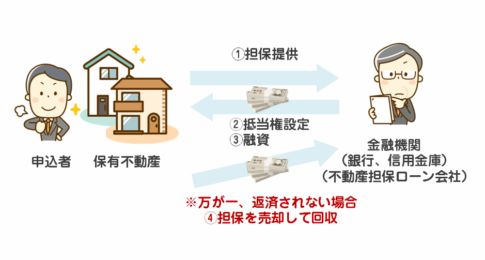
不動産担保ローンという法律用語はなく、実体は貸付けの担保として不動産に抵当権または根抵当権を設定する取引です。民法369条1項は抵当権者を「債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する」者と定義しており、担保に入れた建物に住み続けられる理由も、金利が無担保より低くなる理由もここにあります。370条は「抵当地の上に存する建物を除き」として土地と建物を別に扱い、その結果として388条の法定地上権が用意されています。売却しても足りなかった分は394条により他の財産から回収されます。掛目の考え方と、日本銀行の統計で市場を確かめる方法まで整理しました。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング