比較

不動産担保ローン評判

SBIエステートファイナンスの不動産担保ローンは年4.20%〜8.30%・300万円〜10億円|取扱地域に福岡県が加わり、返済期間は最長35年

SBIエステートファイナンスの不動産担保ローンは、融資金額300万円〜10億円、融資年率は変動金利で年4.20%〜8.30%(みずほ銀行が公表する短期プライムレート+1.575%〜5.675%)。返済期間は1年〜35年、返済回数12回〜420回の元利均等返済で、実質年率は15.00%以下です。融資事務取扱手数料は融資金額の2.20%〜2.75%(税込)で成約時のみ、解約料は元金入金額の3.00%、遅延損害金は年率19.80%。取扱地域は関東1都3県・関西2府4県に加えて福岡県です。条件は公式サイトに2026年11月2日時点と表示されているものを2026年11月5日に確認しました。
不動産担保ローン評判

SBIエステートファイナンス不動産担保ローン/買取再販ローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・融資額比較と口コミ評判

SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...

不動産担保ローン評判

SBIエステートファイナンス不動産担保ローン/仕入資金ローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・融資額比較と口コミ評判

SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...

不動産担保ローン基礎知識

不動産購入ローンとは?不動産購入ローンのメリットデメリット。おすすめの不動産購入ローン

不動産担保ローンの中には「不動産購入ローン」というものがあります。不動産購入ローンとは、どんな種類の不動産担保ローンでしょうか?今回は、不動産購入ローンとは?不動産購入ローンのメリットデメリット。おすすめの不動産購入ロー...

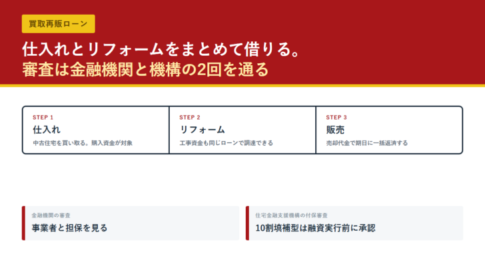
上部に濃い赤の帯を敷き、買取再販ローンというキッカーと「仕入れとリフォームをまとめて借りる。審査は金融機関と機構の2回を通る」という見出しを白と淡い黄で置き、下に仕入れ・リフォーム・販売の3ステップを横に連結した枠と、金融機関の審査は事業者と担保を見る、住宅金融支援機構の付保審査は10割填補型は融資実行前に承認、という2枚の注記を並べた自作の図買取再販ローン

買取再販ローンとは?住宅金融支援機構の特定買取再販ローン保険が10割填補、審査は金融機関と機構の2回

買取再販ローンは、宅地建物取引業者が中古住宅を買い取ってリフォームし、販売するまでの仕入れ資金と工事資金を一本で借りる事業者向けローン。低い表面金利は住宅金融支援機構の住宅融資保険に支えられており、2026年度版の案内では「特定買取再販ローン保険」が10割填補型商品に区分され、融資実行前に1件ずつ機構の付保承認が必要、保険付き融資残高の上限は1ご融資先(事業者)につき3億円以下、保険代位債権の管理回収業務を金融機関に委託しない4商品の一つとされている。公開されている商品概要では、融資額は1物件300万円以上8,000万円以下・1社合計3億円以内、金利は年2.5%固定、融資手数料は融資金額×2.2%、期間は1年以内の期日一括返済。売る側には租税特別措置法第74条の3の登録免許税の特例があり、工事費が譲渡対価の20%(上限300万円)以上という下限がある。2026年11月10日に公式資料で確認した。

アパートローン

アパートローンはどこで借りる?金融機関6区分の金利帯と、審査基準が公表されていないという前提

アパートローンを借りる先を、大手都市銀行・地方銀行・信託銀行・信用金庫・政府系金融機関・ノンバンクの6区分で比べました。金利帯は区分ごとに公表されている水準が違う一方、審査基準はどの金融機関も公表していません。「審査が甘い金融機関」を名指しできる資料は無いため、この記事では区分ごとの金利帯・対応エリア・向く物件の条件で整理しています。自己資金の要求が小さい借入れほど自己資本利回りが上がる関係と、申し込む順番の決め方もあわせて確認します。

不動産担保ローンニュース

米国のオンライン不動産担保ローン会社「フィギュア(Figure)」が6500万ドル(約72億円)を調達。日本でも完全オンラインの不動産担保ローンは誕生するか?

2019年2月27日米国のオンライン不動産担保ローン会社「フィギュア(Figure)」は、ベンチャーキャピタル等から6500万ドル(約72億円)を資金調達したと発表しました。「フィギュア(Figure)」のビジネスモデル...

不動産担保ローン評判

SBIエステートファイナンス不動産担保ローン/不動産投資ローン【LTV50】を徹底検証。他社と比較して判明した強み・弱み、金利・審査・融資額比較と口コミ評判

SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...

不動産担保ローン評判

SBIエステートファイナンス不動産担保ローン/住宅ローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・融資額比較と口コミ評判

SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...

不動産担保ローン基礎知識

不動産担保カードローンとは?不動産担保カードローンのメリットデメリットと注意点。おすすめの不動産担保カードローンはこれだ!

不動産担保カードローンを提供する不動産担保ローン会社が増えてきました。今回は、不動産担保カードローンのメリットデメリットと注意点、おすすめの不動産担保カードローンについて解説します。 不動産担保カードローンとは? 不動産...

不動産担保ローン比較

FPが教える不動産担保ローン会社を比較するときの7つのチェックポイント。好条件の会社を見つける方法

不動産担保ローン会社を、融資実績・サービス内容・業歴・提供エリア・不動産売買の免許・資本関係・上限金利と事務手数料の7点で比べる方法をまとめました。扱っている商品の幅で4つのタイプに分かれ、不動産担保ローンの実績が伸びやすいのは専業と不動産売買も扱う会社です。貸金業の登録は金融庁の登録貸金業者情報検索サービスで確認できます。

不動産担保ローンと他の資金調達方法の違い

不動産担保ローンと不動産売却は、資金調達方法としてどっちが有利なのか?メリットデメリットを徹底比較

不動産を利用した資金調達の方法としては、不動産を担保にしてお金を借りる「不動産担保ローン」と不動産を売却して売却金額を手に入れる「不動産売却」の2つの方法があります。どちらの方が良いのか?メリットデメリットを比較します。...

不動産担保ローン評判

SBIエステートファイナンス不動産担保ローン/売却つなぎローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・融資額比較と口コミ評判

SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...

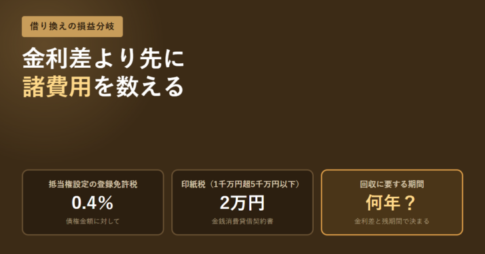
登録免許税0.4%、印紙税2万円、回収に要する期間の3項目を並べた図不動産担保ローン借り換え

不動産担保ローンの借り換えは何年で元が取れる?登録免許税0.4%・印紙税と回収年数の計算

借り換えの損得は、金利差で浮く額と諸費用の割り算で決まります。抵当権設定の登録免許税は債権金額の1,000分の4、金銭消費貸借契約書の印紙税は1千万円超5千万円以下で2万円。残高1,000万円・金利差0.5%で諸費用50万円なら回収に約10年かかります。残期間と見比べる手順を法令の税率で整理しました。

不動産担保ローン基礎知識

不動産担保ローンの悪質業者を見分ける10点|金融庁の登録検索と、利息制限法の年15%・1.46倍で判定する

不動産担保ローンは、自宅や事業用の不動産を担保に入れる取引です。相手を間違えると、金利の問題にとどまらず不動産そのものを失います。「怪しい業者の見分け方」という話は数多く出回っていますが、感覚ではなく法律で決まっているこ...

不動産担保ローン基礎知識

不動産担保ローンの諸費用|登録免許税0.4%・印紙税の金額を条文と国税庁の資料で確認

抵当権設定登記の登録免許税は債権金額の千分の四。金銭消費貸借契約書の印紙税は500万円超1千万円以下で1万円。抵当権設定契約書そのものには印紙税がかかりません。土地と建物へ同時に設定しても税額は増えないこと、完済時の抹消は1個1,000円であることまで、登録免許税法と国税庁の公表資料で確認します。