住宅ローン返済中でも使える不動産担保ローンの全知識
不動産担保ローンとは?住宅ローンとの違いを整理 不動産担保ローンと住宅ローンは、いずれも「不動産」を担保に資金を借りるという点で共通していますが、性質や目的、条件にさまざまな違いがあります。とくに、住宅ローン返済中に不動...
 不動産担保ローン活用法
不動産担保ローンとは?住宅ローンとの違いを整理 不動産担保ローンと住宅ローンは、いずれも「不動産」を担保に資金を借りるという点で共通していますが、性質や目的、条件にさまざまな違いがあります。とくに、住宅ローン返済中に不動...
 不動産担保ローン活用法
来店不要の不動産担保ローンとは? 来店不要の不動産担保ローンは、金融機関に訪問することなく、すべての手続きが自宅や職場などから完結できる便利なローン形式です。従来、ローンの申請から契約手続きに至るまで金融機関への訪問が必...
 不動産担保ローン活用法
不動産担保ローンで住宅購入は可能か? 不動産担保ローンを活用することで、住宅購入資金を調達することは可能です。不動産担保ローンとは、所有する不動産を担保に入れることで、一般の住宅ローンとは異なる条件で融資を受ける方法です...
 不動産担保ローン活用法
不動産担保ローンとは 不動産担保ローンは、所有する不動産を担保にして資金を借り入れる金融商品です。このローンは、個人や法人が不動産を活用して、ビジネスや投資資金を調達する手段として広く利用されています。 サービス概要 不...
 不動産担保ローン借り換え
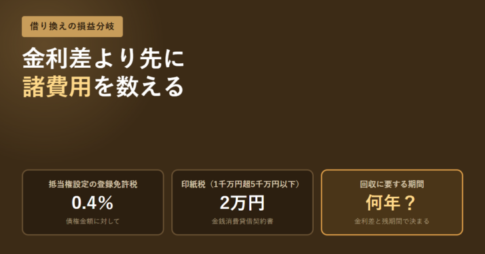
借り換えの損得は、金利差で浮く額と諸費用の割り算で決まります。抵当権設定の登録免許税は債権金額の1,000分の4、金銭消費貸借契約書の印紙税は1千万円超5千万円以下で2万円。残高1,000万円・金利差0.5%で諸費用50万円なら回収に約10年かかります。残期間と見比べる手順を法令の税率で整理しました。
 不動産担保ローン活用法
不動産担保ローンの利用を検討している方は「できるかぎり低金利で借りたい。」と考えるのが普通です。しかしながら、不動産担保ローンの金利は「5.0%~12.0%」というように金利に幅があり、どの金利が適用金利になるのか?審査...
 不動産担保ローン借り換え
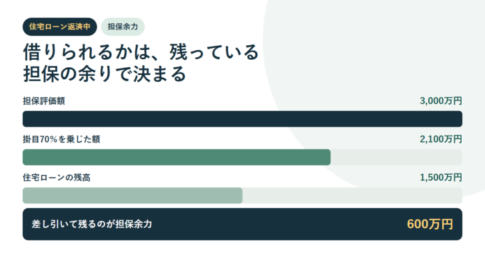
住宅ローンが残っている自宅を不動産担保ローンの担保にできるかは、2つの条件で決まります。1つは、その会社が後順位の抵当権を受け付けるかどうか。抵当権の順位は民法373条で「登記の前後による」と定められているため、先に登記された住宅ローンが1番で、新しく設定する分は2番以降になります。AGビジネスサポートの不動産担保カードローンは抵当順位を「不問」と明記し、先順位の借入がある場合は返済予定表の提出を求めています。もう1つは担保余力で、担保評価額に掛目を乗じた額から住宅ローンの残高を引いた残りが目安です。登記事項証明書はオンライン請求なら490円から取得できます。
 不動産担保ローン借り換え
不動産担保ローンによる借り換え、おまとめに興味があるけれども、いまいち仕組みがよくわからないという方も多いかと思います。今回は「不動産担保ローン借り換え・おまとめのメリットと注意点」について解説します。 不動産担保ローン...
 不動産担保ローン即日
「最短即日」と表示していても、即日なのは査定回答までで融資は数日後、と分けて書いている会社があります。貸金業者は貸付けの契約を結ぼうとするとき返済能力の調査を義務づけられ(貸金業法第13条)、返済能力を超える契約は締結できません(第13条の2)。抵当権は登記の前後で順位が決まるため(民法第373条)、貸し手は登記の見通しが立つまで資金を出しません。申込から実行までを6工程に分け、当日で終わる部分と、書類を先にそろえて短縮できる部分を整理しました。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング