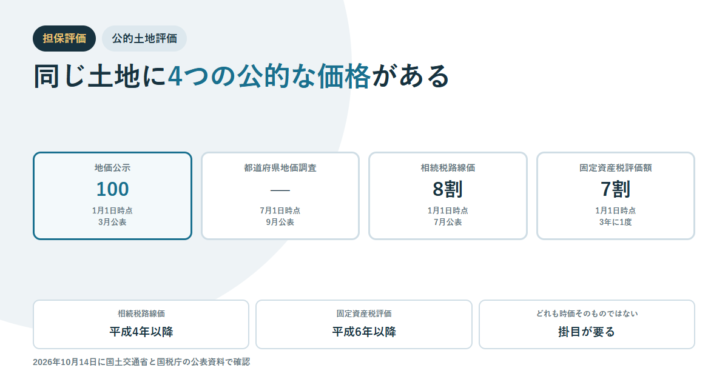
不動産担保ローンの審査で何を見られるのかと聞かれたとき、答えの半分は「担保になる土地をいくらと見るか」です。ところが同じ土地には公的な価格が4種類あり、それぞれ時点も水準も違います。どれを基準に話しているのかがずれると、見積もりも噛み合いません。
2026年10月14日に、国土交通省「主な公的土地評価一覧」と国税庁の路線価の公表資料を開き、4つの価格の実施機関・価格時点・評価水準を確認しました。以下の数値はその記載です。
基準になるのは地価公示です。国土交通省土地鑑定委員会が毎年1月1日時点の価格を定め、3月に公表します。
相続税路線価は地価公示の8割程度です。国土交通省の一覧は「平成4年以降は地価公示の水準の8割程度」と書いています。国税庁も「地価公示価格等を基にした価格の80%程度を目途に定めています」と公表しています。
固定資産税評価額は7割程度です。同じ一覧に「平成6年以降は地価公示の水準の7割程度」とあり、価格時点は1月1日で3年に1度の評価替えです。
都道府県地価調査は時点が半年ずれます。都道府県知事が毎年7月1日時点の価格を定め、9月に公表します。
どれも担保評価そのものではありません。貸す側はこれらを出発点にして掛目を当て、処分できる価格に引き直します。
同じ土地に4つの公的な価格がある
国土交通省は「主な公的土地評価一覧」で、日本の公的土地評価を4つ並べています。実施機関も価格時点も違うため、同じ年の同じ土地でも数字は一致しません。
| 評価 | 実施機関 | 価格時点 | 評価水準 |
|---|---|---|---|
| 地価公示 | 国土交通省土地鑑定委員会 | 毎年1月1日時点(3月公表) | 基準となる価格 |
| 都道府県地価調査 | 都道府県知事 | 毎年7月1日時点(9月公表) | 記載なし |
| 相続税評価(相続税路線価) | 国税庁・国税局長 | 毎年1月1日時点(7月公表) | 平成4年以降は地価公示の水準の8割程度 |
| 固定資産税評価(固定資産税評価額) | 総務省・市町村長 | 1月1日時点(3年に1度評価替) | 平成6年以降は地価公示の水準の7割程度 |
地価公示と都道府県地価調査は、どちらも「標準的な土地についての正常な価格を一般の方々にお示しするもの」と説明されています。相続税路線価と固定資産税評価額は税額を計算するための価格で、意図的に低めの水準に置かれています。
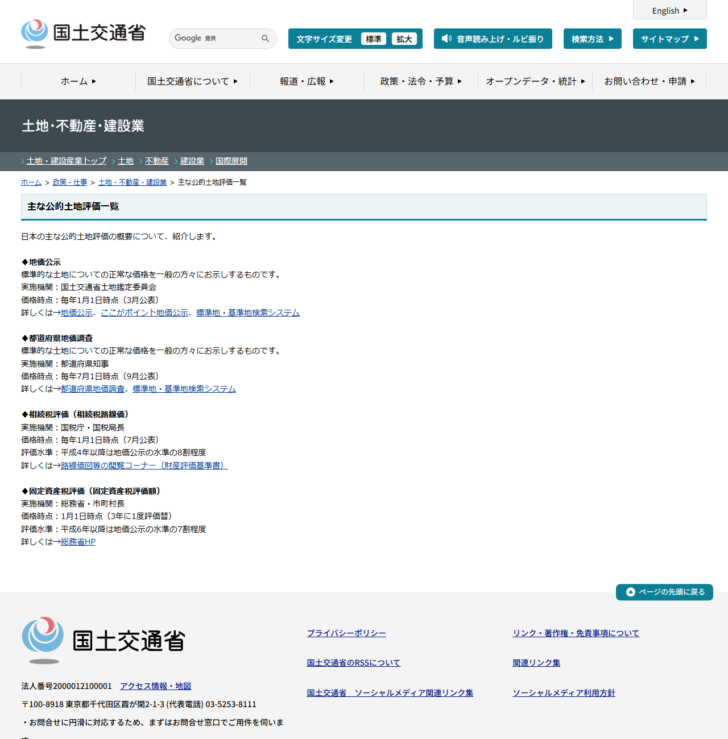
国税庁の公表文も8割を明記している
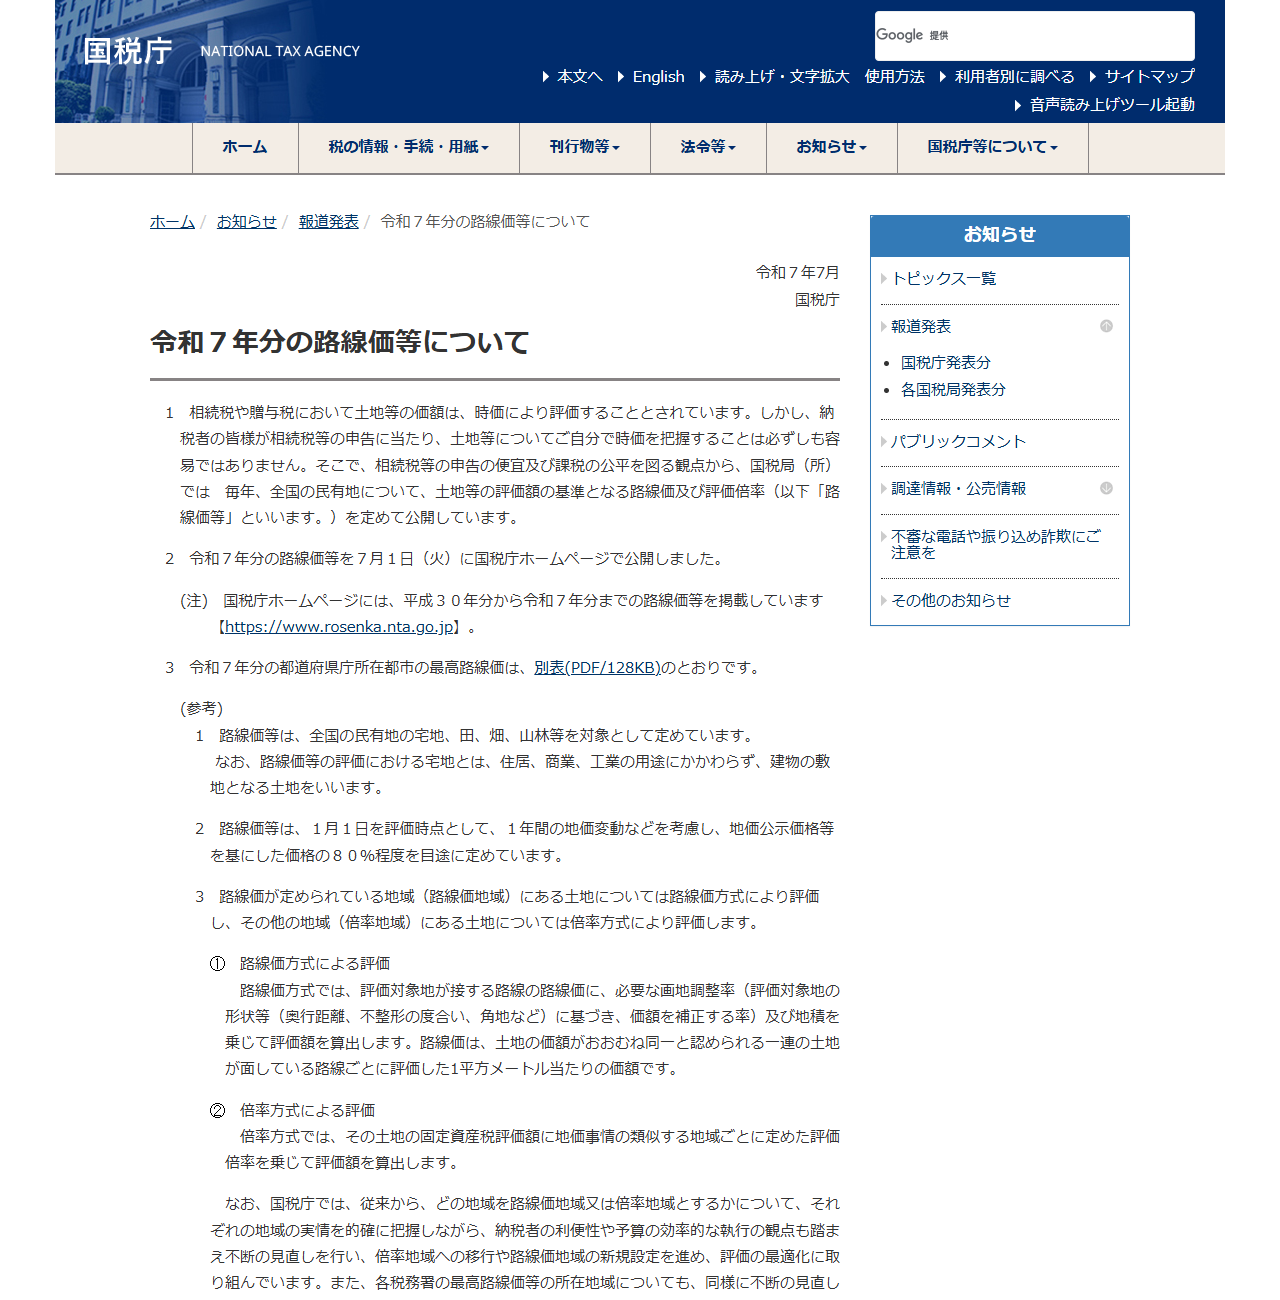
相続税路線価の水準は、国税庁の報道発表でも示されています。令和7年分の路線価等についての公表文には「路線価等は、1月1日を評価時点として、1年間の地価変動などを考慮し、地価公示価格等を基にした価格の80%程度を目途に定めています」と書かれています。
同じ資料によれば、令和7年分の路線価等は7月1日に国税庁ホームページで公開されました。路線価が定められている地域の土地は路線価方式で、その他の地域は倍率方式で評価します。評価の対象は全国の民有地の宅地、田、畑、山林等です。
路線価には路線価方式と倍率方式の2つがある
相続税路線価を自分で引くときは、対象地がどちらの地域にあるかで手順が変わります。国税庁は「路線価が定められている地域(路線価地域)にある土地については路線価方式により評価し、その他の地域(倍率地域)にある土地については倍率方式により評価します」と説明しています。
路線価方式は、道路に付けられた1平方メートルあたりの価額に地積を掛けて計算します。倍率方式は、固定資産税評価額に地域ごとに定められた倍率を掛けます。倍率地域では固定資産税評価額が出発点になるため、課税明細書の数字がそのまま計算に入ります。
| 項目 | 内容 |
|---|---|
| 対象 | 全国の民有地の宅地、田、畑、山林等 |
| 宅地の定義 | 住居、商業、工業の用途にかかわらず、建物の敷地となる土地 |
| 路線価地域 | 路線価方式により評価する |
| 倍率地域 | 倍率方式により評価する |
| 公開の時期 | 令和7年分は7月1日に国税庁ホームページで公開された |
| 掲載されている年分 | 平成30年分から令和7年分まで |
国税庁は毎年、都道府県庁所在都市の最高路線価を別表で公表しています。担保に入れる土地が都市部にある場合は、同じ市内の最高路線価と見比べると、その土地の位置づけがつかみやすくなります。過去8年分が同じサイトに載っているため、相場の向きも追えます。
公的な価格から担保評価までの距離
4つの価格が分かっても、それがそのまま融資額になるわけではありません。貸す側は、売れる価格と、売るまでにかかる時間と費用を見込んで評価します。
公的な価格を担保評価へ引き直す順番
- 対象地の公的な価格を拾う。固定資産税の課税明細書にある評価額は、地価公示の7割程度の水準である点を踏まえる。
- 水準を戻す。固定資産税評価額を0.7で割れば、地価公示の水準に近い額の目安になる。相続税路線価なら0.8で割る。
- 建物と土地を分ける。建物は経過年数で評価が下がるため、土地と同じ扱いにはならない。
- 掛目を当てる。処分までの時間と費用を見込んだ割合を掛けて、担保としての評価額にする。
- 先順位の抵当権の残高を引く。残った額が、後順位で借りられる余地になる。
課税明細書の評価額をそのまま担保価値だと思わないでください。固定資産税評価額は地価公示の7割程度の水準で、しかも3年に1度しか評価替えがありません。
逆に、その額を時価だと思って「こんなに低いのか」と判断するのも誤りです。水準を戻す計算を先に入れてから比べてください。
時点のずれが生む誤差
4つの価格は、公表される時期も対象時点も違います。相場が動いている局面では、この時点差が数字の差として表れます。
地価公示、相続税路線価、固定資産税評価額の3つが1月1日時点です。
ただし公表は3月、7月、評価替えの年の春と、それぞれ時期が違います。
都道府県地価調査だけが7月1日時点で、9月に公表されます。
年の後半に相場を確かめたいときは、この調査のほうが新しい情報になります。
固定資産税評価額は3年に1度の評価替えです。
評価替えの間に相場が動いても、課税明細書の数字は据え置かれます。
担保になる土地の価格を調べる手順
- 手元の課税明細書で固定資産税評価額を確認する。1月1日時点、3年に1度の評価替えという前提を忘れない。
- 国税庁の財産評価基準書で相続税路線価を引く。8割程度の水準という前提で地価公示の水準に戻す。
- 国土交通省の標準地・基準地検索システムで、近隣の地価公示と都道府県地価調査を見る。
- 土地と建物を分けて考える。建物の価値は経過年数で下がる。
- 先順位の抵当権の残高を引く。登記上の債権額ではなく、実際の残高で引く。
担保評価についてよくある質問
公的な土地の価格は何種類ありますか
国土交通省の「主な公的土地評価一覧」は4つを挙げています。地価公示、都道府県地価調査、相続税評価(相続税路線価)、固定資産税評価(固定資産税評価額)です。実施機関はそれぞれ国土交通省土地鑑定委員会、都道府県知事、国税庁・国税局長、総務省・市町村長です。
相続税路線価は地価公示の何割ですか
8割程度です。国土交通省の一覧は「平成4年以降は地価公示の水準の8割程度」と記し、国税庁の公表文も「地価公示価格等を基にした価格の80%程度を目途に定めています」としています。
固定資産税評価額は何割ですか
7割程度です。国土交通省の一覧に「平成6年以降は地価公示の水準の7割程度」と書かれています。価格時点は1月1日で、評価替えは3年に1度です。
どの価格が担保評価に使われますか
公的な価格はどれも出発点で、そのまま担保評価になるわけではありません。貸す側は、処分までの時間と費用を見込んだ掛目を当てて評価します。公的な価格は、その掛目を当てる前の水準をそろえるために使います。
課税明細書の額を0.7で割れば時価になりますか
地価公示の水準に近い額の目安にはなりますが、時価そのものではありません。固定資産税評価額は3年に1度しか評価替えがなく、価格時点も1月1日です。評価替えの間に相場が動いていれば、その分だけずれます。
年の後半に相場を見たいときはどうしますか
都道府県地価調査が参考になります。毎年7月1日時点の価格で、9月に公表されるため、1月1日時点の地価公示より新しい情報です。実施機関は都道府県知事です。
先順位の残高が担保余力にどう効くかは民事執行法63条の無剰余取消しで、評価が下がる土地の条件は市街化調整区域・農地の担保で扱っています。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング