

ノンバンクの不動産担保ローンも、低金利であったり、サービス面で充実しているものが増えてきていますが「やっぱり銀行が良い」と考える方も、依然として多いのが現状です。今回は、銀行不動産担保ローンの人気ランキングを紹介します。
銀行不動産担保ローンとは?
銀行不動産担保ローンとは
を言います。

実は、銀行が提供している不動産担保ローンというのは、決して多くありません。
なぜなら、銀行は、法人向け・個人事業主向けの融資に対して「不動産担保を取る」ということを、日常的にしています。ですから、わざわざ「不動産担保ローン」という商品を作る必要がないのです。
しかし、最近では、ネット銀行や地方銀行の一部を中心に「個人向けの不動産担保ローン」を商品化する動きが顕著になってきています。「不動産投資」「カードローンなどの借り換え・おまとめ」「マイホームを担保にした借入」等の需要が増えてきているからです。不動産投資ローン、アパートローン、リバースモーゲージローンなど、商品ラインナップも様々です。
今回は、最近増えてきている「銀行不動産担保ローン」について解説します。
銀行不動産担保ローンのメリット
メリットその1.銀行の信頼性
不動産担保ローンの場合は、銀行というよりはノンバンクが主流になっている現状です。ノンバンクというのは預金機能のない融資専門会社を意味しますが、当然「貸金業登録」はしているので、一定レベルの信頼性はあります。
しかし、銀行と比較すると、信頼性や安心感のレベルは比べるまでもなく、同じ条件であれば、多くの方が銀行不動産担保ローンを選ぶのは間違えありません。
メリットその2.上限金利が低金利
「上限金利が低金利」ということは、「審査がどんなにギリギリでも、それ以上高い金利が設定されることはない」ということ意味しています。
また、上限金利が低金利であれば、他の金利帯も低金利に設定され、実行金利が低金利になる可能性が高いのです。
銀行不動産担保ローンのデメリット
デメリットその1.個人向けのものが多い
銀行の不動産担保ローンは、ほとんどが「個人向け」のものです。
資金使途は自由ですが、事業資金には利用できないものが多いのです。
この理由は、前述した通りで、法人向け、個人事業主向けには「不動産担保ローン」ではなくて、「銀行融資に不動産担保を付ける不動産担保融資」の形で対応できるからです。銀行は、わざわざ、法人向け・個人事業主向けの不動産担保ローンを作る必要性がないのです。
デメリットその2.審査は厳しい
銀行の方が低金利である分、審査は厳しくなります。
元々、ノンバンクよりも、銀行の方が担保にする不動産の担保価値評価も厳しくなってしまうので「借りにくい」というデメリットがあります。
デメリットその3.融資までの時間がかかる
ノンバンクの不動産担保ローンの場合は
- 審査は即日回答
- 最短3営業日での融資実行
というスピード融資に対応している不動産担保ローンも少なくありません。
銀行の不動産担保ローンの場合は、対応が遅く、融資実行までに3週間から1カ月ぐらいかかるものも多いのです。
銀行不動産担保ローンの比較検討ポイント
ポイントその1.上限金利で比較する
銀行不動産担保ローン自体が、低金利の不動産担保ローンですが、その中でも優劣はあります。
上限金利が低金利の銀行不動産担保ローンをおすすめします。
ポイントその2.事務手数料で比較する
不動産担保ローンは、住宅ローンと同じように高額な「諸費用」が発生します。
諸費用には
- 事務手数料
- 司法書士報酬
- 抵当権設定登記費用
- 印紙代
などがありますが
大きいのは「事務手数料」です。
多くの不動産担保ローンの事務手数料が
- 借入額の2.2%(税込)
となるので、これを基準により安い不動産担保ローンを探しましょう。
ポイントその3.融資条件・担保条件で比較する
銀行不動産担保ローンにも、銀行ごとに融資条件や担保条件は異なります。
例えば
ドコモSMTBネット銀行の不動産担保ローン(旧 住信SBIネット銀行)の場合
融資条件
次の条件をすべて満たす個人のお客さま
- 年齢は申込時に満20歳以上、完済時に満79歳以下
- 安定継続した収入があること(原則)
- 保証会社の保証を受けられること
担保条件
担保不動産に保証会社を抵当権者とする抵当権を設定します。保証人は原則として不要で、保証料は銀行が負担します。
担保物件の取扱い地域は全国対応です。古い物件でも長期の借入に対応する点と、住宅ローンの返済中でも申し込める点が公式ページに書かれています。条件の全文は商品ページにまとめています。
出典:ドコモSMTBネット銀行「不動産担保ローン」(2026年9月18日に掲載を確認)
東京スター銀行の不動産担保ローンの場合
融資条件
- 日本国籍の方または外国籍で永住権をお持ちの方。
- 年収200万円以上の方。
- 申込時年齢が満20歳以上69歳以下の方で、完済時の年齢が84歳以下の方。
- 郵送契約をご希望の方については、インターネットによるお手続きがご利用いただけるPC環境をお持ちの方。
- その他、当行所定の審査基準を満たしている方。
担保条件
ご本人または配偶者、実父母、実兄弟姉妹の所有する不動産に、当行を抵当権者とする抵当権を設定していただきます。
ポイントその4.審査スピード・融資スピードで比較する
銀行不動産担保ローンは、ノンバンクの不動産担保ローンと比較して、審査を慎重に行うため、融資までの時間がかかってしまいます。
しかし、その中でも、融資スピードが早い銀行不動産担保ローンもあるのです。
楽天銀行の不動産担保ローンの場合
- 事前審査結果は、最短翌営業日に審査回答
- 本審査は、最短5営業日後
となっています。
これでも、銀行不動産担保ローンの中では早い方だと考えなければならないのです。
銀行不動産担保ローン人気ランキング
1位.東京スター銀行スター不動産担保ローン
東京スター銀行スター不動産担保ローン
東京スター銀行スター不動産担保ローンとは
 東京スター銀行スター不動産担保ローンは、東京スター銀行が提供している個人向けの不動産担保ローンです。東京スター銀行は、東京都に本店を置く第二地方銀行です。
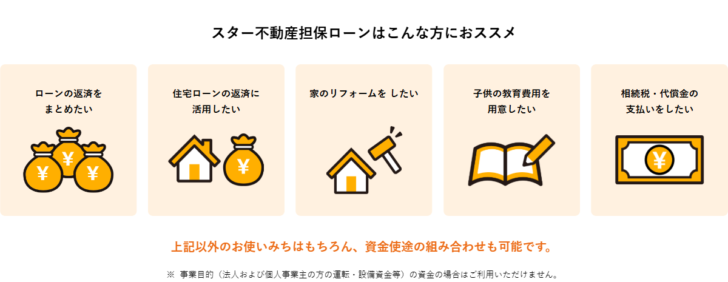
個人向けの不動産担保ローンですので、借入資金は事業性資金を除いてプライベート資金に自由に利用することができます。借り換え利用・おまとめ利用も可能です。
東京スター銀行スター不動産担保ローンの大きな特徴は「変動金利の下限が年2.00%であること」「銀行が提供する信頼性」「本人以外の配偶者、実父母、実兄弟姉妹の所有不動産も利用可能」「借り換えやおまとめ利用も可能」「変動金利と固定金利が選べる」という点が挙げられます。
上限は年10.90%で、審査で決まる調整幅が年-1.50%~5.00%と広いため、適用金利は審査が終わるまで確定しません。それでも高金利のカードローンやフリーローンから借り換える用途では、下げ幅が見込めます。また、ご家族所有の不動産も不動産担保ローンの担保になるので、ご自身が不動産を持っていなくても、利用することができます。(担保にすることへのご家族の同意が必要です。)
住宅ローンと同じように変動金利と固定金利が選べるので、金利上昇リスクが不安な方は固定金利での利用も可能です。
年収200万円以上という利用条件があり、適用金利の幅も広い商品です。金利タイプを4つから選べる点と、家族名義の不動産まで担保にできる点を評価して検討してください。
東京スター銀行スター不動産担保ローン商品概要
| 金融機関名 | 株式会社東京スター銀行 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン/変動金利プラン |
| 下限金利 | 2.00% |
| 上限金利 | 10.90% |
| 事務手数料(税込) | 融資金額の2.2%~3.3% |
| 融資金額最大 | - |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 書類提出後1週間前後に審査結果ご連絡 |
| 最長返済期間 | 360ヶ月 |
| 申込み可能エリア | 全国 |
2位.ドコモSMTBネット銀行 不動産担保ローン(旧 住信SBIネット銀行)
ドコモSMTBネット銀行不動産担保ローン
ドコモSMTBネット銀行不動産担保ローンとは
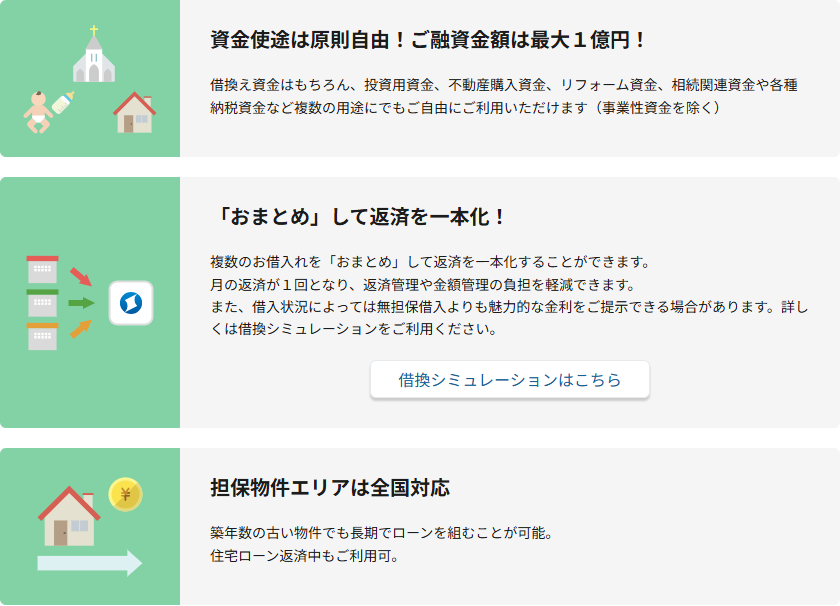 ドコモSMTBネット銀行不動産担保ローンは、ドコモSMTBネット銀行が提供している個人向けの不動産担保ローンです。ドコモSMTBネット銀行は、2026年8月3日にドコモSMTBネット銀行から商号を変更したネット銀行で、いまは「ドコモの銀行」としてサービスを案内しています
ドコモSMTBネット銀行不動産担保ローンは個人向けの不動産担保ローンですで、事業性資金以外のプライベート資金であれば自由に利用することができます。
ドコモSMTBネット銀行不動産担保ローンの大きな特徴は「銀行が提供する信頼性」「変動金利は年4.200%~10.150%(2026年10月1日時点)」「300万円以上1億円以下の借入が可能」「最長35年の借入が可能」「担保条件が第2順位以下でも利用可能」という点が挙げられます。
デメリットは「本人所有の物件しか担保にできないこと」「事務手数料が借入額の2.2%(税込)と高いこと」「変動金利なので金利上昇リスクがあること」「仮審査のお申込みからお借入れまで3週間から1ヵ月程度のスピード」などです。
銀行の不動産担保ローンであることと、おまとめにも使える資金使途の広さがメリットですが、事務手数料が高い、本人所有の物件しか担保にできない、融資まで1ヶ月以上かかるなどデメリットも多い不動産担保ローンです。
時間的余裕がある方で本人所有の不動産で不動産担保ローンを検討している方に向いている不動産担保ローンです。
ドコモSMTBネット銀行不動産担保ローン商品概要
| 金融機関名 | 株式会社ドコモSMTBネット銀行 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン |
| 下限金利 | 4.20% |
| 上限金利 | 10.15% |
| 事務手数料(税込) | 融資金額の2.2% |
| 融資金額最大 | 10,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 約1ヶ月 |
| 最長返済期間 | 420ヶ月 |
| 申込み可能エリア | 全国 |
3位.楽天銀行不動産担保ローン
楽天銀行不動産担保ローン
楽天銀行不動産担保ローンとは
 楽天銀行不動産担保ローンは、楽天銀行が提供している個人向けの不動産担保ローンです。楽天銀行は、楽天グループのネット銀行です。
個人向けの不動産担保ローンですので、借入資金は事業性資金を除いてプライベート資金に自由に利用することができます。借り換え利用・おまとめ利用も可能です。
楽天銀行不動産担保ローンの大きな特徴は「上限金利が低金利であること」「銀行が提供する信頼性」「本人以外のご家族(三親等以内)の所有不動産も利用可能」「借り換えやおまとめ利用も可能」「完済時年齢が80歳までの方が対象」という点が挙げられます。
上限金利が低金利の不動産担保ローンなので、高金利のカードローンやフリーローンで借入中の方の借り換えやおまとめ利用で活躍します。また、ご家族所有の不動産も不動産担保ローンの担保になるので、ご自身が不動産を持っていなくても、利用することができます。(担保にすることへのご家族の同意と連帯保証が必要です。)
一方でデメリットも多く、「事務手数料が融資金額の2.2%(税込)と高い」「事業性資金に利用できない」「最長25年までの借入しかできない」「最高3000万円と低額の借入しかできない」「融資実行までは3週間~1ヶ月かかる」「楽天銀行からの借入の借り換え・おまとめはできない。」「5年で見直しが入るため実質的な変動金利」などマイナス面も多くあります。
上限金利が低金利というメリットがありながらも、借入まで1ヶ月、個人利用のみ、最高3000万円と低額の借入しかできないというデメリットがあるため、メリットデメリットがはっきりした不動産担保ローンと言えます。
楽天銀行不動産担保ローン商品概要
| 金融機関名 | 楽天銀行株式会社 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン |
| 下限金利 | 3.35% |
| 上限金利 | 12.11% |
| 事務手数料(税込) | 融資金額の2.2%(最低38,500円) |
| 融資金額最大 | 10,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 約1ヶ月 |
| 最長返済期間 | 300ヶ月 |
| 申込み可能エリア | 全国 |
4位.りそな銀行不動産担保ローン/りそなフリーローン(有担保型)
りそな銀行不動産担保ローン/りそなフリーローン(有担保型)
りそな銀行不動産担保ローン/りそなフリーローン(有担保型)とは
りそな銀行不動産担保ローンは、りそな銀行が提供している個人向けの不動産担保ローンです。りそな銀行はりそな銀行ホールディングス傘下の都市銀行で、メガバンクに次ぐ規模の都市銀行であり、個人向けのサービスに力を入れています。
りそな銀行不動産担保ローンは、りそな銀行フリーローン(有担保型) という名称で提供されています。個人向けの不動産担保ローンで、健全な消費性資金(教育資金、マイカー購入資金、結婚資金、介護資金、納税資金、他社借入の借換資金等)と、新規の不動産購入およびその関連費用に使えます。他社ローンのおまとめにも利用できますが、事業性資金と投資用不動産関連資金には利用できません。
りそな銀行不動産担保ローンの大きな特徴は「銀行不動産担保ローンの信頼性」「お借入金利は年3.675%〜10.800%の変動金利型」「団体信用生命保険が金利上乗せなしで付帯」「事務手数料は一律11万円(税込)」「最長30年の借入が可能」「最高1億円の借入が可能」「利用条件が厳しい」というものが挙げられます。
銀行の不動産担保ローンとして高額借入と長期借入が可能ですが、その分かなり審査が厳しい、利用条件が厳しい設定となっています。上限の年10.800%は、不動産担保ローン全体で見ると低いほうではありません。
利用条件には「前年の税込年収が200万円以上の方」「勤続または営業年数が1年以上の方」「保証会社の保証が受けられる方」「日本国籍の方、永住許可を受けている方、または特別永住者の方」があります。団体信用生命保険は原則加入で、保険料は銀行が負担するため金利の上乗せはありません。加入しない場合は、法定相続人1名に保証会社に対する連帯保証人になっていただく扱いとなり、年齢の上限も借入時満66歳未満・最終返済時満75歳未満に下がります。
担保にする不動産の評価だけでなく、年収や勤続年数といった申込者側の条件も問われます。住宅ローンと似た商品設計の不動産担保ローンとなっています。
高年収、勤続年数が長い、大企業勤務という信用力の高い方におすすめできる不動産担保ローンです。事業性資金と投資用不動産関連資金には利用できないので注意が必要です。
りそな銀行不動産担保ローン/りそなフリーローン(有担保型)商品概要
| 金融機関名 | 株式会社りそな銀行 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン |
| 下限金利 | 3.675% |
| 上限金利 | 10.800% |
| 事務手数料(税込) | 11万円 |
| 融資金額最大 | 10,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | - |
| 融資スピード | 約1ヶ月 |
| 最長返済期間 | 360ヶ月 |
| 申込み可能エリア | 全国 |
5位.オリックス銀行不動産担保ローン
オリックス銀行不動産担保ローン
オリックス銀行不動産担保ローンとは
 オリックス銀行不動産担保ローンは、オリックス銀行が提供している個人向けの不動産担保ローンです。オリックス銀行はオリックスグループの信託銀行です。
オリックス銀行不動産担保ローンは個人向けの不動産担保ローンですが、事業性資金に利用できないことはもとより、不動産購入、不動産建築、不動産担保ローンの借り換え、相続税支払い資金、自社株購入資金にしか利用できない不動産担保ローンです。
他の個人向け不動産担保ローンがプライベート資金なら使途自由になっているのと比較するとかなりお資金使途は狭く設定されています。
オリックス銀行不動産担保ローンの大きな特徴は「上限金利がかなりの低金利であること」「銀行が提供する信頼性」「ご家族名義の居住用不動産も利用可能」「最高2億円の借入が可能」「最長35年の借入が可能」「変動金利と固定金利が選べる」という点が挙げられます。
一方でかなり厳しい利用条件が設定されています。「担保物件は首都圏・近畿圏・名古屋市・福岡市の居住用不動産」「マンション(区分所有建物)の場合は専有面積40㎡以上、一戸建ての場合は土地面積が60㎡以上」「資金使途は不動産購入費用、相続費用のみ」「同一勤務先に3年以上勤務されている方」「前年度の税込み年収が500万円以上」「借入時の年齢が満30歳以上60歳未満で、最終返済時80歳未満の方」・・・
他の不動産担保ローンと比較すると申込条件、担保物件条件、資金とが厳しく設定されている分、低金利の不動産担保ローンと言えます。
なかなかこの条件をクリアできる方はいないのですが、クリアできるのであれば低金利の不動産担保ローンとして検討する価値はあるでしょう。
オリックス銀行不動産担保ローン商品概要
| 金融機関名 | オリックス銀行株式会社 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン |
| 下限金利 | 2.425% |
| 上限金利 | 4.425% |
| 事務手数料(税込) | 融資金額の1.1% |
| 融資金額最大 | 20,000万円 |
| 個人利用 | ○不動産購入費用、相続税支払、自社株購入のみ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | - |
| 融資スピード | 約1ヶ月 |
| 最長返済期間 | 420ヶ月 |
| 申込み可能エリア | 全国 |

6位.みずほ銀行不動産担保ローン/みずほホームエクイティローン
みずほ銀行不動産担保ローン/みずほホームエクイティローン
みずほ銀行不動産担保ローン/みずほホームエクイティローンとは
 みずほ銀行不動産担保ローンは、みずほ銀行が提供している個人向けの不動産担保ローンです。みずほ銀行は3大メガバンクの一つでみずほフィナンシャルグループ傘下の都市銀行です。
みずほ銀行不動産担保ローンは、みずほホームエクイティローン(みずほプレジャーエイジ) という名称で提供されています。自宅のみを担保にする個人向けの不動産担保ローンとなっており、借入資金は投資資金以外のプライベート資金であれば自由に利用することができます。借り換えやおまとめ利用もできませんので注意が必要です。
みずほ銀行不動産担保ローンの大きな特徴は「銀行不動産担保ローンの信頼性」「上限金利が低金利であること」「自宅の住宅ローン等の借入残高を差し引いた評価額のみ担保にできること」「ローンカード型の不動産担保ローンであること」「担保は自宅の土地および建物にて第一順位の根抵当権」が挙げられます。
かなり独自性の強い不動産担保ローンで、低金利であることでメリットが大きい印象を受けますが、実際は「自宅でなければならない」「自宅の評価額が住宅ローンの残債よりも大きい状態で、かつその評価額から残債を引いた金額の範囲内でしか借りられない」「事業性資金、おまとめ、借り換えは利用できない」と付随する条件も多く、利用できる方は非常に少ない不動産担保ローンとなっています。
また、不動産担保ローンでありますが、カードローン的な要素も強く「ローンカードでの借入」「残高リボルビング返済」「契約期間は1年の自動更新」と、自宅を不動産担保にしたカードローンというイメージになっています。
自宅の住宅ローン返済がかなり進んでいて、かつ少額の借入を希望する方におすすめできる不動産担保ローンです。借り換え、おまとめ、事業資金には利用できないので注意が必要です。
みずほ銀行不動産担保ローン/みずほホームエクイティローン商品概要
| 金融機関名 | 株式会社みずほ銀行 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン |
| 下限金利 | 2.98% |
| 上限金利 | 2.98% |
| 事務手数料(税込) | - |
| 融資金額最大 | 1,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | - |
| 融資スピード | 約1ヶ月 |
| 最長返済期間 | 12ヶ月 |
| 申込み可能エリア | 全国 |
ノンバンクも含めたおすすめ不動産担保ローンはこちら
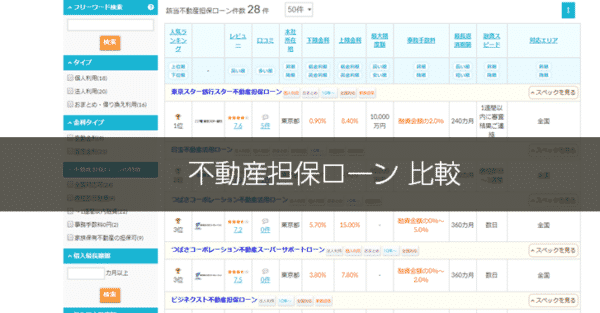
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
「銀行の不動産担保ローンを探しています。」