不動産担保ローン金利

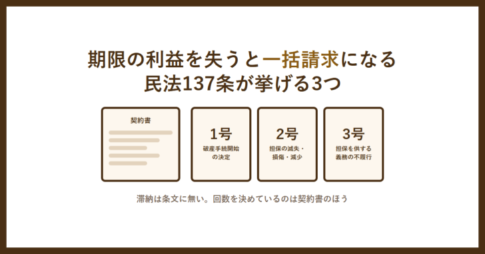
期限の利益を失うと一括請求になる、民法137条が挙げる3つと書かれたアイキャッチ画像。破産手続開始の決定、担保の滅失・損傷・減少、担保を供する義務の不履行を並べた図不動産担保ローン金利

期限の利益を失うとどうなる?民法137条が挙げる3つと、契約書が足す条項の違い

「期限の利益の喪失」とは、分割で返せる立場を失い残額が一括請求になることです。民法136条1項は期限を債務者の利益のために定めたものと推定し、137条が挙げる法定の喪失事由は破産手続開始の決定・担保の滅失や損傷や減少・担保供与義務の不履行の3つだけ。滞納は条文になく、回数を決めているのは契約書です。不動産担保ローンでは137条2号が効き、滞納がなくても担保価値を落とす行為が該当しえます。遅延損害金は営業的金銭消費貸借なら年2割が上限(利息制限法7条1項)。

短期プライムレートの水準と返済額への効き方と書かれたアイキャッチ画像不動産担保ローン金利

短期プライムレートは今2.375%|変動金利が何を見て動くのかを日本銀行の公表値で確かめる

日本銀行が掲載する短期プライムレートの最頻値は2.375%(令和8年8月3日実施)。同じ日の最高値は2.625%、最低値は2.375%です。この数字は平成21年1月から令和6年8月まで1.475%のまま動かず、直近2年で3回上がりました。基準貸付利率の実施日と並べた対応、0.25ポイントが3,000万円・20年の返済額に与える差(月3,804円・20年で約91万円)、ほぼ毎月動く長期プライムレートとの違い、そして自分の借入がどの数字に連動するかを契約書で確かめる手順を整理しました。

楽天銀行の不動産担保ローンの金利がどう決まるかを解説する記事のアイキャッチ。基準金利の推移を示す折れ線が右肩上がりに描かれている不動産担保ローン金利

楽天銀行不動産担保ローンの金利はどう決まる?基準金利47か月の推移と、2026年11月度2.82%までの上がり方

楽天銀行は不動産担保ローンの基準金利を毎月公表しています。2023年1月度の0.44%から2026年11月度の2.82%まで、3年10か月で2.38ポイント上がりました。適用金利は基準金利そのものではなく、保証料・各種コスト・収益を加えて決まり、2026年11月実行分は年3.40%〜年12.16%です。適用されるのは申込時ではなく借入日時点の金利で、契約後は5年ごとに見直されます。47か月ぶんの実数値をすべて表にしました。

不動産担保ローン金利

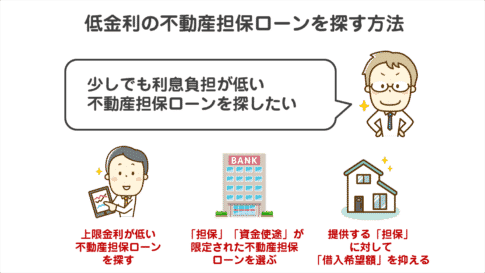
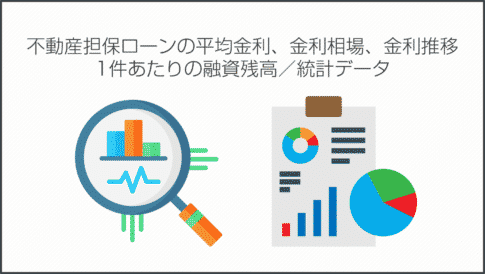
不動産担保ローンの金利のすべて。不動産担保ローンの金利相場、金利比較の方法、低金利の不動産担保ローンの選び方

不動産担保ローンの金利に関する情報は、多くありません。しかし、資金調達するのであれば、できるだけ低金利の不動産担保ローンの方が返済負担が楽になるのはあきらかです。今回は、不動産担保ローンを比較する方が知っておくべき不動産...

不動産担保ローン基礎知識

不動産担保ローンは変動金利と固定金利どちらを選ぶべきか?金利タイプのメリットデメリット比較

不動産担保ローンを検討している方は「金利タイプをどうするべきなのか?」と悩む方も少なくありません。今回は不動産担保ローンの金利タイプ「変動金利」「固定金利」のメリットデメリットと選び方について解説します。 不動産担保ロー...