
「不動産という担保があるのだから、信用情報は関係ないはずだ」。過去に延滞や債務整理をした人が、不動産担保ローンに期待をかける典型的な理由です。ただ、この前提は法律の条文と合っていません。貸金業者が個人と貸付けの契約を結ぼうとするときは、指定信用情報機関が保有する信用情報を使用することが義務づけられています。ここでは「ブラックリスト」と呼ばれているものの実態、情報が残る期間、そして担保が実際に果たす役割を、法令と各機関の公表資料で整理します。
この記事でわかること
- 「ブラックリスト」という名簿は存在しません。実際にあるのは、指定信用情報機関に登録された契約内容と支払状況の記録です。
- 貸金業法13条2項により、貸金業者が個人と貸付けの契約を結ぼうとするときは、指定信用情報機関が保有する信用情報を使用しなければなりません。担保の有無でこの義務は外れません。
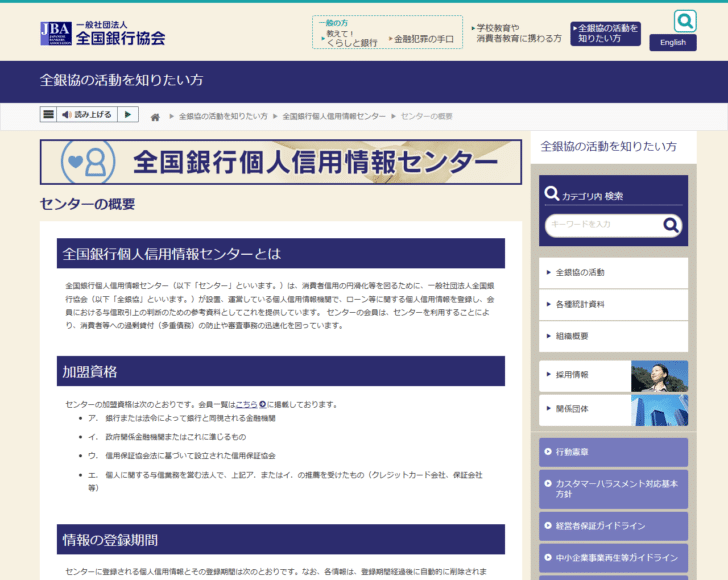
- CICのクレジット情報、JICCの契約内容・返済状況は契約期間中および契約終了後5年以内。全国銀行個人信用情報センターの取引情報も契約終了日から5年を超えない期間です。
- 全国銀行個人信用情報センターの官報情報は、2022年11月4日から登録期間が10年から7年に短縮されました。
- 申込みや照会の記録は6か月で消えます。短期間に何社も申し込む行為は、この記録として残ります。
- 担保は返済能力の調査を省く根拠ではなく、金額と金利という条件を動かす要素です。ここを取り違えると、断られた理由が分からないまま申込みを繰り返すことになります。
「ブラックリスト」と呼ばれているものの正体
そういう名前のリストが業界で共有されているわけではありません。実際にあるのは、指定信用情報機関が保有する信用情報です。CICは、自社が保有する情報として申込情報、クレジット情報、利用記録などを挙げ、それぞれに保有期間を定めていると説明しています。JICCも、登録する信用情報には本人を特定するための情報、ローンやクレジット等の契約内容、返済・支払状況、取引事実に関する情報があり、一定の登録期間を定めていると案内しています。
いわゆる「事故情報」は、この記録の中の支払状況の欄に現れます。CICの説明では、支払状況に関する情報として報告日、残債額、請求額、入金額、入金履歴、異動(延滞・保証履行・破産)の有無、異動発生日、延滞解消日、終了状況などが挙げられています。別の名簿に載るのではなく、通常の契約記録の一部として記録されるという構造です。
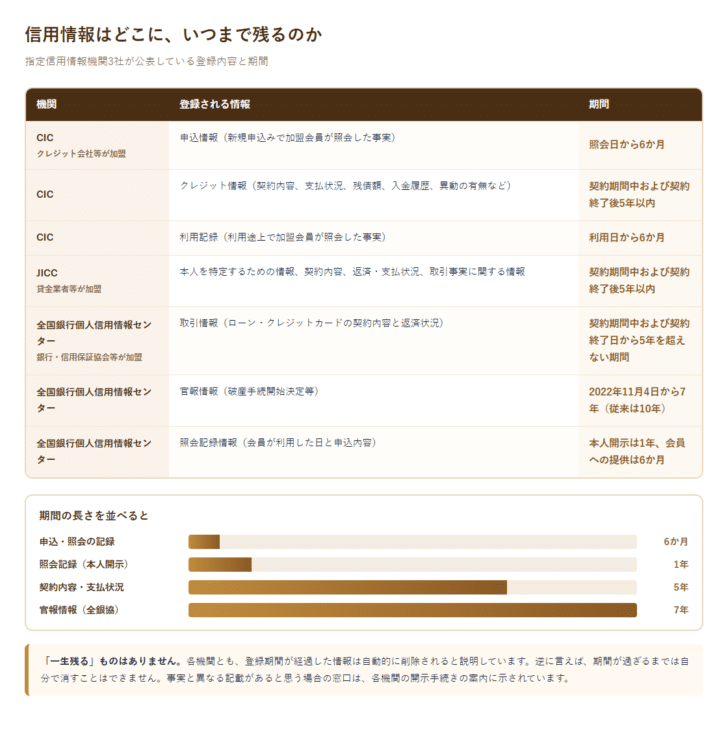
どこに、いつまで残るのか
| 機関 | 主に加盟している会社 | 情報の種類 | 期間 |
|---|---|---|---|
| CIC | クレジット会社等 | 申込情報(新規申込みで加盟会員が照会した事実) | 照会日より6か月間 |
| CIC | 同上 | クレジット情報(契約内容・支払状況) | 契約期間中および契約終了後5年以内 |
| CIC | 同上 | 利用記録(利用途上での照会の事実) | 利用日より6か月間 |
| JICC | 貸金業者等 | 本人を特定するための情報、契約内容、返済・支払状況、取引事実に関する情報 | 契約期間中および契約終了後5年以内 |
| 全国銀行個人信用情報センター | 銀行、政府関係金融機関、信用保証協会等 | 取引情報(ローン・クレジットカードの契約内容と返済状況) | 契約期間中および契約終了日から5年を超えない期間 |
| 全国銀行個人信用情報センター | 同上 | 官報情報(破産手続開始決定等) | 2022年11月4日から7年(それ以前は10年) |
| 全国銀行個人信用情報センター | 同上 | 照会記録情報 | 本人開示は1年、会員への提供は6か月 |
いずれの機関も、登録期間が経過した情報は自動的に削除されると説明しています。「一生残る」ことはありません。一方で、期間内の情報を本人の希望で消すこともできません。事実と異なる記載があると思う場合の申し出先は、各機関の開示手続きの案内に示されています。
担保があっても信用情報は見られる
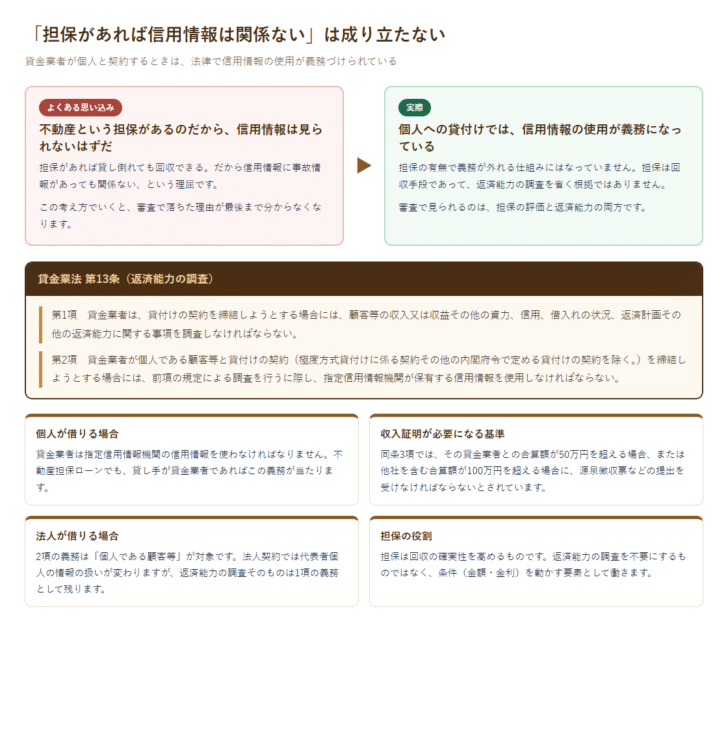
貸金業法13条1項は「貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない」と定めています。そして2項では、個人である顧客等と貸付けの契約を締結しようとする場合には、この調査を行うに際し「指定信用情報機関が保有する信用情報を使用しなければならない」とされています。
条文に「担保がある場合を除く」といった留保はありません。不動産担保ローンであっても、貸し手が貸金業者で借り手が個人なら、信用情報の使用は義務です。担保は回収の確実性を高める仕組みであって、返済能力の調査を省く根拠ではありません。
同条3項では、その貸金業者との合算額が50万円を超える場合、または指定信用情報機関から提供を受けた信用情報により判明した他社の残高を含む合算額が100万円を超える場合に、源泉徴収票などの資力を明らかにする書面の提出を受けなければならないとされています。金額が上がるほど、確認は厳しくなる設計です。
それでも担保に意味がないわけではありません。担保があることで、無担保では出ない金額が出たり、金利の条件が変わったりします。ただしそれは「返済能力の審査を通ったうえで、条件がよくなる」という順番です。信用情報の内容によっては、担保があっても土俵に上がれないことがあります。
審査を受ける前に自分でできること
CIC、JICC、全国銀行個人信用情報センターは、いずれも本人開示の手続きを用意しています。何がいつまで登録されているかを、推測ではなく実物で確認できます。
申込情報はCICで照会日から6か月、全国銀行個人信用情報センターの照会記録情報は会員への提供が6か月です。同時期の多重申込みは記録として残ります。
契約内容と支払状況は契約終了後5年以内。まず解消し、そこから期間が過ぎるのを待つのが確実な道です。
信用情報が動かせない期間は、担保側の条件を整えるほうが現実的です。地目、区域、建て替えの可否など、確認できることを先に片づけます。
担保にできる不動産の条件は、市街化調整区域・農地の扱いで整理しています。評価額の考え方は不動産の評価額は4つあるを先に読むと、提示された金額の意味が分かります。
状況別に、現実的な選択肢を並べる
| 状況 | 見通し | やること |
|---|---|---|
| 数か月の延滞があったが、すでに解消して数年経っている | 情報が残っているかを確認する価値がある | 開示請求で、契約終了日と登録内容を確認する |
| 現在も延滞中 | まず解消が先 | 延滞している契約の相手と返済方法を相談する。新規の申込みを重ねない |
| 自己破産や個人再生をした | 官報情報の期間を数える | 全国銀行個人信用情報センターの官報情報は2022年11月4日から7年。開示請求で登録の有無と時期を確認する |
| 短期間に何社も申し込んでしまった | 記録が消えるのを待つ | 申込情報はCICで照会日から6か月。落ち着いてから改めて相談する |
| 法人として借りたい | 個人と扱いが変わる | 13条2項の義務は「個人である顧客等」が対象。ただし返済能力の調査そのものは1項の義務として残る |
「ブラックでも必ず借りられる」という広告には近づかないでください。貸金業法は返済能力の調査を義務づけており、個人への貸付けでは信用情報の使用も義務です。この義務を無視して貸すという話は、そもそも制度と矛盾します。相手が貸金業者として登録されているかは、金融庁の登録貸金業者情報検索サービスで確認できます。
よくある質問
ブラックリストという名簿はあるのですか
ありません。実際にあるのは、指定信用情報機関に登録された契約内容と支払状況の記録です。延滞や保証履行、破産などは、その記録の中の支払状況として登録されます。
不動産を担保に入れれば信用情報は関係ありませんか
関係します。貸金業法13条2項は、貸金業者が個人である顧客等と貸付けの契約を締結しようとする場合、返済能力の調査を行うに際し指定信用情報機関が保有する信用情報を使用しなければならないと定めています。担保の有無による例外は条文にありません。
情報は何年で消えますか
CICのクレジット情報とJICCの契約内容・返済状況は、契約期間中および契約終了後5年以内です。全国銀行個人信用情報センターの取引情報は契約終了日から5年を超えない期間、官報情報は2022年11月4日から7年とされています。申込情報や照会記録は6か月です。
自分の情報を確認する方法はありますか
あります。CIC、JICC、全国銀行個人信用情報センターは、いずれも本人開示の手続きを用意しています。各機関の開示手続きの案内に、方法と必要書類が示されています。
登録されている情報を消してもらえますか
期間内の情報を本人の希望で削除することはできません。ただし、事実と異なる記載があると考える場合の申し出先は各機関に用意されています。登録期間が経過した情報は自動的に削除されると各機関が説明しています。
法人名義なら信用情報は見られませんか
貸金業法13条2項の義務は「個人である顧客等」との契約が対象です。ただし1項の返済能力の調査義務は残りますし、代表者個人の情報がどう扱われるかは契約の形によります。法人だから見られない、と単純に考えないでください。
短期間に何社も申し込むと不利になりますか
申込みの事実は記録として残ります。CICの申込情報は照会日より6か月間、全国銀行個人信用情報センターの照会記録情報は会員への提供が6か月とされています。落ち着いて1件ずつ進めるほうが確実です。
参照した一次情報
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」(第13条 返済能力の調査、第2項の指定信用情報機関の利用義務、第3項の資力を明らかにする書面)
- CIC「CICが保有する信用情報」(申込情報・クレジット情報・利用記録の保有期間)
- JICC「信用情報の内容と登録期間」
- 一般社団法人全国銀行協会「全国銀行個人信用情報センター センターの概要」(加盟資格と情報の登録期間)
- 一般社団法人全国銀行協会「一部情報の登録終了および登録期間の短縮について」(官報情報の登録期間の短縮)

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング