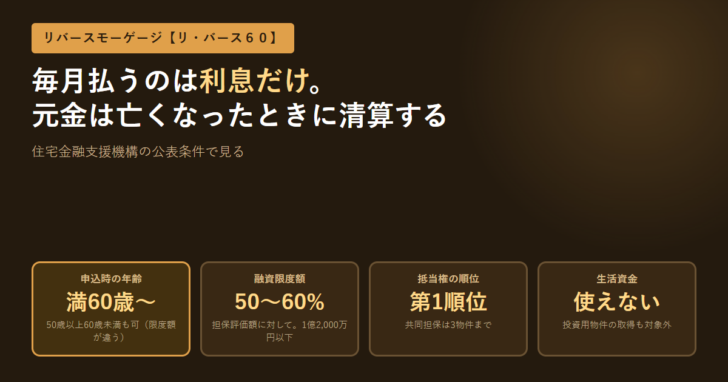
リバースモーゲージは、自宅を担保にして毎月は利息だけを払い、元金は亡くなったときに清算する借り方です。日本では住宅金融支援機構が保険を付ける【リ・バース60】が代表的で、条件が公表されています。融資限度額は担保評価額の50%または60%、抵当権は第1順位、そして生活資金には使えません。公表条件をそのまま確認します。
返し方が普通の住宅ローンと逆になっている
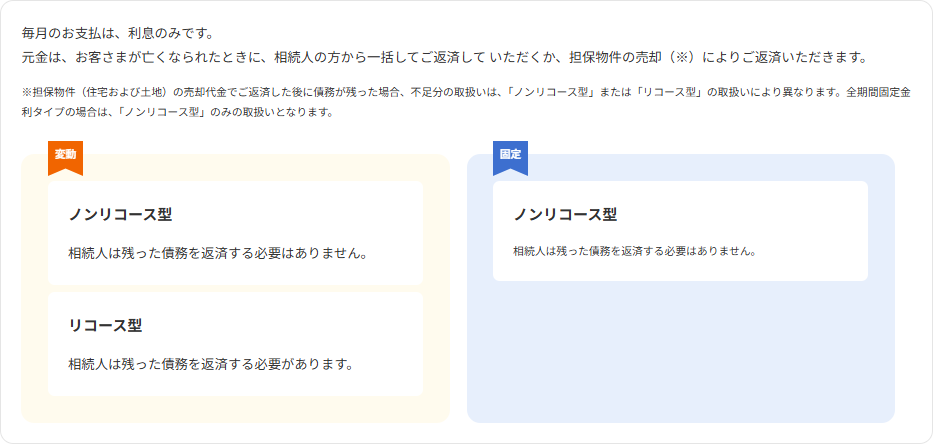
機構の説明は明快です。「毎月のお支払は、利息のみです。元金は、お客さまが亡くなられたときに、相続人の方から一括してご返済していただくか、担保物件の売却によりご返済いただきます」。元利均等で毎月少しずつ元金が減る住宅ローンとは、お金の流れが逆になります。
売却代金で足りなかったときの扱いが2種類あります。ノンリコース型は「相続人は残った債務を返済する必要はありません」、リコース型は「相続人は残った債務を返済する必要があります」。機構は、全期間固定金利タイプの場合はノンリコース型のみの取扱いになるとしています。ここが家族に残るものを左右する分かれ目です。
総返済額は住宅ローンより多くなる
機構は注意事項で「【リ・バース60】の返済期間と一般的な住宅ローン(元利均等返済)の返済期間が同じ場合は、金利が同じでも【リ・バース60】の方が総返済額(元金+利息)が多くなります」と明記しています。元金が減らないまま利息がかかり続けるためです。毎月の負担が軽いことと、総額が安いことは別だと分かります。
借りられる額は担保評価額の50%または60%
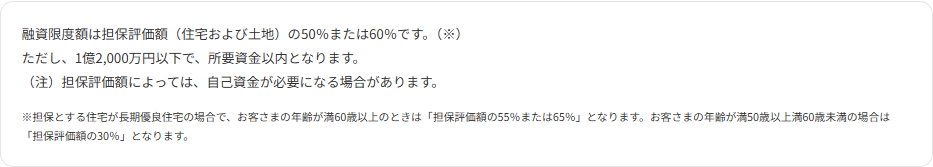
| 条件 | 担保評価額に対する割合 |
|---|---|
| 満60歳以上(標準) | 50%または60% |
| 満60歳以上・担保が長期優良住宅 | 55%または65% |
| 満50歳以上満60歳未満 | 30% |
| 上限 | 1億2,000万円以下、かつ所要資金以内 |
割合は担保評価額に対してかかるため、評価が伸びなければ借入額も伸びません。機構は「担保評価額によっては、自己資金が必要になる場合があります」とも書いています。評価額の考え方は不動産の評価額は4つあるで整理しています。
使いみちは5つに限られ、生活資金には使えない
図:機構が挙げる5つの資金使途
①建設・購入
本人が居住する住宅の建設資金または購入資金。
②リフォーム
住宅のリフォーム資金。
③借換え
住宅ローンの借換資金。毎月の返済を利息だけにしたいときの使い道です。
④入居一時金
サービス付き高齢者向け住宅の入居一時金。この場合の担保は住替え前の住宅および土地になります。
⑤子世帯などの住宅取得
子世帯などが居住する住宅の取得資金を借り入れるための資金。担保は親世帯の物件です。
機構は注意事項で「生活資金にはご利用いただけません」「投資用物件の取得資金にはご利用いただけません」と明記し、さらに融資の対象となったセカンドハウスを第三者に賃貸することはできないとしています。老後の生活費を毎月受け取る仕組みを想像して申し込むと、入口で行き止まりになります。
申込みの条件は年齢・返済負担率・カウンセリングの3つ
| 項目 | 内容 |
|---|---|
| 年齢 | 借入申込日現在で満60歳以上(満50歳以上満60歳未満も利用可。融資限度額が異なる) |
| 返済負担率 | 年収400万円未満は30%以下、年収400万円以上は35%以下 |
| カウンセリング | 借入申込みにあたり取扱金融機関からカウンセリングを受けていること |
| 金利タイプ | 変動金利タイプ/固定金利期間選択タイプ/全期間固定金利タイプ |
| 融資終期 | 本人が亡くなられたとき(連帯債務者がいる場合は全員が亡くなられたとき) |
返済負担率は【リ・バース60】を含むすべての借入れの年間返済額・年間支払額の合計で判定されます。毎月払うのが利息だけでも、他の借入れがあればそこに乗ります。カウンセリングが条件に入っているのも、この商品の性質を示しています。
担保は第1順位。住宅ローンが残っていると順番が問題になる
機構は担保について「融資対象住宅および土地に対して、金融機関または住宅金融支援機構を抵当権者とする第1順位の抵当権を設定します」としています。さらに、対象住宅以外に所有する物件を3物件まで共同担保にでき、その担保にも第1順位の抵当権を設定すると書かれています。共同担保の評価額は担保評価額に加算できます。
つまり、住宅ローンが残っている自宅では、先順位の抵当権を外さないかぎり成立しません。使いみちの③に住宅ローンの借換資金が入っているのはこのためです。順位の意味と動かし方は抵当権の順位は変えられる?にまとめています。
図:申込みまでに確認する順番
1
自宅に住宅ローンが残っていないか、登記事項証明書の乙区で確認します。残っていれば借換えとして組めるかを金融機関に相談します。
2
資金の使いみちが5つのどれかに当たるかを確かめます。生活資金や投資用物件の取得は対象外です。
3
対象住宅が新耐震基準相当の耐震性を有し、法令を遵守した建築物であることを検査済証等で確認します。
4
ノンリコース型とリコース型のどちらを選ぶかを、相続人と話したうえで決めます。全期間固定金利タイプはノンリコース型のみです。
5
取扱金融機関でカウンセリングを受けて申し込みます。申込窓口は機構ではなく金融機関で、金利や商品性は金融機関により異なります。
金融機関で変わるところと、変わらないところ
【リ・バース60】は機構の商品名ですが、申込窓口は金融機関です。機構は「金利、ご利用条件などの取扱いは金融機関により異なる場合があります」としたうえで、どの項目が機関ごとに違うのかを明示しています。
| 項目 | 取扱い |
|---|---|
| お借入金利 | 金融機関により異なる |
| 融資手数料 | 金融機関により異なる |
| 保証人 | 金融機関ごとに異なる(機構については必要なし) |
| 融資対象住宅 | 新耐震基準相当の耐震性を有し、法令を遵守した建築物であること(検査済証等で確認) |
| 火災保険 | 融資期間中は担保設定した住宅について加入が必要 |
| 審査 | 金融機関と住宅金融支援機構の両方の審査がある |
耐震性の要件は、使いみちが入居一時金または子世帯等が居住する住宅の取得資金の場合を除いて課されます。古い自宅をそのまま担保にできるとは限らないため、検査済証の有無を先に確かめておくと手戻りが減ります。
売却で清算するときの税金にも触れられています。機構は「担保物件を売却する場合、売買代金が当該物件の当初取得価格を上回ったときは、売却益分について、譲渡所得が発生し、所得税等が課税される可能性があります」として、税務署や税理士への相談を案内しています。相続人が売却して清算する場面まで含めて考える必要があります。
よくある質問
リバースモーゲージとは何ですか
自宅を担保に借り入れ、毎月は利息のみを支払い、元金は本人が亡くなったときに相続人の一括返済または担保物件の売却で清算する借り方です。住宅金融支援機構が保険を付ける【リ・バース60】では、融資終期は本人が亡くなられたとき(連帯債務者がいる場合は全員が亡くなられたとき)とされています。
何歳から使えますか
借入申込日現在で満60歳以上が標準です。満50歳以上満60歳未満でも利用できますが、この場合の融資限度額は担保評価額の30%になります。
いくら借りられますか
担保評価額の50%または60%で、1億2,000万円以下かつ所要資金以内です。担保が長期優良住宅で満60歳以上の場合は55%または65%になります。
生活費に使えますか
使えません。機構は「生活資金にはご利用いただけません」と明記しています。使いみちは住宅の建設・購入、リフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金、子世帯などが居住する住宅の取得資金の5つです。
相続人に借金が残りますか
型によります。ノンリコース型では相続人は残った債務を返済する必要がありません。リコース型では返済する必要があります。全期間固定金利タイプはノンリコース型のみの取扱いです。
火災保険は必要ですか
必要です。機構は「融資期間中は、担保設定した住宅について火災保険のご加入が必要です」としています。保証人の要否と融資手数料は金融機関ごとに異なります。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング