投資用物件を担保に賢く資金調達!不動産担保ローン徹底ガイド
不動産担保ローンとは?仕組みと不動産投資との関係 担保ローンと無担保ローンの違い 不動産担保ローンとは、所有する不動産を担保に入れて資金を借り入れるローンのことです。無担保ローンとは異なり、貸し手は不動産という現物資産を...
 アパートローン
不動産担保ローンとは?仕組みと不動産投資との関係 担保ローンと無担保ローンの違い 不動産担保ローンとは、所有する不動産を担保に入れて資金を借り入れるローンのことです。無担保ローンとは異なり、貸し手は不動産という現物資産を...
 アパートローン
を借りる先を、大手都市銀行・地方銀行・信託銀行・信用金庫・政府系金融機関・ノンバンクの6区分で比べました。金利帯は区分ごとに公表されている水準が違う一方、審査基準はどの金融機関も公表していません。「審査が甘い金融機関」を名指しできる資料は無いため、この記事では区分ごとの金利帯・対応エリア・向く物件の条件で整理しています。自己資金の要求が小さい借入れほど自己資本利回りが上がる関係と、申し込む順番の決め方もあわせて確認します。
 アパートローン
・マンションローン・不動産投資ローンを金融機関別で最新金利・審査難易度・借入条件で比較しています。 アパートローン比較 ※金利は、最新金利の掲載を心がけておりますが、アパートローンの場合はウェブサイト上に開...
 アパートローン
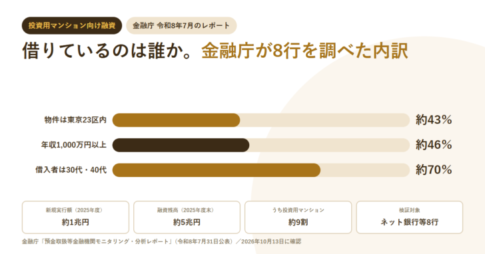
不動産投資ローン(投資用不動産向け融資)の実態は、金融庁が2026年7月31日に公表した「預金取扱等金融機関モニタリング・分析レポート」で確認できます。ネット銀行等の投資用不動産向け融資は新規実行額が2025年度に約1兆円、融資残高は同年度末で約5兆円、うち投資用マンション向けが新規実行額・残高とも約9割です。検証対象は楽天銀行、住信SBIネット銀行、auじぶん銀行、イオン銀行、ソニー銀行、大和ネクスト銀行、UI銀行、オリックス銀行の8行。投資物件の所在地は東京都23区内が約43%で1都3県では約60%、大阪府が約18%。借入者は30代・40代がそれぞれ約35%で合計約70%、20代が約16%、年収1,000万円以上が約46%です。1件当たりの融資額は2022年度に1,500万〜2,000万円と2,000万〜2,500万円がそれぞれ約28%でしたが、2025年度は2,000万〜2,500万円が約29%で最多、次いで2,500万〜3,000万円が約21%へ大型化しています。金融庁は2026年のモニタリングで、金利変動リスクの顧客への説明態勢も検証の対象に加えました。
 アパートローン
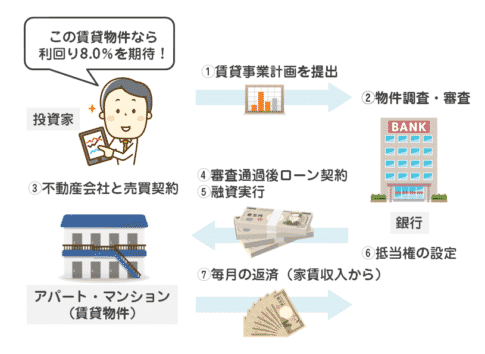
このような質問は少なくありません。今回は、アパートローンについて解説します。 アパートローン比較/ アパートローン比較をもっと見る アパートローンとは? アパートローンとは アパートやマンション等の収益物件(投資用物件)...
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング