中央リテールの不動産担保ローンについて調べている方へ、まず現在の状況をお伝えします。この会社は金融庁の登録貸金業者情報検索サービスで検索しても該当がなく、公式サイトのドメインも名前解決できません。申し込みの窓口が確認できない状態です。事実として確かめられたことと、確かめられなかったことを分けて書きます。
先に結論
- 金融庁の登録貸金業者情報検索サービスで「中央リテール」を商号に指定して検索した結果は0件でした。
- 同じ方法でアイフル株式会社を検索すると1件が表示されるため、検索の仕組み自体は正しく動いています。
- 公式サイトとして使われていたドメインは、パブリックDNSで名前解決できません。
- 貸金業は登録がなければ営めません(貸金業法3条1項)。いま新規に申し込める商品としては扱えません。
- 会社がどうなったのかを示す公式の告知は見つけられませんでした。「廃業した」と断定はしません。
登録貸金業者の検索結果は0件だった
貸金業を営むには登録が要ります。貸金業法3条1項は、貸金業を営もうとする者は、二以上の都道府県の区域内に営業所等を設置する場合は内閣総理大臣の、一の都道府県の区域内のみの場合はその都道府県知事の登録を受けなければならないと定めています。
その登録の有無は、金融庁が運営する登録貸金業者情報検索サービスで誰でも確認できます。商号の欄に「中央リテール」と入れて検索した結果がこちらです。
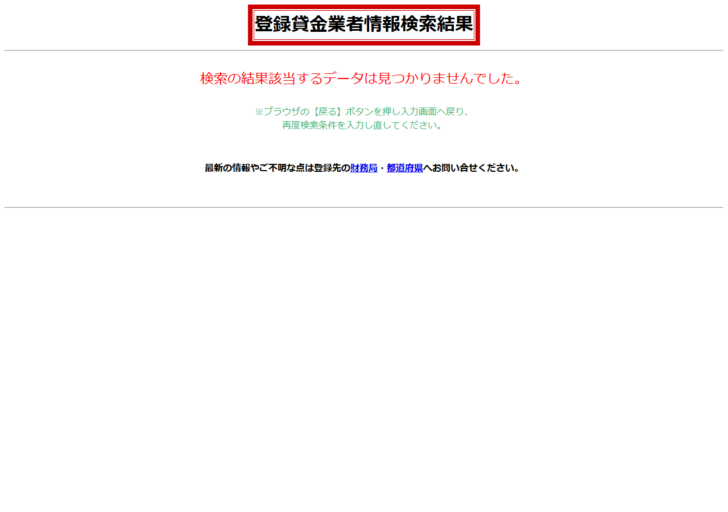
「検索の結果該当するデータは見つかりませんでした。」と表示されます。ただし、0件という結果だけでは検索の仕組みがうまく動いていない可能性を否定できません。そこで、現在も営業していることが明らかな会社で同じ操作をしました。
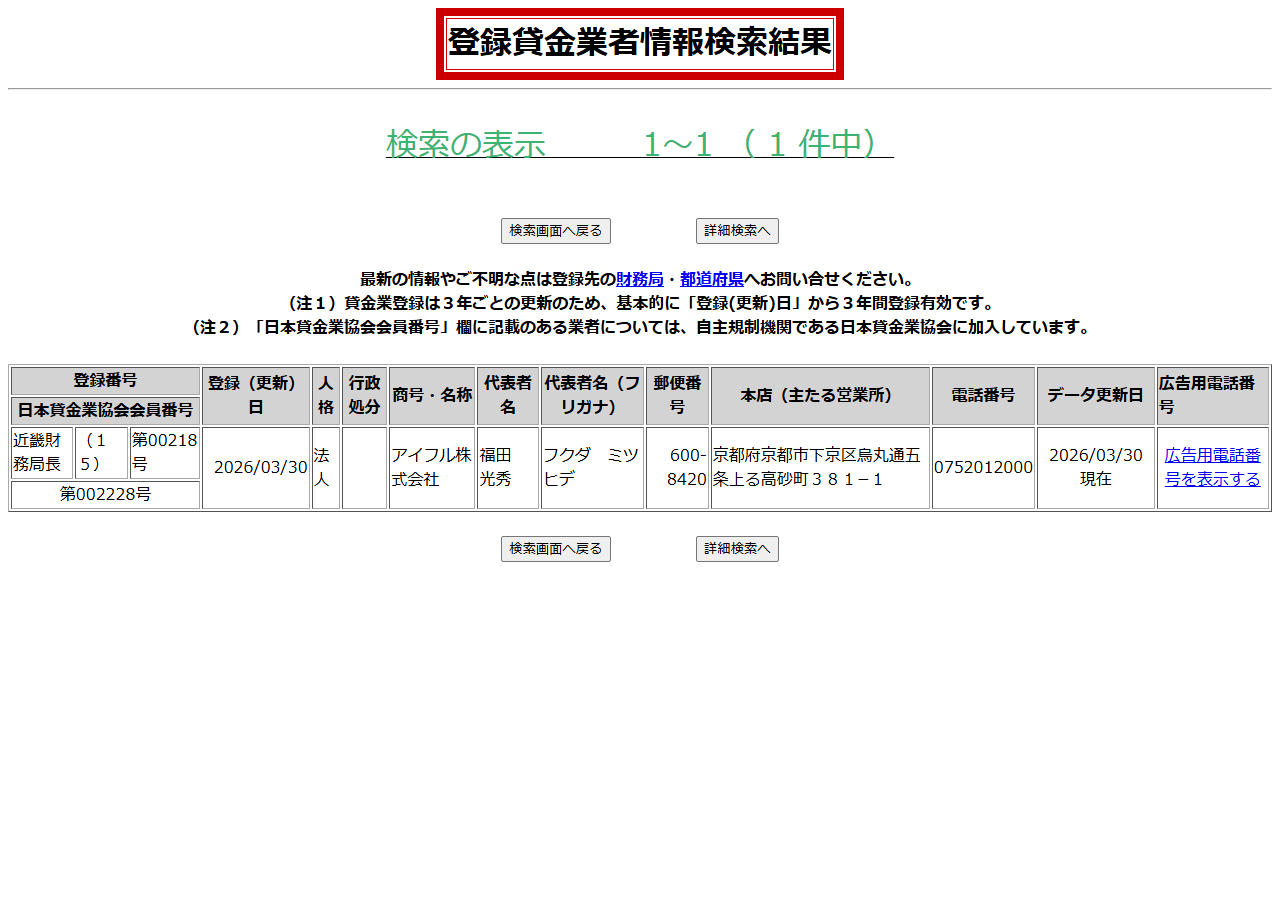
アイフル株式会社は1件が表示され、登録番号や登録(更新)日まで読み取れます。同じ手順で中央リテールだけが0件になる、というのが今回の確認結果です。
検索画面には「貸金業登録は3年ごとの更新のため、基本的に『登録(更新)日』から3年間登録有効です」という注記があります。登録が切れれば検索結果から外れます。0件という表示は、現時点で有効な登録が見当たらないことを意味します。
公式サイトのドメインが名前解決しない
もうひとつの確認です。以前この会社の公式サイトとして使われていたドメインに接続しようとすると、サーバーに届く前の段階で止まります。パブリックDNS(8.8.8.8)に問い合わせても、対象のドメインは存在しないという応答でした。
| 確認したこと | 方法 | 結果 |
|---|---|---|
| 貸金業の登録 | 金融庁 登録貸金業者情報検索サービス(商号=中央リテール) | 該当データなし(0件) |
| 検索の仕組みの確認 | 同サービス(商号=アイフル) | 1件表示。仕組みは正常 |
| 公式サイト | パブリックDNS(8.8.8.8)への問い合わせ | 名前解決できず |
| 廃業・事業譲渡の告知 | 公開情報の確認 | 見つけられなかった |
登録が確認できず、窓口となるサイトにも到達できない。この2つが重なっている以上、このページを見て申し込みに進むことはできません。電話番号や住所が載っている第三者のページを見かけても、そこが現在も受付をしているかどうかは別問題です。
「登録がない相手から借りない」がなぜ大事か
登録の有無は、単なる手続きの話ではありません。貸金業法は登録した業者に対して、契約前後の書面交付、上限金利、取立て行為の規制、帳簿の備付けといった義務を課しています。登録のない相手はこれらの義務の外にいます。
| 場面 | 義務の内容 |
|---|---|
| 契約の前 | 貸付けの条件を記載した書面の交付(貸金業法16条の2) |
| 契約のとき | 契約内容を明らかにする書面の交付(同17条) |
| 返済のたび | 受取証書の交付(同18条) |
| 記録 | 帳簿の備付けと、債務者からの請求に応じた閲覧・謄写(同19条・19条の2) |
書面の中身についてはビジネスローンで受け取る書面は3つあるで整理しています。契約書が出てこない、受取証書をくれない、という相手は、それだけで危険だと判断してかまいません。
いま不動産担保ローンを探しているなら
担保にできる不動産があるなら、選択肢は残っています。確認の順番としては、まず金融庁の登録貸金業者情報検索サービスで相手の登録を確かめ、次に担保に入れる条件を読む、という流れが安全です。
登録の確認は難しくありません。金融庁の検索画面には商号を入れる欄があり、社名の一部だけでも調べられます。表示された結果の「登録番号」には、近畿財務局長、東京都知事といった登録先と、括弧内の更新回数が並びます。更新回数が多いほど長く登録を続けてきたことになり、そこも判断の材料になります。広告に登録番号が書かれているなら、その番号で引いてみて、表示された商号が広告と一致するかを見てください。番号と商号が食い違う広告は、その時点で外してかまいません。
もうひとつ、検索結果には「行政処分」の欄があります。処分を受けた履歴があればここに出ます。金利や限度額の条件が良く見えても、この欄に記載がある相手は、条件以前の問題として扱いを分けて考えたほうがよいでしょう。
担保として何がどこまで押さえられるのかは抵当権とは?民法369条が定める「占有を移さない担保」に、返済が滞ったときに起きることは不動産担保ローンを返済できないとどうなる?にまとめました。借りる前に出口を知っておくほうが、条件の良し悪しを判断しやすくなります。
参考:このページに掲載している条件
以下は、当サイトの商品データに登録されている中央リテール不動産担保ローンの条件です。現在申し込めることを示すものではありません。過去にどのような条件の商品だったかを確認する目的で残しています。
中央リテール不動産担保ローン
中央リテール不動産担保ローンとは
 中央リテール不動産担保ローンは、中央リテール株式会社が提供している法人・個人向けの不動産担保ローンです。中央リテール株式会社はおまとめローン、ビジネスローン、不動産担保ローン、証券担保ローン、リフォームローンなど幅広いローン商品を取り合うノンバンクです。運営歴は14年以上あり、信頼性の高い会社です。
法人、個人事業主の方は、借入資金は運転資金、つなぎ資金、起業資金、設備投資、仕入資金、従業員の給与支払い資金、納税資金など事業性資金の資金調達に利用することができます。個人の方は、事業性資金を除いてプライベート資金に自由に利用することができます。借り換え利用・おまとめ利用も可能です。
中央リテール不動産担保ローンの大きな特徴は「14年の運営歴を誇る不動産担保ローン専門の会社」「最短4日での融資が可能」「上限金利が9.8%という低金利」「最長10年の借入が可能」「最大3000万円までの借入が可能」という点が挙げられます。
不動産担保ローンがメインの商品ではない会社ですので、最大3000万円、最長10年と比較的小規模な資金需要のめたの不動産担保ローンとなっています。上限金利が10%を切る低金利であることはおすすめできる点です。
中央リテール不動産担保ローン商品概要
| 金融機関名 | 株式会社ディ・ティ・エスインベストメント |
| 本社所在地 | 東京都 |
| プラン名 | 有担保おまとめローン |
| 下限金利 | 6.80% |
| 上限金利 | 15.00% |
| 事務手数料(税込) | - |
| 融資金額最大 | 2,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 最短3日 |
| 最長返済期間 | 180ヶ月 |
| 申込み可能エリア | 全国 |
金利
| 下限金利 | 6.80% |
| 上限金利 | 15.00% |
| 金利タイプ | 固定金利 |
借入限度額
| 融資金額最低 | 100万円 |
| 融資金額最大 | 2,000万円 |
| 担保掛目最大 | - |
申込可能年齢
| 申込み可能年齢 | - |
申込可能エリア
| 申込み可能エリア | 全国 |
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| 廃業したのかどうか | 公式の告知を見つけられなかった。登録が切れた理由は特定できていない |
| 事業や債権の承継先 | 承継があったのかどうかを示す資料を確認できなかった |
| 既存の借入れの扱い | 返済中の方がどこへ連絡すべきかは、この記事では確認できなかった |
| 登録が外れた時期 | 検索サービスは現在の登録を表示するもので、いつ外れたかは分からない |
返済中の契約がある方は、手元の契約書に記載された連絡先と、登記されている抵当権者の名義を確認してください。債権が第三者へ移っていれば、請求してくる相手が変わります。心当たりのない会社から連絡が来た場合は、契約書と照らし合わせたうえで、必要なら専門家に相談してください。
まとめ
中央リテールの不動産担保ローンは、金融庁の登録貸金業者情報検索サービスで商号を指定して検索しても該当がなく、公式サイトのドメインも名前解決できません。同じ手順で他社を検索すると結果が表示されるため、検索の仕組みの問題ではありません。
会社がどうなったのかを示す公式の告知は見つけられませんでした。そのため、このページでは廃業と断定せず、「現在、登録と窓口が確認できない」という事実までを書いています。いずれにしても、新規の申し込み先としては選べません。
不動産担保ローンを探すときは、金利や限度額の前に、相手が登録貸金業者かどうかを確かめてください。検索は無料で、その場で終わります。
この記事で参照した一次情報
- 金融庁「登録貸金業者情報検索サービス」 https://clearing.fsa.go.jp/kashikin/(商号「中央リテール」で0件、商号「アイフル」で1件、貸金業登録は3年ごとの更新であるという注記)
- e-Gov法令検索「貸金業法」 https://laws.e-gov.go.jp/law/358AC1000000032(第3条 登録、第16条の2・第17条・第18条の書面交付、第19条・第19条の2の帳簿)
登録の有無とドメインの状態は2026年9月26日に確認したものです。登録は更新や新規申請で変わることがあります。最新の状況は金融庁の検索サービスでご確認ください。この記事は個別の取引についての助言ではありません。
中央リテール不動産担保ローン

良い点
- 14年の運営歴を誇る不動産担保ローン専門の会社
- 最短4日での融資が可能
- 上限金利が9.8%という低金利
悪い点
- 中小企業であること
- 下限金利が高めの設定
- 最大3000万円までの融資と少額設定
- 最長10年の借入と短めの融資期間設定




 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング