
不動産担保ローンの説明は、たいてい「不動産を担保にお金を借りる」の一行で終わります。しかし実際に効いてくるのは、担保として設定する抵当権が民法でどう定義されているかです。「占有を移転しないで」「他の債権者に先立って」という2つの言葉に、この商品の性質がほとんど入っています。条文から順に読み解いて、仕組みと限界を整理します。
民法369条1項は、抵当権者を「債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する」者と定義しています。
占有を移転しないので、担保に入れた建物に住み続け、事業所として使い続けられます。質権と違って物を預ける必要がありません。
土地と建物は別個の不動産です。370条は「抵当地の上に存する建物を除き」と書いており、土地だけに抵当権を設定しても、上に建つ建物には及びません。
その結果として用意されているのが388条の法定地上権です。土地と建物が同一所有者で、どちらかに抵当権が設定され、実行で所有者が分かれたときは、その建物について地上権が設定されたものとみなされます。
売っても足りなかった分は消えません。394条は、抵当権者は抵当不動産の代価から弁済を受けない部分についてのみ他の財産から弁済を受けられるとしています。担保割れした残りは一般債権として残ります。
民法369条が定める「抵当権」の中身
不動産担保ローンという名前の法律用語はありません。実体は、貸付けの担保として不動産に抵当権(または根抵当権)を設定する取引です。その抵当権の定義が民法369条です。
第三百六十九条 抵当権者は、債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する。
2 地上権及び永小作権も、抵当権の目的とすることができる。この場合においては、この章の規定を準用する。
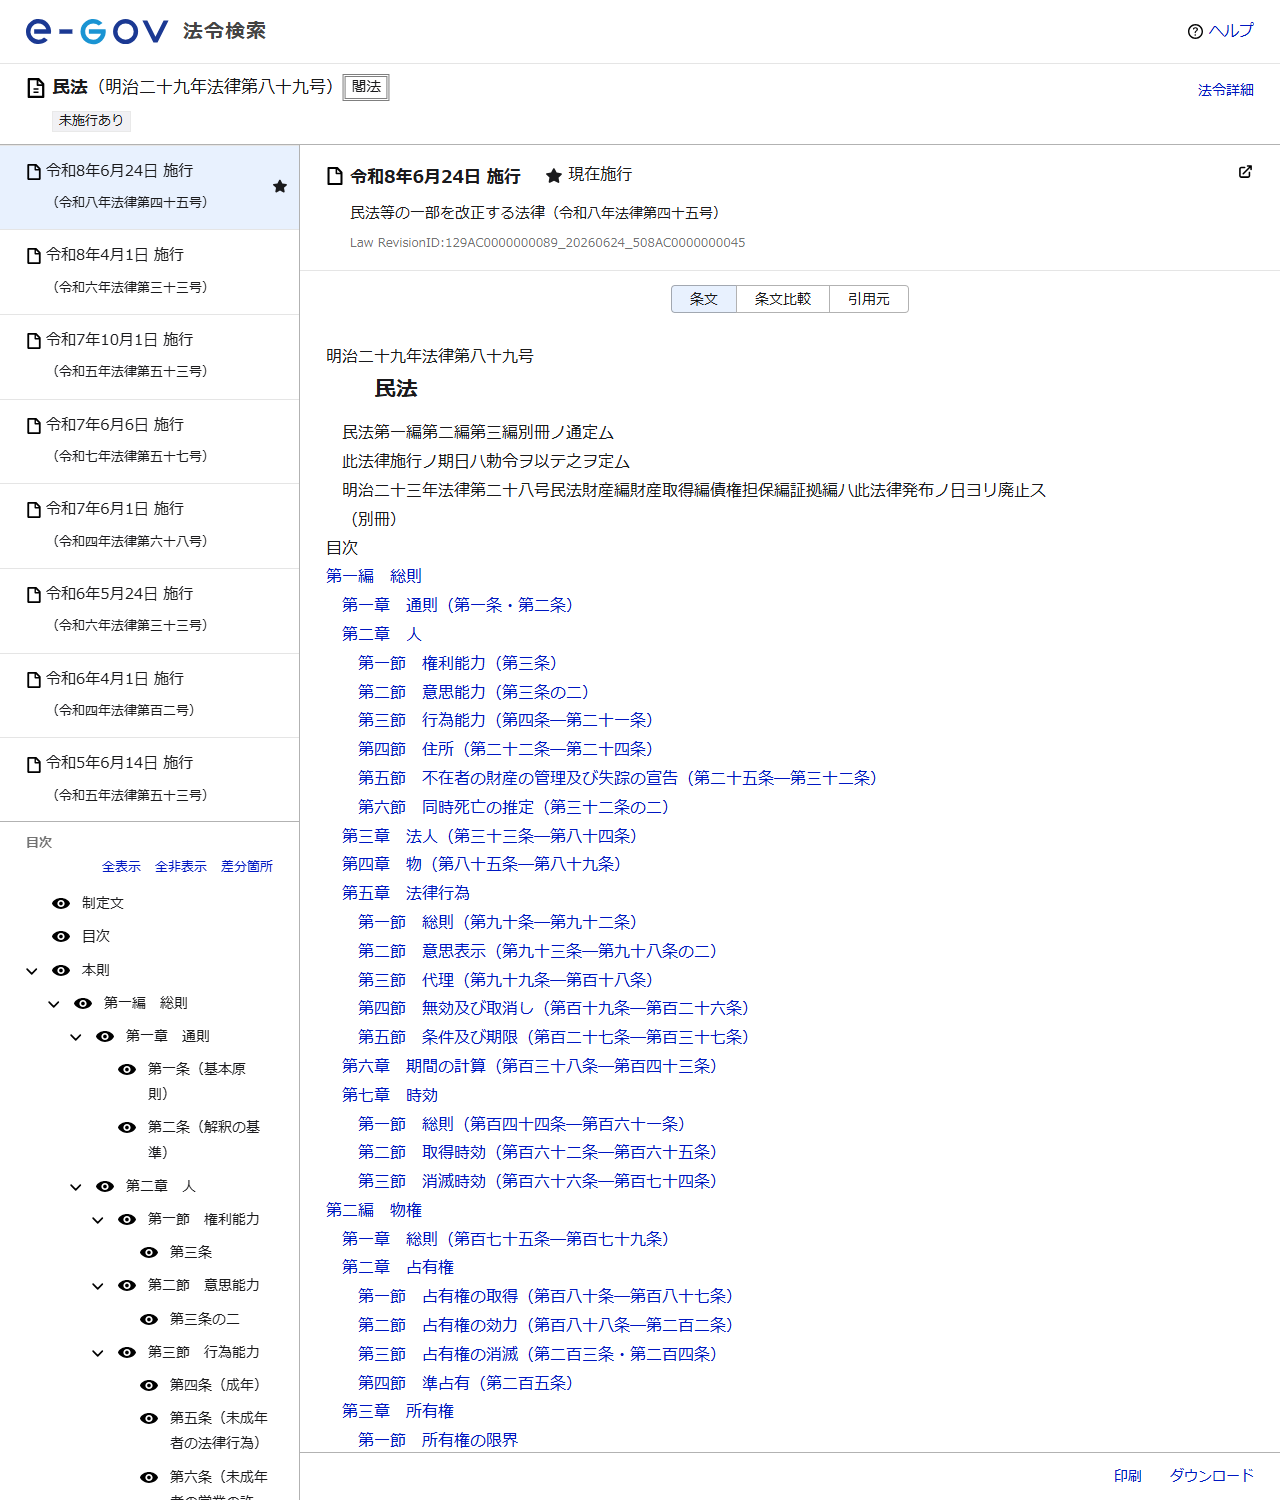
短い条文ですが、商品性を決める要素が3つ入っています。
369条1項から読み取れる3つの性質
占有を移転しない
担保に入れても使い続けられます。自宅なら住み続け、工場なら稼働させたまま。質権のように物を引き渡す必要がありません。
債務者又は第三者
借りる本人の不動産でなくてもかまいません。第三者が自分の不動産を提供する形を物上保証といいます。
他の債権者に先立って
優先弁済権です。無担保の債権者より先に、売却代金から回収できます。これが金利の低さにつながります。
第三者の不動産を担保にする場合の条件は親名義の不動産を担保にできるかでまとめています。共有名義や成年後見が絡むと、必要な同意が変わります。
抵当権の効力はどこまで及ぶか
370条は効力の及ぶ範囲を定めています。原則は、抵当不動産に付加して一体となっている物に及ぶ、です。ただし大きな例外が条文の冒頭に置かれています。
第三百七十条 抵当権は、抵当地の上に存する建物を除き、その目的である不動産(以下「抵当不動産」という。)に付加して一体となっている物に及ぶ。ただし、設定行為に別段の定めがある場合及び債務者の行為について第四百二十四条第三項に規定する詐害行為取消請求をすることができる場合は、この限りでない。
「抵当地の上に存する建物を除き」というのは、日本の法律が土地と建物を別個の不動産として扱っていることの表れです。土地に抵当権を設定しても、その上の建物には及びません。逆もまた同じです。両方を担保に入れるなら、土地と建物それぞれに設定します。
371条は、担保する債権について不履行があったときは、その後に生じた抵当不動産の果実に及ぶとしています。果実には賃料が含まれます。延滞が起きるまでは賃料を受け取り続けられますが、延滞後は賃料にも効力が及びます。
| 対象 | 及ぶか | 根拠 |
|---|---|---|
| 抵当不動産に付加して一体となっている物 | 及ぶ | 370条本文 |
| 抵当地の上に存する建物 | 及ばない | 370条の括弧書き |
| 設定行為に別段の定めがあるもの | 定めによる | 370条ただし書 |
| 不履行後に生じた果実(賃料など) | 及ぶ | 371条 |
| 不履行前の果実 | 及ばない | 371条の反対解釈 |
土地と建物が分かれると法定地上権が立つ
土地と建物が別の不動産である以上、競売で所有者が分かれることがあります。そのとき建物に敷地利用権がないと、建物を壊すしかなくなります。これを避けるのが388条です。
第三百八十八条 土地及びその上に存する建物が同一の所有者に属する場合において、その土地又は建物につき抵当権が設定され、その実行により所有者を異にするに至ったときは、その建物について、地上権が設定されたものとみなす。この場合において、地代は、当事者の請求により、裁判所が定める。
条件は3つです。抵当権の設定時に土地と建物が同一の所有者に属していること、土地または建物に抵当権が設定されたこと、実行により所有者が分かれたこと。これを満たすと、建物のために地上権が設定されたものとみなされます。地代は当事者の請求により裁判所が定めます。
貸す側から見ると、法定地上権が立つ土地は売りにくくなります。土地だけを担保に入れようとすると評価が下がるのはこのためです。389条は、抵当権の設定後に抵当地へ建物が築造されたときは、抵当権者が土地とともにその建物を競売できるとしつつ、優先権は土地の代価についてのみ行使できると定めています。
すでに他社の抵当権が付いている不動産に、2番目として設定することもできます。順位の決まり方と、1番が根抵当権だった場合に枠が極度額で埋まる理由は第二抵当権(2番抵当)とはで扱っています。
売っても足りなかった分はどうなるか
担保があるから返済できなければ終わり、ではありません。394条が残りの扱いを定めています。
第三百九十四条 抵当権者は、抵当不動産の代価から弁済を受けない債権の部分についてのみ、他の財産から弁済を受けることができる。
裏を返せば、抵当不動産の代価で足りなかった部分は、他の財産から回収できます。不動産を手放したうえに残債が残る状態は、条文どおりの結果です。借りる前に、売却想定額と借入額の差を見ておく必要があります。
395条は、抵当権者に対抗できない賃貸借で建物を使用する者について、競売の買受人の買受けの時から6か月を経過するまでは建物を引き渡すことを要しないとしています。賃借人がいる物件を担保に入れる場合、この6か月が買い手の判断に影響します。
住宅ローンとは何が違うのか
同じ「不動産に抵当権を設定する借入れ」でも、住宅ローンとは設計が違います。違いは資金使途と、そこから派生する制度の扱いに出ます。
| 項目 | 不動産担保ローン | 住宅ローン |
|---|---|---|
| 資金使途 | 原則自由(事業資金、借換え、納税など)。商品によって制限あり | 住宅の新築・取得・増改築に限定 |
| 担保にする物件 | すでに所有している不動産 | 購入する住宅そのもの |
| 抵当権設定の登録免許税 | 債権金額の1,000分の4 | 要件を満たせば租税特別措置法75条で1,000分の1 |
| 借りられる額の決まり方 | 担保評価に掛目を掛けた額が上限の目安 | 物件価格と返済負担率が中心 |
| 金利 | 無担保のビジネスローンより低く、住宅ローンより高い水準になりやすい | 政策の影響を受けて低い水準 |
登録免許税の軽減が使えるかどうかは、金額が大きいほど効きます。条件と計算は抵当権設定費用はいくらかで条文と税額表から整理しました。
いくら借りられるかは「掛目」で決まる
担保評価額の満額を貸す金融機関はありません。売却に時間がかかること、価格が動くこと、競売になれば市場価格より低くなることを織り込むためです。評価額に掛ける率を掛目と呼びます。
借入可能額が決まるまでの流れ
- 担保評価額を出す
金融機関が独自の基準で評価します。公示地価や路線価、取引事例、収益還元などを組み合わせる方法が一般的です。 - 掛目を掛ける
評価額に一定率を掛けます。率は金融機関と物件の種類で変わり、公表していないところが多数です。 - 先順位の債権を引く
すでに抵当権が付いているなら、その残債を差し引いた枠が残りです。1番が根抵当権なら極度額の分が埋まります。 - 返済能力と突き合わせる
担保があっても、返済原資がなければ貸せません。担保評価と返済能力の低いほうが上限になります。 - 諸費用を引いて手取りを出す
登録免許税、印紙税、司法書士報酬、事務手数料を引いた額が実際に使える金額です。
現地調査で何を見られるかは不動産担保ローンの現地調査では何を見るのかにまとめています。書類と現況の照合が中心で、先に自分で取れる登記資料もあります。
市場全体の大きさは公的統計で確かめられる
個別商品の条件は各社の公表資料で見るとして、市場の大きさは日本銀行の統計で追えます。「貸出先別貸出金」は四半期調査で、不動産業向けを含む業種別の貸出金が公表されています。
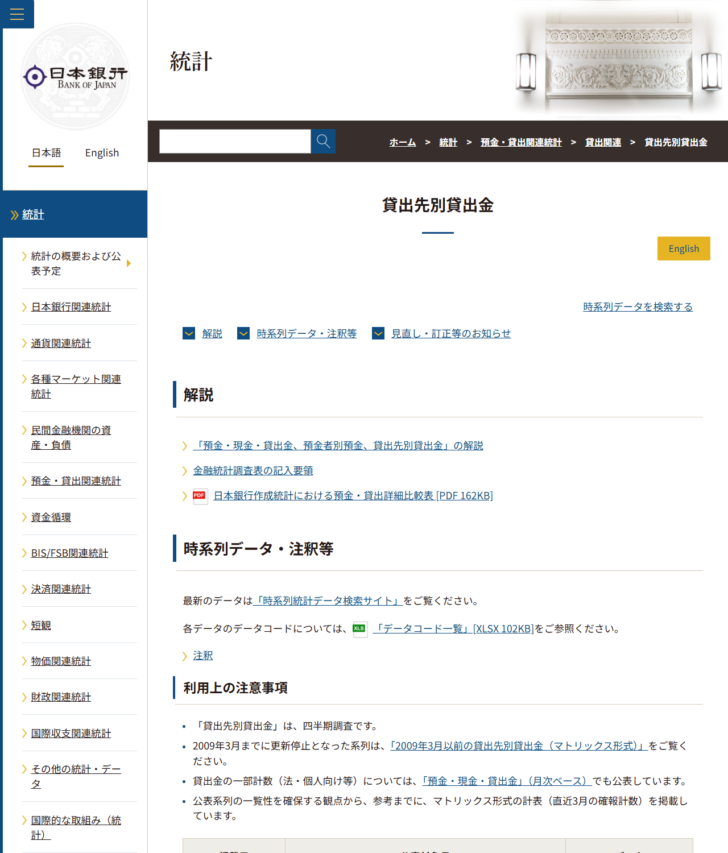
同ページは、最新のデータは時系列統計データ検索サイトで見るよう案内しており、各データのデータコード一覧も置かれています。記事や営業資料で「不動産向け融資が増えている」と言われたときは、ここで原数値に当たれます。貸出金の一部計数は「預金・現金・貸出金」の月次ベースでも公表されています。
よくある質問
- 担保に入れた家に住み続けられますか。
- 住み続けられます。民法369条1項が「占有を移転しないで」担保に供した不動産と定義しているためです。質権のように物を引き渡す必要はありません。
- 土地だけを担保に入れると、上の建物も取られますか。
- 民法370条は「抵当地の上に存する建物を除き」と定めているので、土地の抵当権は上の建物には及びません。ただし389条により、設定後に築造された建物は土地とともに競売できるとされています(優先権は土地の代価のみ)。
- 賃貸中の物件でも担保にできますか。
- できます。371条により、担保する債権について不履行があったときは、その後に生じた果実(賃料を含む)に抵当権の効力が及びます。不履行がなければ賃料は従来どおり受け取れます。
- 家族名義の不動産でも使えますか。
- 369条1項は「債務者又は第三者が」担保に供した不動産としているので、第三者の不動産でも設定できます。これを物上保証といいます。所有者本人の同意が必要です。
- 売却しても返しきれなかったらどうなりますか。
- 残った部分は消えません。394条は、抵当権者が抵当不動産の代価から弁済を受けない債権の部分についてのみ他の財産から弁済を受けられると定めています。
- 土地と建物の所有者が分かれたら建物は壊すのですか。
- 壊しません。388条により、設定時に同一所有者であったものが実行で分かれた場合は、その建物について地上権が設定されたものとみなされます。地代は当事者の請求により裁判所が定めます。
- いくらまで借りられますか。
- 担保評価額に掛目を掛け、先順位の債権を差し引いた額が枠の目安です。掛目を公表している金融機関は多くありません。返済能力の審査も別に行われるため、担保だけでは決まりません。
- 抵当権と根抵当権はどちらになりますか。
- 商品によります。特定の債権を担保するのが抵当権、一定の範囲の債権を極度額まで担保するのが根抵当権です。登録免許税の課税標準は、抵当権が債権金額、根抵当権が極度金額です。
この記事が参照した一次情報
- e-Gov法令検索「民法」(明治二十九年法律第八十九号)第369条・第370条・第371条・第388条・第389条・第394条・第395条
https://laws.e-gov.go.jp/law/129AC0000000089 - 日本銀行「貸出先別貸出金」
https://www.boj.or.jp/statistics/dl/loan/ldo/index.htm


 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング