
「自宅があって、無職だけれども、お金が必要」という方も、少なくありません。不動産担保ローンは無職でも借りられるのでしょうか?不動産担保ローンと無職の借入について解説します。
不動産担保ローンは無職でも借りられるの?

結論
借りられる可能性はあります。
例
アイアイ不動産担保ローン

Q.今は休職中で、働いていないのですが無職でも不動産担保ローンでの借り入れ(融資)はできますか?
A.無職でも不動産担保ローンでご融資(借り入れ)は可能です。お客様のご都合により定職に付いていない場合や休職中であっても、不動産担保ローンをご利用いただいている方もいらっしゃいますし、仕事をはじめるまでの繋ぎでお借り入れをご希望される方もいらっしゃいますので、安心してご利用ください。
不動産の賃貸による収入などでのご返済も可能ですので、まずはお気軽にご相談いただければと思います。ご不明な部分もある時は微力ではございますが、お力添えができればと思っております。
株式会社ABCサニー
銀行の不動産担保ローンにしろ、ノンバンクの不動産担保ローンにしろ、安定した収入の無い資金需要者への不動産担保ローン融資実行は、不動産売却前提融資等の例外を除いてほぼ不可能です。しかし無職の方でも居住用不動産以外に、賃貸マンションや賃貸アパート、収益ビル等を所有していて安定した賃料・テナント料収入を得ている場合はこの限りではありません。安定した賃料収入があれば、無職で給与所得等が見込めない資金需要者であっても賃料収入を不動産担保ローンの返済原資として融資審査できます。無職という理由だけで不動産担保ローンを諦めず、まずはお気軽にお電話相談、インターネット相談してみては如何でしょうか
総合マネージメントサービス不動産担保ローン
Q.02 新規に事業を始めたいのですが、サラリーマンを辞めて現在無職でも大丈夫ですか?
事業計画に無理が無いと判断されましたら、可能です。まずはご相談下さい。
日宝
サラリーマンをやめて、新規に事業をはじめたいのですが。
事業計画に無理がなければ対象となります。是非ご相談ください。
ジェイ・エフ・シー不動産担保ローン
サラリーマンを辞めて現在無職です。
新規に事業をはじめるための資金を借りたいのですが…。ご予定の事業計画に無理がなければご融資の対象となります。是非ご相談ください。
転職して間もないのですが申込は可能ですか。
お申込時に安定した収入があれば審査可能ですので、お気軽にご相談ください。
その理由を説明します。
不動産担保ローンは無職でも借りられる理由

返済財源として「不動産担保」があるから、売却前提としての融資可能なノンバンクもある
「銀行」や「大手のノンバンク」の場合
不動産担保ローンといっても、「融資の一種」であることは間違えありません。
「融資」である以上、返済財源として「安定した収入」がないということは融資の審査は下りません。
例えば、東京スター銀行「スター不動産担保ローン」の場合
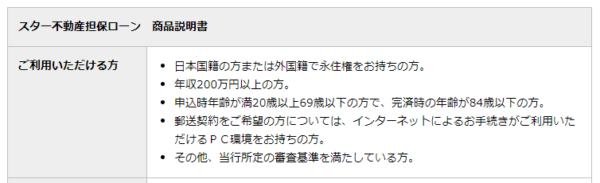
・日本国籍の方または外国籍で永住権をお持ちの方で国内居住の個人の方
・年収200万円以上の方
・申込時の年齢が満20歳以上69歳以下の方で、完済時の年齢が84歳以下の方
東京スター銀行「スター不動産担保ローンはどのような人が申し込みできますか?」
と、無職どころか、年収が200万円未満だと申し込むこともできません。
これが「融資」という形にこだわる銀行の厳しさと言っても過言ではありません。
しかし、中小企業規模のノンバンクの場合、きれいごとを言っていたら、お客さんが来てくれません。条件の良いお客さんは銀行不動産担保ローンに流れてしまうからです。
そのため、

と融資をしてくれるケースも少なくないのです。

「無職」の状況によっては不動産担保ローンも借りられる
「無職」と言っても、いろいろな状況が考えられます。
- 急に勤務先が倒産してしまって、次の職場が決まるまで「無職」
- 起業するために会社を辞めたので今は「無職」だが、会社を設立する予定
- 「無職」だが不動産の家賃収入がある
- 「無職」だが年金収入はある
- 「無職」だがそのほかの収入がある
- 働く予定も気力もない、収入もない「無職」
・・・
というケースが考えられます。
不動産担保ローンで借りられる可能性が高い「無職」
- 「無職」だが不動産の家賃収入がある
- 「無職」だが年金収入はある
- 「無職」だがそのほかの収入がある
不動産担保ローンで借りられる可能性が低い「無職」
- 急に勤務先が倒産してしまって、次の職場が決まるまで「無職」
- 起業するために会社を辞めたので今は「無職」だが、会社を設立する予定
不動産担保ローンで借りられる可能性が極めて低い「無職」
働く予定も気力もない、収入もない「無職」
「無職」で不動産担保ローンを借りるときの注意点
連帯保証人を求められる可能性も高い
「無職」で不動産担保ローンを貸してしまうと、困るのは不動産の担保価値が急落した場合です。この場合、担保である不動産を売却しても、融資額が回収できない可能性が出てきてしまうので、人的担保として「連帯保証人」を要求される可能性があります。
「連帯保証人」を要求されても、「無職」で借りようとしているのであれば致し方ないものと考えましょう。
借入額、掛け目がかなり小さくなる可能性が高い
一般的な不動産担保ローンの場合は、掛け目は70%が相場ですので
不動産の担保価値が3,000万円であれば、2,100万円の借り入れが可能
というケースが多くなります。
しかし、前述した通りで「無職」ということになると、不動産の担保価値が急落した、担保である不動産を売却しても、融資額が回収できない可能性が出てきてしまいます。
このリスクヘッジをしなければならないので
不動産の売却を促されるケースもある!
「無職」であっても、売却する気がないので「不動産担保ローン」を検討していると思われますが
不動産担保ローン会社には、不動産売却も行っている会社もあります。

と不動産売却を促されてしまう可能性もあります。売る気がない場合は、明確な意思表示が必要になります。
「無職」で不動産担保ローンを借りる方法
ノンバンクの不動産担保ローン会社にできるだけ問い合わせてみる
と考えて良いでしょう。
電話やメールで構いませんので、ノンバンクに「無職でも借りられるのか?」総当たりで問い合わせてみるのが手っ取り早い方法です。
ノンバンクと言っても、「無職」で貸してくれる不動産担保ローン会社は多くはないのです。
別の収入がある場合は、そのことを明確に伝える
不動産担保ローン会社に問い合わせる時に
電話やメールで構いませんので、ノンバンクに「無職でも借りられるのか?」総当たりで問い合わせてみるのが手っ取り早い方法です。問い合わせるときは、審査の判断に直結することを先に伝えると、可否の見当が早くつきます。
最初の問い合わせで伝えておくこと
- 年金・家賃・その他の収入の種類と年額(「無職」でも収入があるなら、それが返済原資になる)
- 無職になった理由と、収入が戻る見込みの時期(倒産・起業準備など一時的なものかどうか)
- 担保に出す不動産の所在地と名義(本人名義か、家族名義か)
- 住宅ローンなどの残債があるか、担保余力がどれくらいあるか
- 借りたい金額と使いみち
- 連帯保証人を用意できるか
- 売却は考えていない、という意思(売却を勧められる場合があるため)
ノンバンクと言っても、「無職」で貸してくれる不動産担保ローン会社は多くはないのです。
自宅を担保にお金を借りたいときの進み方
- 年金・家賃・その他の収入があるかを確認する。あるなら、その金額を返済原資として不動産担保ローンの相談ができる。
- 収入があるか、無職が一時的なものなら、ノンバンクの不動産担保ローンに収入の内容と無職の理由を伝えて相談する。銀行は年収条件で先に外れる(東京スター銀行は年収200万円以上)。
- 60歳以上で、使いみちが自宅の建て替え・リフォーム・住宅ローンの借換などの住宅関連なら、リ・バース60型のリバースモーゲージが候補になる。使いみちを広く取りたい場合は銀行独自型だが、対象エリアが限られる。
- 収入がゼロで、65歳以上の高齢者が属する低所得世帯なら、市区町村の社会福祉協議会に「不動産担保型生活資金」を相談する。年収の条件はないが、推定相続人の中から保証人が必要。
「一時的な無職であること」をアピールする
不動産担保ローン会社に問い合わせる時に
と「無職であるのが一時的なもの」であることをアピールしてヒアリングしてみると良いでしょう。「無職」であっても、転職や起業などで比較的すぐに収入ができるのであれば、借りられる可能性が高くなります。
リバースモーゲージも検討する価値がある
リバースモーゲージは、「無職」でも不動産を担保にお金を借りられる仕組みです。
リバースモーゲージとは
を言います。
多くの方がリバースモーゲージを使う理由は
- 年金だけでは充実したセカンドライフが送れない
- 老後は旅行や趣味にお金をかけたい
- 死んでからマイホームという遺産を残す必要がない
というものです。
50歳~60歳以上で利用することが多いローンで、毎月の支払いが利息だけ、あるいは返済そのものが不要になるため、年金収入だけの世帯でも使えることがあります。
ただし「無職なら借りられる」商品ではない
リバースモーゲージは大きく2つの型に分かれます。住宅金融支援機構の保険が付いた「リ・バース60」型は、資金の使いみちが住宅関連に限られる代わりに、相続人に債務が残らない形を選べます。銀行独自型は使いみちが広い代わりに、売却代金で返しきれなかった分は相続人が返すことになります。どちらも、公的年金などの安定した収入があることを求めています。
| 比較する点 | 常陽リ・バース60(住宅金融支援機構の保険付き) | SMBCリバースモーゲージ(銀行独自型) |
|---|---|---|
| 対象年齢 | 申込時満60歳以上(連帯債務者も同様) | 契約時の年齢が満60歳以上 |
| 収入の条件 | 公的年金、給与収入等の安定した収入がある方。年間返済額の年収に対する割合が、年収400万円未満は30%以下、400万円以上は35%以下 | 安定かつ継続した一定の収入が見込める方 |
| 世帯の条件 | 原則、同居する配偶者(申込時満60歳以上)が連帯債務者になる | 自宅に単身、もしくは夫婦二人住まいの方 |
| 資金の使いみち | 自宅の建設・購入、リフォーム、サービス付き高齢者向け住宅の入居一時金、子世帯の住宅取得資金、住宅ローンの借換など住宅関連 | 原則自由(事業性資金と金融商品の購入資金は除く) |
| 毎月の支払い | 利息のみ(元金は期日一括返済) | 不要。利息は借入残高に組み入れ |
| 相続人の負担 | 自宅の売却代金が残高に満たない場合でも、相続人にローンは残らない | 売却代金で完済できない場合、残る金額はその他の資金で返済 |
| 借入の上限 | 10万円以上8,000万円以内で、担保評価額の50%または60%(長期優良住宅は55%または65%)までなど、最も低い金額 | 融資極度額1,000万円以上2億円以内かつ自宅の評価額以内。実際に借りられる額は年齢に応じた割合を掛けた金額 |
SMBCリバースモーゲージは対象エリアが決まっている
三井住友銀行のリバースモーゲージは、使いみちが原則自由で毎月の支払いも不要ですが、利用できる地域が限られます。公式ページには、東京都・神奈川県・千葉県・埼玉県・愛知県・大阪府・京都府・兵庫県にお住まいの方が対象と書かれています。物件は戸建で、金利は変動金利型です。
また、リバースモーゲージには「不動産担保型生活資金」という制度があります。
生活福祉資金貸付制度とは
申し込みの窓口は、お住まいの市区町村の社会福祉協議会です。対象となる世帯は、厚生労働省の資料で次のように区分されています。
低所得者世帯 必要な資金を他から借り受けることが困難な世帯(市町村民税非課税程度)
障害者世帯 身体障害者手帳、療育手帳、精神障害者保健福祉手帳の交付を受けた者等の属する世帯
高齢者世帯 65歳以上の高齢者の属する世帯
この「生活福祉資金貸付制度」の中に、自宅を担保にして生活資金を借りるリバースモーゲージ「不動産担保型生活資金」があります。
不動産担保型生活資金の条件
厚生労働省の「生活福祉資金貸付条件等一覧」には、低所得の高齢者世帯に対して、一定の居住用不動産を担保として生活資金を貸し付ける資金として、次の条件が示されています。
- 貸付限度額:土地の評価額の70%程度
- 貸付額:月30万円以内
- 貸付期間:借受人の死亡時までの期間、または貸付元利金が貸付限度額に達するまでの期間
- 据置期間:契約終了後3か月以内
- 償還期限:据置期間終了時
- 貸付利子:年3%、または長期プライムレートのいずれか低い利率
- 保証人:必要(推定相続人の中から選任)
銀行のリバースモーゲージと違い、年収の条件はありません。ただし
- 低所得の高齢者世帯(65歳以上の高齢者が属する世帯)であること
- 推定相続人の中から保証人を選ぶこと
が必要です。収入がゼロでも申し込める代わりに、年齢と世帯の条件で対象が絞られていることに注意してください。
「不動産担保型生活資金」であれば
「無職」かつ「収入ゼロ」であっても、不動産を担保にお金を借りることができるのです。
まとめ
不動産担保ローンは「無職」で借りられるのか?
借りられる可能性もあります。
ただし、不動産担保ローンも「融資の一種」です。
安定した収入が返済財源としてあることでで融資を行うローンサービス
ですので、「無職」だと借りられない可能性の方が高いのです。
ただし、一部の中小企業規模のノンバンクなどは
- 「無職」でも収入があれば借りられる
- 「無職」が一時的なものであれば借りられる
というものが多いのです。
完全に「無職」の場合は、不動産担保ローンの借入は難しくなってしまいますが
厚生労働省が提供しているリバースモーゲージ「不動産担保型生活資金」を利用すれば
「無職」かつ「収入ゼロ」であっても、不動産を担保にお金を借りることができます。
「無職」で不動産担保ローンを利用する際には
- 連帯保証人を求められる
- 借りられる金額が小さくなる
- 売却をすすめられる可能性がある
- 返済できなければ担保である不動産が売られてしまう
ことに注意が必要です。
基本的にお金を借りようとするのであれば、返済できる収入があることが前提となるので、働けない方以外は「働くこと」を検討しましょう。「無職」で不動産担保ローンを借りられたとしても、収入がなければ返済できないので担保出る不動産を売るしか選択肢がなくなってしまいます。
担保である不動産を手放さないためにも「働いて安定収入を得る」必要があるのです。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
「不動産担保ローンは無職でも借りられますか?」
・・・