不動産担保ローンで住宅ローンを賢く借り換え!低金利&柔軟な資金調達法を解説
はじめに:住宅ローンの見直しで資金負担を軽減 住宅ローンの返済が家計に大きな負担を与えていると感じている方は少なくありません。特に、金利上昇や収入の変動によって毎月の返済額が重くのしかかる状況では、将来への不安も増してし...
 不動産担保ローン借り換え
はじめに:住宅ローンの見直しで資金負担を軽減 住宅ローンの返済が家計に大きな負担を与えていると感じている方は少なくありません。特に、金利上昇や収入の変動によって毎月の返済額が重くのしかかる状況では、将来への不安も増してし...
 不動産担保ローン借り換え
不動産担保ローンは、所有する不動産を担保にすることで高額な融資を受けられる手段として、多くの人々に利用されています。このローンを活用して、複数の借入を一本化する「おまとめローン」は、返済計画の見直しや管理の簡素化を目指す...
 不動産担保ローン借り換え
住宅を購入する際に利用される「住宅ローン」と、マイホームなどの不動産を担保に資金調達を行う「不動産担保ローン」。この2つのローンは、目的や条件が異なり、それぞれにメリット・デメリットがあります。「住宅ローンと不動産担保ロ...
 不動産担保ローンランキング
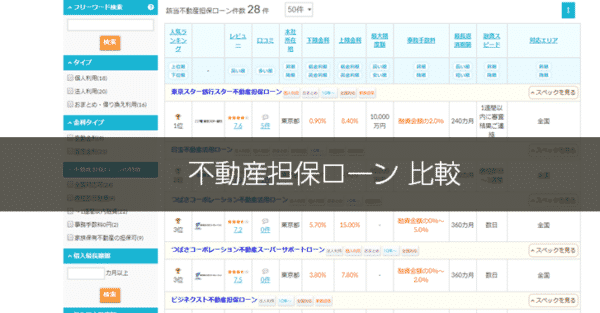
今回は、借り換えでおすすめの不動産担保ローンをランキング形式で解説します。 借り換えでおすすめの不動産担保ローンランキングの評価基準 借り換えで不動産担保ローンを選ぶ際に重視しなければならない点は 上限金利が低金利である...
 不動産担保ローン借り換え
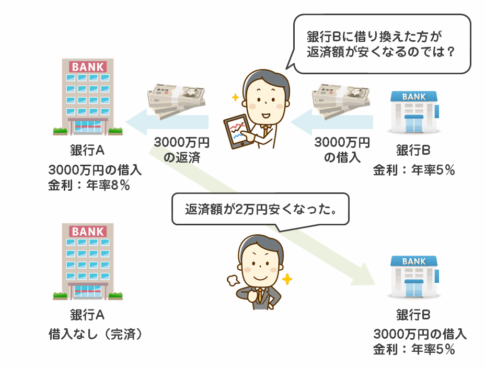
不動産担保ローンの借り換えについて、借り換えのメリットデメリットと借り換えの全手順を丁寧に解説します。 不動産担保ローンの借り換えとは? 不動産担保ローンの借り換えとは 他のローンから、不動産担保ローンに債務を移すこと ...
 不動産担保ローン借り換え
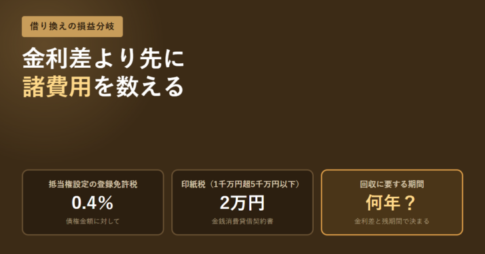
借り換えの損得は、金利差で浮く額と諸費用の割り算で決まります。抵当権設定の登録免許税は債権金額の1,000分の4、金銭消費貸借契約書の印紙税は1千万円超5千万円以下で2万円。残高1,000万円・金利差0.5%で諸費用50万円なら回収に約10年かかります。残期間と見比べる手順を法令の税率で整理しました。
 不動産担保ローン借り換え
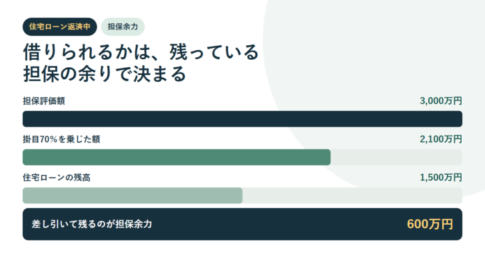
住宅ローンが残っている自宅を不動産担保ローンの担保にできるかは、2つの条件で決まります。1つは、その会社が後順位の抵当権を受け付けるかどうか。抵当権の順位は民法373条で「登記の前後による」と定められているため、先に登記された住宅ローンが1番で、新しく設定する分は2番以降になります。AGビジネスサポートの不動産担保カードローンは抵当順位を「不問」と明記し、先順位の借入がある場合は返済予定表の提出を求めています。もう1つは担保余力で、担保評価額に掛目を乗じた額から住宅ローンの残高を引いた残りが目安です。登記事項証明書はオンライン請求なら490円から取得できます。
 不動産担保ローン借り換え
不動産担保ローンによる借り換え、おまとめに興味があるけれども、いまいち仕組みがよくわからないという方も多いかと思います。今回は「不動産担保ローン借り換え・おまとめのメリットと注意点」について解説します。 不動産担保ローン...
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング