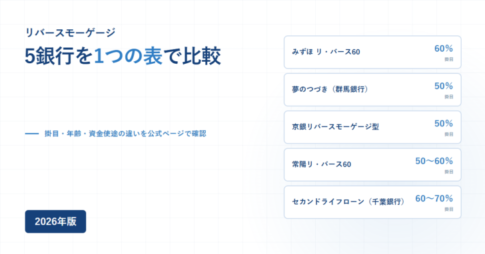
リバースモーゲージの取扱銀行を5行・6商品で比較|掛目・年齢・資金使途の違いを公式ページで確認
「リバースモーゲージ 取扱銀行」で探すと、銀行ごとに商品名も条件もばらばらで比較しづらいことに気づきます。みずほ銀行は「みずほ リ・バース60」、群馬銀行は「夢のつづき」、千葉銀行は「セカンドライフローン」というように、...
 リバースモーゲージ
「リバースモーゲージ 取扱銀行」で探すと、銀行ごとに商品名も条件もばらばらで比較しづらいことに気づきます。みずほ銀行は「みずほ リ・バース60」、群馬銀行は「夢のつづき」、千葉銀行は「セカンドライフローン」というように、...
 リバースモーゲージ
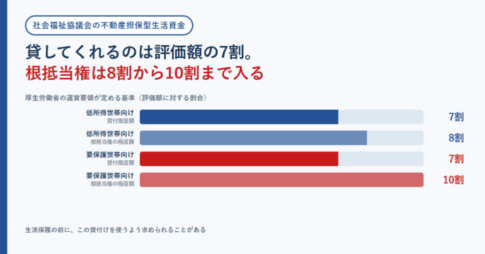
自宅を持つ高齢者世帯が生活に困ったとき、生活保護の前に社会福祉協議会の「不動産担保型生活資金」を使うよう求められることがある。厚生労働省の生活保護実施要領は、要保護世帯向け不動産担保型生活資金の利用が可能な宅地・家屋について「当該貸付資金の利用によってこれを活用させること」と定めている。制度は2本立てで、低所得世帯向けは土地の評価額の70%程度・月30万円以内・根抵当権の極度額は概ね8割・連帯保証人は推定相続人から選任。要保護世帯向けは土地及び建物の評価額の70%程度(集合住宅は50%)・生活扶助額の1.5倍以内・極度額は概ね10割・保証人は不要。貸付利子はどちらも年3%と長期プライムレートの低いほう。公示価格が1割以上下がれば再評価され、貸付限度額の減額を求められる。2026年11月10日に厚生労働省の公表資料とe-Gov法令検索で確認した。
 リバースモーゲージ
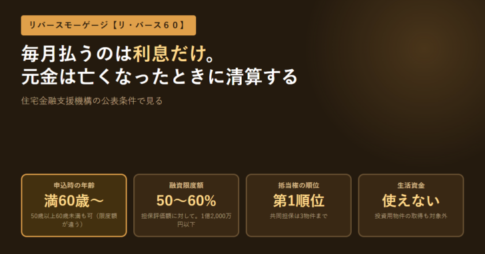
は自宅を担保に借り、毎月は利息のみを払い、元金は本人が亡くなったときに相続人の一括返済か担保物件の売却で清算する借り方です。住宅金融支援機構の【リ・バース60】では、融資限度額は担保評価額の50%または60%(長期優良住宅で満60歳以上なら55%または65%、満50歳以上満60歳未満は30%)、上限は1億2,000万円以下。抵当権は第1順位で、生活資金や投資用物件の取得には使えません。ノンリコース型とリコース型の違い、返済負担率30%・35%の基準、総返済額が住宅ローンより多くなる理由まで公表条件で整理しました。
 リバースモーゲージ
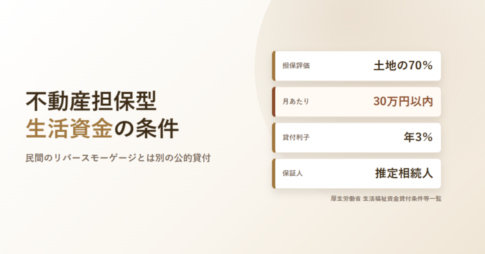
生活福祉資金貸付制度の不動産担保型生活資金は、低所得の高齢者世帯が居住用不動産を担保に生活資金を借りる公的な仕組みです。貸付限度額は土地の評価額の70%程度で月30万円以内、貸付利子は年3%または長期プライムレートのいずれか低い利率、保証人は推定相続人から選任します。要保護世帯向けの区分は担保評価も上限も異なり保証人は不要。窓口は社会福祉協議会で、交付は原則3か月ごとです。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング