個人再生で活用する不動産担保ローン徹底解説|メリット・デメリットと利用のポイント
不動産担保ローンとは 不動産担保ローンは、不動産を担保に提供することで資金を調達するローンの一種です。担保として提供される不動産は、土地、建物、投資用不動産など幅広い種類が対象となり、その評価額に基づいて融資可能額が決定...
 不動産担保ローンよくある質問
不動産担保ローンとは 不動産担保ローンは、不動産を担保に提供することで資金を調達するローンの一種です。担保として提供される不動産は、土地、建物、投資用不動産など幅広い種類が対象となり、その評価額に基づいて融資可能額が決定...
 不動産担保ローンよくある質問
団信とは?不動産担保ローンにおける基本知識 団体信用生命保険(団信)の概要 団体信用生命保険(以下、団信)は、ローン契約者が返済中に死亡、または高度障害状態になった場合、保険会社がローンの残債を弁済する仕組みです。これに...
 不動産担保ローンよくある質問
他人名義の不動産を担保にできる? 他人名義の不動産担保ローンの基本 他人名義の不動産を担保に利用することは可能ですが、条件や手続きが厳しくなる傾向があります。一般的には、担保となる不動産の所有者(名義人)の明確な同意が必...
 不動産担保ローンよくある質問
家族に知られずに不動産担保ローンを利用するための基本知識 不動産担保ローンを利用する際に家族に知られずに借入れを行うことは可能ですが、事前に基本的な知識を理解しておくことが重要です。以下では、不動産担保ローンの仕組みや家...
 不動産担保ローンよくある質問
□ 不動産担保ローンとは?個人向けのメリットと注意点 不動産担保ローンは、マイホームなどの不動産を担保にしてまとまった資金を調達できるローンのことです。一般的な住宅ローンとは異なり、資金の用途が幅広く、例えばリフォーム、...
 不動産担保ローンよくある質問
東京、名古屋、大阪、福岡、札幌であれば、いくつか不動産担保ローン会社がありますが、それ以外の地方の場合は、近くに不動産担保ローン会社がなく、都心部に行くとなると、時間も、交通費も、かかってしまうため、望ましくありません。...
 不動産担保ローンよくある質問
不動産担保ローンを利用した経験のある方は、それほど多いとは思えません。今回は、不動産担保ローンのよくある相談をまとめました。また、不動産担保ローンを相談すべきなのは、誰なのか?相談すべき人についても解説します。 不動産不...
 不動産担保ローンよくある質問
債務整理や任意整理をしている最中、またはしていた過去がある場合に不動産担保ローンは借りられるのか、不安な方も多いかともいます。今回は、「債務整理中(任意整理中)」でも不動産担保ローンは借りられるのか、「債務整理中(任意整...
 不動産担保ローンよくある質問
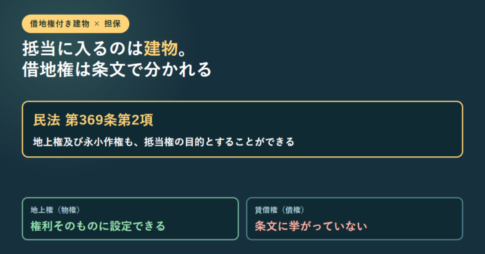
民法369条2項が抵当権の目的にできるとしているのは地上権と永小作権で、賃借権は挙がっていません。土地賃貸借による借地では、抵当に入るのは借地権そのものではなく建物です。建物を譲り渡すと土地の賃借権も移るため民法612条により地主の承諾が要り、承諾が得られないときは借地借家法19条1項で裁判所が承諾に代わる許可を与えられます。競売で建物を買った人も同じ壁に当たり、借地借家法20条1項に同じ仕組みがありますが、申立ては建物の代金を支払った後2か月以内に限られます。地主には19条3項・20条2項の介入権があります。東京地方裁判所が公表している借地非訟事件6種類と費用(目的物の価格は固定資産評価額÷2、郵便切手は相手方1名で6,000円、多くの事件は概ね1年以内)まで、条文と裁判所の案内で整理します。
 不動産担保ローンよくある質問
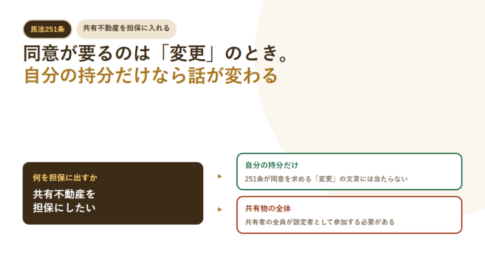
共有不動産を担保に入れられるかは、民法の条文を順に読むと整理できます。第251条第1項が他の共有者の同意を求めているのは「共有物に変更を加える」ときで、自分の持分に担保権を設定することはこの文言に当たりません。共有物全体に抵当権を設定するなら共有者の全員が設定者になります。管理は第252条第1項により持分の価格に従った過半数、保存行為は同条第5項で各共有者が単独。第256条第1項は各共有者がいつでも分割を請求できるとし、不分割の特約は5年を超えられません。協議が調わなければ第258条で裁判所に請求でき、現物分割や賠償分割ができないときは競売が命じられます。所在が分からない共有者がいる場合の裁判手続(251条2項・252条2項)も条文で確認しています。
 不動産担保ローンよくある質問
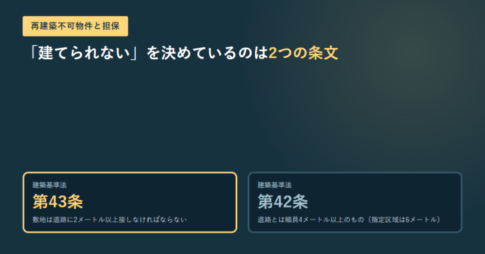
2026年10月23日にe-Gov法令検索で条文を確認(令和8年5月27日施行版)。建築基準法第43条1項は敷地が道路に2メートル以上接することを求め、同法第42条1項の「道路」は幅員4メートル以上(指定区域内は6メートル以上)に限られます。第42条2項のみなし道路なら中心線から2メートルの線が境界線とみなされます。第43条2項の適用除外は、特定行政庁の認定(1号)と建築審査会の同意を得た許可(2号)の2区分。第43条3項では条例で制限を付加できる建築物が5区分挙げられています。
 不動産担保ローンよくある質問
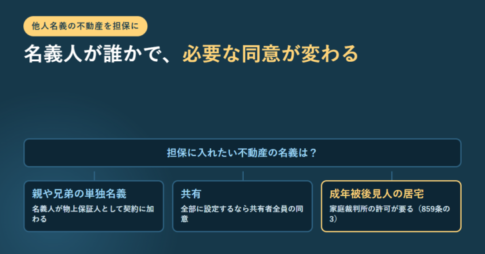
自分名義でない不動産でも担保に入れることはできます。借りる人と担保を出す人が違う形を物上保証といい、名義人は同意するだけでなく抵当権設定契約の当事者として署名し、実印と印鑑証明書、登記識別情報が必要になります。民法372条が準用する351条により、弁済したときや実行で所有権を失ったときは債務者に求償できますが、回収できるとは限りません。共有不動産の全部に設定するには251条1項により他の共有者全員の同意が要り、成年被後見人の居住用不動産に抵当権を設定するには859条の3により家庭裁判所の許可が必要です。
 不動産担保ローンよくある質問
物件が自分の単独名義なら、配偶者の同意がなくても担保に入れられるのが原則です。民法762条1項が、婚姻中に自分の名で得た財産を特有財産と定めているためです。共有名義なら不可能で、抵当権の設定は共有物の「変更」にあたり民法251条1項が他の共有者の同意を要求します。ただし抵当権は登記され、不動産登記法119条1項は「何人も」登記事項証明書の交付を請求できると定めています。隠し続けられる仕組みにはなっていません。配偶者に自動で返済義務が生じるわけではなく、民法761条が連帯責任を負わせるのは日常の家事に関する債務に限られます。名義別の可否、知られる経路、無登録業者を避ける確認手順を条文で整理しました。
 不動産担保ローンよくある質問
「自宅があって、無職だけれども、お金が必要」という方も、少なくありません。不動産担保ローンは無職でも借りられるのでしょうか?不動産担保ローンと無職の借入について解説します。 不動産担保ローンは無職でも借りられるの? 結論...
 不動産担保ローンよくある質問
同じ不動産でも担保評価額が金融機関ごとに変わるのは、鑑定する不動産鑑定士が違い、採用する手法や補正の置き方が違うからです。原価方式・比較方式・収益方式の中身を整理したうえで、土地に付く公的な価格の水準も確認しました。国税庁は路線価を地価公示価格等の80%程度を目途と説明し、総務省は宅地の固定資産税評価額を地価公示価格等の7割を目途としています。自分で担保の当たりを付ける手順まで整理します。
 不動産担保ローンよくある質問
ブラックリストという名簿は存在せず、実際にあるのは指定信用情報機関に登録された契約内容と支払状況の記録です。貸金業法13条2項は、貸金業者が個人と貸付けの契約を結ぼうとするときに指定信用情報機関の信用情報を使用することを義務づけており、担保の有無による例外はありません。CIC・JICCの契約内容と支払状況は契約終了後5年以内、全国銀行個人信用情報センターの官報情報は2022年11月4日から7年。申込情報は6か月で消えます。開示請求で確認する手順と、状況別の現実的な選択肢まで整理しました。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング