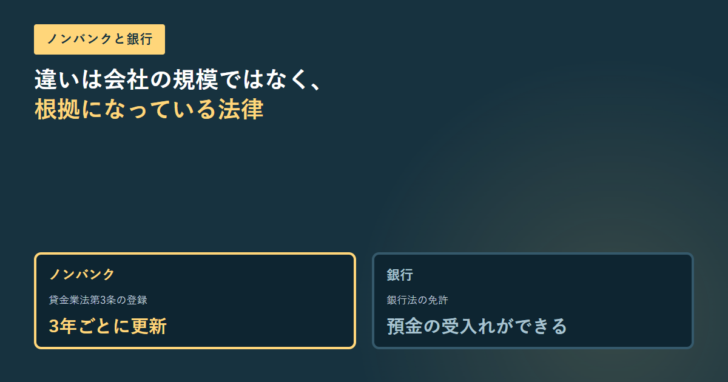
不動産担保ローンを探すと、銀行の商品とノンバンクの商品が並んで出てきます。この2つは「会社の規模が違う」のではなく、営業の根拠になっている法律が違います。そこから、登録の更新の有無、上限金利の決まり方、確かめ方までが分かれます。2026年10月22日にe-Gov法令検索と金融庁の案内で条文と注意事項を確認し、公表されていることだけで両者を比べます。
先に要点
- ノンバンクは貸金業法の登録を受けて営業する。登録先は営業所が2以上の都道府県にあれば内閣総理大臣、1つの都道府県だけなら都道府県知事(貸金業法第3条第1項)。
- この登録は3年ごとに更新を受けないと、期間の経過によって効力を失う(同条第2項)。銀行の免許にこの期限はない。
- 無登録の者は貸金業を営めないだけでなく、広告や勧誘もしてはならない(第11条第1項・第2項)。
- 上限金利はどちらも同じ条文に乗る。貸金業法第12条の8は利息制限法第1条の金額を超える利息の契約を禁じており、元本100万円以上なら上限は年15%。礼金・手数料・調査料などもみなし利息として利息に含める。
分かれ目は根拠法。貸金業法か、銀行法か
「ノンバンク」は銀行以外で貸付けを行う会社の総称です。貸付けを業として行うには貸金業法の登録が要り、銀行は銀行法の免許で預金の受入れと貸付けを行います。ここが出発点です。
条文から見た3つの違い
登録か、免許か
ノンバンクは貸金業法第3条の登録。銀行は銀行法の免許で、預金の受入れができる点が根本的に違う。
期限があるか
貸金業の登録は3年ごとの更新を受けないと効力を失う(第3条第2項)。更新を重ねた回数は登録番号から読み取れる。
誰が登録するか
営業所・事務所が2以上の都道府県にあれば内閣総理大臣、1つの都道府県だけなら所在地を管轄する都道府県知事。
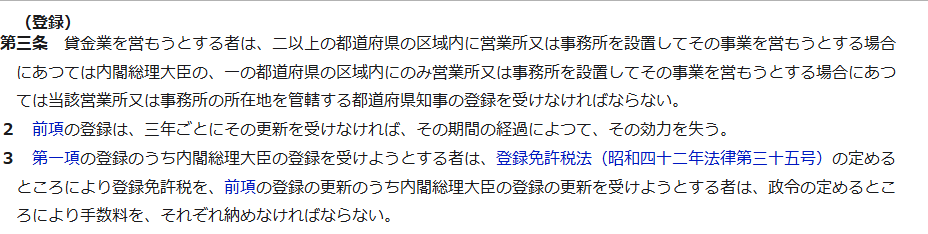
| 登録が要る者 | 貸金業を営もうとする者 |
|---|---|
| 登録先(2以上の都道府県) | 内閣総理大臣 |
| 登録先(1つの都道府県のみ) | 当該営業所または事務所の所在地を管轄する都道府県知事 |
| 有効期間 | 3年ごとに更新を受けなければ、期間の経過によって効力を失う |
| 登録免許税・手数料 | 内閣総理大臣の登録は登録免許税、更新は政令の定めによる手数料 |
無登録の業者は、広告も勧誘もできない
貸金業法第11条は、無登録での営業を禁じたうえで、無登録の者がしてはならない行為を2つ挙げています。
第三条第一項の登録を受けない者は、次に掲げる行為をしてはならない。一 貸金業を営む旨の表示又は広告をすること。二 貸金業を営む目的をもつて、貸付けの契約の締結について勧誘をすること。(貸金業法第11条第2項)
つまり、登録がない相手からの勧誘やダイレクトメールは、貸付けの前の段階ですでに禁止されている行為に当たります。同条第3項は、登録された営業所・事務所以外の場所で貸金業を営むことも禁じています。
金融庁の検索で確かめる。ただし「出てこない=無登録」ではない
登録されているかどうかは、金融庁の「登録貸金業者情報検索サービス」で確認できます。検索できる項目は所在地、商号・名称、代表者名、電話番号で、一部だけの入力でも検索できます。
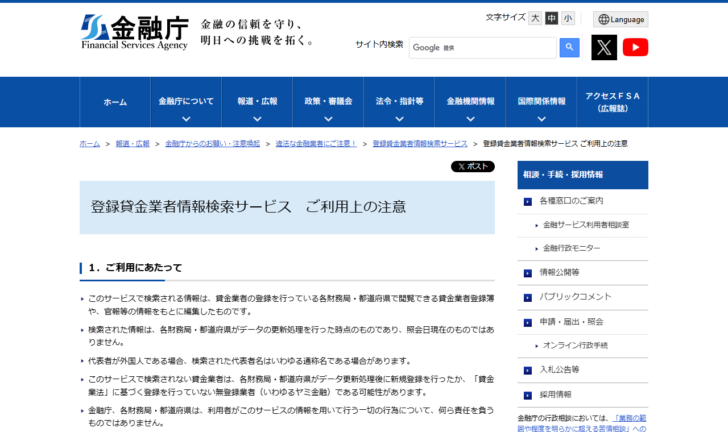
この案内で押さえておきたいのは、検索結果の読み方です。金融庁は、検索される情報が各財務局・都道府県の貸金業者登録簿や官報等をもとに編集したものであり、各財務局・都道府県がデータの更新処理を行った時点のもので、照会日現在のものではないと書いています。
| 情報のもと | 各財務局・都道府県で閲覧できる貸金業者登録簿や官報等をもとに編集したもの |
|---|---|
| 時点 | 各財務局・都道府県がデータの更新処理を行った時点。照会日現在ではない |
| 検索されない場合 | データ更新処理後に新規登録を行ったか、貸金業法に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性がある |
| 1回の表示上限 | 100件 |
| 検索項目 | 所在地、商号・名称(会社名)、代表者名、電話番号 |
| 責任 | 金融庁、各財務局・都道府県は、利用者がこの情報を用いて行う一切の行為について責任を負わない |
検索で出てこなかったときに「無登録だ」と断じられないのはこのためです。最新の情報は、登録番号欄に記載されている各財務局・都道府県に問い合わせるよう案内されています。
上限金利は銀行もノンバンクも同じ条文に乗る
金利の上限は会社の種類で変わりません。貸金業法第12条の8第1項は、貸金業者が利息制限法第1条に規定する金額を超える利息の契約を締結してはならないと定めています。利息制限法第1条の上限は、元本10万円未満が年二割、10万円以上100万円未満が年一割八分、100万円以上が年一割五分です。
見落としやすいのは、同条第2項の「みなし利息」です。
| 区分 | 条文の内容 |
|---|---|
| 含まれるもの | 礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、金銭の貸付けに関し債権者の受ける元本以外の金銭 |
| 除かれるもの(1) | 公租公課の支払に充てられるべきもの |
| 除かれるもの(2) | 強制執行の費用、担保権の実行としての競売の手続の費用その他公の機関が行う手続に関してその機関に支払うべきもの |
| 除かれるもの(3) | 債務者が金銭の受領または弁済のために利用する現金自動支払機その他の機械の利用料(政令で定める額の範囲内のもの) |
不動産担保ローンでは事務手数料が数万円単位になることがありますが、名義が何であれ元本以外に受け取る金銭は利息として扱われます。登記にかかる登録免許税や印紙税は公租公課なので除かれます。費用の内訳は不動産担保ローンの諸費用はいくら?で整理しています。
「ノンバンクのほうが審査が甘い」とは、公表資料からは言えない。
審査の基準を公表している貸金業者も銀行も確認できていません。したがって、どちらが通りやすいかを示す公表値はありません。比べられるのは、各社が公開している申込条件(年齢、年収、業歴、担保にできる不動産の所在地や種類)と、金利の上限です。条件の違いは商品ごとの詳細ページで確認してください。
条件の違いは商品ごとに見る
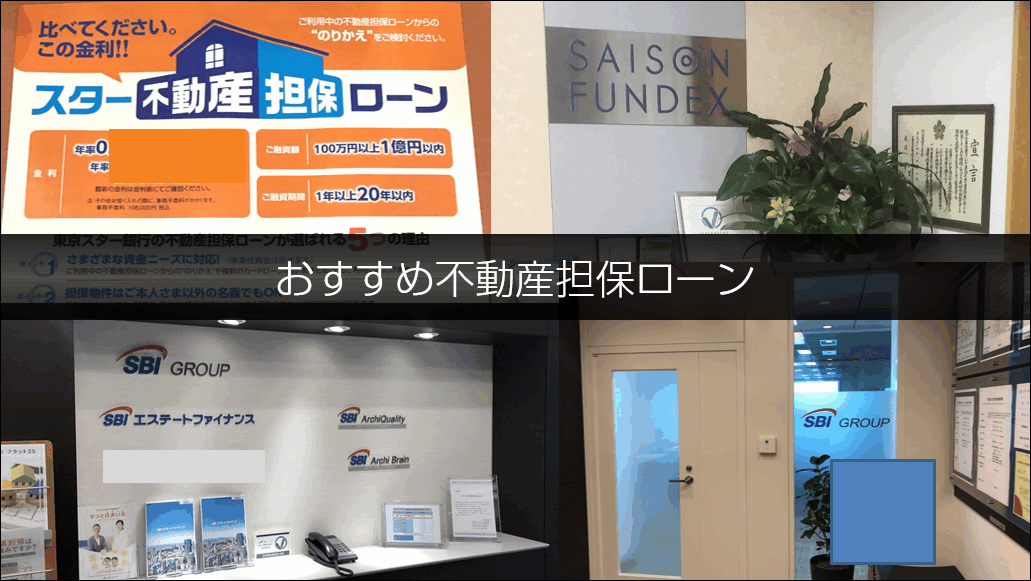
同じノンバンクでも、担保にできる不動産の範囲や融資額の上限は会社ごとに違います。銀行側も同様です。当サイトで扱っている主な商品の詳細は次のとおりです。
| 区分 | 商品 |
|---|---|
| 銀行 | 東京スター銀行/オリックス銀行/楽天銀行/住信SBIネット銀行 |
| ノンバンク | つばさコーポレーション/総合マネージメントサービス/セゾンファンデックス |
| 公的機関 | 日本政策金融公庫 |
どちらから当たるかを決める手順
申込先を絞る手順
よくある質問
ノンバンクと銀行は何が違うのですか
営業の根拠になる法律が違います。ノンバンクは貸金業法第3条の登録を受けて貸付けを行い、銀行は銀行法の免許で預金の受入れと貸付けを行います。
貸金業の登録に期限はありますか
あります。貸金業法第3条第2項は、登録は3年ごとに更新を受けなければ期間の経過によって効力を失うと定めています。
登録があるかどうかはどこで分かりますか
金融庁の登録貸金業者情報検索サービスで、所在地・商号・代表者名・電話番号から検索できます。ただし検索結果は各財務局・都道府県がデータ更新処理を行った時点のもので、照会日現在のものではないと案内されています。
検索して出てこなければヤミ金融ですか
そうとは限りません。金融庁は、検索されない業者について「データ更新処理後に新規登録を行ったか、貸金業法に基づく登録を行っていない無登録業者である可能性がある」と両方の可能性を示しています。
事務手数料は金利に含まれますか
貸金業法第12条の8第2項は、礼金・割引金・手数料・調査料その他いかなる名義であっても、貸付けに関し債権者が受ける元本以外の金銭をみなし利息としています。公租公課や競売手続の費用などは除かれます。
出典
- e-Gov法令検索 貸金業法 — 第3条(登録先が内閣総理大臣か都道府県知事かの区分、3年ごとの更新)、第11条(無登録営業の禁止、表示・広告・勧誘の禁止、登録された営業所以外での営業の禁止)、第12条の8(利息制限法第1条の金額を超える利息の契約の禁止、みなし利息の範囲と除外されるもの)
- e-Gov法令検索 利息制限法 — 第1条(元本10万円未満は年二割、10万円以上100万円未満は年一割八分、100万円以上は年一割五分)
- 金融庁「登録貸金業者情報検索サービス ご利用上の注意」 — 情報のもと、検索結果が照会日現在ではないこと、検索されない場合の2つの可能性、1回の表示上限100件、検索項目、責任の所在
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング