不動産担保ローンの見積もりを2社から取ると、金利は近いのに諸費用の合計が大きく違う、ということが起こります。中身を分けて見ると理由がはっきりします。諸費用のうち登録免許税と印紙税は法令で金額が決まっていて、どの貸し手でも同じです。差が出るのは事務手数料と司法書士報酬。つまり見積もりを比べるときは、法定の部分を差し引いた残りを見ればいいことになります。ここでは条文と国税庁の公表資料をもとに、計算できる部分を先に確定させます。
この記事の要点
- 抵当権設定登記の登録免許税は債権金額の千分の四(0.4%)。登録免許税法 別表第一 一(五)に定められています。
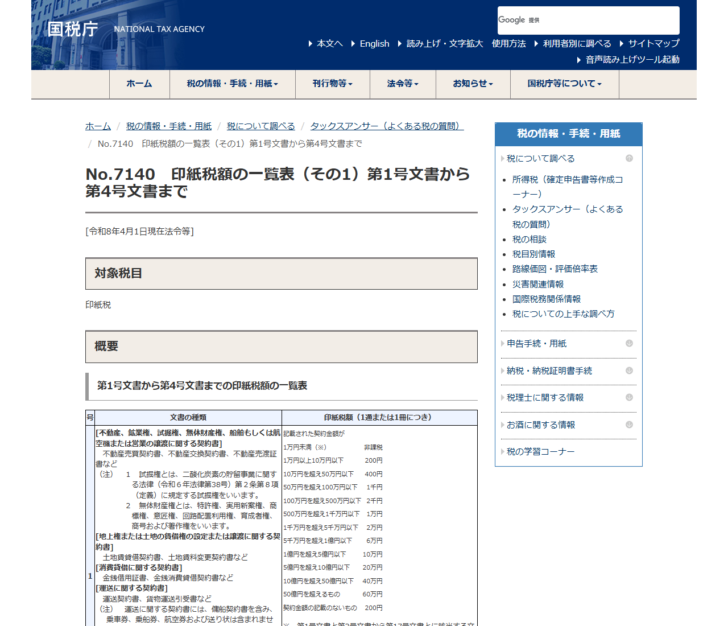
- 金銭消費貸借契約書の印紙税は、500万円超1千万円以下で1万円、1千万円超5千万円以下で2万円です。
- 抵当権設定契約書そのものには印紙税がかかりません。平成元年4月1日以降に作成されるものから課税が廃止されています。
- 完済時の抵当権抹消登記は不動産1個につき1,000円。同一の申請書で20個を超えるときは申請件数1件につき2万円です。
- 同じ債権で複数の不動産に抵当権を設定する場合、まとめて一の設定登記とみなされます。物件の数だけ税額が増えるわけではありません。
- 事務手数料と司法書士報酬には公定の料金表がありません。ここが貸し手・依頼先ごとの差になります。
まず、自分で計算できる分を確定させる
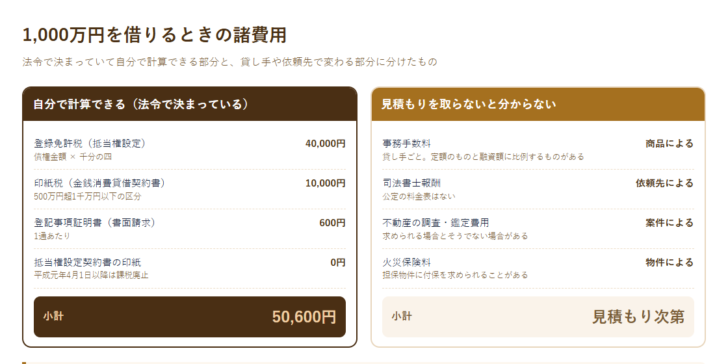
1,000万円を借り、抵当権を1件設定する場合を例にします。登録免許税は1,000万円 × 0.4% で40,000円。金銭消費貸借契約書の印紙税は「500万円を超え1千万円以下」の区分で10,000円。登記事項証明書は書面請求で1通600円です。抵当権設定契約書の印紙は0円。合計50,600円が、貸し手が誰であっても動かない部分になります。
登録免許税は債権金額の0.4%
根拠は登録免許税法の別表第一です。不動産の登記のうち、抵当権の設定については次のように定められています。
登録免許税法 別表第一 一(五)
先取特権の保存、質権若しくは抵当権の設定、強制競売、担保不動産競売……又は抵当付債権の差押えその他権利の処分の制限の登記/課税標準:債権金額、極度金額又は不動産工事費用の予算金額/税率:千分の四
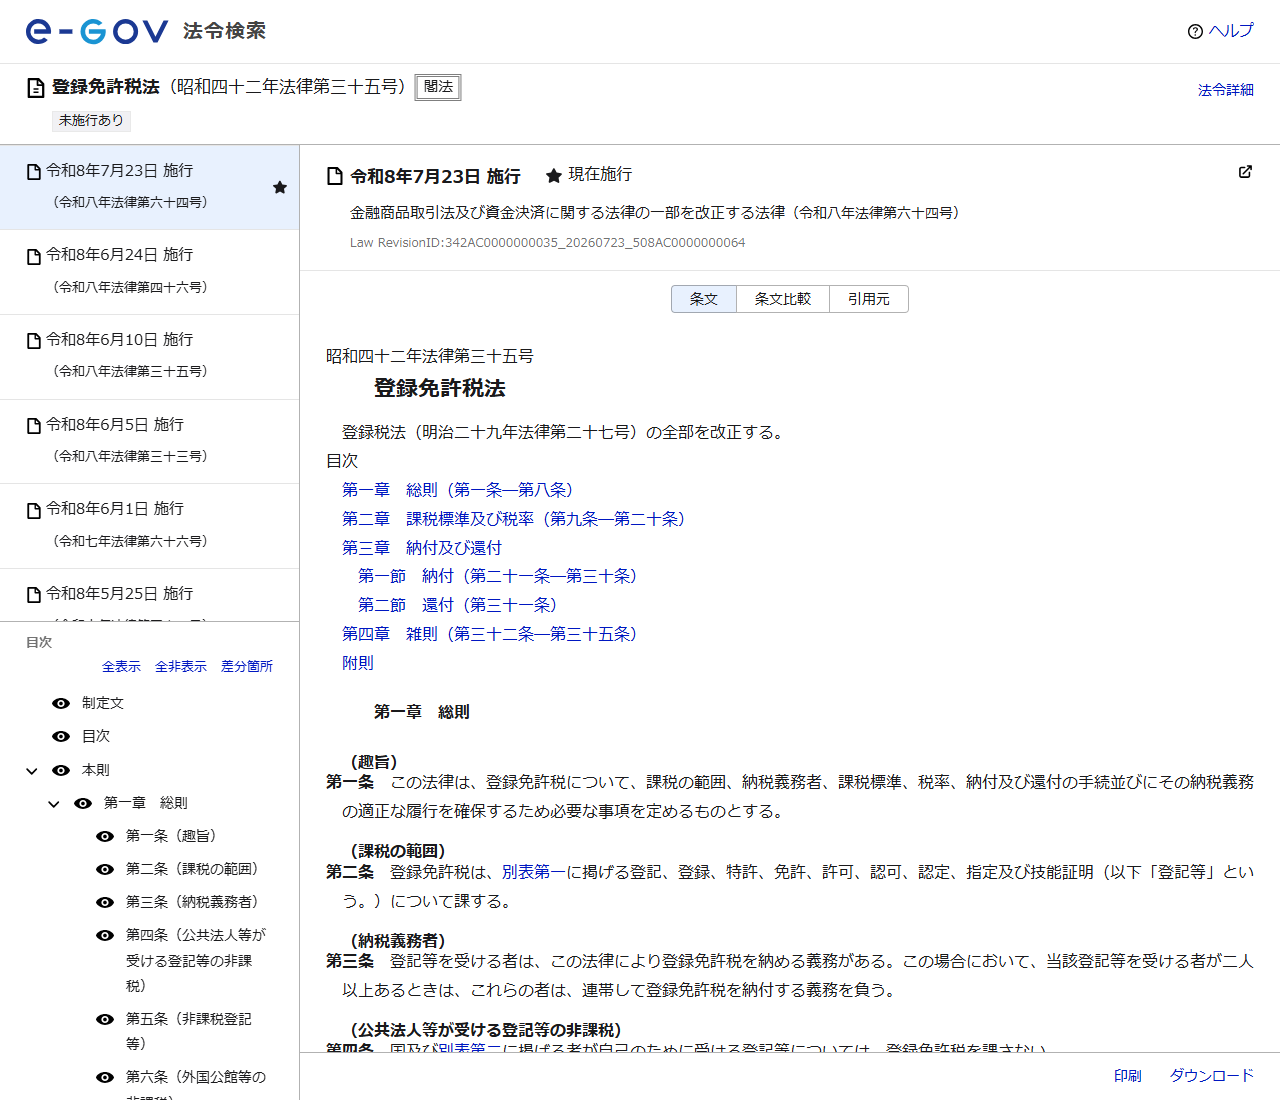
課税標準は不動産の価額ではなく債権金額です。ここが所有権移転登記との大きな違いで、担保に入れる土地がいくらであっても、税額は借りる金額で決まります。根抵当権の場合は極度金額が課税標準になります。根抵当権の仕組みは根抵当権とはで整理しています。
| 登記の種類 | 課税標準 | 税率・税額 | 根拠 |
|---|---|---|---|
| 抵当権・根抵当権の設定 | 債権金額または極度金額 | 千分の四 | 別表第一 一(五) |
| 抵当権の移転(相続・合併以外) | 債権金額または極度金額 | 千分の二 | 別表第一 一(六)ロ |
| 抵当権の順位の変更 | 抵当権の件数 | 1件につき1,000円 | 別表第一 一(八) |
| 登記の抹消 | 不動産の個数 | 1個につき1,000円 | 別表第一 一(十五) |
| 同一申請書で20個超の抹消 | 申請件数 | 1件につき20,000円 | 別表第一 一(十五)括弧書き |
債権金額が1,000円未満のときは1,000円
登録免許税法 第十五条は「別表第一に掲げる登記又は登録に係る課税標準の金額を計算する場合において、その全額が千円に満たないときは、これを千円とする」と定めています。少額の借入でも税額がゼロにはなりません。
複数の不動産をまとめて担保に入れる場合
土地と建物の両方に抵当権を設定するようなケースは珍しくありません。このとき税額が2倍になるのかというと、そうではありません。
登録免許税法 第十三条第一項(共同担保の登記等の場合の課税標準及び税率)
一の登記官署等において、同時の申請により同一の債権のために数個の不動産等に関する権利を目的とする先取特権、質権又は抵当権の保存若しくは設定、移転又は信託の登記又は登録を受ける場合には、これらの抵当権等の設定登記等を一の抵当権等の設定登記等とみなして、この法律の規定を適用する。
同じ債権のために複数の不動産へ同時に設定するなら、まとめて1つの設定登記として扱われます。1,000万円の借入で土地と建物に設定しても、登録免許税は40,000円のままです。なお、最初の申請以外のものについては、財務省令で定める書類を添付して申請する場合に限り、不動産1件につき1,500円とされています(同条第二項)。
印紙税は契約書の種類で分かれる
ここは誤解が多いところです。印紙が必要なのは金銭消費貸借契約書のほうで、抵当権設定契約書ではありません。
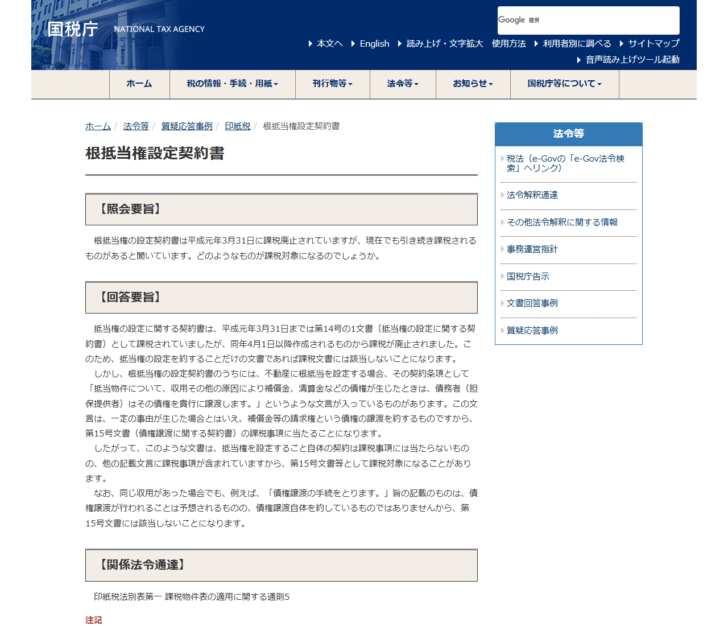
国税庁の質疑応答事例には「抵当権の設定に関する契約書は、平成元年3月31日までは第14号の1文書(抵当権の設定に関する契約書)として課税されていましたが、同年4月1日以降作成されるものから課税が廃止されました。このため、抵当権の設定を約することだけの文書であれば課税文書には該当しないことになります」と書かれています。
ただし例外があります。同じ質疑応答事例は、根抵当権の設定契約書のうち「抵当物件について、収用その他の原因により補償金、清算金などの債権が生じたときは、債務者(担保提供者)はその債権を貴行に譲渡します」という条項が入っているものについて、第15号文書(債権譲渡に関する契約書)の課税事項に当たるとしています。契約書の文言しだいで課税対象になることがある、ということです。
| 契約金額(記載金額) | 印紙税額 |
|---|---|
| 1万円以上10万円以下 | 200円 |
| 10万円を超え50万円以下 | 400円 |
| 50万円を超え100万円以下 | 1千円 |
| 100万円を超え500万円以下 | 2千円 |
| 500万円を超え1千万円以下 | 1万円 |
| 1千万円を超え5千万円以下 | 2万円 |
| 5千万円を超え1億円以下 | 6万円 |
金額が決まっていない部分
貸し手ごとに設定されます。定額のものと、融資額に比例するものがあります。比例型は借入額が大きいほど負担が増えるため、金利だけで比べると判断を誤ります。
公定の料金表はありません。抵当権設定登記の代理を依頼する費用で、登録免許税とは別に発生します。見積書では両者が並んで書かれることが多く、混同しやすい部分です。
担保評価のために求められることがあります。案件と貸し手によって、必要かどうかも金額も変わります。
担保物件への付保を条件とされることがあります。すでに加入していれば追加負担は生じません。
見積もりを比べるときは、登録免許税と印紙税を差し引いた残りを並べるのが確実です。法定の部分は同じなので、そこを含めた総額で比べると、差が薄まって見えます。
完済したあとにもかかる
借りるときだけでなく、返し終わったあとにも費用が発生します。抵当権抹消登記の登録免許税は不動産1個につき1,000円です。土地1筆と建物1棟なら2,000円になります。抹消は自動では行われないため、放置すると登記簿に抵当権が残ったままになります。手続きの詳細は完済後の抵当権抹消にまとめています。
なお、借入前に登記の状態を確認するための登記事項証明書は、書面請求で1通600円です。取得方法ごとの手数料の違いは登記事項証明書の読み方で扱っています。担保の評価そのものについては不動産の評価額は4つあるを参照してください。
よくある質問
登録免許税は不動産の価格で決まりますか
抵当権の設定登記については違います。登録免許税法 別表第一 一(五)の課税標準は「債権金額、極度金額又は不動産工事費用の予算金額」です。担保に入れる不動産の価額ではなく、借りる金額(根抵当権なら極度額)で決まります。
土地と建物の両方に設定すると税額は2倍ですか
なりません。登録免許税法 第十三条第一項は、同一の債権のために数個の不動産に同時に抵当権を設定する場合、これらをまとめて一の設定登記とみなすと定めています。
抵当権設定契約書に印紙は必要ですか
抵当権の設定を約することだけの文書であれば、課税文書に該当しません。平成元年4月1日以降に作成されるものから課税が廃止されています。ただし債権譲渡に関する文言が入っている場合など、他の課税事項が含まれていれば課税対象になることがあります。
印紙税は誰が負担しますか
印紙税法上の納税義務者は課税文書の作成者です。実務上どちらが貼るかは契約で決まるため、見積書の内訳で自社の負担になっているかを確認してください。
司法書士に頼まず自分で登記できますか
制度上は本人申請もできますが、抵当権設定登記は貸し手が司法書士を指定することが一般的です。融資の実行と登記を同じ日に進める必要があるためです。見積もりの段階で、指定があるかどうかを聞いておくと計画が立てやすくなります。
諸費用は借入額に上乗せできますか
貸し手によります。上乗せできる場合、借入額が増えるぶん登録免許税も増えます。債権金額が課税標準なので、諸費用を含めた額で計算されるためです。上乗せの可否と、その場合の税額の変化を見積もりで確かめてください。
抹消登記は何年以内にしないといけませんか
期限は定められていません。ただし抹消しないと登記簿に抵当権が残り、次の借入や売却のときに手続きが必要になります。金融機関から交付される書類には有効期限があるものもあるため、完済後は早めに進めるほうが結果的に手間が少なくなります。
参照した法令・公的資料
- e-Gov法令検索「登録免許税法」(昭和四十二年法律第三十五号)第十三条・第十五条、別表第一
- 国税庁「No.7140 印紙税額の一覧表」
- 国税庁 質疑応答事例「根抵当権設定契約書」
税率と手数料は改正されることがあります。契約の前に、貸し手の見積書と最新の公表資料で確認してください。図と本文の金額は借入1,000万円・抵当権1件の例です。

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング