
公式サイトで確認できる借入条件(2026年9月1日現在)
先に結論
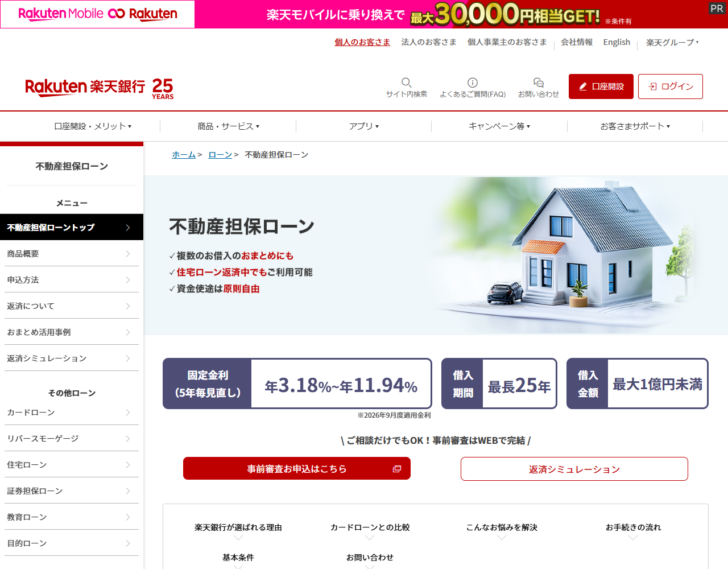
- 適用金利は年3.18%〜年11.94%(2026年9月実行分、5年ごと見直し)。融資金額は100万円以上1億円未満(10万円単位)。
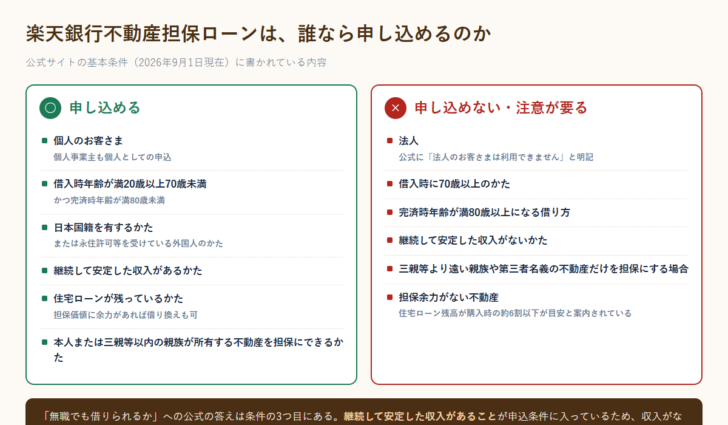
- 法人は利用できません。公式の注意点に「法人のお客さまは利用できません」と明記されています。個人事業主は個人としての申込になります。
- 申込条件は、借入時年齢満20歳以上70歳未満かつ完済時年齢満80歳未満、日本国籍または永住許可等を受けている外国人、継続して安定した収入があることの3つすべてを満たす個人です。
- 担保は本人または三親等以内の親族が所有する不動産。家族名義の不動産も使えます。
- 事務手数料は借入金額の2.20%(税込)、最低38,500円(税込)。別に登記費用・印紙税・振込手数料などの実費がかかります。
- 住宅ローンが残っていても申し込めます。公式は借り換えの目安としてローン残高が購入時の約6割以下を挙げています。
申し込めるかどうかの線引き
| 項目 | 公式に記載されている内容 |
|---|---|
| 適用金利 | 年3.18%〜年11.94%(2026年9月実行分・5年ごと見直し) |
| 融資金額 | 100万円以上1億円未満(10万円単位) |
| 融資期間 | (1)1年以上25年以内(1か月単位)と、(2)完済時年齢が満80歳となるまでの期間のうち、短いほう |
| 申込対象 | 次をいずれも満たす個人。借入時年齢満20歳以上70歳未満で完済時年齢が満80歳未満/日本国籍を有するか永住許可等を受けている外国人/継続して安定した収入があること |
| 法人の利用 | 利用できない |
| 担保 | 原則として借入人本人または本人の親族(三親等以内)所有の不動産に、楽天銀行を抵当権者とする抵当権を設定登記 |
| 資金使途 | 原則自由。生活資金や他のローンのおまとめ・借り換えにも利用できる |
| 事務手数料 | 借入金額の2.20%(消費税込)、ただし最低38,500円(消費税込) |
| その他の費用 | 登記費用、印紙税、振込手数料等(実費) |
| 審査 | 楽天銀行および保証会社による審査。個人信用情報機関を利用した審査と、担保物件の審査(担保評価)がある。自己資金・追加担保が必要になる場合がある |
「担保があれば収入がなくても借りられる」ではありません。申込条件に「継続して安定した収入があるかた」が入っています。担保評価と返済能力の両方が見られ、公式も個人信用情報機関を使った審査と担保評価の両方があると説明しています。
事務手数料は借入額で大きく変わる
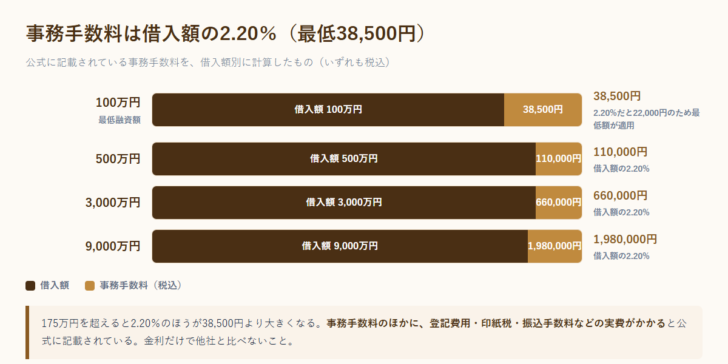
2.20%という料率は、借入額が大きいほど金額で効いてきます。3,000万円なら66万円、9,000万円なら198万円です。金利だけで他社と比べると、初期費用の差を見落とします。実質的な負担は「金利+事務手数料+登記費用などの実費」で比べてください。
金利の決まり方そのものについては、楽天銀行の基準金利と適用金利のしくみをまとめた記事で、基準金利の推移とあわせて整理しています。
個人事業主でも申し込めますか
個人としての申込になります。公式は申込対象を「個人のお客さま」とし、注意点に「法人のお客さまは利用できません」と明記しています。事業用の資金として使えるかどうかは資金使途の扱いによるため、申込前に楽天銀行の窓口で確認してください。
家族名義の不動産を担保にできますか
できます。公式は「原則として借入人さま本人または本人の親族(三親等以内)所有の不動産に楽天銀行を抵当権者とする抵当権を設定登記していただきます」と説明しています。三親等以内なので、親、子、祖父母、孫、兄弟姉妹、おじ・おば、おい・めいまでが範囲です。所有者本人の同意と手続きは当然必要になります。
無職でも借りられますか
申込条件に「継続して安定した収入があるかた」が含まれているため、収入がない状態では条件を満たしません。年金収入がある場合の扱いなど、個別の判断は公式窓口で確認してください。
住宅ローンが残っていても使えますか
使えます。公式は「すでに住宅ローンをご利用中のかたでも借入可能」「借り換えや追加融資も柔軟に対応いたします」としたうえで、「住宅ローンの借り換えにも、担保価値に余力があればご利用いただけます。ローン残高が購入時の約6割以下になっていることが目安となります」と注記しています。
おまとめに使うときの注意はありますか
公式は、借換・おまとめが目的の場合について、借りた資金で既存の他社借入を必ず返済すること、返済しても契約条件によっては負担が増える可能性があること、審査結果で条件が申込内容と異なる場合は再度シミュレーションすることを挙げています。また、借り換え対象の消費者ローンの金利が利息制限法の上限を上回っていた場合は過払い金が返還されるケースがあるため、法律専門家への相談を勧めています。
楽天ポイントは貯まりますか
今回確認した公式の商品ページと借入条件ページには、不動産担保ローンの利用でポイントが付与されるという記載は見当たりませんでした。ポイントの有無については楽天銀行に直接確認してください。
この節で参照した一次情報
- 楽天銀行「借入条件|不動産担保ローン」 https://www.rakuten-bank.co.jp/loan/mortgage-collateral/detail/(適用金利、融資金額、融資期間、申込対象、法人利用不可、住宅ローンとの関係、借換・おまとめの注意、審査の内容)
- 楽天銀行「不動産担保ローン」商品トップ https://www.rakuten-bank.co.jp/loan/mortgage-collateral/(事務手数料2.20%・最低38,500円、担保は本人または三親等以内の親族所有の不動産、金利の見直しルール)
適用金利は毎月見直されます。以下に続く記述には過去の数値が残っている箇所があるため、申込の判断は楽天銀行の公式サイトで行ってください。
楽天銀行不動産担保ローン
楽天銀行不動産担保ローンとは
 楽天銀行不動産担保ローンは、楽天銀行が提供している個人向けの不動産担保ローンです。楽天銀行は、楽天グループのネット銀行です。
個人向けの不動産担保ローンですので、借入資金は事業性資金を除いてプライベート資金に自由に利用することができます。借り換え利用・おまとめ利用も可能です。
楽天銀行不動産担保ローンの大きな特徴は「上限金利が低金利であること」「銀行が提供する信頼性」「本人以外のご家族(三親等以内)の所有不動産も利用可能」「借り換えやおまとめ利用も可能」「完済時年齢が80歳までの方が対象」という点が挙げられます。
上限金利が低金利の不動産担保ローンなので、高金利のカードローンやフリーローンで借入中の方の借り換えやおまとめ利用で活躍します。また、ご家族所有の不動産も不動産担保ローンの担保になるので、ご自身が不動産を持っていなくても、利用することができます。(担保にすることへのご家族の同意と連帯保証が必要です。)
一方でデメリットも多く、「事務手数料が融資金額の2.2%(税込)と高い」「事業性資金に利用できない」「最長25年までの借入しかできない」「最高3000万円と低額の借入しかできない」「融資実行までは3週間~1ヶ月かかる」「楽天銀行からの借入の借り換え・おまとめはできない。」「5年で見直しが入るため実質的な変動金利」などマイナス面も多くあります。
上限金利が低金利というメリットがありながらも、借入まで1ヶ月、個人利用のみ、最高3000万円と低額の借入しかできないというデメリットがあるため、メリットデメリットがはっきりした不動産担保ローンと言えます。
楽天銀行不動産担保ローン商品概要
| 金融機関名 | 楽天銀行株式会社 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン |
| 下限金利 | 2.72% |
| 上限金利 | 11.48% |
| 事務手数料(税込) | 融資金額の2.2%(最低38,500円) |
| 融資金額最大 | 10,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 約1ヶ月 |
| 最長返済期間 | 300ヶ月 |
| 申込み可能エリア | 全国 |
楽天銀行不動産担保ローンメリット
- 上限金利が低金利であること
- 銀行が提供する不動産担保ローンの信頼性
- 本人以外のご家族(三親等以内)の所有不動産も利用可能
- 借り換えやおまとめ利用も可能
- 完済時年齢が80歳までの方が対象
楽天銀行不動産担保ローンデメリット
- 事務手数料が融資金額の2.2%(税込)と高い
- 事業性資金に利用できない
- 最長25年までの借入しかできない
- 借入金額は100万円以上1億円未満
- 融資実行までは3週間~1カ月かかる
- 楽天銀行からの借入の借り換え・おまとめはできない。
- 5年で見直しが入るため実質的な変動金利
楽天銀行不動産担保ローンおすすめポイント

楽天銀行不動産担保ローンおすすめできないポイント
楽天銀行不動産担保ローン金利
不動産担保ローンの中では上限金利はかなりの低金利設定です。固定金利となっていますが、5年ごとに金利の見直しが発生するため、実質的には変動金利と考えた方が良いでしょう。| 下限金利 | 2.72% |
| 上限金利 | 11.48% |
| 金利タイプ | 固定金利(5年で金利見直し) |
楽天銀行不動産担保ローン審査
上限金利が低金利であることからも、審査は比較的厳しめの設定と考えて良いでしょう。上限金利が低金利ということは、それだけ審査は厳しく見ているということなのです。楽天銀行不動産担保ローン融資可能額
融資可能額は100万円以上1億円未満です。実際の融資額は担保評価と審査で決まります。| 融資金額最低 | 100万円 |
| 融資金額最大 | 10,000万円 |
| 担保掛目最大 | - |
楽天銀行不動産担保ローン事務手数料
事務手数料は融資額の2.2%(税込)と高めの設定となっています。事務手数料以外に印紙代や登記費用が実費で発生します。| 事務手数料(税込) | 融資金額の2.2%(最低38,500円) |
| 解約料・返済事務手数料 | - |
楽天銀行不動産担保ローン対象
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 不動産担保カードローン | - |
楽天銀行不動産担保ローン融資スピード
仮審査の審査回答は最短翌営業日となっていますが、申込み後に本審査が必要で、結局仮審査の審査結果は意味を持ちません。公式案内では融資まで最短3週間ほどの日数がかかるため、融資スピードはかなり遅い不動産担保ローンとなっています。| 融資スピード | 約1ヶ月 |
楽天銀行不動産担保ローン担保・保証人
| 担保 | 土地・建物に根抵当権設定 |
| 家族保有不動産の担保可否 | ○本人の親族(三親等以内)所有の不動産 |
| 保証人 | 原則不要。共有物件を担保にする場合、物件共有者の連帯保証が必要 |
楽天銀行不動産担保ローン申込条件
必要書類
| 申込必要書類 | 不動産の登記簿謄本/本人確認書類/収入証明書類/担保関係書類/ほか |
申込可能年齢
| 申込み可能年齢 | 完済時年齢~80歳 |
申込可能エリア
| 申込み可能エリア | 全国 |
楽天銀行不動産担保ローン返済方法
| 最長返済期間 | 300ヶ月 |
| 遅延損害金(年率) | 12.90% |
| 返済方式 | 元利均等返済 |
楽天銀行不動産担保ローンご利用までの流れ
- 【利用者】 WEBで仮申込み
- 【不動産担保ローン会社】 仮審査
- 【不動産担保ローン会社】 仮審査結果の通知
- 【利用者】 本申込
- 【不動産担保ローン会社】 本審査
- 【不動産担保ローン会社】 本審査結果の通知
- 【利用者】 ご契約
- 【不動産担保ローン会社】 融資実行
- 【利用者】 融資金額の受取
楽天銀行不動産担保ローン口コミ・評判
楽天銀行不動産担保ローン
良い点
- 上限金利が低金利であること
- 銀行が提供する不動産担保ローンの信頼性
- 借り換えやおまとめ利用も可能
- 完済時年齢が80歳までの方が対象
- 本人以外のご家族(三親等以内)の所有不動産も利用可能
悪い点
- 事務手数料が融資金額の2.0%(税別)と高い
- 事業性資金に利用できない
- 最高3000万円と低額の借入しかできない
- 融資実行までは3週間~1ヶ月かかる
- 楽天銀行からの借入の借り換え・おまとめはできない。



 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
金利の低さ
6
知名度や安心感
9
融資までのスピード
8
審査の通りやすさ
8
限度額の大きさ
6
7.4点/10点
満足
職種:会社員・団体職員
不動産担保ローン資金使途:生活費
不動産担保ローン利用額/限度額:500万円~600万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:3年~5年未満
この不動産担保ローンを選んだ理由
安心感
融資スピードの早さ
知名度
選択した不動産担保ローンを利用していて良かった点・満足しているところ
500万円必要だったので、カ-ドロ-ンとかサラ金も検討しましたが、担保を提供する不動産担保ローンの方が金利が安いので返済が非常に楽でした。楽天銀行にかかわらず、不動産担保ローンの場合、不動産の価値によって、借入上限が変わります。私は二世帯住宅の大きな物件を担保としました。その為、希望する金額は500万でしたが、1500万円まで融資可能という回答をもらいました。高額融資を希望する場合にも有効なローンだと思いました。ただ借りたお金は返済しなけければならないので、教育資金として500万円を借りるだけにしておきました。楽天以外の銀行でも不動産担保ロ-ンは扱っていますが。何度も店舗に体を運ばなければならないようですが、楽天銀行はそういうことはありませんでした。
選択した不動産担保ローンを利用していて悪かった点・不満
子供の教育資金として500万円を ①低金利 ② \n使用用途は原則自由③つなぎ融資 ということで楽天銀行から500万円を借り受けしました。おかげさまで、二人の子供は私立の高校、大学に進学することが出来ました。不動産を担保として、差し出している形なので金利は無担保の時よりも相当安く、5年間で8%弱で回していました。ただ、後から分かったのですが、返済不可になったときのことでした。返済が滞って出来なくなった際に不動産が担保として競売にかけられるのですが、足らずが出たときはその分を払わなけれ時ならないのです。最初に重要事項の説明で、その話はあったはずですが、印象にありません。少しだまされたような気になりました。実際は完済しましたので、特に問題はありませんでしたが、金融機関のズルサみたいなものを感じました。
金利の低さ
8
知名度や安心感
8
融資までのスピード
2
審査の通りやすさ
5
限度額の大きさ
6
5.8点/10点
普通
職種:無職
不動産担保ローン資金使途:おまとめ
不動産担保ローン利用額/限度額:~50万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:5年~10年未満
この不動産担保ローンを選んだ理由
金利の低さ
利用限度額の大きさ
借り換え・おまとめ利用ができたから
使い慣れている金融機関だったから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
楽天銀行の不動産担保ローン最大のメリットは「上限金利が10%を切る低金利である」ことだと思います。借り換えやおまとめで利用しても、支払額が軽減されるという、借り換えメリットが出る可能性は高いと思います。借入資金は事業性資金を除いてプライベート資金に自由に利用することができるのもいいです。
他には、銀行が提供しているので信頼性が大きいこと、本人以外の家族(三親等以内)の所有不動産も利用可能なところ、完済時年齢が80歳までの方が対象という年齢的な観点でも良いと思います。
上限金利が低金利の不動産担保ローンなので、高金利のカードローンやフリーローンで借入中の人の借り換えやおまとめ利用には最適なローンであると思います。
選択した不動産担保ローンを利用していて悪かった点・不満
楽天銀行の不動産担保ローンの利用の際、悪かった点は、「事務手数料が融資金額の2.0%(税別)と高い」「事業性資金に利用できない」「最長25年までの借入しかできない」「最高3000万円と低額の借入しかできない」「融資実行までは3週間~1ヶ月かかる」「楽天銀行からの借入の借り換え・おまとめはできない。」「5年で見直しが入るため実質的な変動金利」などたくさんあります。
せっかく仮審査の回答が最短翌営業日で上限金利が低金利というメリットがありながらも、そのあとの本審査で時間がかかり、融資実行まで3週間~1ヶ月もかかってしまうため、すぐに借入が必要な人は利用出来ない点が悪いところだと思います。また、他の銀行等の不動産担保ローンに比べて、個人利用のみ、最高3000万円と低額の借入しかできないというところも大きなデメリットだと思います。”