ドコモSMTBネット銀行不動産担保ローン
ドコモSMTBネット銀行不動産担保ローンとは
 ドコモSMTBネット銀行不動産担保ローンは、ドコモSMTBネット銀行が提供している個人向けの不動産担保ローンです。ドコモSMTBネット銀行は、2026年8月3日にドコモSMTBネット銀行から商号を変更したネット銀行で、いまは「ドコモの銀行」としてサービスを案内しています
ドコモSMTBネット銀行不動産担保ローンは個人向けの不動産担保ローンですで、事業性資金以外のプライベート資金であれば自由に利用することができます。
ドコモSMTBネット銀行不動産担保ローンの大きな特徴は「銀行が提供する信頼性」「変動金利は年4.200%~10.150%(2026年10月1日時点)」「300万円以上1億円以下の借入が可能」「最長35年の借入が可能」「担保条件が第2順位以下でも利用可能」という点が挙げられます。
デメリットは「本人所有の物件しか担保にできないこと」「事務手数料が借入額の2.2%(税込)と高いこと」「変動金利なので金利上昇リスクがあること」「仮審査のお申込みからお借入れまで3週間から1ヵ月程度のスピード」などです。
銀行の不動産担保ローンであることと、おまとめにも使える資金使途の広さがメリットですが、事務手数料が高い、本人所有の物件しか担保にできない、融資まで1ヶ月以上かかるなどデメリットも多い不動産担保ローンです。
時間的余裕がある方で本人所有の不動産で不動産担保ローンを検討している方に向いている不動産担保ローンです。
ドコモSMTBネット銀行不動産担保ローン商品概要
| 金融機関名 | 株式会社ドコモSMTBネット銀行 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン |
| 下限金利 | 4.20% |
| 上限金利 | 10.15% |
| 事務手数料(税込) | 融資金額の2.2% |
| 融資金額最大 | 10,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 約1ヶ月 |
| 最長返済期間 | 420ヶ月 |
| 申込み可能エリア | 全国 |
ドコモSMTBネット銀行 不動産担保ローンのメリット
- 金利が年3.95%〜9.90%で、下限が銀行らしい低さに設定されている
- 借入金額は300万円以上〜1億円以下(10万円単位)
- 借入期間は1年以上〜35年以内(1ヵ月単位)で、長期の分割返済に対応する
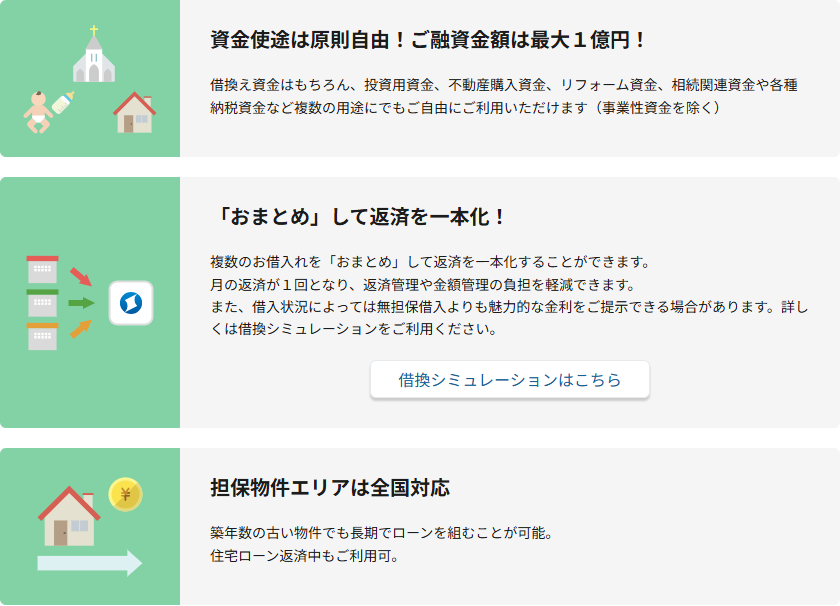
- 担保物件のエリアは全国対応。築年数の古い物件でも長期で組める
- 住宅ローンを返済中でも利用できる
- 保証人は原則不要で、保証料は銀行が負担する
- 仮審査はWEBで完結する
ドコモSMTBネット銀行 不動産担保ローンのデメリット
- 上限金利は年9.90%で、ノンバンクの上限と大きくは変わらない
- 事務取扱手数料が借入金額の2.20%(税込)かかる
- 繰上返済にも手数料がかかる(繰上返済額の3.143%・税込)
- 仮審査の申込から借入まで3週間〜1ヵ月程度かかる
- 法人は利用できない。事業性資金にも使えない
- 利用には同行の代表口座が必要。BaaS提携サービスの利用者は対象外
ドコモSMTBネット銀行 不動産担保ローンのおすすめポイント

最大のメリットは「銀行が提供する不動産担保ローンであること」と「下限金利が年3.95%と低いこと」の2点です。
銀行の不動産担保ローンとしての安心感に加えて、担保物件のエリアが全国対応である点も効きます。地方の物件しか持っていないという理由で候補から外れることがありません。
- 高収入の方
- 資産の多い方
- 担保にする不動産の担保価値が大きい方
- 借入希望額が1億円に近い方
など、審査の結果、下限金利に近い条件が適用されるのであれば、有力な選択肢になります。
上限は年9.90%ですから、審査評価が低く上限近くの金利が付く場合は、ほかの選択肢と横並びで比べる必要があります。
ドコモSMTBネット銀行 不動産担保ローンのおすすめできないポイント
「融資までにかかる時間」と「手数料の重さ」が大きなマイナスポイントです。
公式サイトには
「※仮審査のお申込みからお借入れまで3週間から1ヵ月程度の日数がかかりますので余裕を持ってお申込みください。ただし、お申込みの状況や担保物件によっては1ヵ月以上かかる場合があります。」
と記載されています。
資金が必要な日から逆算して、1ヵ月以上の余裕を見ておいたほうが安全です。
また、借入時の事務取扱手数料は
- 保証委託事務手数料:お借入金額の1.32%(税込)
- 融資事務取扱手数料:お借入金額の0.88%(税込)
の2本立てで、合計するとお借入金額の2.20%(税込)です。
1億円を借りる場合は220万円が手数料として発生します。これに加えて印紙代や登記費用が実費でかかります。
さらに、繰上返済にも手数料がかかります。繰上返済額(一部・全額のいずれも)の3.143%(税込)です。早めに返して利息を圧縮する、という使い方とは相性がよくありません。
ドコモSMTBネット銀行 不動産担保ローンの金利
2026年9月1日現在の適用金利は年3.95%〜9.90%です。金利プランは変動金利で、毎年4月1日と10月1日の同行の短期プライムレートを基準に年2回見直され、6月と12月の約定返済日の翌日から新しい金利が適用されます。基準金利が大きく動いた場合は、それ以外の日に見直すことがあるとも書かれています。
| 下限金利 | 4.20% |
| 上限金利 | 10.15% |
| 金利タイプ | 変動金利 |
ドコモSMTBネット銀行 不動産担保ローンの審査
保証会社の保証を受けられることが条件で、保証会社の審査は対面審査が原則と案内されています。電話または面接による聞き取りと、担保物件の現地調査およびその立会いが発生します。書類を送って終わり、という審査ではありません。
ドコモSMTBネット銀行 不動産担保ローンの融資可能額
借入金額は300万円以上〜1億円以下で、10万円単位で設定します。不動産担保ローンの中では平均的な設定です。
| 融資金額最低 | 300万円 |
| 融資金額最大 | 10,000万円 |
| 担保掛目最大 | - |
ドコモSMTBネット銀行 不動産担保ローンの事務手数料
借入時の事務取扱手数料は合計で借入金額の2.20%(税込)です。内訳は保証委託事務手数料1.32%と融資事務取扱手数料0.88%で、これとは別に印紙代や登記費用が実費でかかります。保証料は銀行が負担するため、利用者が別途支払う必要はありません。
| 事務手数料(税込) | 融資金額の2.2% |
| 解約料・返済事務手数料 | 残元金に対して最大3.3%(税込) |
ドコモSMTBネット銀行 不動産担保ローンの対象
利用できるのは個人のみで、法人は対象外です。資金使途は原則自由ですが、事業性資金には使えません。借換え資金、投資用資金、不動産購入資金、リフォーム資金、相続関連資金、各種納税資金などが例として挙げられています。
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 不動産担保カードローン | - |
ドコモSMTBネット銀行 不動産担保ローンの融資スピード
仮審査の申込から借入まで3週間から1ヵ月程度、担保物件によってはそれ以上かかると案内されています。現地調査と立会いを挟むため、日程の調整も必要です。急ぎの資金には向きません。
| 融資スピード | 約1ヶ月 |
ドコモSMTBネット銀行 不動産担保ローンの担保・保証人
担保不動産には、保証会社を抵当権者とする抵当権を設定します。保証人は原則として不要で、保証会社の保証を利用する形です。保証料は銀行が負担します。
| 担保 | 土地・建物に根抵当権設定 |
| 家族保有不動産の担保可否 | - |
| 保証人 | 原則不要 |
ドコモSMTBネット銀行 不動産担保ローンの申込条件
次の3つをすべて満たす個人が対象です。
- 申込時年齢が満20歳以上で、完済時満79歳以下であること
- 原則として安定継続した収入のあること
- 保証会社の保証を受けられること
利用には同行の代表口座が必要です。代表口座を持っていない場合は、融資実行までに開設することになります。BaaS提携サービスを利用している場合は、不動産担保ローンそのものが利用できません。
必要書類
| 申込必要書類 | 不動産の登記簿謄本/本人確認書類/収入証明書類/担保関係書類/ほか |
申込可能年齢
| 申込み可能年齢 | 完済時年齢~75歳 |
申込可能エリア
担保物件のエリアは全国対応です。築年数の古い物件でも長期でローンを組めること、住宅ローンを返済中でも利用できることが公式ページに明記されています。
| 申込み可能エリア | 全国 |
ドコモSMTBネット銀行 不動産担保ローンの返済方法
返済は代表口座からの自動引き落としです。他の銀行の口座から代表口座へ毎月自動で資金を移す「定額自動入金サービス」が用意されており、手数料は0円と案内されています。複数の借入をまとめて一本化する使い方を想定した設計です。
| 最長返済期間 | 420ヶ月 |
| 遅延損害金(年率) | 14.00% |
| 返済方式 | 元利均等返済 |
ドコモSMTBネット銀行 不動産担保ローンご利用までの流れ
- 【利用者】 仮審査申込み(WEBで完結)
- 【金融機関】 仮審査結果の連絡
- 【金融機関】 申込書類の郵送
- 【利用者】 借入申込書および申込必要書類の提出
- 【利用者】 正式審査の申込み(代表口座を持っていない場合は、融資実行までに開設が必要)
- 【保証会社】 対面での聞き取りと担保物件の現地調査
- 【金融機関】 正式審査結果の通知
- 【金融機関】 契約手続きと融資の実行
- 【利用者】 融資金額の受取
この記事で参照した公式情報
- ドコモSMTBネット銀行「不動産担保ローン」(金利・借入金額・借入期間・担保物件エリア・利用条件。2026年9月18日に掲載を確認)
- 同「金利等・借入条件・手数料」(金利の見直し方法、事務取扱手数料の内訳、繰上返済手数料、証明書の発行手数料)
- 同「ドコモSMTBネット銀行への社名変更について」(2026年8月3日の商号変更)
ドコモSMTBネット銀行不動産担保ローン
良い点
- 銀行が提供する信頼性
- 下限金利が低金利の設定
- 最高1億円の借入が可能
- 最長35年の借入が可能
- 担保条件が第2順位以下でも利用可能
悪い点
- 銀行が提供する信頼性
- 上限金利はやや低金利
- 最高1億円の借入が可能
- 最長35年の借入が可能
- 担保条件が第2順位以下でも利用可能


 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
金利の低さ
7
知名度や安心感
7
融資までのスピード
5
審査の通りやすさ
4
限度額の大きさ
3
5.2点/10点
普通
職種:会社員・団体職員
不動産担保ローン資金使途:借り換え
不動産担保ローン利用額/限度額:200万円~300万円未満
担保不動産の所有者:父母
不動産担保ローン返済期間:5年~10年未満
この不動産担保ローンを選んだ理由
金利の低さ
選択した不動産担保ローンを利用していて良かった点・満足しているところ
まず、一般個人でも高額な借入ができますし、本人の信用がなくても融資を受けることが可能です。\n不動産さえ持っていればお金を借りることができる」と安易に考えている人も多いようですが、実はそうではありません。\n\n不動産担保ローンは不動産の価格だけでなく、本人の個人信用情報までしっかりとチェックを行い、主に審査で確認されます。\n不動産担保ローンは不動産担保評価額の一定範囲内で融資を行うので、評価額に基づいて融資の可否や融資可能額が判別されます。\n個人の収入や信用情報などから「毎月返済していくことができる人かどうか」という点について審査を行い、ここで「返済に問題ない」と判断された場合のみ、審査に通過することができます。
選択した不動産担保ローンを利用していて悪かった点・不満
不動産担保ローンは不動産の価格だけでなく、本人の個人信用情報までしっかりとチェックを行い、主に審査で確認されること。\n不動産担保ローンの審査では不動産の評価額だけでなく本人のについても厳格に審査を行われます。\n不動産担保ローンは不動産担保評価額の一定範囲内で融資を行うので、評価額に基づいて融資の可否や融資可能額が判別されます。\n\nもしも返済ができない場合には、担保となった不動産を処分して回収に充てるので評価額を超える貸付をしてしまったら万が一の場合は回収することができないためです。\n\n価値のある不動産かどうかという点が審査では第一義的にチェックされ、価値のない不動産しか保有していない人は、どんなに所得が高くても利用することはできません。\n\n不動産担保ローンは、不動産担保評価額が最も重要なポイントです\n
金利の低さ
10
知名度や安心感
7
融資までのスピード
9
審査の通りやすさ
5
限度額の大きさ
7
7.6点/10点
満足
職種:自営業
不動産担保ローン資金使途:事業性資金
不動産担保ローン利用額/限度額:400万円~500万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:6か月~1年未満
この不動産担保ローンを選んだ理由
金利の低さ
安心感
審査が通ったから
融資スピードの早さ
知名度
使い慣れている金融機関だったから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
不動産担保ローンは知ってはいましたが、金利が高いのかと思うがちでしたが、確実に返済できる目途さえあれば限度額の設定だけでも価値はあります。極度額までは融資基準は低いですし、自分のペースで返済計画も建てていくことが可能です。また自分の不動産の担保価値を知る事ができれば、異業種への参加の資金としてしも融資借入融資実行は早いです。私の場合は賃貸物件店舗を所有していたのはラッキーでした。そして不動産の価値を落とさない為の自己啓発にもなりました。不動産を購入し終えるので価値は(建物)どんどん古くなり入居者もいなくなる。おのずと自らのある程度の費用を掛けて設備投資をし修繕を怠らない事が、大切であるという事にも気づかせてくれるものです。
選択した不動産担保ローンを利用していて悪かった点・不満
まず、面倒な事業計画書、決算書の提出が必要でないこと、担保価値が決まれは金利は一定で返済計画もたてやすい。一般的に地方銀行は不動産担保ローンは扱ってない銀行が多いが今はネット銀行が地銀と組み取扱いをしている。仮に3カ月後に全額返済して借り換えする場合もやりやすい。異業種参入する場合、起業する場合、ほとんどの不動産担保ローンは使用用途を限定してないので根抵当権をつければ金利も一定期間は変わらない。また自分の資産が現金化して可視化され、自分のモチベーションにもなると思う。しかし、金利が低い今はある程度、銀行との交渉【一般的な融資】も必要性を考え始めてしまう。また、一度失敗すると不動産は銀行のもになってしまうリスク管理は大変である。
金利の低さ
8
知名度や安心感
7
融資までのスピード
8
審査の通りやすさ
9
限度額の大きさ
9
8.2点/10点
とても満足
職種:自営業
不動産担保ローン資金使途:生活費
不動産担保ローン利用額/限度額:300万円~400万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:6か月~1年未満
この不動産担保ローンを選んだ理由
金利の低さ
安心感
返済の自由度
審査が通ったから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
金利優位性が高く、リーズナブルな条件でのサービス提供をしてくれることもが特に大きなメリットとなっていると感じました。返済の自由度も高く、無理のない返済スケジュールを組めたことも良かったです。融資に際して疑問点や不明点があっても、豊富な個別対応の経験を持つスタッフさんが、迅速丁寧なサポート対応に当たってくれるため、すぐに返答が得られて良かったです。利用者それぞれが希望するサービス・プランを、優位性の高い内容で提案していると感じます。金利体系が明朗で、分け隔てなく丁寧に向き合ってくれることも、満足感を高めるポイントとして感じられました。最新の動向や傾向を踏まえた、効果的なサポートを続けていくことにより、メリットを高めてくれます。
選択した不動産担保ローンを利用していて悪かった点・不満
仮審査申込から借入れまでの流れに一部不透明に思える部分があり、希望通りの融資が実現できるのか不安に感じました。結果的に融資は受けられましたが、ある程度の見通しが立つような配慮がされていると助かります。また、同じく不動産担保ローンを提供している会社と比較して、長期スパンでの返済におけるメリットが少ない点にも不満を感じます。住宅ローン返済中でも不動産担保ローンの利用ができるのは良いものの、片一方の返済が滞った際のペナルティー的な部分について、具体的な説明が明示されないことに不安を感じます。手軽に借入ができる反面、担保の対象物が不動産であることの特殊性・リスクを丁寧に説明する姿勢を示して欲しいと感じました。
金利の低さ
9
知名度や安心感
10
融資までのスピード
10
審査の通りやすさ
10
限度額の大きさ
10
9.8点/10点
とても満足
職種:会社員・団体職員
不動産担保ローン資金使途:教育費
不動産担保ローン利用額/限度額:400万円~500万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:2年~3年未満
この不動産担保ローンを選んだ理由
金利の低さ
使い慣れている金融機関だったから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
SBIグループと聞くだけで、何となく信頼感がありました。証券関係もSBI証券を使っていたので、事務処理やサービスも良いのは知っていました。それと職場の上司もここで不動産担保ローンを組んだと言っていました。同じようにお子さんの教育費だったのですが審査が早かったと言っていたので。利息も、奨学金よりはお高めですが、銀行のフリーローンや、教育ローンよりは安くすんだと思っています。利息も安いけど、当初かかる事務手数料なども他に比べると安いと思いました。息子が大学院進学をぐずぐずして私にぎりぎりまで黙っていたので、学費を払い込みするのもあまり猶予がなかったけど、融資の審査、入金などが早かったので本当に助かりました。
選択した不動産担保ローンを利用していて悪かった点・不満
特に問題はありませんでした。ただ、不満はないけど、不安はありましたね。返せなくなると、不動産がとられてしまうわけですからね。すごく焦っていた記憶があります。その分、必死で働いたんですが。借入期間は、3年間でした、当初は、1年とかにしたんですが担当の方がもう少し長いほうが1か月の返済額も少ないし、精神的負担の少なくありませんかって言ってくれて。きっと利息が欲しいんでしょと思ったんですが、私が電話の出やすい時にいつも電話してくれて親身に相談にのってくれて、長いお付き合いをしてみてもいいかなって思いました。
アドバイスして頂いた通り、長めに借りて良かったです。利息はかかるけど、1か月の返済額は違いますから。余裕をもって返済できました。