新生インベストメント&ファイナンス/不動産担保ローン
新生インベストメント&ファイナンス/不動産担保ローンとは
 新生インベストメント&ファイナンス/不動産担保ローンは、新生銀行の100%子会社である新生インベストメント&ファイナンス株式会社が提供している個人向け・法人向けの不動産担保ローンです。不動産担保ローンに特化したサービスを提供しており、事業者向け不動産担保ローン、事業者向け売却物件ローン、不動産事業者向け仕入資金(不動産商品ローン)、個人向け不動産担保ローン、個人向け売却物件ローン、不動産購入ローン、貸金業者向け融資、海外投資家向けローンと幅広い商材を扱っている不動産担保ローン会社です。
新生インベストメント&ファイナンス/不動産担保ローンの大きな特徴は「新生銀行グループの信頼性」「変動金利を採用して上限金利6.80%の低金利を実現」「最高10億円の借入ができる」「事務手数料2.2%(税込)」「最長35年(420回)という長期返済が可能」「親族保有の不動産も担保にできる」「最短1週間で融資が可能」という点が挙げられます。
デメリットとしては「変動金利(年2回金利見直し)」「融資まで最短1週間がかかること」「繰り上げ返済の違約金が最大3.0%」「担保不動産対象エリアは東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談)」という点が挙げられます。
限度額が高額で、金利も比較的低金利で利用できるので、審査に自信がある方、信頼性の高い不動産担保ローン会社を探している方におすすめの不動産担保ローンです。
新生インベストメント&ファイナンス/不動産担保ローン商品概要
| 不動産担保ローン名 | 新生インベストメント&ファイナンス/個人向け不動産担保ローン | 新生インベストメント&ファイナンス/個人向け売却物件ローン | 新生インベストメント&ファイナンス/不動産購入ローン | 新生インベストメント&ファイナンス/ 事業者向け不動産担保ローン | 新生インベストメント&ファイナンス/ 事業者向け売却物件ローン | 新生インベストメント&ファイナンス/不動産事業者向け仕入資金(不動産商品ローン) |
| 金融機関名 | 新生インベストメント&ファイナンス株式会社 | 新生インベストメント&ファイナンス株式会社 | 新生インベストメント&ファイナンス株式会社 | 新生インベストメント&ファイナンス株式会社 | 新生インベストメント&ファイナンス株式会社 | 新生インベストメント&ファイナンス株式会社 |
| 本社所在地 | 東京都 | 東京都 | 東京都 | 東京都 | 東京都 | 東京都 |
| プラン名 | 不動産担保ローン/個人向け不動産担保ローン | 不動産担保ローン/個人向け売却物件ローン | 不動産購入ローン | 事業者向け不動産担保ローン | 事業者向け売却物件ローン | 不動産商品ローン |
| 下限金利 | 3.45% | 3.45% | 3.45% | 3.45% | 3.45% | 3.50% |
| 上限金利 | 6.40% | 6.40% | 5.00% | 6.40% | 6.40% | 6.50% |
| 事務手数料(税込) | 融資金額の2.2% | 融資金額の2.2% | 融資金額の2.2% | 融資金額の2.2% | 融資金額の2.2% | 融資金額の1.1%~2.2% |
| 融資金額最大 | 50,000万円 | 50,000万円 | 100,000万円 | 100,000万円 | 100,000万円 | 100,000万円 |
| 個人利用 | ○ | ○ | ○ | - | - | - |
| 事業性資金利用 | - | - | ○ | ○ | ○ | ○ |
| おまとめ・借り換え利用 | ○ | ○ | ○ | - | - | - |
| 融資スピード | 最短1週間 | 最短1週間 | 最短1週間 | 最短1週間 | 最短1週間 | 最短1週間 |
| 最長返済期間 | 420ヶ月 | 12ヶ月 | 420ヶ月 | 420ヶ月 | 12ヶ月 | 24ヶ月 |
| 申込み可能エリア | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 南関東 |
新生インベストメント&ファイナンスの不動産担保ローンについて、公式サイトの「ご融資条件」を2026年10月13日に読み直しました。条件表には2026年10月1日現在と日付が入っており、金利をはじめいくつかの項目が以前の内容から変わっています。
この記事は、その条件表に書かれている内容だけで構成しています。まず、当サイトが以前に掲載していた内容のうち、現在の公式情報と食い違っていた点を先に示します。
| 項目 | 当サイトの旧記載 | 2026年10月1日現在の公式 |
|---|---|---|
| グループ | 新生銀行グループ | SBI新生銀行グループ |
| 金利の上限 | 上限6.80% | 変動金利 年3.45%〜6.40% |
| 期限前返済違約金 | 返済元金の3.0% | 2.00%〜3.00%(契約した率を乗じる) |
| 担保対象エリア | 東京・神奈川・千葉・埼玉・茨城南部(名古屋・京阪神・福岡は相談) | 東京・神奈川・千葉・埼玉のうち東京都心並びに近郊エリア。札幌・仙台・名古屋・京都・大阪・神戸・福岡の一部も対応 |
| 融資金額 | 最高10億円 | 1,000万円〜10億円(個人・個人事業主は上限5億円) |
| 融資スピード | 最短1週間 | 公式サイトでは確認できなかった |
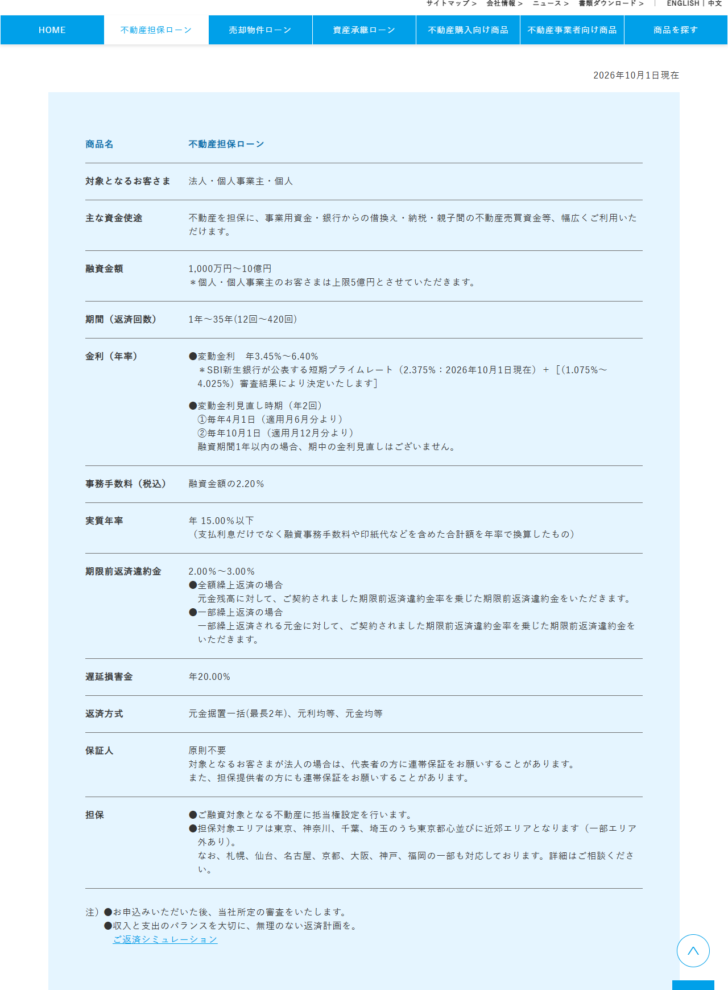
2026年10月1日現在のご融資条件
- 対象は法人・個人事業主・個人。主な資金使途は事業用資金・銀行からの借換え・納税・親子間の不動産売買資金など。
- 融資金額は1,000万円〜10億円。個人・個人事業主は上限5億円。
- 期間は1年〜35年(返済回数12回〜420回)。
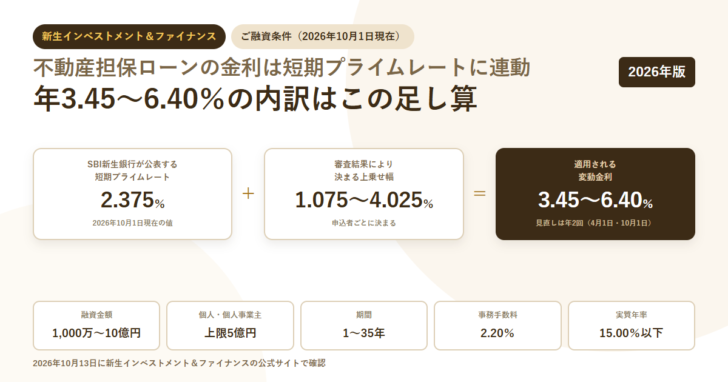
- 金利は変動で年3.45%〜6.40%。SBI新生銀行が公表する短期プライムレート(2.375%)に1.075%〜4.025%を上乗せして決まる。
- 事務手数料は融資金額の2.20%(税込)。実質年率は年15.00%以下と明記されている。
- 期限前返済違約金は2.00%〜3.00%。遅延損害金は年20.00%。
- 返済方式は元金据置一括(最長2年)・元利均等・元金均等の3つ。保証人は原則不要。
金利は短期プライムレートに連動して決まる
この商品の金利の書き方は、他社と比べてかなり踏み込んでいます。条件表には「変動金利 年3.45%〜6.40%」と幅が示されたうえで、その下にこう書かれています。「SBI新生銀行が公表する短期プライムレート(2.375%:2026年10月1日現在)+[(1.075%〜4.025%)審査結果により決定いたします]」。
つまり提示されている金利の幅は、基準となる短期プライムレートと、審査で決まる上乗せ幅の足し算です。実際に計算が合うかを確かめると、下限は2.375%+1.075%=3.45%、上限は2.375%+4.025%=6.40%で、表示されている幅とぴたり一致します。
適用金利の決まり方(公式の記載どおりに分解したもの)
SBI新生銀行の短期プライムレート
2.375%
審査結果で決まる上乗せ
1.075〜4.025%
適用される変動金利
3.45〜6.40%
この書き方には実務上の意味があります。短期プライムレートが動けば、上乗せ幅が同じでも適用金利は動きます。金利の見直しは年2回で、毎年4月1日の基準が6月分から、10月1日の基準が12月分から適用されます。融資期間が1年以内の場合は、期中の金利見直しはないと書かれています。
借入時点の金利だけを見て35年の返済計画を立てられる商品ではない、ということです。変動金利の仕組みそのものは不動産担保ローンの金利にまとめています。
事業資金・納税・差押解除に使える
主な資金使途として挙がっているのは、事業用資金、銀行からの借換え、納税、親子間の不動産売買資金などです。商品ページの活用法の欄では、事業の運転資金、新規開業資金、設備資金、差押解除資金、銀行からの借換えが具体的に説明されています。
- 事業の運転資金(仕入費用・人件費・事務所の家賃など)
- 新規開業資金(店舗取得費・内装工事費・広告宣伝費など)
- 設備資金(機械や車両の買替え、新たな設備導入)
- 差押解除資金(税金や社会保険料の滞納で差押えられた不動産の解除)
- 銀行からの借換え
- 納税、親子間の不動産売買資金
- 対象は法人・個人事業主・個人の3者
- 融資金額は1,000万円から。少額の資金需要は対象外
- 個人・個人事業主は上限5億円(法人は10億円)
- 担保不動産には抵当権または根抵当権を設定する
- 担保対象エリアは首都圏が中心
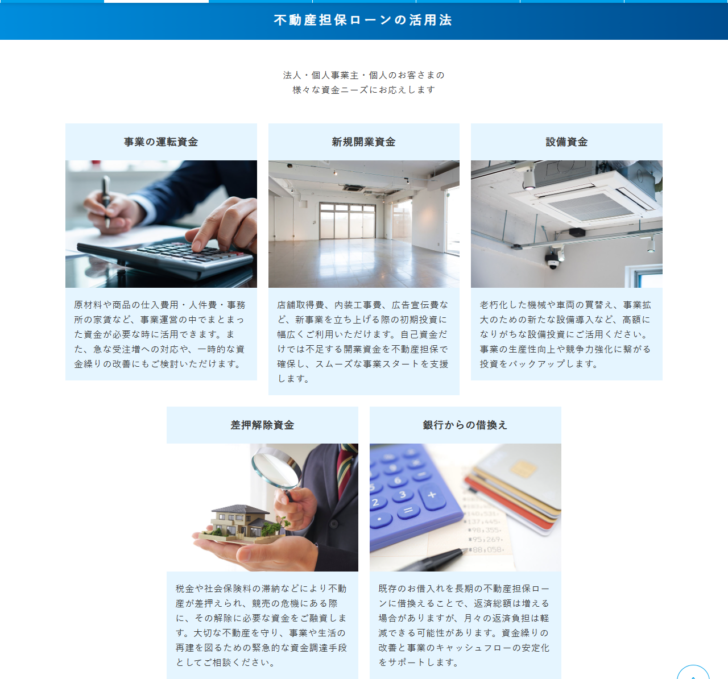
差押解除資金が名指しで挙がっている点は、この商品の性格をよく表しています。税金や社会保険料の滞納で不動産が差し押さえられ、競売の危機にある場面で使える資金として説明されています。銀行の不動産担保ローンでは、そもそも事業性資金を対象外にしている商品もあり、たとえば滋賀銀行の不動産担保ローンは商品説明書で事業性資金を使いみちから除いています。事業資金を目的に探しているなら、まずここが分かれ目になります。
融資金額は1,000万円から。個人は5億円が上限
融資金額は1,000万円〜10億円です。下限が1,000万円に設定されているため、数百万円の資金需要には使えません。さらに個人・個人事業主の場合は上限が5億円に下がります。10億円まで借りられるのは法人だけ、という読み方になります。
期間は1年〜35年で、返済回数は12回〜420回。返済方式は元利均等と元金均等のほかに、元金据置一括(最長2年)が選べます。元金据置一括は、最長2年間は利息だけを払い、元金は期日に一括で返す形です。売却や借換えで出口が決まっている場面を想定した選択肢と読めます。
事務手数料2.20%と、実質年率15.00%以下の意味
事務手数料は融資金額の2.20%(税込)です。1,000万円なら22万円、1億円なら220万円が、借入時にかかる計算になります。定額ではなく料率なので、借入額が増えるほど金額も増えます。
| 融資金額 | 事務手数料(2.20%) | 手取り額の目安 |
|---|---|---|
| 1,000万円(下限) | 220,000円 | 9,780,000円 |
| 3,000万円 | 660,000円 | 29,340,000円 |
| 5,000万円 | 1,100,000円 | 48,900,000円 |
| 1億円 | 2,200,000円 | 97,800,000円 |
| 5億円(個人の上限) | 11,000,000円 | 489,000,000円 |
条件表には「実質年率 年15.00%以下」という行があります。注記には「支払利息だけでなく融資事務手数料や印紙代などを含めた合計額を年率で換算したもの」とあります。表示金利が年3.45%〜6.40%であっても、手数料を含めて年率に直すと15.00%以下という水準まで上がりうる、ということです。
手数料は借入時に一度かかるため、返済期間が短いほど年率への跳ね返りは大きくなります。1年で返す前提なら2.20%がまるごと1年分の負担として乗りますが、35年なら年あたりの影響は小さくなります。
この表の手数料額と手取り額は、公式の料率2.20%から当サイトが計算したものです。登記費用や印紙代などは含めていません。諸費用の全体像は不動産担保ローンの諸費用で扱っています。
繰上返済には違約金がかかる
期限前返済違約金は2.00%〜3.00%です。以前この記事では3.0%と単一の数値で書いていましたが、公式の条件表は幅で示しており、契約した違約金率を乗じる仕組みだと説明されています。
全額繰上返済の場合は元金残高に対して、一部繰上返済の場合は繰り上げて返す元金に対して、それぞれ契約した率を掛けた金額がかかります。借換えや売却で早期に返す可能性があるなら、契約時に自分の違約金率が何%なのかを確認しておく必要があります。遅延損害金は年20.00%です。
担保とエリア、保証人
融資対象となる不動産に抵当権を設定します。担保対象エリアは、東京・神奈川・千葉・埼玉のうち東京都心ならびに近郊エリアで、一部エリア外があると注記されています。加えて、札幌・仙台・名古屋・京都・大阪・神戸・福岡の一部も対応しており、詳細は相談、と書かれています。
以前この記事に書いていた「茨城南部」は、現在の条件表には出てきません。代わりに札幌と仙台が加わっています。首都圏の4都県が中心という点は変わっていませんが、対象の都市は入れ替わっています。
保証人は原則不要です。ただし法人の場合は代表者に連帯保証を依頼することがあり、担保提供者にも連帯保証を依頼することがある、と書かれています。自分以外の名義の不動産を担保に入れる場合、その所有者が連帯保証人になる可能性があるということです。他人名義の不動産を担保にするときの考え方は第三者の不動産を担保にする場合にまとめています。
よくある質問
いくらから借りられますか
1,000万円からです。上限は10億円ですが、個人・個人事業主のお客さまは上限5億円とされています。
金利は何で決まりますか
SBI新生銀行が公表する短期プライムレート(2026年10月1日現在で2.375%)に、審査結果で決まる1.075%〜4.025%を上乗せして決まります。結果として年3.45%〜6.40%の範囲になります。
事業資金に使えますか
使えます。条件表の主な資金使途に事業用資金が挙げられており、商品ページでも運転資金・新規開業資金・設備資金が具体的に説明されています。
繰上返済に手数料はかかりますか
期限前返済違約金が2.00%〜3.00%かかります。全額繰上返済なら元金残高に、一部繰上返済なら繰り上げる元金に、契約した率を掛けた金額です。
どのエリアの不動産が担保にできますか
東京・神奈川・千葉・埼玉のうち東京都心ならびに近郊エリアが中心で、一部エリア外があります。札幌・仙台・名古屋・京都・大阪・神戸・福岡の一部も対応しており、詳細は相談するよう案内されています。
どのくらいで融資されますか
公式サイトのご融資条件とご融資までの流れのページには、所要日数の記載が見当たりませんでした。この記事では確認できていません。
会社名は変わりましたか
商号は新生インベストメント&ファイナンスのままです。変わったのは親会社の呼び方で、公式サイトは「SBI新生銀行グループの新生インベストメント&ファイナンス」と名乗っています。
スペック一覧
| 不動産担保ローン名 | 新生インベストメント&ファイナンス/個人向け不動産担保ローン | 新生インベストメント&ファイナンス/個人向け売却物件ローン | 新生インベストメント&ファイナンス/不動産購入ローン | 新生インベストメント&ファイナンス/ 事業者向け不動産担保ローン | 新生インベストメント&ファイナンス/ 事業者向け売却物件ローン | 新生インベストメント&ファイナンス/不動産事業者向け仕入資金(不動産商品ローン) |
| 下限金利 | 3.45% | 3.45% | 3.45% | 3.45% | 3.45% | 3.50% |
| 上限金利 | 6.40% | 6.40% | 5.00% | 6.40% | 6.40% | 6.50% |
| 金利タイプ | 変動金利 | 変動金利 | 変動金利 | 変動金利 | 変動金利 | 変動金利 |
| 不動産担保ローン名 | 新生インベストメント&ファイナンス/個人向け不動産担保ローン | 新生インベストメント&ファイナンス/個人向け売却物件ローン | 新生インベストメント&ファイナンス/不動産購入ローン | 新生インベストメント&ファイナンス/ 事業者向け不動産担保ローン | 新生インベストメント&ファイナンス/ 事業者向け売却物件ローン | 新生インベストメント&ファイナンス/不動産事業者向け仕入資金(不動産商品ローン) |
| 申込み可能エリア | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談) | 南関東 |
上の表は当サイトが管理している商品データから出力したものです。本文の数値は、次の一次情報で確認しています。
参考にした一次情報(2026年10月13日に閲覧。条件表はいずれも2026年10月1日現在の内容)
・新生インベストメント&ファイナンス株式会社「不動産担保ローンのご案内」/ご融資条件、金利の決まり方、活用法
・新生インベストメント&ファイナンス株式会社「ご融資までの流れ」/手続きの工程
新生インベストメント&ファイナンス/不動産担保ローン

良い点
- 最高10億円の借入ができる
- 新生銀行グループの信頼性
- 変動金利を採用して上限金利6.80%の低金利を実現
- 最長35年(420回)という長期返済が可能
- 親族保有の不動産も担保にできる
悪い点
- 変動金利(年2回金利見直し)を採用
- 融資まで最短1週間がかかる
- 審査が厳しい
- 早期完済時には返済元金の3.0%の違約金が発生する
- 担保不動産対象エリアは東京、神奈川、千葉、埼玉、茨城南部(名古屋、京阪神、福岡はご相談)




 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
金利の低さ
8
知名度や安心感
10
融資までのスピード
10
審査の通りやすさ
10
限度額の大きさ
10
9.6点/10点
とても満足
職種:会社員・団体職員
不動産担保ローン資金使途:おまとめ
不動産担保ローン利用額/限度額:500万円~600万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:10年~20年未満
この不動産担保ローンを選んだ理由
使い慣れている金融機関だったから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
普段利用している金融機関でしたから、使い勝手も知っていましたしその点安心して利用する事が出来ています。その他に新生銀行さんでは営業担当の方が契約時にも時間をかけて丁寧に商品の説明をしてくれましたし、現在も繰り上げ返済の方法や月々の元金、利息の返済方法についても電話を入れれば迅速に回答してくれるため非常に助かっています。審査承認までの時間も当初案内を受けていた通りに進み、その分無駄に支払う元借入の金利も少なく済みました。満足しているポイントで何よりなのは金利が下がった事ですね。長期的に返済していく事になるので数%の金利の違いがどれだけ最終的に返済する金額に差異をうむか具体的に説明してくれましたし、結果的に借り入れをおまとめして本当に良かったと思います。
選択した不動産担保ローンを利用していて悪かった点・不満
悪かった点は殆ど見つかりませんが、敢えて言うのであれば、融資の契約が終わった後に、しばしば営業の電話が入る事ですね。私には家族がいるので、万一私が無くなった時にどういった形で融資を返済するのか、あるいは場合によっては融資が返済出来ない場合には不動産が担保として回収されるリスクについてどう考えているのか?等の説明を受けて、万一の場合に備えた死亡保障を保険で準備しないか?といった提案を受けています。たしかに私にとって何かが起きた場合に必要な事だとは思いますが、日々の家計のやりくりだけでも大変なのに保険の支払いまで考えられないのが現状です。一方的な営業だけでなく、もう少し収入が上がったり、支出が落ち着いたりするまで考えさせてもらう時間を貰えると助かりますね。