総合マネージメントサービス不動産担保ローン
総合マネージメントサービス不動産担保ローンとは
 総合マネージメントサービス不動産担保ローンは、株式会社総合マネージメントサービスが提供している法人・個人向けの不動産担保ローンです。株式会社総合マネージメントサービスは15年の歴史がある企業で、不動産担保ローンや不動産の売買、コンサルティングなど不動産を中心としたサービスを提供しています。
法人、個人事業主の方は、借入資金は運転資金、つなぎ資金、起業資金、設備投資、仕入資金、従業員の給与支払い資金、納税資金など事業性資金の資金調達に利用することができます。個人の方は、事業性資金を除いてプライベート資金に自由に利用することができます。借り換え利用・おまとめ利用も可能です。
総合マネージメントサービス不動産担保ローンの大きな特徴は「最高5億円の借入ができる」「上限金利が10%を切る低金利」「最長35年(420回)の長期買い入れが可能」「3000万円までは即日融資が可能」「何番順位でも融資可能」「底地、借地、担保提供、共有持分可能」「掛目が流通価格100%プラスα」「相続などの相談も可能」という点が挙げられます。
不動産担保ローンとしては10%を切る低金利かつ3000万円までの即日融資が可能、掛目は100%以上など非常に好条件の不動産担保ローンです。また、担保の制限も緩いので審査も通りやすい不動産担保ローンとなっています。また、不動産売買なども手掛けているため、相続対策などでも相談が可能です。
総合マネージメントサービス不動産担保ローン商品概要
| 金融機関名 | 株式会社総合マネージメントサービス |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン |
| 下限金利 | 3.40% |
| 上限金利 | 9.80% |
| 事務手数料(税込) | 融資金額の1.1%~5.5% |
| 融資金額最大 | 50,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | ○ |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 最短即日 |
| 最長返済期間 | 420ヶ月 |
| 申込み可能エリア | 全国 |
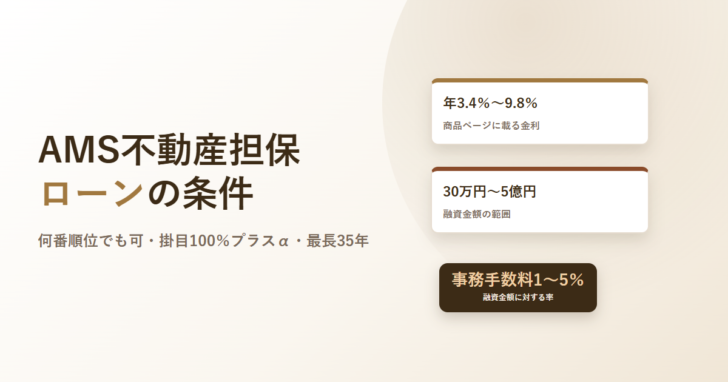
株式会社総合マネージメントサービス(AMS)の不動産担保ローンは、条件の幅が広いことで知られています。融資金額30万円〜5億円、返済期間は最長35年、担保は何番順位でも可。銀行の不動産担保ローンでは断られる条件でも受け付ける設計です。ただし公式サイトの中で金利の表示が一致していない箇所があるため、数字はどのページに書かれたものかまで見て判断する必要があります。公式に載っている内容だけを並べます。
先に結論
- 携帯向けの商品ページに載る金利は年利3.4%〜9.8%、遅延損害金は年20.0%です。
- 一方でPCサイトのトップページには「低金利(実質年率8%~)」という別の表記があります。数字が一致しないため、申込前に必ず窓口で確認してください。
- 融資金額は30万円〜5億円(5億円以上は要相談)、返済期間は最長35年(1回〜420回)。
- 担保は何番順位でも可。所有権のほか底地・借地・担保提供・共有持分にも対応し、掛目は流通価格100%プラスαと記載されています。
- 事務手数料は融資金額の1〜5%。ほかに登記費用(実費)、収入印紙代、火災保険料(質権設定のため)がかかります。
公式に載っている融資条件
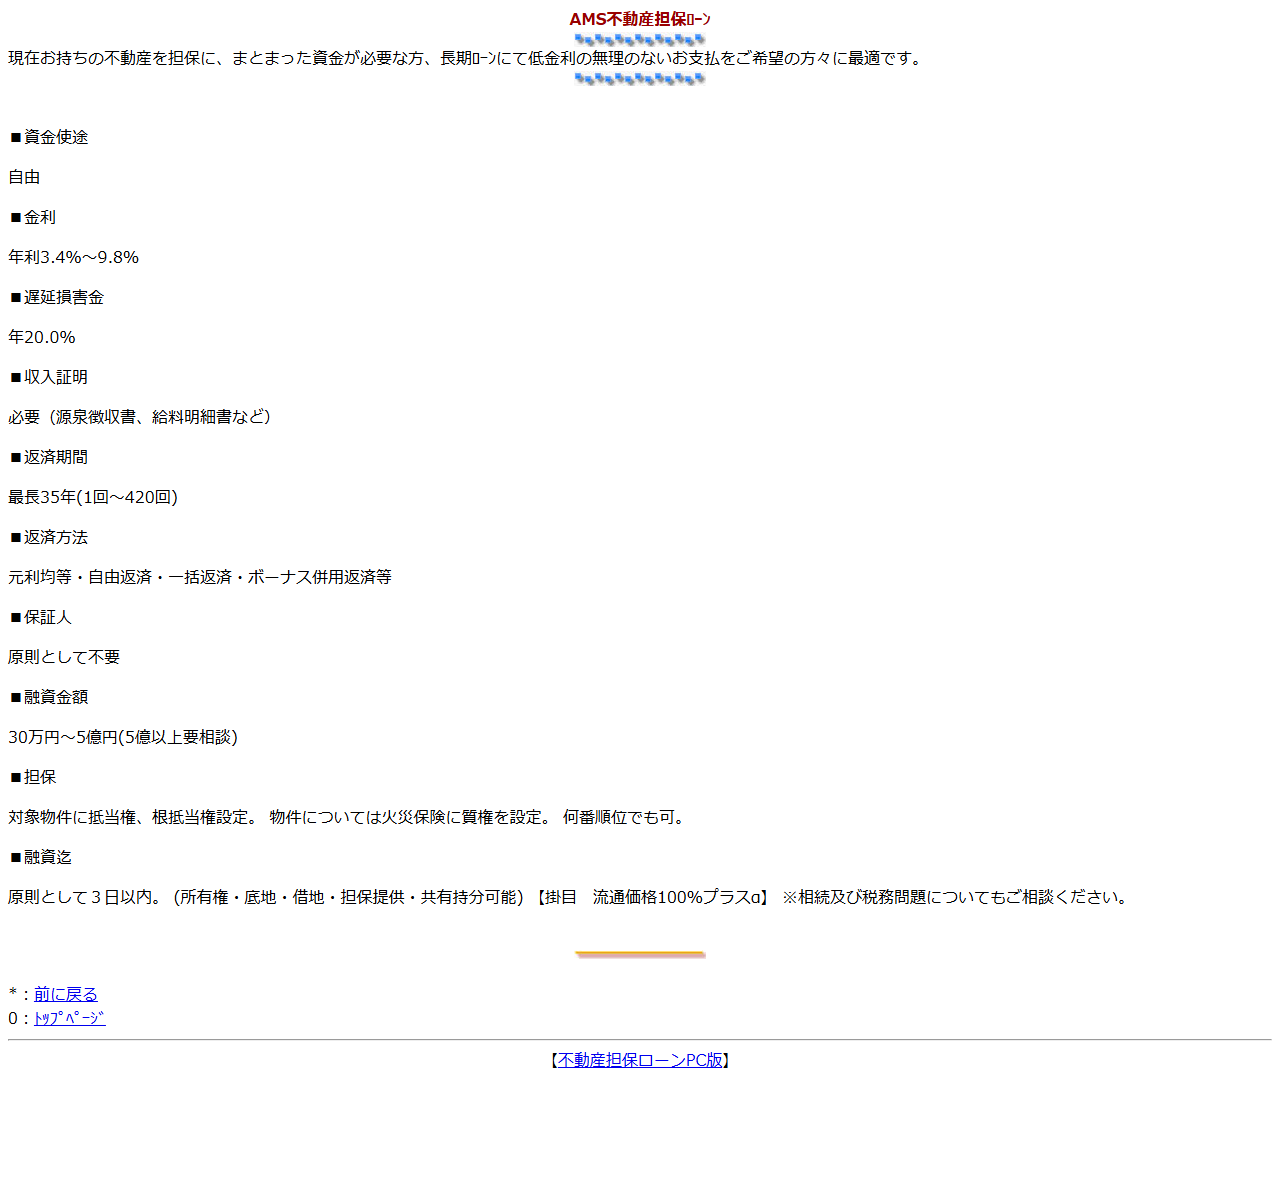
商品の条件は、携帯向けページ「AMS不動産担保ローン」にまとまった形で掲載されています。そこに書かれている項目をそのまま並べます。
| 項目 | 公式の記載 |
|---|---|
| 資金使途 | 自由 |
| 金利 | 年利3.4%〜9.8% |
| 遅延損害金 | 年20.0% |
| 収入証明 | 必要(源泉徴収書、給料明細書など) |
| 返済期間 | 最長35年(1回〜420回) |
| 返済方法 | 元利均等・自由返済・一括返済・ボーナス併用返済等 |
| 保証人 | 原則として不要 |
| 融資金額 | 30万円〜5億円(5億円以上は要相談) |
| 担保 | 対象物件に抵当権、根抵当権設定。物件については火災保険に質権を設定。何番順位でも可 |
| 融資まで | 原則として3日以内(所有権・底地・借地・担保提供・共有持分可能)。掛目 流通価格100%プラスα |
金利の表示がページによって違います。上の商品ページは年利3.4%〜9.8%ですが、PCサイトのトップページにある「不動産担保ローンのメリット」の欄には「低金利(実質年率8%~)となっており」という記載があります。どちらが現在の条件かは、公開情報だけでは判断できませんでした。契約前に、適用される実質年率を書面で確認してください。
「何番順位でも可」と「掛目100%プラスα」が意味すること
この商品でいちばん珍しいのは担保の扱いです。銀行の不動産担保ローンは第1順位の抵当権を前提にしますが、AMSは何番順位でも可としています。住宅ローンが残っていて第1順位が埋まっている自宅でも、検討の対象に入ります。
もうひとつが掛目です。一般に不動産担保ローンの融資可能額は、担保不動産の時価に7割前後の掛目を掛けた範囲に収まります。AMSの記載は「掛目 流通価格100%プラスα」です。時価と同額、あるいはそれ以上の融資もありうるという書き方になっています。
住宅ローンの残る自宅、すでに他社の抵当権が付いた事業用不動産でも、担保余力があれば検討されます。
時価いっぱいまで借りると、売却しても返しきれない状態になりやすくなります。掛目の高さは借り手にとって有利とは限りません。
評価が下がりやすい物件類型を明示的に挙げています。銀行で断られた案件の受け皿という位置づけです。
担保物件が焼失した場合に備え、保険金に質権が設定されます。既存の火災保険の内容確認が必要です。
掛目が高いことは、借りられる額が増えるという意味では有利ですが、返済が行き詰まったときに売却しても足りない状態、いわゆるオーバーローンになりやすいという意味では不利です。担保余力の出し方を自分でも計算したうえで、借入額を決めてください。
審査から融資までの日数
スピードについては、2つの記載があります。商品ページの「融資まで」は原則として3日以内。一方、「ご融資までの流れ」のページでは、正式な申込を受けて対象不動産の現地調査と審査を行い、原則として中3日前後で可否を回答するとされています。
| 段階 | 公式の説明 |
|---|---|
| 1 問い合わせ | 電話・インターネットから。無料で机上審査 |
| 2 正式申込 | 来店して申込書と必要書類を提出。営業担当と打ち合わせ |
| 3 審査 | 対象不動産の現地調査と審査。原則として中3日前後で可否を回答 |
| 4 契約 | 融資額、年率等の説明を受けて契約手続き |
| 5 登記・融資 | 抵当権・根抵当権の設定手続きを司法書士が代行し、同時に融資を実行 |
正式な申込には来店が必要で、現地調査も入ります。ウェブだけで完結する商品ではありません。即日で資金が手元に入るという想定は、公式の記載からは読み取れませんでした。
必要書類と、契約時にかかる費用
「ご融資までの流れ」のページに、必要書類と諸費用の一覧があります。必須と任意が分かれている点に注意してください。
| 区分 | 書類 | 部数 |
|---|---|---|
| 必須 | 土地・建物登記簿・謄本 | 各1部 |
| 必須 | 公図(写) | 1部 |
| 必須 | 評価証明書(土地・建物) | 1部 |
| 必須 | 住民票(世帯全員、省略なしのもの) | 1部 |
| 必須 | 印鑑証明書 | 3部 |
| 任意 | 借入金残金証明書(償還予定表があれば添付)/給与証明書(源泉徴収票)または給料明細/確定申告書/住民税決定通知書/本人確認書類 | 各1部 |
印鑑証明書が3部という指定は、抵当権設定登記で複数枚必要になるためです。登記簿謄本と公図は法務局で取得します。取得方法と手数料は登記事項証明書の読み方にまとめています。
契約時の諸費用として挙げられているのは、登記費用(実費)、収入印紙代、火災保険料または家財保険(質権設定のため)、事務手数料(融資金額の1〜5%)の4つです。事務手数料の幅が大きい点は見落とせません。5,000万円を借りて5%なら250万円、1%なら50万円で、200万円の差が出ます。適用される率は契約前に確認してください。
貸し手としての基礎情報
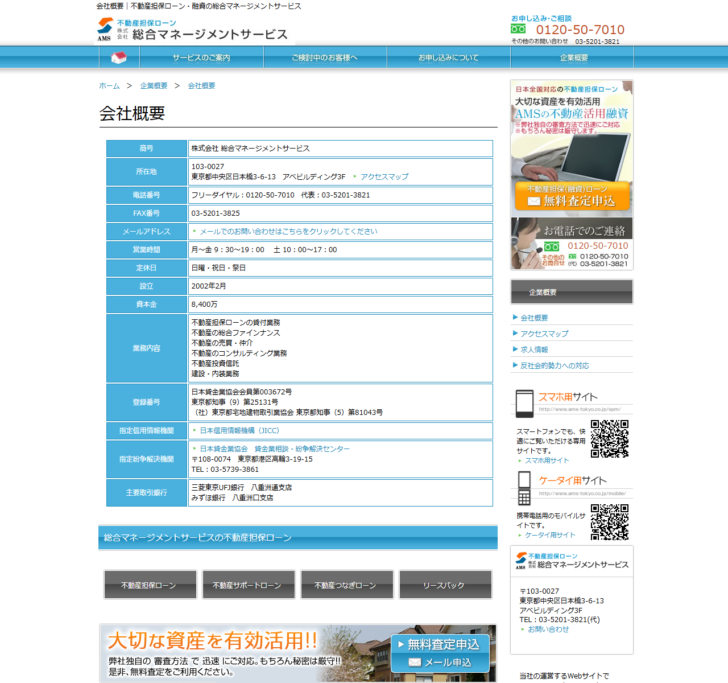
ノンバンクから借りるときは、登録番号と加入している紛争解決機関を確認しておくと安心です。会社概要のページに記載があります。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社 総合マネージメントサービス |
| 所在地 | 東京都中央区日本橋3-6-13 アベビルディング3F |
| 設立 | 2002年2月 |
| 資本金 | 8,400万 |
| 登録番号 | 東京都知事(9)第25131号/日本貸金業協会会員第003672号 |
| 宅建業 | 東京都知事(5)第81043号 |
| 指定信用情報機関 | 日本信用情報機構(JICC) |
| 指定紛争解決機関 | 日本貸金業協会 貸金業相談・紛争解決センター |
| 営業時間 | 月〜金 9:30〜19:00、土 10:00〜17:00(日曜・祝日は定休) |
公式サイトには、社名を悪用した詐欺への注意喚起が掲載されています。中央警察署(東京都中央区)へ届出をしていること、心配な場合は代表番号へ連絡してほしいことが書かれています。
正規の登録貸金業者かどうかは、金融庁の登録貸金業者情報検索サービスで電話番号から照合できます。ノンバンクを使うときは、この確認を習慣にしておくと安全です。
どんなときに候補に入るか
条件を並べると、この商品の位置づけがはっきりします。銀行が第1順位を前提にし、掛目7割前後で線を引くのに対し、AMSは順位も物件類型も緩く、掛目も高い。そのかわり金利の上限は年9.8%と、銀行より高い水準にあります。銀行の不動産担保ローンで断られた条件を、金利を払って通すという選択です。
逆に、第1順位の抵当権を設定できる不動産があり、時間にも余裕があるなら、先に銀行を当たるほうが総支払額は小さくなります。順番を間違えないでください。
当サイトのスペック比較データ
金利
| 下限金利 | 3.40% |
| 上限金利 | 9.80% |
| 金利タイプ | 固定金利 |
融資可能額
| 融資金額最低 | 30万円 |
| 融資金額最大 | 50,000万円 |
| 担保掛目最大 | 100%以上 |
事務手数料
| 事務手数料(税込) | 融資金額の1.1%~5.5% |
| 解約料・返済事務手数料 | - |
対象
| 個人利用 | ○ |
| 事業性資金利用 | ○ |
| おまとめ・借り換え利用 | ○ |
| 不動産担保カードローン | - |
融資スピード
| 融資スピード | 最短即日 |
担保・保証人
| 担保 | 土地・建物に根抵当権設定 |
| 家族保有不動産の担保可否 | - |
| 保証人 | 原則不要。担保提供者の連帯保証が必要。 |
必要書類
| 申込必要書類 | 運転免許証/健康保険証 源泉徴収書、給料明細書など |
申込可能年齢
| 申込み可能年齢 | - |
申込可能エリア
| 申込み可能エリア | 全国 |
返済方法
| 最長返済期間 | 420ヶ月 |
| 遅延損害金(年率) | 20.00% |
| 返済方式 | 元利均等返済/自由返済/一括返済/ボーナス併用返済 |
よくある質問
金利はいくらですか
商品ページには年利3.4%〜9.8%と記載されています。ただしPCサイトのトップページには「実質年率8%~」という別の表記があり、両者は一致しません。適用される率は契約前に書面で確認してください。
住宅ローンが残っている家でも担保にできますか
担保の欄に「何番順位でも可」と記載されています。第1順位が埋まっている不動産も検討の対象になります。
借地や共有持分でも借りられますか
公式の記載では、所有権のほか底地・借地・担保提供・共有持分が可能とされています。
保証人は必要ですか
原則として不要と記載されています。
事務手数料はいくらですか
融資金額の1〜5%です。融資額が大きいほど金額の幅も大きくなるため、率の確認を優先してください。
申込みはネットだけで完結しますか
しません。問い合わせと机上審査はオンラインや電話でできますが、正式な申込には来店が必要と案内されています。
返済が遅れるとどうなりますか
遅延損害金は年20.0%と記載されています。返済が滞れば担保不動産は担保権の実行の対象になります。
参照した一次情報
- 総合マネージメントサービス「AMS不動産担保ローン」融資条件
- 総合マネージメントサービス「ご融資までの流れ」必要書類・諸費用
- 総合マネージメントサービス「会社概要」
- 総合マネージメントサービス「不動産担保ローンの総合マネージメントサービス」トップページ
総合マネージメントサービス不動産担保ローン
良い点
- 15年の事業歴のあるノンバンク
- 最高5億円の借入ができる
- 上限金利が10%を切る低金利
- 最長35年(420回)の長期買い入れが可能
- 3000万円までは即日融資が可能
悪い点
- 事務手数料は1.0%~5.0%




 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
金利の低さ
9
知名度や安心感
8
融資までのスピード
10
審査の通りやすさ
10
限度額の大きさ
10
9.4点/10点
とても満足
職種:会社員・団体職員
不動産担保ローン資金使途:医療費・入院費
不動産担保ローン利用額/限度額:300万円~400万円未満
担保不動産の所有者:父母
不動産担保ローン返済期間:3年~5年未満
この不動産担保ローンを選んだ理由
金利の低さ
選択した不動産担保ローンを利用していて良かった点・満足しているところ
不動産担保ローンは初めての経験だったので不安が大きかったのですが、総合マネージメントサービスは細かくシミュレーションできるツールが用意されていたので、心の準備が出来たことが非常に助かりました。借入金額や返済期間をある程度知ることが出来たので、不安が緩和されました。不動産担保ローンは持っていたよりも多くの書類が必要で分かりにくい部分も多かったのですが、担当してくれた方が丁寧に教えてくださりありがたかったです。私は青森県在住ですが、こんな離れた地域であってもしっかりと対応してくださり感謝しています。こうしたローンはお互いの信頼関係がとても重要なのではないかと思っているので、信頼感を感じられた総合マネージメントサービスには満足しています。
選択した不動産担保ローンを利用していて悪かった点・不満
子供の教育資金として500万円を ①低金利 ② \n使用用途は原則自由③つなぎ融資 ということで楽天銀行から500万円を借り受けしました。おかげさまで、二人の子供は私立の高校、大学に進学することが出来ました。不動産を担保として、差し出している形なので金利は無担保の時よりも相当安く、5年間で8%弱で回していました。ただ、後から分かったのですが、返済不可になったときのことでした。返済が滞って出来なくなった際に不動産が担保として競売にかけられるのですが、足らずが出たときはその分を払わなけれ時ならないのです。最初に重要事項の説明で、その話はあったはずですが、印象にありません。少しだまされたような気になりました。実際は完済しましたので、特に問題はありませんでしたが、金融機関のズルサみたいなものを感じました。