不動産担保ローン基礎知識

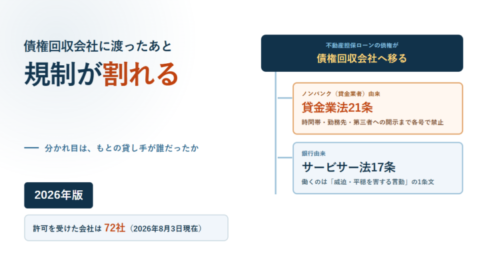
白地に「債権回収会社に渡ったあと」という濃紺の見出しと「規制が割れる」という大きな見出しがあり、「分かれ目は、もとの貸し手が誰だったか」という副見出し、「2026年版」のバッジ、「許可を受けた会社は72社(2026年8月3日現在)」と記された薄い青の箱が左側に縦に並ぶ。右側には枝分かれの図があり、上の濃紺の箱に「不動産担保ローンの債権が 債権回収会社へ移る」とあり、そこから縦の線が下に伸びて2つの箱につながる。上のオレンジ枠の箱は「ノンバンク(貸金業者)由来 貸金業法21条 時間帯・勤務先・第三者への開示まで各号で禁止」、下の青枠の箱は「銀行由来 サービサー法17条 働くのは「威迫・平穏を害する言動」の1条文」と書かれているアイキャッチ画像不動産担保ローン基礎知識

債権が債権回収会社に渡ると取立ての規制が割れる|ノンバンク由来は貸金業法21条が及び、銀行由来はサービサー法17条の1条文だけ。許可業者は72社

2026年11月18日にe-Gov法令検索と法務省の公表資料で確認した。不動産担保ローンや住宅ローンの返済が止まると、保証会社が代位弁済して民法499条により債権者になり、501条1項で抵当権も一緒に移る。保証会社は弁済について正当な利益を有する者なので、民法500条のかっこ書により467条の通知・承諾なしに代位できる。回収を業として行えるのは債権管理回収業に関する特別措置法3条により法務大臣の許可を受けた株式会社だけで、法務省の一覧には2026年8月3日現在で72社が載っている(許可番号は2番から131番まで飛び飛び)。許可の要件は資本金5億円以上(5条1号)、常務に従事する取締役に弁護士がいること(5条4号)、暴力団員等が支配していないこと(5条5号)で、法務大臣は警察庁長官と日本弁護士連合会に意見を聴く(6条)。法務省が2026年3月27日に公表した業務状況では、2025年12月31日現在の営業会社数74社、当期取扱債権額12兆2,744億円のうち譲受債権は1兆6,199億円で約13%にとどまり、残る10兆6,545億円は債権者が替わらない受託債権だった。取立ての規制は一本ではなく、もとの貸し手がノンバンク(貸金業者)なら貸金業法21条の各号が、委託なら直接、譲受なら24条2項の準用で及ぶ。銀行は貸金業法2条1項2号で貸金業から除かれるため21条は働かず、働くのはサービサー法17条1項と18条だけになる。抵当権の移転登記の登録免許税は、相続・合併以外の原因なら債権金額の1,000分の2。
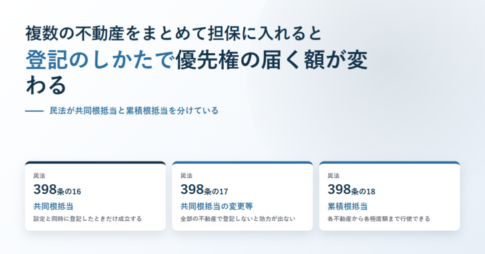
白と薄青の背景に、複数の不動産をまとめて担保に入れると登記のしかたで優先権の届く額が変わる、と書かれた図。下に民法398条の16 共同根抵当、398条の17 共同根抵当の変更等、398条の18 累積根抵当の3枚のカードが並んでいる不動産担保ローン基礎知識

複数の不動産を担保に入れると何が変わる?共同根抵当になるのは民法398条の16の登記をしたときだけで、しなければ398条の18の累積根抵当になる

2026年11月10日にe-Gov法令検索で民法の条文を確認。398条の16は、共同抵当の配当規定である392条・393条を根抵当権に適用するのは「その設定と同時に同一の債権の担保として数個の不動産につき根抵当権が設定された旨の登記をした場合に限り」と定めている。登記しなければ398条の18の累積根抵当になり、各不動産の代価について各極度額に至るまで優先権を行使できる。共同根抵当にすると、債権の範囲・債務者・極度額の変更や譲渡・一部譲渡はすべての不動産について登記をしなければ効力を生じず(398条の17第1項)、1個の不動産についてのみ確定事由が生じた場合でも元本が確定する(同条第2項)。どちらになっているかは登記事項証明書の共同担保目録の有無で分かる。

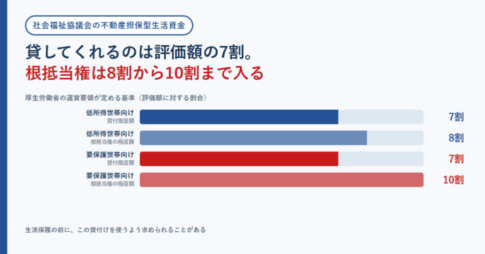
淡い青地の左端に濃紺の帯を置き、社会福祉協議会の不動産担保型生活資金というキッカーと「貸してくれるのは評価額の7割。根抵当権は8割から10割まで入る」という見出しを掲げ、その下に厚生労働省の運営要領が定める基準として、低所得世帯向けの貸付限度額7割・根抵当権の極度額8割、要保護世帯向けの貸付限度額7割・根抵当権の極度額10割を横棒で並べた自作の図リバースモーゲージ

社協の不動産担保型生活資金は生活保護より先に来る|貸付限度額は評価額の7割、根抵当権の極度額は8割と10割

自宅を持つ高齢者世帯が生活に困ったとき、生活保護の前に社会福祉協議会の「不動産担保型生活資金」を使うよう求められることがある。厚生労働省の生活保護実施要領は、要保護世帯向け不動産担保型生活資金の利用が可能な宅地・家屋について「当該貸付資金の利用によってこれを活用させること」と定めている。制度は2本立てで、低所得世帯向けは土地の評価額の70%程度・月30万円以内・根抵当権の極度額は概ね8割・連帯保証人は推定相続人から選任。要保護世帯向けは土地及び建物の評価額の70%程度(集合住宅は50%)・生活扶助額の1.5倍以内・極度額は概ね10割・保証人は不要。貸付利子はどちらも年3%と長期プライムレートの低いほう。公示価格が1割以上下がれば再評価され、貸付限度額の減額を求められる。2026年11月10日に厚生労働省の公表資料とe-Gov法令検索で確認した。

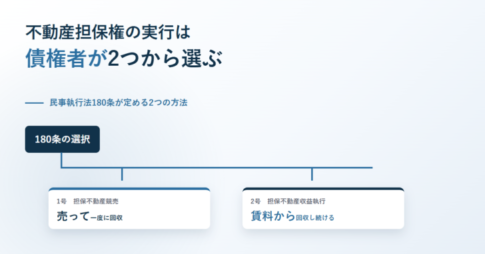
不動産担保権の実行は債権者が2つから選ぶと示し、180条の選択から1号の担保不動産競売と2号の担保不動産収益執行へ枝分かれする図を置いたアイキャッチ不動産担保ローン基礎知識

担保不動産収益執行とは?売らずに賃料から回収する実行方法|民事執行法180条2号、申立手数料は担保権1個4,000円

2026年11月3日にe-Gov法令検索の民事執行法と裁判所の手続案内で確認。民事執行法第180条は不動産担保権の実行を「債権者が選択したもの」により行うとし、1号に担保不動産競売、2号に担保不動産収益執行を置いています。収益執行は不動産から生ずる収益を被担保債権の弁済に充てる方法で、物件は売却しません。第188条により強制管理の規定が準用され、第93条の開始決定で収益の処分が禁止され、給付義務者(賃借人)は給付の目的物を管理人に交付するよう命じられます。第94条により開始決定と同時に管理人が選任され、第96条で管理人は債務者の占有を解いて自ら占有できます。配当に充てるのは第106条により、分与後の収益から租税その他の公課と管理人の報酬その他の必要な費用を控除した額で、見込みが無いときは手続きが取り消されます。申立手数料は担保権1個につき4,000円、ほかに民事執行予納金と差押登記の登録免許税が必要です。

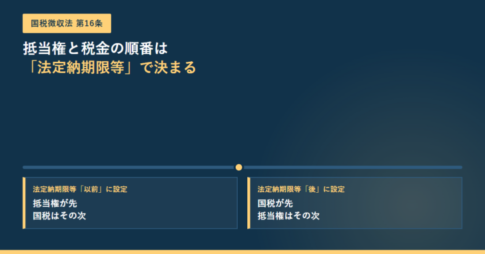
国税徴収法第16条の記事のアイキャッチ。時間軸の左右に、法定納期限等以前に設定なら抵当権が先で国税はその次、法定納期限等の後に設定なら国税が先で抵当権はその次と並んでいる不動産担保ローン基礎知識

税金を滞納していると抵当権はどうなる?国税徴収法16条の「法定納期限等」が順番を決め、極度額の増額分は増額登記の日で判定される

2026年10月26日に国税徴収法の条文と国税庁の公表資料で確認。国税徴収法第8条は国税がすべての債権に先立って徴収されると定めるが、第16条は法定納期限等「以前」に設定された抵当権を国税より優先させる。設定が後なら国税が先。法定納期限等は第15条が定義し、法定納期限後に税額が確定した国税は更正通知書・決定通知書・納税告知書を発した日、申告で確定したものは申告があった日になる。第18条第1項は優先する元本を差押・交付要求の通知を受けた時の債権額に限り、第2項は債権額・極度額の増額登記を新たな設定とみなす。延滞税は令和8年1月1日〜12月31日で年2.8%と年9.1%。未納がないことは納税証明書その3、滞納処分を受けていないことはその4で証明でき、手数料はオンライン370円・書面400円。

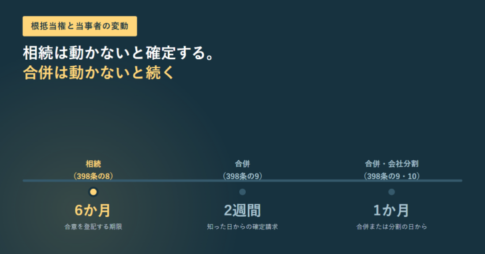
根抵当権は相続では6か月、合併では2週間と1か月という期限があることを時系列で示したアイキャッチ不動産担保ローン基礎知識

根抵当権の当事者に相続・合併・会社分割があったら?民法398条の8の6か月と、398条の9の2週間・1か月

2026年10月22日にe-Gov法令検索で条文を確認。相続では、相続開始後に取得する債権・負担する債務を担保させる合意を相続の開始後6か月以内に登記しないと、担保すべき元本は相続開始の時に確定したものとみなされる(民法第398条の8第4項)。合併は逆で、合併後に取得する債権・負担する債務も当然に担保され、止めたい根抵当権設定者が確定請求をする(第398条の9第3項)。その期限は合併のあったことを知った日から2週間、合併の日から1か月で、債務者が根抵当権設定者であるときは請求できない。会社分割は第398条の10が合併の第3項から第5項までを準用する。

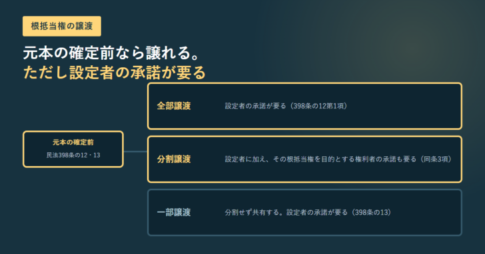
根抵当権の譲渡の分岐を示す図。元本の確定前から全部譲渡・分割譲渡・一部譲渡の3つに分かれ、それぞれ必要な承諾が書かれている不動産担保ローン基礎知識

根抵当権は譲れる?民法398条の12が求める設定者の承諾と、全部譲渡・分割譲渡・一部譲渡の3つの違い

2026年10月21日にe-Gov法令検索の条文で確認。根抵当権を譲り渡せるのは元本の確定前に限られ、民法398条の12第1項は根抵当権設定者の承諾を求めています。譲り方は全部譲渡・分割譲渡・一部譲渡の3種類で、分割譲渡ではその根抵当権を目的とする権利を有する者の承諾も必要です(同条第3項)。一部譲渡は分割せず共有するかたちで、共有者は債権額の割合に応じて弁済を受けます(398条の14第1項)。元本の確定前は民法376条1項の処分ができず、残っているのは転抵当だけです(398条の11第1項)。

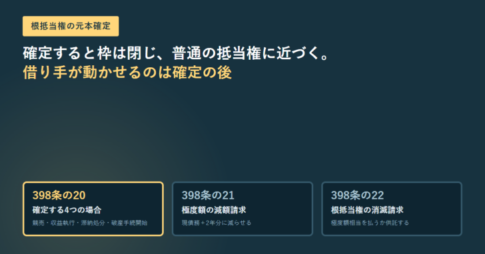
紺色の背景に、根抵当権の元本確定という見出しと、民法398条の20・21・22の3つの条文をカードで並べたアイキャッチ不動産担保ローン基礎知識

根抵当権の元本はいつ確定する?民法398条の20の4つの事由と、確定後に使える極度額の減額請求・消滅請求

根抵当権の元本が確定する場面は1か所にまとまっていません。民法398条の20は、競売・担保不動産収益執行・物上代位の差押えの申立て、滞納処分による差押え、他からの手続を知って2週間、債務者または設定者の破産手続開始決定の4つを挙げ、2項で効力が消滅したときは確定しなかったものとみなすとしています。これとは別に398条の19の確定請求と398条の6の確定期日があり、確定後は398条の21の極度額の減額請求、398条の22の消滅請求が使えます。

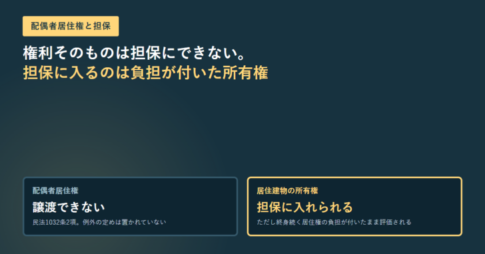
配偶者居住権は譲渡できない、居住建物の所有権は担保に入れられるという2つの枠を並べたアイキャッチ不動産担保ローン基礎知識

配偶者居住権が付いた家は担保に入れられる?民法1032条2項で譲渡できない権利と、負担が付いた所有権の違い

配偶者居住権そのものを担保に差し入れることはできません。民法1032条2項が「配偶者居住権は、譲渡することができない」と例外なしで定めているためです。担保に入るのは居住建物の所有権のほうですが、登記された配偶者居住権は原則として配偶者の終身まで続き(民法1030条)、その負担が付いたまま評価されます。登記は所有者の義務(民法1031条1項)、登録免許税は不動産の価額の1000分の2。配偶者短期居住権との違いまで条文と法務省・法務局の資料で確認しました。

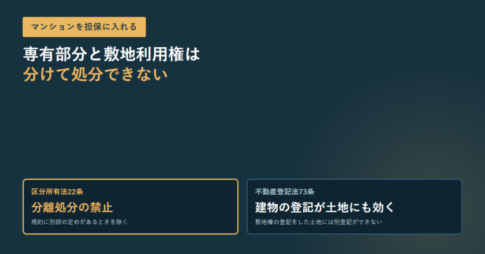
マンションを担保に入れると専有部分と敷地利用権は分けて処分できない。区分所有法22条と不動産登記法73条を2つの枠で並べたアイキャッチ不動産担保ローン基礎知識

マンションは部屋だけ・土地だけを担保に入れられない|区分所有法22条の分離処分禁止と、建物の登記が土地に効く登記法73条

2026年10月16日にe-Gov法令検索で条文を確認。建物の区分所有等に関する法律22条1項は、敷地利用権が数人で有する所有権その他の権利である場合、専有部分とその専有部分に係る敷地利用権を分離して処分することができないと定めています(規約に別段の定めがあるときを除く)。これを登記の側で支えるのが不動産登記法73条で、敷地権付き区分建物についての所有権・担保権の登記は、敷地権である旨の登記をした土地の敷地権についてされた登記としての効力を持ちます。そのため建物に抵当権を設定すれば土地の持分にも及び、土地だけ・建物だけに別の担保権を設定することはできません。22条に反する処分は善意の相手方に無効を主張できませんが、分離処分できない旨の登記があればその限りではありません(23条)。

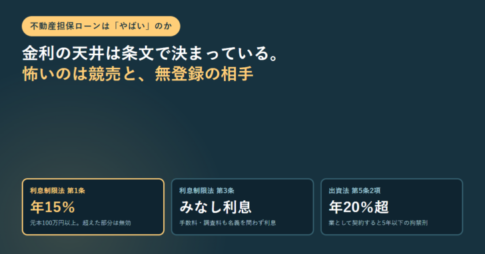
濃紺の背景に「不動産担保ローンは『やばい』のか」のタグと「金利の天井は条文で決まっている。怖いのは競売と、無登録の相手」という見出しを置き、利息制限法第1条の年15%、利息制限法第3条のみなし利息、出資法第5条2項の年20%超という3枚のカードを並べたアイキャッチ不動産担保ローン基礎知識

不動産担保ローンは「やばい」のか|金利の天井は利息制限法1条の年15%、手数料も3条で利息とみなされる

不動産担保ローンが「やばい」と言われる理由は4つに分けられます。金利はe-Gov法令検索で読める利息制限法第1条が上限を定めており、元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%。超えた部分は無効です。出資法第5条第2項は、業として年20%を超える利息の契約をした場合に5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科と定めています。事務手数料で上限を回避することもできません。利息制限法第3条は、礼金・割引金・手数料・調査料その他いかなる名義をもってするかを問わず、元本以外に受け取る金銭を利息とみなすとしており、除かれるのは契約の締結と債務の弁済の費用だけです。遅延損害金も第4条で第1条の率の1.46倍(100万円以上なら年21.9%)までに制限されています。本当に重いのは金利ではなく、延滞が続けば担保不動産が競売にかかるという仕組みと、無登録の業者です。登録の有無は金融庁の登録貸金業者情報検索サービスで誰でも引けますが、0件は廃業の意味ではないため、商号の表記を変えて引き直す必要があります。2026年10月15日時点の条文と公表情報です。

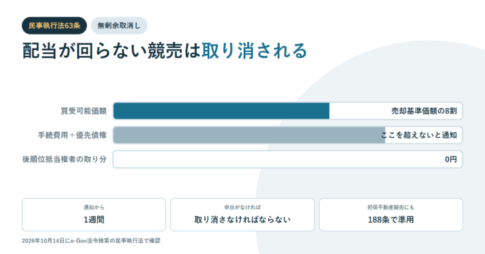
民事執行法63条の無剰余取消しを示すアイキャッチ。買受可能価額は売却基準価額の8割、手続費用と優先債権はここを超えないと通知、後順位抵当権者の取り分は0円という3本の横棒と、通知から1週間・取り消さなければならない・188条で準用という数値を並べている不動産担保ローン基礎知識

配当が回らない競売は取り消される|民事執行法63条の無剰余と、買受可能価額が売却基準価額の8割である理由

後順位の抵当権は登記できても実行できるとは限りません。民事執行法第63条第2項は、差押債権者が所定の申出と保証の提供をしないとき「執行裁判所は、差押債権者の申立てに係る強制競売の手続を取り消さなければならない」と定めています。通知の対象になるのは、優先債権がない場合に不動産の買受可能価額が手続費用の見込額を超えないとき、優先債権がある場合に買受可能価額が手続費用および優先債権の見込額の合計額に満たないときです。買受可能価額は第60条第3項により、売却基準価額からその10分の2に相当する額を控除した価額を指します。評価額3,000万円がそのまま売却基準価額になれば買受可能価額は2,400万円で、1番抵当権の残高が2,500万円あれば第63条第1項第2号に当たります。通知を受けた日から1週間以内に申出額を定めた申出と保証の提供をしなければ取り消され、第188条により担保不動産競売にも準用されます。2026年10月14日にe-Gov法令検索で条文を確認しました。

白地に茶色の文字で、民法376条・抵当権の処分という見出しと、転抵当・順位の譲渡・順位の放棄の3つのカードを並べたアイキャッチ不動産担保ローン基礎知識

転抵当とは?民法376条が認める「抵当権を他の債権の担保にする」処分と、順位を決める付記登記

転抵当は、抵当権者が自分の抵当権を他の債権の担保に出すことです。根拠は民法第376条第1項で、同じ条文には順位の譲渡・順位の放棄も並びますが、この2つだけが「同一の債務者に対する他の債権者の利益のために」と限定されています。複数の処分をしたときの順位は第376条第2項により抵当権の登記にした付記の前後で決まります。対抗には第377条第1項が主たる債務者への通知または承諾を求め、方法は第467条によります。第377条第2項は、通知後に受益者の承諾を得ないでした弁済を受益者に対抗できないとしています。元本確定前の根抵当権では順位の譲渡・放棄はできず、転抵当だけが第398条の11第1項ただし書で認められています。

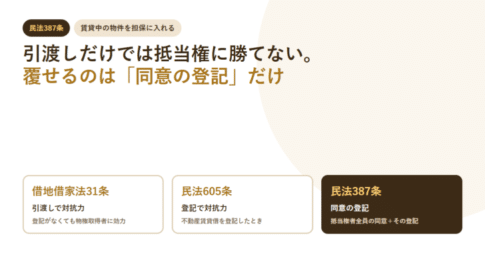
白地に茶色の見出しで、借地借家法31条・民法605条・民法387条の3つの条文カードを並べ、民法387条だけを濃い茶色で強調したアイキャッチ不動産担保ローン基礎知識

抵当権が付いた物件の賃借人はどうなる?民法387条の「同意の登記」だけが順番をひっくり返せる

建物の賃借人は登記がなくても引渡しを受けていれば新しい所有者に対抗できます(借地借家法31条)。ただし条文は「その後その建物について物権を取得した者」に対する効力で、先に抵当権が登記されている物件では、あとから入った賃借人は抵当権者にも競売の買受人にも対抗できません。残るのは民法395条の6か月の明渡猶予だけです。これを正面から覆せる唯一の規定が民法387条で、登記をした賃貸借について、その登記前に登記をした抵当権者の全員が同意し、かつ同意の登記があるときに限り、同意した抵当権者に対抗できます。さらに2項で、不利益を受けるべき者の承諾も必要です。e-Gov法令検索で条文を取得し、4つの要件と立場ごとの損得を整理しました。

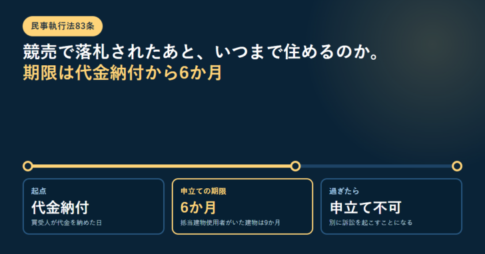
代金納付を起点に6か月の期限を示した横一本の時間軸と、3つの数値パネルを並べた図不動産担保ローン基礎知識

競売で落札されたあと、いつまで住める?引渡命令の期限は代金納付から6か月、賃借人がいた建物は9か月

担保にした不動産が競売にかけられて落札されたあと、明渡しを決めるのが民事執行法83条の引渡命令です。代金を納付した買受人が申し立てると、執行裁判所が債務者または占有者に引渡しを命じます。申立ての期限は代金納付の日から6か月で、買受けの時に民法395条1項の抵当建物使用者が占有していた建物だけ9か月です。買受人に対抗できる権原で占有している人には出せず、債務者以外の占有者には審尋が必要で、決定は確定しなければ効力を生じません。83条の2は、占有移転禁止の保全処分が先に執行されていれば、あとから入った占有者にも効力が及ぶと定めています。担保不動産競売にも188条で準用されます。掲載内容は2026年10月7日にe-Gov法令検索で確認した条文によります。

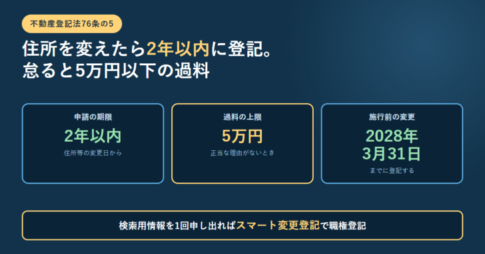
不動産登記法76条の5により住所等の変更日から2年以内に登記が必要であること、正当な理由がないときの過料の上限が5万円であること、施行前の変更は2028年3月31日までに登記すること、検索用情報を1回申し出ればスマート変更登記で職権登記されることを並べたアイキャッチ不動産担保ローン基礎知識

住所変更の登記は2026年4月から義務|不動産登記法76条の5の2年以内と、5万円以下の過料

不動産の所有者は、氏名・名称または住所が変わったら変更日から2年以内に変更の登記を申請しなければなりません(不動産登記法第76条の5)。正当な理由なく怠ると5万円以下の過料の対象です(同法第164条第2項)。施行日は2026年4月1日ですが、それより前の変更も対象で、2028年3月31日までに登記する必要があります。過料はいきなり来ず、登記官の催告に応じなかったときに限られ、法務省は行政区画の変更や重病など5つを正当な理由として挙げています。検索用情報の申出を1回しておけば法務局が職権で登記する「スマート変更登記」も用意されました。担保に入れる前に登記簿の住所を直す必要があるため、申込みの順番にも効きます。法務省の公表内容で確認しました。

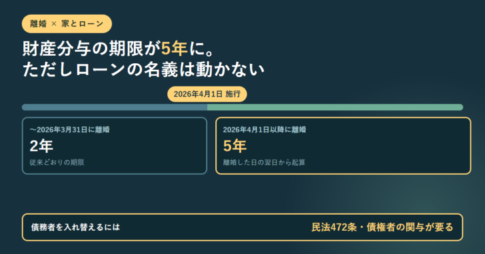
2026年4月1日の施行を境に、それ以前に離婚した場合は2年、以降に離婚した場合は5年という財産分与の請求期限を1本のバーで並べ、債務者を入れ替えるには民法472条により債権者の関与が要ると示したアイキャッチ不動産担保ローン基礎知識

離婚で家とローンはどう分ける?財産分与の期限は2026年4月から5年、ローンの名義は話し合いでは動かない

財産分与の請求期限は離婚した日の翌日から5年になりました。令和8年(2026年)4月1日より前に離婚等をした場合は従来どおり2年で、裁判所の財産分与請求調停の案内に経過措置が明記されています。ただし分けられるのは財産だけで、ローンという債務は夫婦の取り決めでは移りません。債務者を入れ替えるには民法472条の免責的債務引受によることになり、債権者と引受人の契約(債権者から債務者への通知が効力発生要件)か、債務者と引受人の契約への債権者の承諾が必要です。連帯保証も離婚では外れません。共有名義の家は協議が調わなければ民法258条により裁判所が現物分割・持分の取得・競売のいずれかを命じます。売る・住み続ける・買い取るの3つの道と、調停申立てに要る収入印紙1200円分・戸籍謄本・不動産登記事項証明書などを、法務省と裁判所の案内と条文で整理します。

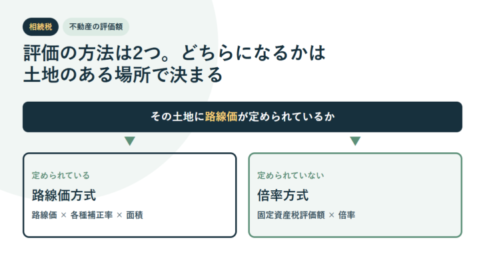
その土地に路線価が定められているかという問いから2方向に分岐し、定められていれば路線価方式で路線価かける各種補正率かける面積、定められていなければ倍率方式で固定資産税評価額かける倍率になることを示したアイキャッチ不動産担保ローン基礎知識

相続税の不動産の評価額はどう決まる?路線価方式と倍率方式の分かれ目と、家屋が固定資産税評価額そのままになる理由

相続税で使う不動産の評価額は、土地なら路線価方式か倍率方式のどちらかです。路線価が定められている地域なら路線価方式で、路線価に奥行価格補正率などをかけてから面積を乗じます。定められていない地域は倍率方式で、固定資産税評価額に評価倍率表の倍率を乗じます。国税庁の計算例では宅地の倍率が1.1、同じ地域の田が48です。家屋は固定資産税評価額に1.0を乗じた金額で、建築中なら費用現価の70%。貸家建付地は借地権割合・借家権割合・賃貸割合のぶんが引かれます。小規模宅地等の特例は特定居住用330㎡で80%減、貸付事業用200㎡で50%減。基礎控除は3,000万円+600万円×法定相続人の数です。

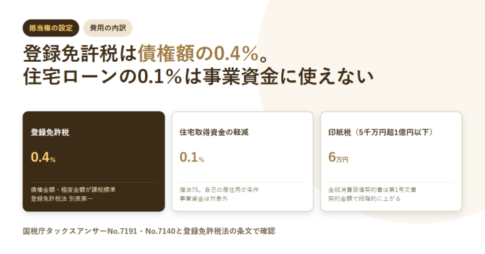
抵当権設定の費用として、登録免許税0.4%、住宅取得資金の軽減0.1%、印紙税6万円の3枚のカードを並べたアイキャッチ不動産担保ローン基礎知識

抵当権設定費用はいくら?登録免許税は債権額の0.4%、住宅ローンの0.1%は事業資金に使えない

抵当権設定登記の登録免許税は、登録免許税法の別表第一により課税標準が「債権金額、極度金額又は不動産工事費用の予算金額」、税率が千分の四(0.4%)です。課税標準は物件の価格ではなく借入額なので、評価額が高くても税額は変わりません。よく見る1,000分の1は租税特別措置法75条の軽減で、個人が住宅用家屋を新築・取得して自己の居住の用に供した場合に限られ、事業資金の不動産担保ローンでは使えません。根抵当権は極度金額が課税標準になります。契約書に貼る印紙は金銭消費貸借契約書が第1号文書で、5千万円超1億円以下なら6万円。同じ債権で複数の不動産に設定するときは、2件目以降を1件1,500円にできる登録免許税法13条2項の規定も条文で確認しました。

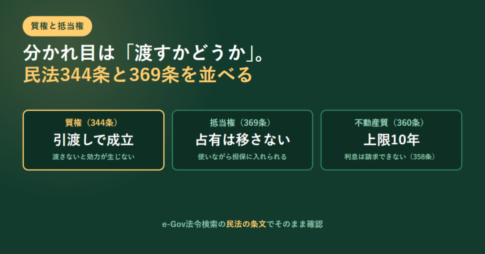
質権は344条で引渡しにより成立、抵当権は369条で占有を移さない、不動産質は360条で上限10年と3つ並べたアイキャッチ不動産担保ローン基礎知識

質権と抵当権は何が違う?民法344条の「引渡し」と369条の「占有を移さない」、不動産質だけにある10年の上限

質権と抵当権の分かれ目は、目的物を渡すかどうかです。民法344条は質権の設定が引渡しによって効力を生じるとし、369条1項は抵当権を「占有を移転しないで」担保に供した不動産について優先弁済を受ける権利と定めています。345条は質権者が設定者に代理占有させることを禁じ、不動産質は356条で質権者が使用収益し、358条で利息を請求できず、360条1項で存続期間が10年までとされています。不動産担保ローンで抵当権が使われる理由が、条文の設計から読み取れます。