不動産担保ローンの第二抵当権で賢く資金調達!リスクとメリット、手続きガイド【法人向け完全マニュアル】
法人経営者や財務担当者が資金調達を考える際、不動産担保ローンは有力な選択肢の一つです。その中でも、既に第一抵当権が設定されている不動産に対して新たに第二抵当権を設定することで、追加の資金を調達する方法が注目されています。...
 不動産担保ローン基礎知識
法人経営者や財務担当者が資金調達を考える際、不動産担保ローンは有力な選択肢の一つです。その中でも、既に第一抵当権が設定されている不動産に対して新たに第二抵当権を設定することで、追加の資金を調達する方法が注目されています。...
 不動産担保ローン基礎知識
不動産担保ローンの中には「不動産購入ローン」というものがあります。不動産購入ローンとは、どんな種類の不動産担保ローンでしょうか?今回は、不動産購入ローンとは?不動産購入ローンのメリットデメリット。おすすめの不動産購入ロー...
 不動産リースバック
は、自宅に住み続けながらも、自宅を売却してまとまったお金を受け取れる資金調達方法です。メリットの多い不動産リースバックですが、デメリットもそれなりになります。今回は、不動産リースバックのデメリット・リス...
 不動産リースバック
を利用したいと考えている方は、ある程度のメリットは理解していることかと思います。今回は、不動産リースバックのメリットをすべてまとめて紹介します。ご自身の把握していないメリットがあるかもしれません。すべて...
 不動産担保ローン基礎知識
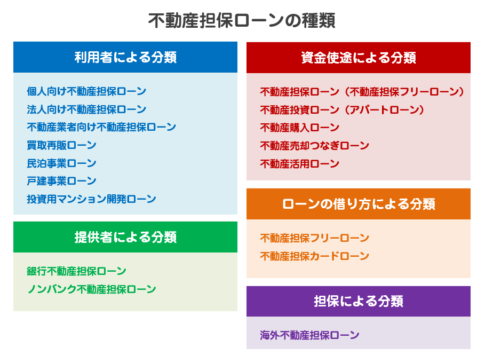
「不動産担保ローン」と一言で言っても、不動産担保ローンには、いろいろな種類が存在します。不動産担保ローンを比較検討するときには「種類ごとのメリットデメリット」を正確に理解しておく必要があるのです。今回は、不動産担保ローン...
 不動産リースバック
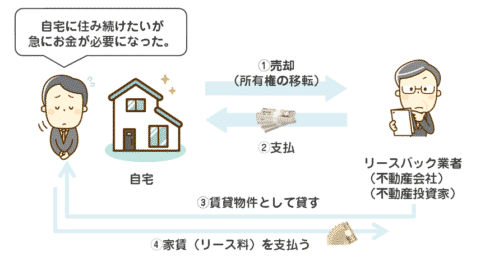
今回は、不動産を利用して資金調達する、不動産担保ローンとは違った商品「不動産リースバック」について解説します。 不動産リースバックとは? 不動産リースバックとは マイホームを売却して、売却代金を受け取ったうえで、そのマイ...
 不動産担保ローン基礎知識
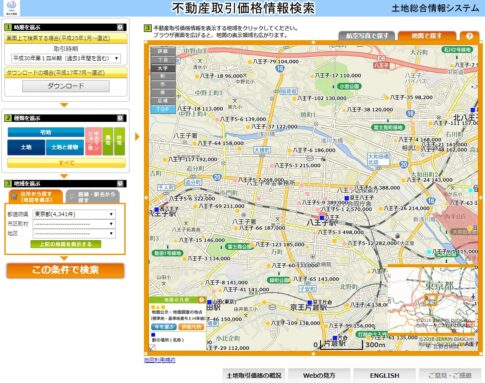
地価公示を100とすると相続税路線価は8割程度、固定資産税評価は7割程度(国土交通省)。手元の評価額から土地の水準を見当づけ、掛け目と先順位の残債を差し引いて担保余力を出すまでの手順を、公的資料をもとに整理しました。
 アパートローン
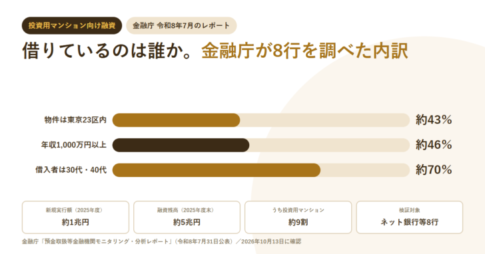
不動産投資ローン(投資用不動産向け融資)の実態は、金融庁が2026年7月31日に公表した「預金取扱等金融機関モニタリング・分析レポート」で確認できます。ネット銀行等の投資用不動産向け融資は新規実行額が2025年度に約1兆円、融資残高は同年度末で約5兆円、うち投資用マンション向けが新規実行額・残高とも約9割です。検証対象は楽天銀行、住信SBIネット銀行、auじぶん銀行、イオン銀行、ソニー銀行、大和ネクスト銀行、UI銀行、オリックス銀行の8行。投資物件の所在地は東京都23区内が約43%で1都3県では約60%、大阪府が約18%。借入者は30代・40代がそれぞれ約35%で合計約70%、20代が約16%、年収1,000万円以上が約46%です。1件当たりの融資額は2022年度に1,500万〜2,000万円と2,000万〜2,500万円がそれぞれ約28%でしたが、2025年度は2,000万〜2,500万円が約29%で最多、次いで2,500万〜3,000万円が約21%へ大型化しています。金融庁は2026年のモニタリングで、金利変動リスクの顧客への説明態勢も検証の対象に加えました。
 不動産担保ローン基礎知識
不動産担保カードローンを提供する不動産担保ローン会社が増えてきました。今回は、不動産担保カードローンのメリットデメリットと注意点、おすすめの不動産担保カードローンについて解説します。 不動産担保カードローンとは? 不動産...
 不動産担保ローンと他の資金調達方法の違い
不動産を利用した資金調達の方法としては、不動産を担保にしてお金を借りる「不動産担保ローン」と不動産を売却して売却金額を手に入れる「不動産売却」の2つの方法があります。どちらの方が良いのか?メリットデメリットを比較します。...
 アパートローン
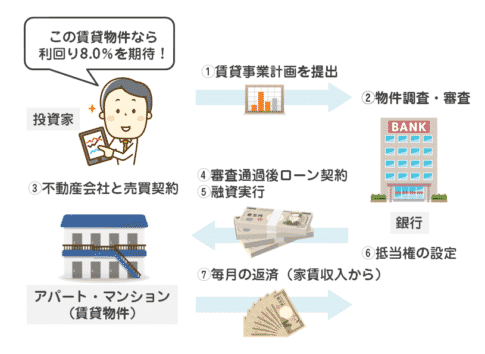
このような質問は少なくありません。今回は、アパートローンについて解説します。 アパートローン比較/ アパートローン比較をもっと見る アパートローンとは? アパートローンとは アパートやマンション等の収益物件(投資用物件)...
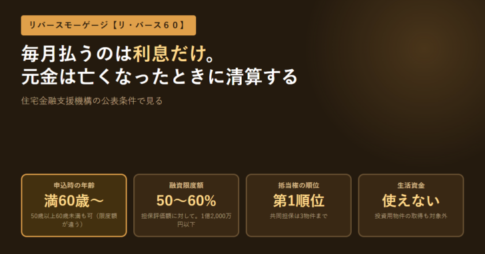 リバースモーゲージ
は自宅を担保に借り、毎月は利息のみを払い、元金は本人が亡くなったときに相続人の一括返済か担保物件の売却で清算する借り方です。住宅金融支援機構の【リ・バース60】では、融資限度額は担保評価額の50%または60%(長期優良住宅で満60歳以上なら55%または65%、満50歳以上満60歳未満は30%)、上限は1億2,000万円以下。抵当権は第1順位で、生活資金や投資用物件の取得には使えません。ノンリコース型とリコース型の違い、返済負担率30%・35%の基準、総返済額が住宅ローンより多くなる理由まで公表条件で整理しました。
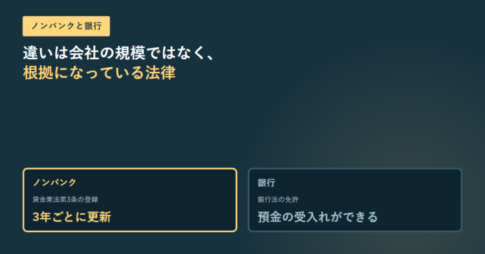 不動産担保ローン基礎知識
2026年10月22日にe-Gov法令検索と金融庁の案内で確認。ノンバンクは貸金業法第3条の登録で営業し、営業所が2以上の都道府県にあれば内閣総理大臣、1つなら都道府県知事の登録になる。この登録は3年ごとに更新を受けないと効力を失う。無登録の者は貸金業を営めないだけでなく、表示・広告・勧誘も禁じられている(第11条)。上限金利は会社の種類で変わらず、貸金業法第12条の8が利息制限法第1条の金額を超える利息の契約を禁じ、礼金・手数料・調査料なども名義を問わずみなし利息に含める。金融庁の登録貸金業者情報検索は照会日現在ではなく更新処理時点の情報で、検索されない業者は新規登録直後か無登録かの両方の可能性があると案内されている。
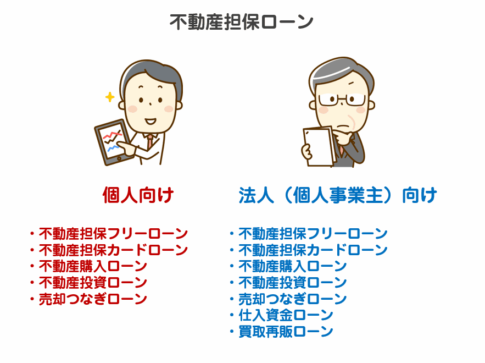 不動産担保ローン事業資金
資金調達を検討している経営者の方の中にも、「不動産担保ローンで事業資金(運転資金・設備資金)の資金調達したい。」という方も少なくありません。では、不動産担保ローンで資金調達をするメリットやデメリット、注意したい点は何があ...
 不動産担保ローン基礎知識
と考えている方も多いかと思います。しかし、銀行が提供する不動産担保ローン「銀行不動産担保ローン」にもデメリットは、かなりあるのです。今回は、銀行不動産担保ローンを選ぼうとしている方に知っておいてほしいメリットデメリットに...
 不動産担保ローン借り換え
不動産担保ローンによる借り換え、おまとめに興味があるけれども、いまいち仕組みがよくわからないという方も多いかと思います。今回は「不動産担保ローン借り換え・おまとめのメリットと注意点」について解説します。 不動産担保ローン...
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング