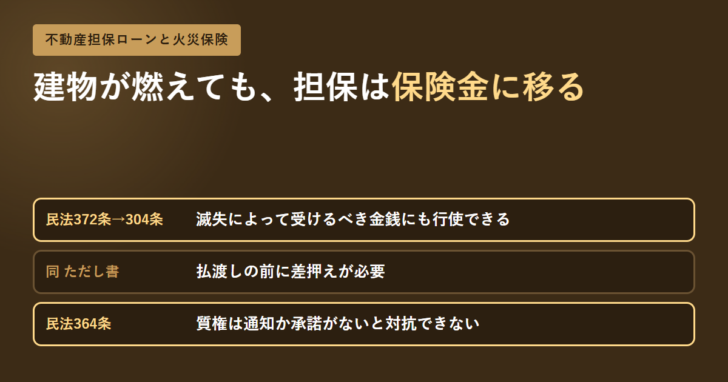
不動産担保ローンで火災保険の加入を求められるのは、貸し手の親切心ではありません。担保に取った建物が燃えてしまうと、担保そのものが消えるからです。民法は、このときの受け皿を条文で用意しています。
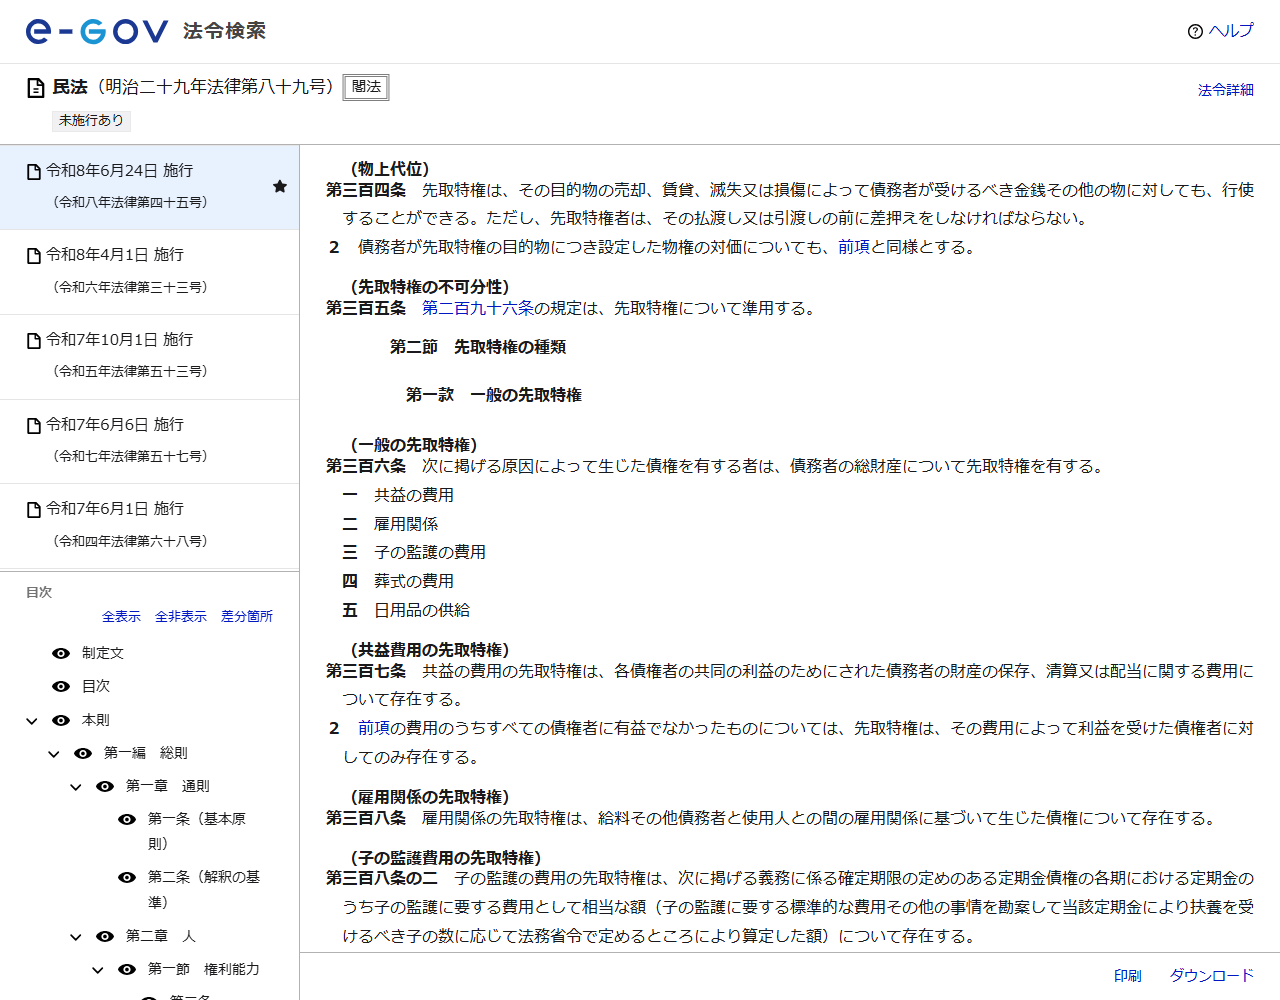
民法372条が304条を抵当権に準用しており、304条は「その目的物の売却、賃貸、滅失又は損傷によって債務者が受けるべき金銭その他の物に対しても、行使することができる」と定めています。建物が焼失したときの火災保険金は、この「滅失によって受けるべき金銭」にあたります。
ただし304条にはただし書があり、「その払渡し又は引渡しの前に差押えをしなければならない」とされています。保険金が借り手に払われてしまうと間に合いません。そこで実務では、先に火災保険金請求権に質権を設定しておく形が使われます。
担保は建物から保険金へ移る
抵当権は建物という物に付いています。その物が無くなれば、本来は担保も無くなります。民法が用意したのが物上代位という考え方で、目的物の代わりに入ってくるお金に権利を及ぼす仕組みです。
| 条文 | 内容 |
|---|---|
| 民法369条 | 抵当権者は、占有を移さないで債務の担保に供した不動産について、他の債権者に先立って弁済を受ける権利を有する |
| 民法372条 | 第296条、第304条及び第351条の規定は、抵当権について準用する |
| 民法304条1項本文 | 目的物の売却、賃貸、滅失又は損傷によって債務者が受けるべき金銭その他の物に対しても行使できる |
| 民法304条1項ただし書 | その払渡し又は引渡しの前に差押えをしなければならない |
抵当権そのものの位置づけは抵当権とは?民法369条が定める「占有を移さない担保」にまとめています。ここで押さえたいのは、372条という1本の準用規定があるおかげで、抵当権にも物上代位が使えるという構造です。
ただし書が実務を決めている
払われてしまえば、もう追えない
304条のただし書は、権利を行使するには払渡し又は引渡しの前に差押えをしなければならないとしています。火災が起きてから差押えの手続きを始めて、保険会社が借り手へ保険金を振り込むより先に間に合うか。この賭けを避けるために、貸し手は契約の時点で手を打ちます。
その手段が、火災保険金請求権への質権設定です。あらかじめ設定しておけば、保険金の受け取りの場面で貸し手が直接関与できます。
質権設定は「通知か承諾」で効く
| 条文 | 内容 | 意味 |
|---|---|---|
| 民法362条1項 | 質権は、財産権をその目的とすることができる | 保険金請求権という債権にも質権を付けられる |
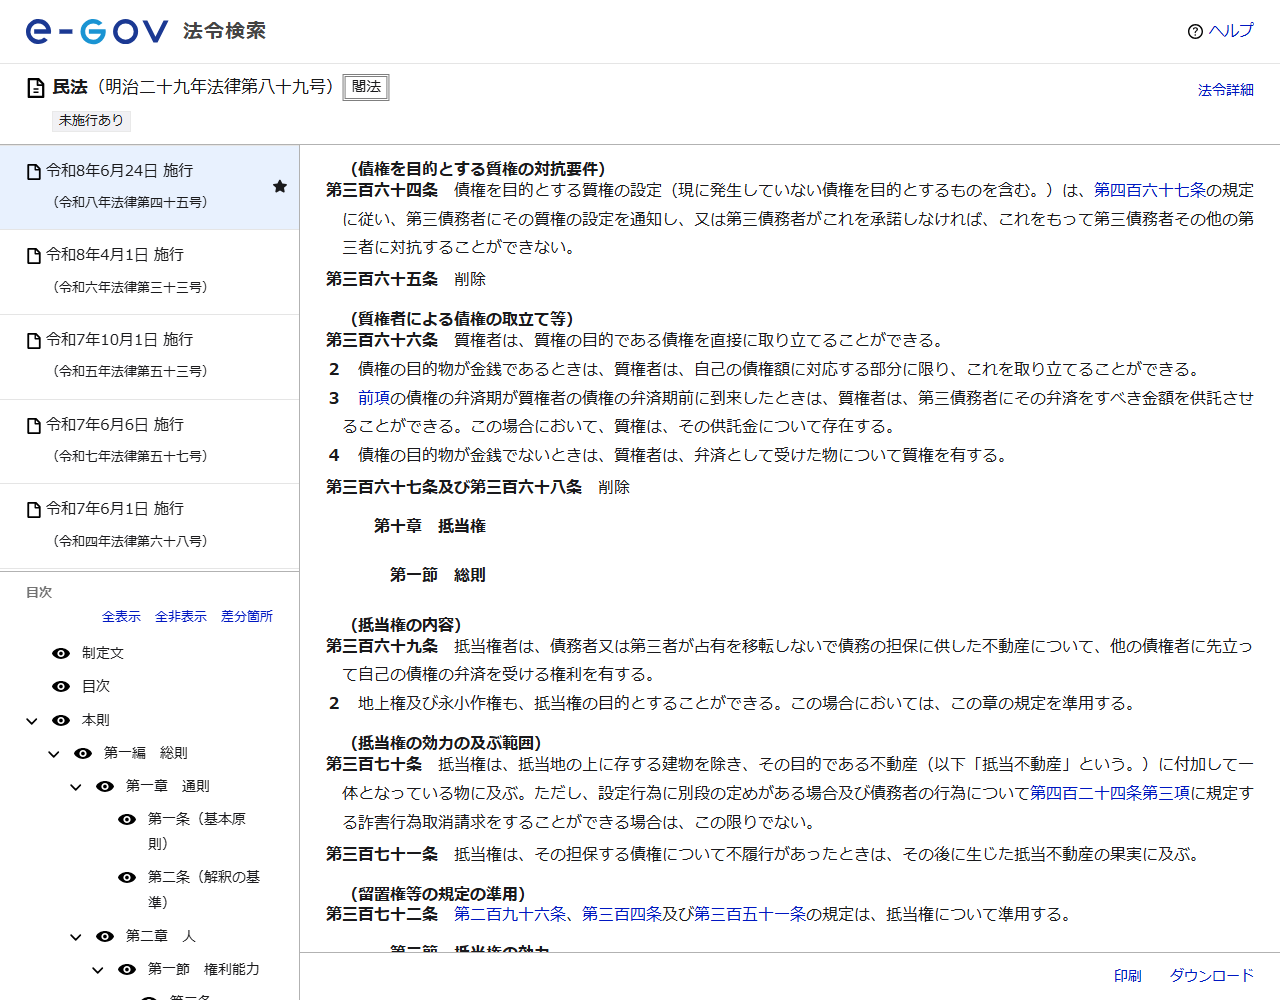
| 民法364条 | 第三債務者にその質権の設定を通知し、又は第三債務者がこれを承諾しなければ、対抗することができない | 保険会社への通知か、保険会社の承諾が要る |
| 民法366条1項 | 質権者は、質権の目的である債権を直接に取り立てることができる | 貸し手が保険会社から直接受け取れる |
| 民法366条2項 | 債権の目的物が金銭であるときは、自己の債権額に対応する部分に限り、取り立てることができる | 取り立てられるのは残債に対応する部分まで |
ここで「第三債務者」にあたるのが保険会社です。借り手と貸し手のあいだで質権設定の合意をしただけでは足りず、保険会社に通知するか、保険会社が承諾するところまで進めて初めて対抗できます。契約時に保険証券の提出や、保険会社所定の質権設定承認請求書を求められるのは、この条文があるためです。
366条2項も見落とせません。取り立てられるのは自己の債権額に対応する部分に限られます。保険金が残債を上回る場合、上回った分は借り手のものです。全額が貸し手に持っていかれる仕組みではありません。
保険金だけではない「代わりに入ってくるお金」
304条が挙げているのは滅失だけではありません。売却、賃貸、損傷によって債務者が受けるべき金銭その他の物も並んでいます。担保に入れた建物から生まれるお金は、火災保険金のほかにもあるということです。
| 場面 | 入ってくるお金 | 条文上の扱い |
|---|---|---|
| 滅失 | 火災保険金など | 払渡しの前に差押えが必要 |
| 損傷 | 一部損壊に対する保険金や損害賠償 | 滅失と同じ扱い |
| 賃貸 | 賃料 | 民法371条により、担保する債権について不履行があったときは、その後に生じた果実にも抵当権が及ぶ |
| 売却 | 売却代金 | 同じく払渡しの前の差押えが前提 |
賃貸中の建物を担保に入れている場合、返済が滞ると賃料が対象になり得ます。民法371条は「抵当権は、その担保する債権について不履行があったときは、その後に生じた抵当不動産の果実に及ぶ」と定めています。不履行が起きるまでは賃料に手は付きませんが、起きた後は別の扱いになります。
担保の対象になる範囲そのものも、建物本体だけではありません。民法370条は「抵当権は、抵当地の上に存する建物を除き、その目的である不動産に付加して一体となっている物に及ぶ」としています。設定行為に別段の定めがある場合などは除かれますが、原則として付加一体物まで含みます。火災保険の対象をどこまでにするかを考えるとき、この範囲の広さは目安になります。
加入するときの見どころ
対象は建物。土地には火災保険が付かない
担保が土地だけなら、そもそも火災で滅失する対象がありません。建物が担保に入るかどうかで、求められる保険が変わります。
保険金額が残債を下回っていないか
366条2項により、取り立てられるのは債権額に対応する部分までです。裏を返せば、保険金額が残債より小さければ足りません。
質権設定に対応している保険か
364条の通知・承諾の手続きに保険会社が応じる必要があります。契約前に保険会社側の取り扱いを確かめておくところです。
保険期間と返済期間のずれ
保険期間が返済期間より短いと、途中で無保険の期間が生まれます。更新の管理は借り手の側に残ります。
地震による損害は火災保険の対象外が原則
地震・噴火またはこれらによる津波を原因とする損害は、地震保険の領域です。担保建物の所在地によっては、ここも確認の対象になります。
契約前に確かめる順番
担保に入る物件に建物が含まれるかを見る
登記事項証明書で土地と建物の別を確認します。読み方は登記事項証明書の読み方にまとめています。
いま入っている火災保険の保険金額を確かめる
借入額と比べます。足りない場合は増額や別契約の話になります。
質権設定を求められるかを貸し手に聞く
求められる場合、保険会社への通知または承諾の手続きが発生します。契約日までの日数に影響します。
保険料を諸費用に入れて計算する
登録免許税や印紙税とあわせて、初期費用として見ます。諸費用の計算は不動産担保ローンの諸費用はいくら?で扱っています。
完済後の質権の扱いを確認する
債務が消えれば質権も役目を終えます。解除の手続きが要るかどうかを、契約前に聞いておきます。
よくある質問
| 質問 | 条文にもとづく答え |
|---|---|
| なぜ火災保険を求められるのですか | 建物が滅失すると担保が消えるためです。民法372条が準用する304条により、担保は滅失によって受けるべき金銭にも及びます |
| 保険金は全額が貸し手に行きますか | 民法366条2項により、取り立てられるのは自己の債権額に対応する部分に限られます |
| 質権設定は借り手と貸し手だけで決まりますか | 民法364条により、第三債務者である保険会社への通知または保険会社の承諾が対抗要件です |
| 質権を設定しないとどうなりますか | 304条ただし書により、払渡し前の差押えが必要になります。事後に動く形になります |
| 土地だけの担保でも火災保険が要りますか | 火災保険の対象は建物です。担保に建物が含まれるかで変わります |
| 保険金請求権に質権を付けられる根拠は | 民法362条1項が、質権は財産権を目的とすることができると定めています |
| 地震で壊れた場合は | 地震・噴火またはこれらによる津波を原因とする損害は、火災保険では原則として対象外です |
火災保険は、借りる側から見ると追加の出費に見えます。ただ条文を追うと、担保が消えたときに残債だけが残る事態を避けるための仕組みでもあります。保険金額が残債に足りているかどうかは、貸し手のためだけでなく自分のために確かめておく数字です。
この記事が参照した一次情報
- e-Gov法令検索「民法」第304条(物上代位)(明治二十九年法律第八十九号、令和8年6月24日施行)
- e-Gov法令検索「民法」第362条・第364条・第366条・第372条(同上。権利質の目的、債権質の対抗要件、質権者による取立て、抵当権への準用)
本記事は条文の整理であり、個別の保険契約や融資契約の内容を示すものではありません。実際の取り扱いは契約する金融機関と保険会社の約款によります。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング