
不動産担保ローンは、自宅や事業用の不動産を担保に入れる取引です。相手を間違えると、金利の問題にとどまらず不動産そのものを失います。「怪しい業者の見分け方」という話は数多く出回っていますが、感覚ではなく法律で決まっていることに照らせば、ほとんどは機械的に判定できます。この記事では、金融庁の登録貸金業者情報検索サービスと、利息制限法・出資法の条文を使って、契約の前に確かめられる10点を順に並べます。掲載内容は2026年10月7日に各公式ページで確認したものです。
先に結論
- 最初にやることは1つだけ。金融庁の登録貸金業者情報検索サービスで、商号と登録番号が一致するかを引くことです。出てこなければそこで止めます。
- 金利の上限は利息制限法1条が定めています。元本100万円以上なら年15%、10万円以上100万円未満なら年18%、10万円未満なら年20%です。
- 「審査料」「調査料」という名目の費用は、利息制限法3条によって利息とみなされます。名前を変えても上限の計算に入ります。
- 遅延損害金の予定は、同法4条により上限金利の1.46倍まで。これを超える部分は無効です。
- 登録番号の括弧内の数字は更新回数です。3年ごとの更新なので、数字が大きいほど営業年数が長いという目安になります。
チェック1 登録番号を金融庁の検索にかける
貸金業を営むには、財務局または都道府県知事の登録が必要です。登録の有無は、金融庁が公開している「登録貸金業者情報検索サービス」で誰でも確認できます。検索入力ページでは、登録番号、所在地、商号・名称、代表者名、電話番号のいずれかで引けます。一部の項目だけでも検索できる作りです。
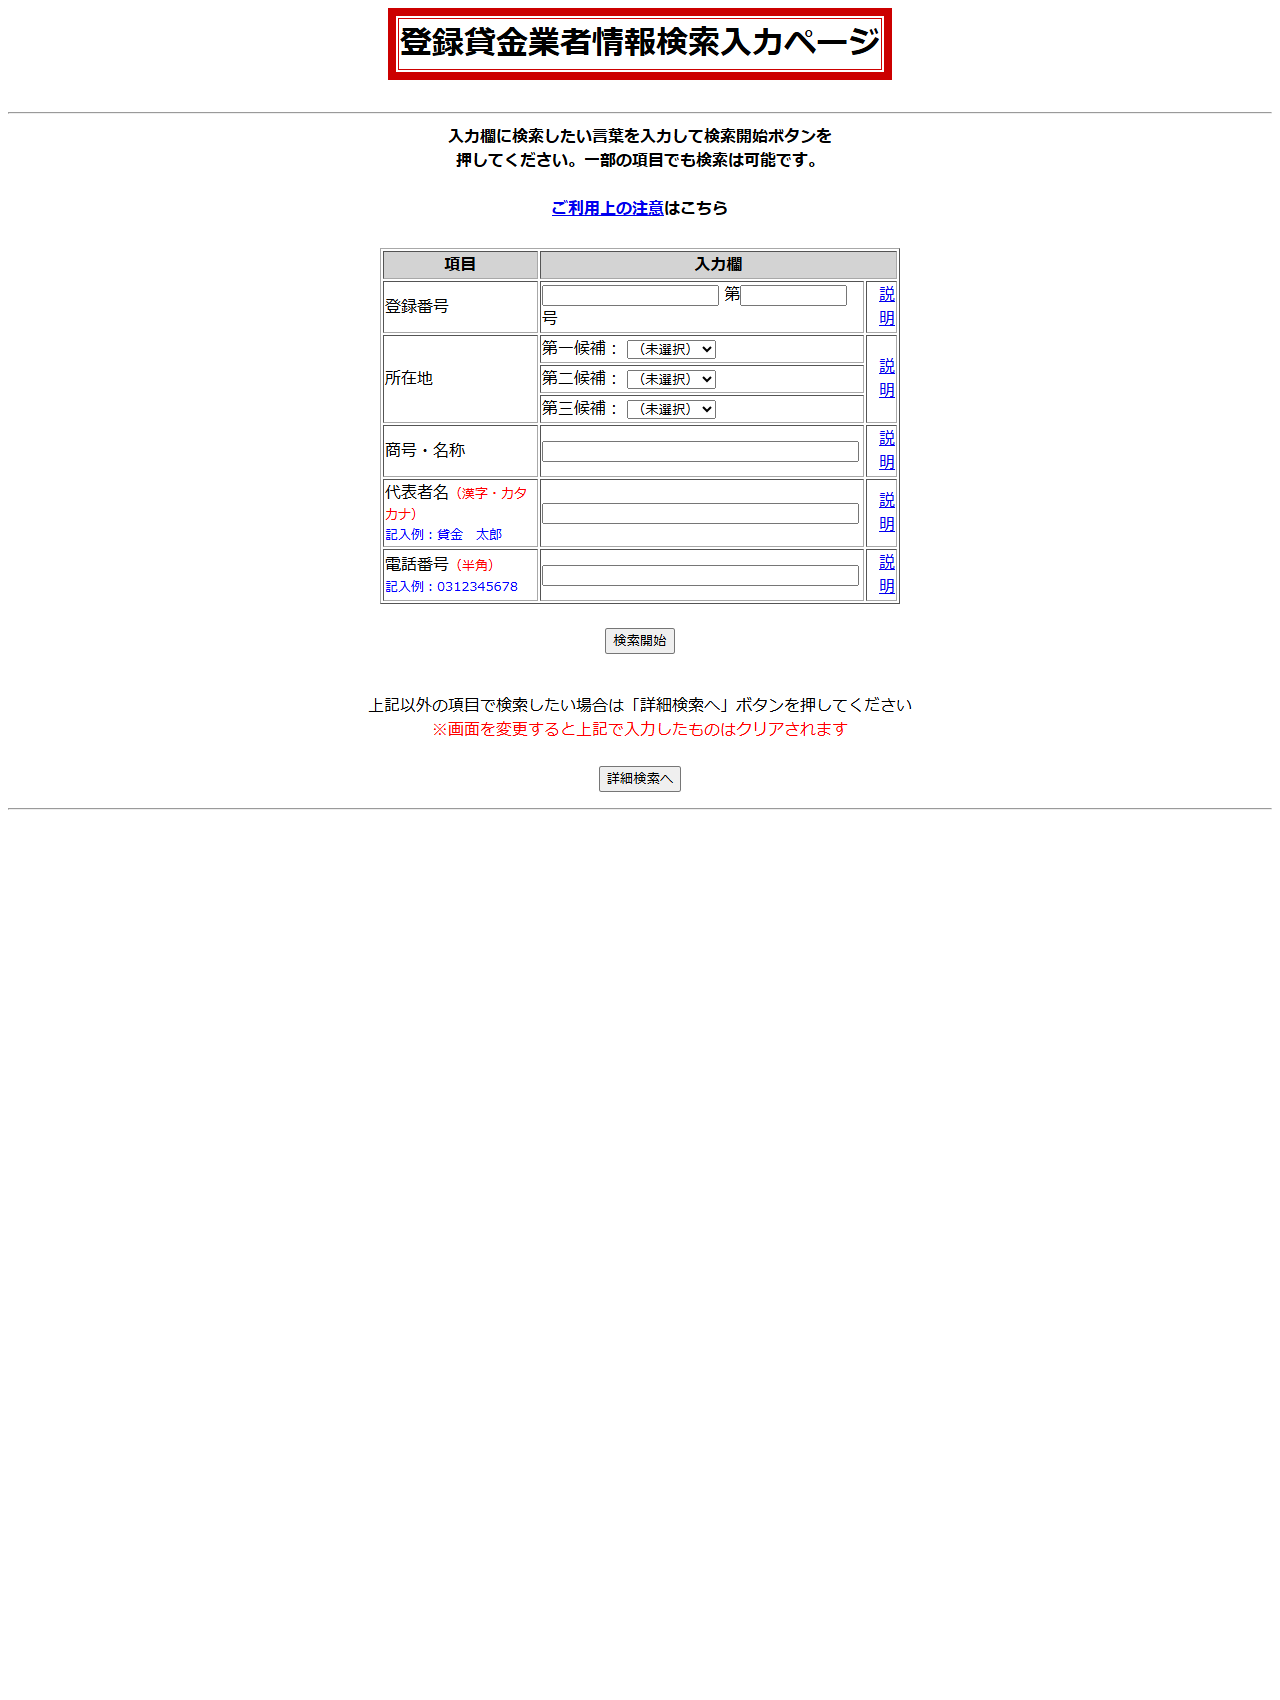
見るべきは一致しているかどうかです。広告に書かれている商号、所在地、電話番号が、検索結果の内容と食い違っていたら、その時点で前に進まないでください。登録番号だけを他社から借りて表示している例もあるため、番号だけでなく商号と所在地まで突き合わせます。
検索して何を確かめるか
-
手順1広告やサイトに書かれている登録番号を、検索入力ページの登録番号欄へ入れる。
-
手順2出てきた商号・所在地・代表者名・電話番号が、広告の表示と同じかを1つずつ見る。
-
手順3登録番号で出てこなければ、商号や電話番号でも引いてみる。それでも出なければ無登録のおそれがある。
-
手順4括弧内の数字を見る。更新は3年ごとなので、営業を続けてきた長さの目安になる。
チェック2 登録番号の読み方を知っておく
登録番号は「関東財務局長(9)第01262号」のような形です。先頭は登録した行政庁で、2つ以上の都道府県に営業所があれば財務局長、1つの都道府県内だけなら都道府県知事になります。括弧の中の数字は更新の回数です。貸金業の登録は3年ごとの更新制なので、(1)なら登録から3年未満、(9)なら24年以上営業してきた計算になります。
数字が大きいことは、長く営業してきたという事実を示すだけで、条件が良いことや安全であることを意味しません。逆に(1)だからといって問題があるわけでもありません。あくまで「いつからやっているか」を読む材料です。
チェック3 金利が利息制限法の上限を超えていないか
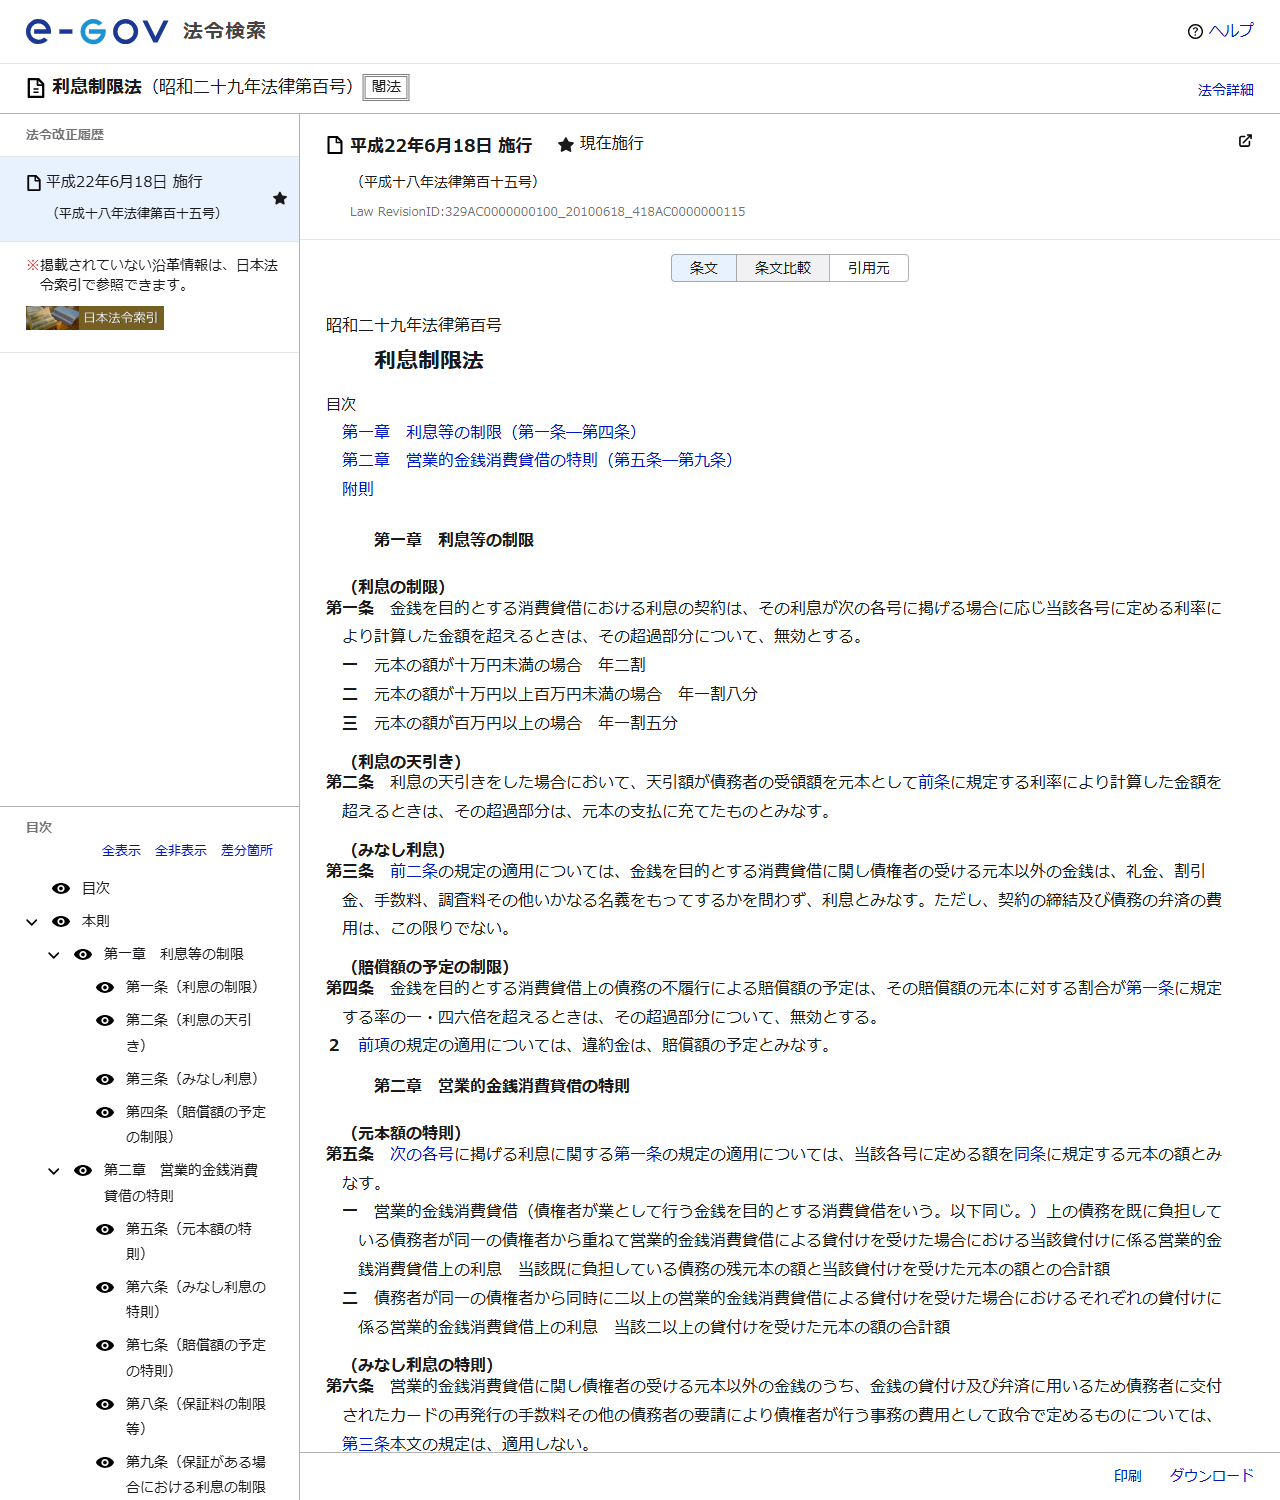
金利の上限は利息制限法1条が元本の額ごとに定めています。条文はこう書いています。元本の額が十万円未満の場合は年二割、十万円以上百万円未満の場合は年一割八分、百万円以上の場合は年一割五分。この率を超える利息の契約は、超過部分について無効です。
| 元本の額 | 条文の表記 | 年利に直すと | 超えたらどうなるか |
|---|---|---|---|
| 10万円未満 | 年二割 | 20% | 超過部分は無効 |
| 10万円以上100万円未満 | 年一割八分 | 18% | 超過部分は無効 |
| 100万円以上 | 年一割五分 | 15% | 超過部分は無効 |
不動産担保ローンは借入額が大きくなるため、多くの場合は年15%が上限になります。これを超える金利を提示された時点で、その契約は法律上成り立ちません。なお、年20%を超える利息の契約は出資法の処罰対象になります。
チェック4 「審査料」「調査料」を別に請求されていないか
金利は上限内に収めておいて、別名目で費用を取る形があります。これに対しては利息制限法3条が手当てしています。条文は「金銭を目的とする消費貸借に関し債権者の受ける元本以外の金銭は、礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、利息とみなす」と定めています。ただし書きで除かれるのは、契約の締結及び債務の弁済の費用だけです。
つまり、調査料や手数料という名前を付けても、上限金利の計算に合算されます。契約前に審査料を振り込ませる形は、この条文に照らすと説明がつきません。登記費用や印紙代のように、契約の締結そのものに要する実費とは性質が違います。
チェック5 遅延損害金の率が1.46倍を超えていないか
利息制限法4条1項は、債務の不履行による賠償額の予定について、その割合が1条に規定する率の1.46倍を超えるときは超過部分を無効とすると定めています。元本100万円以上なら上限は年15%なので、賠償額の予定は年21.9%が上限という計算です。同条2項は、違約金も賠償額の予定とみなすと定めています。
| 元本の額 | 利息の上限 | 賠償額の予定の上限 |
|---|---|---|
| 10万円未満 | 年20% | 年29.2% |
| 10万円以上100万円未満 | 年18% | 年26.28% |
| 100万円以上 | 年15% | 年21.9% |
チェック6から10 契約の形で見分ける5点
残りは、条文というより契約の進め方に表れる点です。どれも単独では決め手になりませんが、複数当てはまるなら立ち止まる理由になります。
契約前に確かめる5点
- 銀行より低い金利を広告している。不動産担保ローンでノンバンクが銀行より低い金利を出す理由はありません。入口の表示と契約の条件が違う形がよくあります。
- 希望額より多く借りるよう勧めてくる。返済できる額を超えて貸すことは、借り手にとって利益になりません。担保の実行を前提にしているおそれがあります。
- 実印と印鑑証明書をまとめて預けるよう求める。白紙の委任状とあわせて渡すと、不動産の名義そのものを動かされる危険があります。渡すのは契約の場で、使い道を確認してからにしてください。
- 返済原資の説明を求められない。どう返すのかを聞かない相手は、返済ではなく担保の処分を見ている可能性があります。
- 契約書を事前に読ませない。貸金業者には書面の交付義務があります。その場で署名を迫る形は、確認の機会を奪う進め方です。
無登録で貸金業を営む相手と契約してしまった場合でも、担保に入れた不動産の権利は自動的には戻りません。契約の効力や登記の扱いは、個別の事情で判断が分かれます。心当たりがあるときは、日本貸金業協会の相談窓口や弁護士など、専門の窓口へ早めに相談してください。
よくある質問
- 登録番号はどこで確かめられますか。
- 金融庁の登録貸金業者情報検索サービスです。登録番号のほか、所在地、商号・名称、代表者名、電話番号でも検索できます。
- 登録番号の括弧の数字は何ですか。
- 更新の回数です。貸金業の登録は3年ごとの更新制なので、数字が大きいほど長く営業していることになります。条件の良さや安全性を示す数字ではありません。
- 不動産担保ローンの金利の上限はいくらですか。
- 利息制限法1条により、元本100万円以上なら年15%です。10万円以上100万円未満は年18%、10万円未満は年20%で、超えた部分は無効になります。
- 審査料を先に払うよう言われました。
- 利息制限法3条は、礼金、割引金、手数料、調査料その他いかなる名義でも、元本以外に受け取る金銭は利息とみなすと定めています。除かれるのは契約の締結と債務の弁済の費用だけです。
- 遅延損害金はいくらまでですか。
- 利息制限法4条により、上限金利の1.46倍までです。元本100万円以上なら年21.9%が上限で、違約金も賠償額の予定とみなされます。
- 実印と印鑑証明書は預けてよいですか。
- 白紙の委任状とあわせて預けるのは避けてください。不動産の名義を動かすのに必要な一式がそろうためです。渡すのは契約の場で、何に使うのかを確かめてからにしてください。
この記事で確認した一次情報
- 金融庁「登録貸金業者情報検索サービス」https://clearing.fsa.go.jp/kashikin/(登録番号・所在地・商号/名称・代表者名・電話番号で検索できる入力ページ。一部の項目だけでも検索可能)
- e-Gov法令検索「利息制限法(昭和二十九年法律第百号)」https://laws.e-gov.go.jp/law/329AC0000000100(1条=元本10万円未満は年二割・10万円以上100万円未満は年一割八分・100万円以上は年一割五分で超過部分は無効、2条=利息の天引き、3条=礼金・割引金・手数料・調査料その他いかなる名義でも元本以外の金銭は利息とみなす/契約の締結及び債務の弁済の費用は除く、4条=賠償額の予定は1条の率の1.46倍まで・違約金も賠償額の予定とみなす)
- 日本貸金業協会「相談対応・苦情処理・紛争解決」https://www.j-fsa.or.jp/association/business/contact.php(貸金業に関する相談の受付窓口)
掲載内容は2026年10月7日に金融庁・e-Gov法令検索・日本貸金業協会のページで表示されていたものです。条文と検索サービスの仕様は変わることがあります。個別の契約については、弁護士など専門家の確認を受けてください。この記事は情報提供であり、法律の助言ではありません。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング