

「不動産担保ローン」と一言で言っても、不動産担保ローンには、いろいろな種類が存在します。不動産担保ローンを比較検討するときには「種類ごとのメリットデメリット」を正確に理解しておく必要があるのです。今回は、不動産担保ローンの種類と種類別のメリットデメリットについて詳しく説明します。
分類の軸は5つある。まず自分がどこに当たるかを決める
不動産担保ローンの「種類」は1本の軸では並びません。誰が借りるか、誰が貸すか、何に使うか、どう借りるか、どこの不動産かという5つの軸が重なっています。先に軸を決めてから商品を見ると、比較する相手がはっきりします。
図 種類を分ける5つの軸
① 利用者
個人向け/法人向け/不動産業者向け。審査で見るものが変わります。
② 提供者
銀行かノンバンクか。ここで金利の帯も、スピードも大きく変わります。
③ 資金使途
フリー/投資/購入/つなぎ/活用。使いみちの縛りの強さが違います。
④ 借り方
証書貸付か、カードローン型の枠か。利息の付き方が変わります。
⑤ 担保の所在
国内か海外か。海外不動産は扱う会社が限られます。
| 軸 | 分かれ方 | 結果として変わるもの |
|---|---|---|
| 利用者 | 個人/法人/不動産業者 | 必要書類、返済原資の見方、借入期間 |
| 提供者 | 銀行/ノンバンク | 金利の帯、審査の速さ、申込条件 |
| 資金使途 | フリー/不動産投資/購入/つなぎ/活用 | 使いみちの証明、融資期間 |
| 借り方 | 証書貸付/カードローン型 | 利息が付く範囲、再度借りられるか |
| 担保の所在 | 国内/海外 | 取扱会社の数、評価の方法 |
貸し手が銀行かノンバンクかは、登録で確かめられる
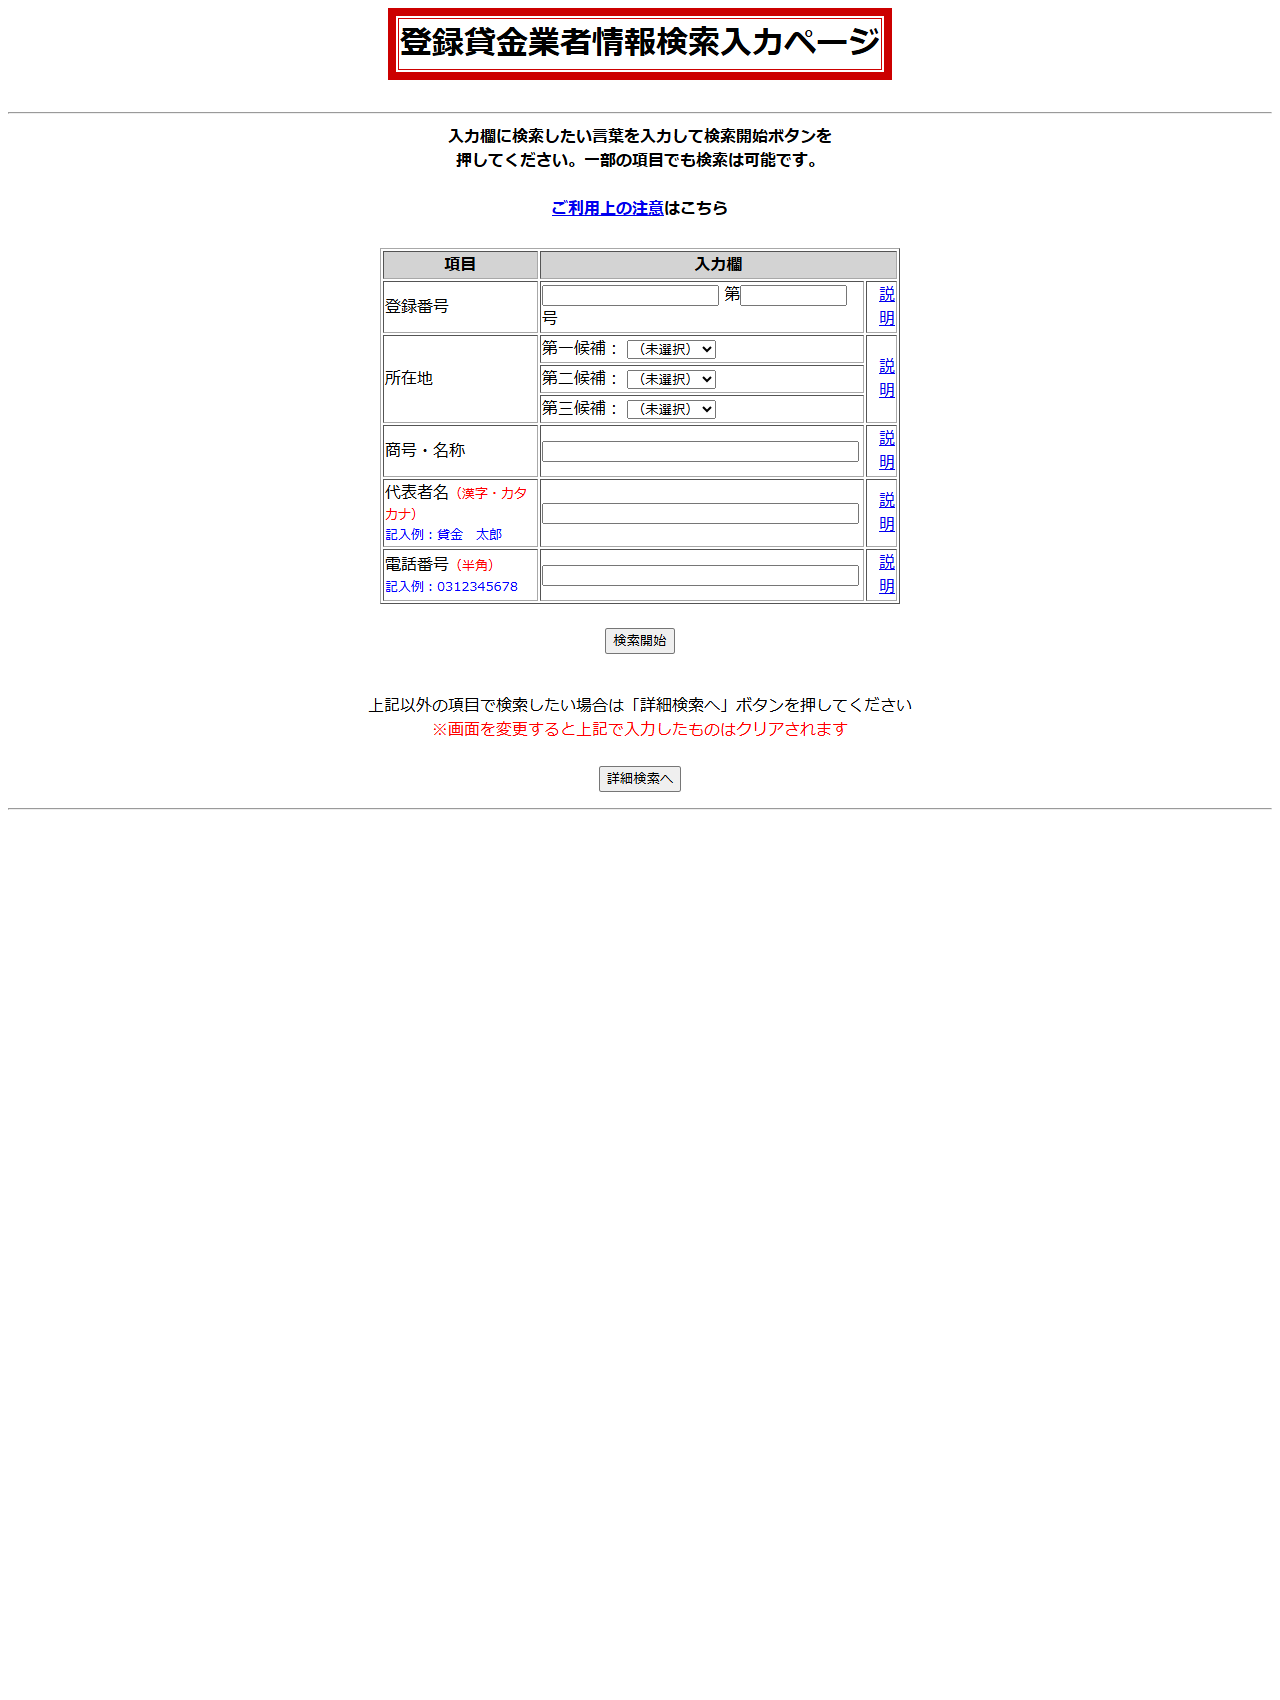
提供者の軸は、商品ページの見た目では分かりません。銀行以外で貸付けを業として行うには貸金業の登録が要るため、相手が登録を受けているかは金融庁の検索で確認できます。
金利の上限も法律で決まっています。利息制限法第1条は、元本10万円未満なら年2割、10万円以上100万円未満なら年1割8分、100万円以上なら年1割5分を超える部分を無効としています。不動産担保ローンの借入額はたいてい100万円以上なので、年15%が民事上の天井になります。業として年20%を超える利息を約束することは、出資法第5条第2項により刑事罰の対象です。
| 項目 | 銀行 | ノンバンク(貸金業者) |
|---|---|---|
| 根拠となる登録・免許 | 銀行法の免許 | 貸金業法の登録。金融庁の検索で確認できる |
| 利息の上限 | 利息制限法が当たる | 利息制限法が当たる |
| 刑事罰のある上限 | — | 出資法第5条第2項(業として年20%超) |
| 担保権の性質 | いずれも民法369条の抵当権。占有を移さずに担保へ入れ、順位は登記の前後(373条) | |
担保として設定されるのは、どちらの場合も民法369条の抵当権です。条文の読み方は抵当権とは?民法369条が定める「占有を移さない担保」、質権との違いは質権と抵当権は何が違う?で扱っています。
不動産担保ローンの種類と種類別のメリットデメリット
利用者による分類
個人向け不動産担保ローン
個人向け不動産担保ローンとは
住宅ローンが使えない物件(自宅ではない別荘や投資物件の購入)や状況(住宅ローン審査に落ちてしまう)で利用されることが多い不動産担保ローンです。
- 個人が利用することができる
- 低金利に設定されているものが多い
- 銀行や大手企業が取り扱うことが多い
- 法人・個人事業主は利用できない
法人向け不動産担保ローン
法人向け不動産担保ローンとは
運転資金、設備資金の資金調達で利用される不動産担保ローンです。
- 法人が利用することができる
- 個人事業主が利用することができる
- 事業資金に利用することができる
- 個人は利用できない
- ほとんどの銀行は提供していない
不動産業者向け不動産担保ローン
不動産業者向け不動産担保ローンとは
売買・再販の不動産会社が顧客に売却する前に、物件を仕入れるために利用する不動産担保ローンです。
- 不動産業者が利用することができる
- 比較的低金利で借りられる
- 審査も通りやすい
- 個人は利用できない
- 不動産業者以外の法人・個人事業主は利用できない
- 借入期間は短期になる
その他のマイナーな不動産担保ローン
買取再販ローン
民泊事業ローン
戸建事業ローン
投資用マンション開発ローン
提供者による分類
銀行不動産担保ローン
銀行不動産担保ローンとは
銀行が提供する不動産担保ローンは、低金利かつ個人向けの不動産担保ローンが多いです。法人向けには、不動産担保での銀行融資で対応できるので、あえて不動産担保ローンというローン商品を作る必要性がないからです。
- 銀行が提供する信頼性
- 低金利
- 一部の銀行しか提供していない
- 審査が厳しい
- 審査に時間がかかる
- 法人向けの不動産担保ローンは、ほぼ提供していない
ノンバンク不動産担保ローン
ノンバンク不動産担保ローンとは
ノンバンクとは、銀行のような預金機能がない金融機関のことを言います。消費者金融や事業者金融などの貸金業者をノンバンクと言います。ノンバンクは、大手企業グループの会社も、零細企業の会社もあり、数が多いのが特徴です。
- 選択肢の種類が豊富
- 金利も、低金利から高金利まで様々
- 法人向けの不動産担保ローンの提供が多い
- 審査が甘い
- 融資までの時間が短い(最短3営業日)
- 銀行と比較すると信頼性が乏しい
- 数が多いので、比較検討が難しい
資金使途による分類
不動産担保ローン(不動産担保フリーローン)
不動産担保ローン(不動産担保フリーローン)とは
一般的に不動産担保ローンと言えば、資金使途自由の不動産担保フリーローンのことを意味します。
- 資金使途自由
- 長期の借入が可能
- 金利が高めの設定
不動産投資ローン(アパートローン)
不動産投資ローン(アパートローン)とは
不動産投資家が、投資物件の購入の際に利用する不動産担保ローンになります。銀行が積極的に展開しています。
- 長期の借入が可能
- 低金利(2~5%)
- 投資物件の購入資金にのみ利用可能
不動産購入ローン
不動産購入ローンとは
マイホームや別荘、その他の不動産など、自分で利用するための不動産の購入資金に利用できる不動産担保ローンです。海外不動産や住宅ローン審査に通らない方、外国人の方G利用する機会が多いものです。
- 長期の借入が可能
- 審査が甘い
- 不動産の購入資金にのみ利用可能
- 金利は、高金利
不動産売却つなぎローン
不動産売却つなぎローンとは
不動産を売却して資金を調達する場合も、売却するまでは3カ月以上かかるため、それまでの間をつなぐための資金です。最長1年という短期融資が基本です。
- 審査が甘い
- やや低金利
- 不動産売却のつなぎ資金にのみ利用可能
- 短期融資のため、最長でも1年という設定が多い
不動産活用ローン
不動産活用ローンとは
遊休資産である土地や建物を担保に資金調達できる不動産担保ローンのことです。売却前提で中期的に借入をすることが可能です。
- 審査が甘い
- 不動産売却つなぎローンよりは長期の借入が可能
- 遊休不動産の活用という使いみちが前提になり、資金使途の自由度は不動産担保フリーローンより狭い
ローンの借り方による分類
不動産担保フリーローン
不動産担保フリーローンとは
一般的に不動産担保ローンと言えば、不動産担保フリーローンのことを意味しますが、証書貸付といって、契約時に融資が行われて、借りた人は、後は決まった金額を返済し続けるのみという不動産担保ローンになります。
- 長期の借入が可能
- カードローンと比較するとやや低金利
- 一度借りたら、後は返済するだけで自由に追加の借入はできない
不動産担保カードローン
不動産担保カードローンとは
不動産を担保にしたカードローンのことを言います。契約すると「限度額(極度額)」という借りられる「枠」が決定され、その範囲内であれば、発行されたローンカードを使って、コンビニATM、銀行ATMで、いつでも、何度でも、借入・返済ができる不動産担保ローンのことです。
- 枠の範囲内で何度でも、借入・返済が可能
- コンビニATM、銀行ATMで、いつでも借り入れが可能
- 証書貸付と比較するとやや高金利設定
担保による分類
海外不動産担保ローン
海外不動産担保ローンとは
一般的に不動産担保ローンと言えば、日本国内の不動産を担保にしてお金を借りるローンサービスのことを指しますが、一部海外不動産を担保に借りられる不動産担保ローンがあります。
- 海外不動産を担保にできる
- 一部の金融機関しか取り扱いがない
- 審査は厳しい
不動産担保ローン以外の不動産を活用した資金調達方法
不動産売却
不動産売却とは
不動産を担保して借りるのが不動産担保ローンですが、不動産を売却することでも、資金調達は可能です。
- 不動産担保ローンよりも調達額は大きくなる
- 審査がない
- 売れるまでに3カ月以上の時間がかかる
- 不動産を失う
不動産リースバック
不動産リースバックとは
不動産を売却することは同じですが、売却後、賃貸物件として借りることになるため、売却資金が調達できて、住み続けられる・利用し続けられるメリットがあります。賃貸ですので、家賃は発生します。
- 売却資金が手に入る
- 今まで通りに不動産を使い続けられる
- 将来的な買戻しが可能
- 売却額が通常の不動産売却よりも安くなる
- 家賃が発生する
- 不動産を失う
リバースモーゲージ
リバースモーゲージとは
契約者が死亡したら、不動産が売却される形で、生前に借りたお金の返済をする仕組みです。
- 不動産を担保にして、年金のように毎月お金を受け取ることが可能
- 契約者が亡くなったときに不動産が売却され、相続できる資産が減る
この記事が参照した一次情報
- 民法(明治二十九年法律第八十九号)第369条・第373条/e-Gov法令検索
https://laws.e-gov.go.jp/law/129AC0000000089 - 利息制限法(昭和二十九年法律第百号)第1条/e-Gov法令検索
https://laws.e-gov.go.jp/law/329AC0000000100 - 出資の受入れ、預り金及び金利等の取締りに関する法律(昭和二十九年法律第百九十五号)第5条/e-Gov法令検索
https://laws.e-gov.go.jp/law/329AC0000000195 - 金融庁「登録貸金業者情報検索サービス」
https://clearing.fsa.go.jp/kashikin/
種類ごとのメリット・デメリットは、各社が公表している商品概要と条文から整理したものです。金利・期間・融資額は会社ごとに決まるため、申し込む前に各社の商品説明書で確認してください。
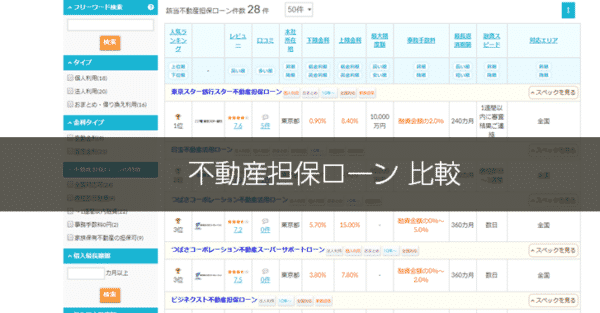
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
「不動産担保ローンには、どのような種類がありますか?」
「不動産担保ローンの種類を詳しく教えてください。」