

と疑問に思う方も多いかと思います。今回は「不動産担保ローンの担保評価額が金融機関によって異なる理由」について詳しく解説します。
結論

正確に言うと
銀行や金融機関の違いもありますが
鑑定する不動産鑑定士によって、不動産の評価額は違うのです。
銀行や金融機関が使っている不動産鑑定士は、違う人ですので、不動産の評価額も銀行ごとに代わってしまうのです。
では、なぜ、不動産鑑定士によって不動産の評価額が変わってしまうのか?解説しますが、それを知るためには「不動産鑑定士の不動産の鑑定方法」を知る必要があります。
不動産鑑定士の不動産の鑑定方法

不動産の鑑定評価方式には大きく分けて3つあります。
- 原価方式(原価法・積算法)
- 比較方式(取引事例比較法・賃貸事例比較法)
- 収益方式(収益還元法・収益分析法)
です。
原価方式(原価法・積算法)
原価法とは
「新しく同じものを作ったらいくらかかるのか?(再調達原価)」を計算し、そこから時間経過で古くなる分の価値を減価して、現在価格を求める手法です。この形で計算された資産価格のことを「積算価格」と呼びます。
再調達原価の計算方法
直接法
新しく同じものを作った場合の見積もりをとって、費用の総額を求めます。建物の材料の価格が当時と変わっいるはずですので、建設物価指数など等の変動率を加味して計算されます。
間接法
評価対象建物と、規模、構造、用途、仕様が類似している建物の建設費が判明している場合に、その建物の調達価格をベースにして、地域の違い、建物の違い、数量の違い、を加味して修正し、再調達原価を求める方法です。
減価修正額の計算方法
観察減価法
対象不動産の破損・損傷の状況、機能的陳腐化、地域経済社会状況などを観察し、減価額を判断します。
耐用年数に基づく方法
対象不動産の経過年数、および経済的残存耐用年数の和として把握される耐用年数を基礎として原価額を把握する方法のことです。全期間において減価額を一定とするのが「定額法」、毎年一定の割合で減価していくとするのが「定率法」となっています。
ここで利用される「経済的残存耐用年数」というのは、会計などで利用される「法定耐用年数」とは別物で、機能的要因や経済的要因を分析して、決定する現実の耐用年数です。会計の「法定耐用年数」では、木造の耐用年数は20年と決まりますが、「経済的残存耐用年数」はその物件やその物件のエリアの状況次第で変動するということです。
比較方式(取引事例比較法・賃貸事例比較法)
取引事例比較法とは
「似たような物件をいくらで売買しているのか?(取引事例)」を収集し、事情補正したうえで現在価格を求める手法です。この形で計算された資産価格のことを「比準価格」と呼びます。
取引事例のサンプル数
このときの適切な事例というのは、15件~20件の売買事例を収集し、その中から状況に最も適したものを3件~5件抽出して分析を行います。
事情補正と時点修正
事情補正とは
早く買いたい、早く売りたい、などの売り主、買い主の事情を考慮した補正のことです。一般的にプラスマイナス5%~30%の補正を行います。
時点修正とは
取引事例の取引が成立した時点と現在の物価などの変動を考慮する修正です。同じエリアの公示価格や都道府県地価調査価格の価格変動率などを採用し、修正します。
地域要因の比較・個別的要因の比較
環境条件、交通接近条件、行政的条件、道路系統、住宅地域や商業地域、道路包囲、面積、日照、通風、敷地計上、角地、地勢・・・などの優劣を加味して調整します。
収益方式(収益還元法・収益分析法)
収益還元法とは
「対象不動産が生み出すことが期待される純収益から、逆算して元本価格を導く」手法です。利回り〇〇%の物件であれば、買い手がつくから、不動産価格はこのぐらいという形で計算します。これによって求められた価格を「収益価格」と呼びます。
直接還元法
変動しない純収益から算出する方法
DCF法
変動を織り込んだ純収益から算出する方法
不動産鑑定士の不動産鑑定では
- 原価方式(原価法・積算法)
- 比較方式(取引事例比較法・賃貸事例比較法)
- 収益方式(収益還元法・収益分析法)
上記の3つの方法により「積算価格」「比準価格」「収益価格」を求めます。この3価格は「試算価格」と呼びます。
この「試算価格」を信頼性によってウェイト付けをして、最終的な鑑定評価額の決定となるのです。
つまり、不動産鑑定士は
- 原価方式(原価法・積算法) → 「積算価格」を求める
- 比較方式(取引事例比較法・賃貸事例比較法) → 「比準価格」を求める
- 収益方式(収益還元法・収益分析法) → 「収益価格」を求める
- 3つの「試算価格」の信頼性をチェックする
- 「試算価格」の説得力によってウェイト付けをする
- 最終的な「鑑定評価額」を決定する
というフローで、不動産の担保評価を行っているのです。
ここまで説明しただけでもわかる通りで
ということです。
不動産鑑定士によって担保評価額が変わってしまう要因

その1.採用する計算方法の違い
再調達原価を計算する方法としては
- 直接法
- 間接法
- 置き換え法
があり
減価額を計算する方法としては
- 観察原価法
- 耐用年数に基づく方法
があり
収益還元法には
- 直接還元法
- DCF法
があり
おおむね、「どのような不動産であれば、この方法が適している。」という共通認識は不動産鑑定士で持っているはずですが、一つ、二つのずれが出てきてしまうのです。
一つでも、計算方法のチョイスが異なれば、最中的な鑑定評価額の差になって表れてしまいます。
その2.補正や修正の判断
例えば
耐用年数に基づく方法による減価額の決定を選択した場合
経済的耐用年数は、不動産鑑定士が機能的要因や経済的要因によって判断するのです。
ほかにも
事情補正であれば
売主が「相続税を支払うために、すぐに売りたい」と考えていれば、その補正をして鑑定額を減額するのですが
- 5%にするのか?
- 10%にするのか?
- 30%にするのか?
は不動産鑑定士の判断なのです。
当然、人によって差が出てきます。
その3.取引事例のピックアップの違い
該当物件の近くにある取引事例15~20件をピックアップするときに
- 構造が似ている物件
- 建築面積、延べ床面積が似ている物件
- 用途が似ている物件
- 形状が似ている物件
- 間取りが似ている物件
をピックアップするのですが
当然、違う人が選べば、サンプルとして選ばれる15~20件は変わってくるのです。
十分なサンプル数があって、似た物件を絞り込みやすければ、それほどずれはないかもしれませんが・・・
「取引事例の少ないエリア」だった場合、
- 少ない件数のサンプルで判断するのか?
- 通常よりもエリアを広げて、サンプルを抽出するのか?
の判断ですが、不動産鑑定士によって差が出てしまうのです。
その4.情報ネットワークの違い
同じ不動産鑑定士だとしても、金融機関に勤務している不動産鑑定士もいれば、独立している不動産鑑定士もいます。
もし、対象物件の地域にある不動産会社に勤務している不動産鑑定士であれば、仲介部門、売買部門から情報を集めれば、かなり精度の高い情報が集まるはずです。
遠いエリアにある独立した不動産鑑定士と、対象物件と同エリアにある不動産会社に勤務する不動産鑑定士とでは、ベースにあるデータの質と量が変わってくるのです。
その5.収益還元法の収益プランの立て方が違う
収益還元法の場合は、賃貸収入などから想定利回りを逆算して、「収益価格」を計算します。
「この土地に何を立てたら、最も有効な収益を生み出せるのか?」をもとに不動産鑑定士は、鑑定をするのです。
「マンションを建てた方がよい」と考える鑑定士もいれば
「オフィスビルを建てた方がよい」と考える鑑定士もいます。
結局、土地だけの場合は、何を建てるのかの収益プランも不動産鑑定士が決定することになり、プランが違えば収益には差が出てきますから、鑑定価格も変わってくるということになります。
その6.各「試算価格」のウェイト付けが違う
不動産鑑定では
- 原価方式(原価法・積算法)
- 比較方式(取引事例比較法・賃貸事例比較法)
- 収益方式(収益還元法・収益分析法)
上記の3つの方法により「積算価格」「比準価格」「収益価格」を求めます。
ここで、不動産鑑定士は、アカウンタビリティー(説明責任)を高めるために
- 説得力の高いもの → 高いウェイト
- 説得力の低いもの → 低いウェイト
にして、鑑定評価額を決めるのです。
ここでも、「説得力」というあいまいなもので、ウェイト付けが不動産鑑定士の裁量によって行われてしまうのです。
不動産鑑定士Aさん
- 「積算価格」50%
- 「比準価格」30%
- 「収益価格」20%
不動産鑑定士Bさん
- 「積算価格」20%
- 「比準価格」60%
- 「収益価格」20%
とするかもしれません。
合計額が大きく変わるのは言うまでもありません。
考察
- 採用する計算方法の違い
- 補正や修正の判断
- 取引事例のピックアップの違い
- 情報ネットワークの違い
- 収益還元法の収益プランの立て方の違い
- 各「試算価格」のウェイト付けの違い
とここまで、いろいろな項目が不動産鑑定士の判断によって変わってくるのですから、違う不動産鑑定士が同じ鑑定評価額を出すことの方が奇跡的なことなのです。
なのです。
不動産鑑定士ごとに鑑定評価額が違うということは
雇用している、外注している、不動産鑑定士も金融機関ごとに違うということですので
不動産担保ローンや不動産担保融資の担保評価額というのは、金融機関ごとに違うということになります。
不動産担保の鑑定評価額の違いを逆手に取った不動産担保ローン活用法
というのが今までのことからわかったかと思います。
だとすれば
ということになります。
同じ不動産を担保にしているのにもかかわらず
- 不動産担保ローン会社A社 → 3000万円と鑑定 → 掛け目 70% → 2400万円の融資が可能
- 不動産担保ローン会社B社 → 3500万円と鑑定 → 掛け目 70% → 2750万円の融資が可能
- 不動産担保ローン会社C社 → 2800万円と鑑定 → 掛け目100% → 2800万円の融資が可能
- 不動産担保ローン会社D社 → 3200万円と鑑定 → 掛け目 80% → 2560万円の融資が可能
という差が出てきてしまうのです。
不動産担保ローンを申込むときには
と言えます。
確かに
- 不動産担保ローン会社A社 → 2400万円の融資が可能
- 不動産担保ローン会社B社 → 2750万円の融資が可能
- 不動産担保ローン会社C社 → 2800万円の融資が可能
- 不動産担保ローン会社D社 → 2560万円の融資が可能
という結果であれば、1000万円借りるだけならば、A社でも、B社でも、C社でも、D社でも、可能です。
ただし、金利が変わってくる可能性があります。
不動産担保ローンの金利は
担保価値に対していくら借りるのか?(保全率)
によっても、変動するのです。
ともいえるのです。
まとめ
違います。
不動産担保ローンの担保評価額は、不動産鑑定士によって鑑定されるのが一般的です。そうでない場合でも、同様の手法で鑑定が行われます。
不動産鑑定士による不動産鑑定は
- 原価方式(原価法・積算法) → 「積算価格」を求める
- 比較方式(取引事例比較法・賃貸事例比較法) → 「比準価格」を求める
- 収益方式(収益還元法・収益分析法) → 「収益価格」を求める
- 3つの「試算価格」の信頼性をチェックする
- 「試算価格」の説得力によってウェイト付けをする
- 最終的な「鑑定評価額」を決定する
という流れで、鑑定されるのですが
- 採用する計算方法の違い
- 補正や修正の判断
- 取引事例のピックアップの違い
- 情報ネットワークの違い
- 収益還元法の収益プランの立て方の違い
- 各「試算価格」のウェイト付けの違い
と、不動産鑑定士の判断、裁量に任されている部分が多いため、最終的な「鑑定評価額」は鑑定する不動産鑑定士によって、大きくずれてしまうものなのです。
銀行や金融機関、不動産会社などが利用している不動産鑑定士は同じ人を利用するわけではありませんから、必然的に不動産担保ローンを利用するときの担保評価額は銀行や金融機関、不動産担保会社によって変わってきてしまうのです。
だからこそ、不動産担保ローンを比較する際には
- 1社だけで決めない
- 少なくとも3社は申し込んで条件を比較した方が良い
のです。
ただし、相見積もりをするときには、申込時点で費用が発生しないことを確認しましょう。申込時点で審査料や鑑定料、事務手数料が発生するのであれば、コスト高になってしまうので、複数社に申し込むことはおすすめできません。
おすすめの不動産担保ローンはこちら
そもそも土地の価格は4種類ある
鑑定士による差を見る前に、押さえておきたいことがあります。日本では1つの土地に複数の公的な価格が付いていて、目的ごとに使い分けられています。金融機関が担保評価の出発点にどれを使うかによっても、出てくる金額は変わります。
| 価格の種類 | 決める主体 | 評価時点 | 公示価格との関係 | 主な用途 |
|---|---|---|---|---|
| 地価公示(公示価格) | 国土交通省 | 毎年1月1日 | 基準となる価格 | 公共用地の取得価格の算定、一般の土地取引の指標 |
| 相続税路線価 | 国税庁(国税局) | 毎年1月1日 | 地価公示価格等を基にした価格の80%程度を目途 | 相続税・贈与税の課税 |
| 固定資産税評価額 | 市町村長(固定資産評価基準による) | 3年ごとの基準年度 | 宅地は地価公示価格等の7割を目途(平成6年度評価替から導入) | 固定資産税・都市計画税・登録免許税・不動産取得税 |
| 鑑定評価額 | 不動産鑑定士 | 依頼ごとの価格時点 | 案件ごとに異なる | 担保評価、売買の参考、訴訟・会計目的など |
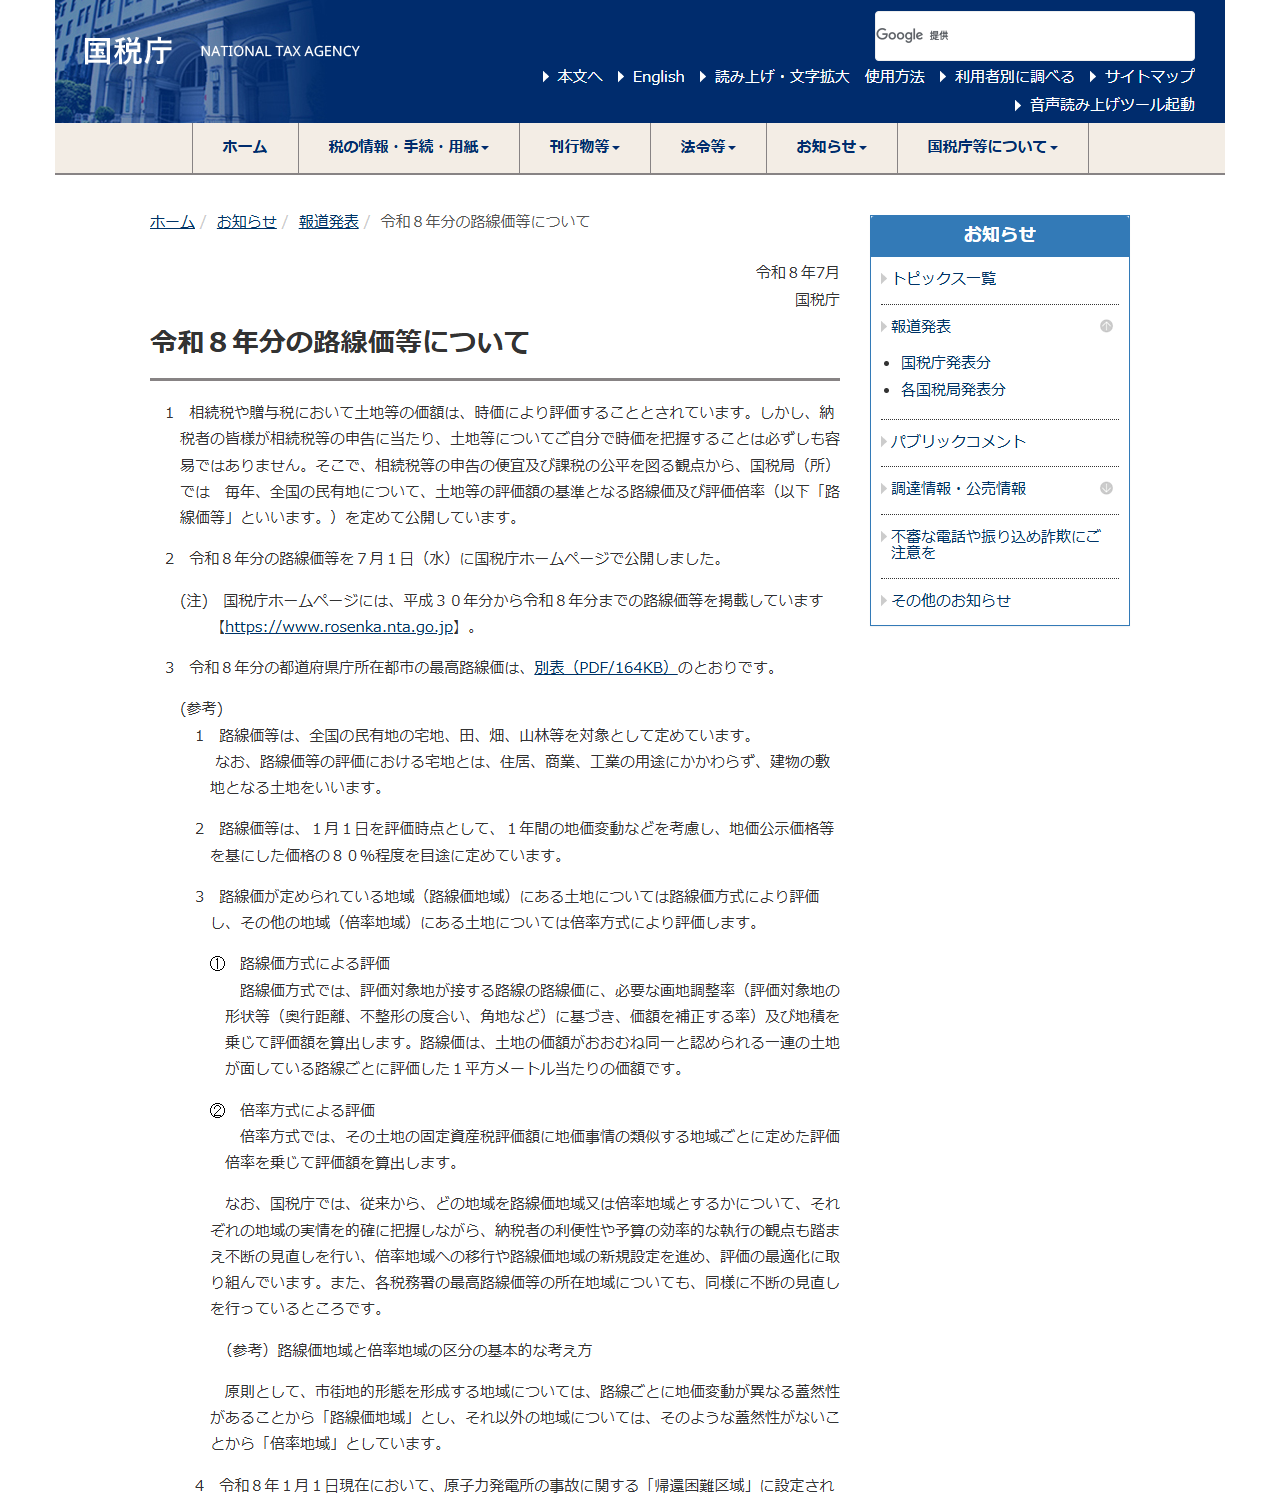
国税庁は、路線価等について「1月1日を評価時点として、1年間の地価変動などを考慮し、地価公示価格等を基にした価格の80%程度を目途に定めています」と説明しています。令和8年分の路線価等は2026年7月1日に公開されました。路線価が定められている地域は路線価方式、それ以外の地域は倍率方式で評価します。
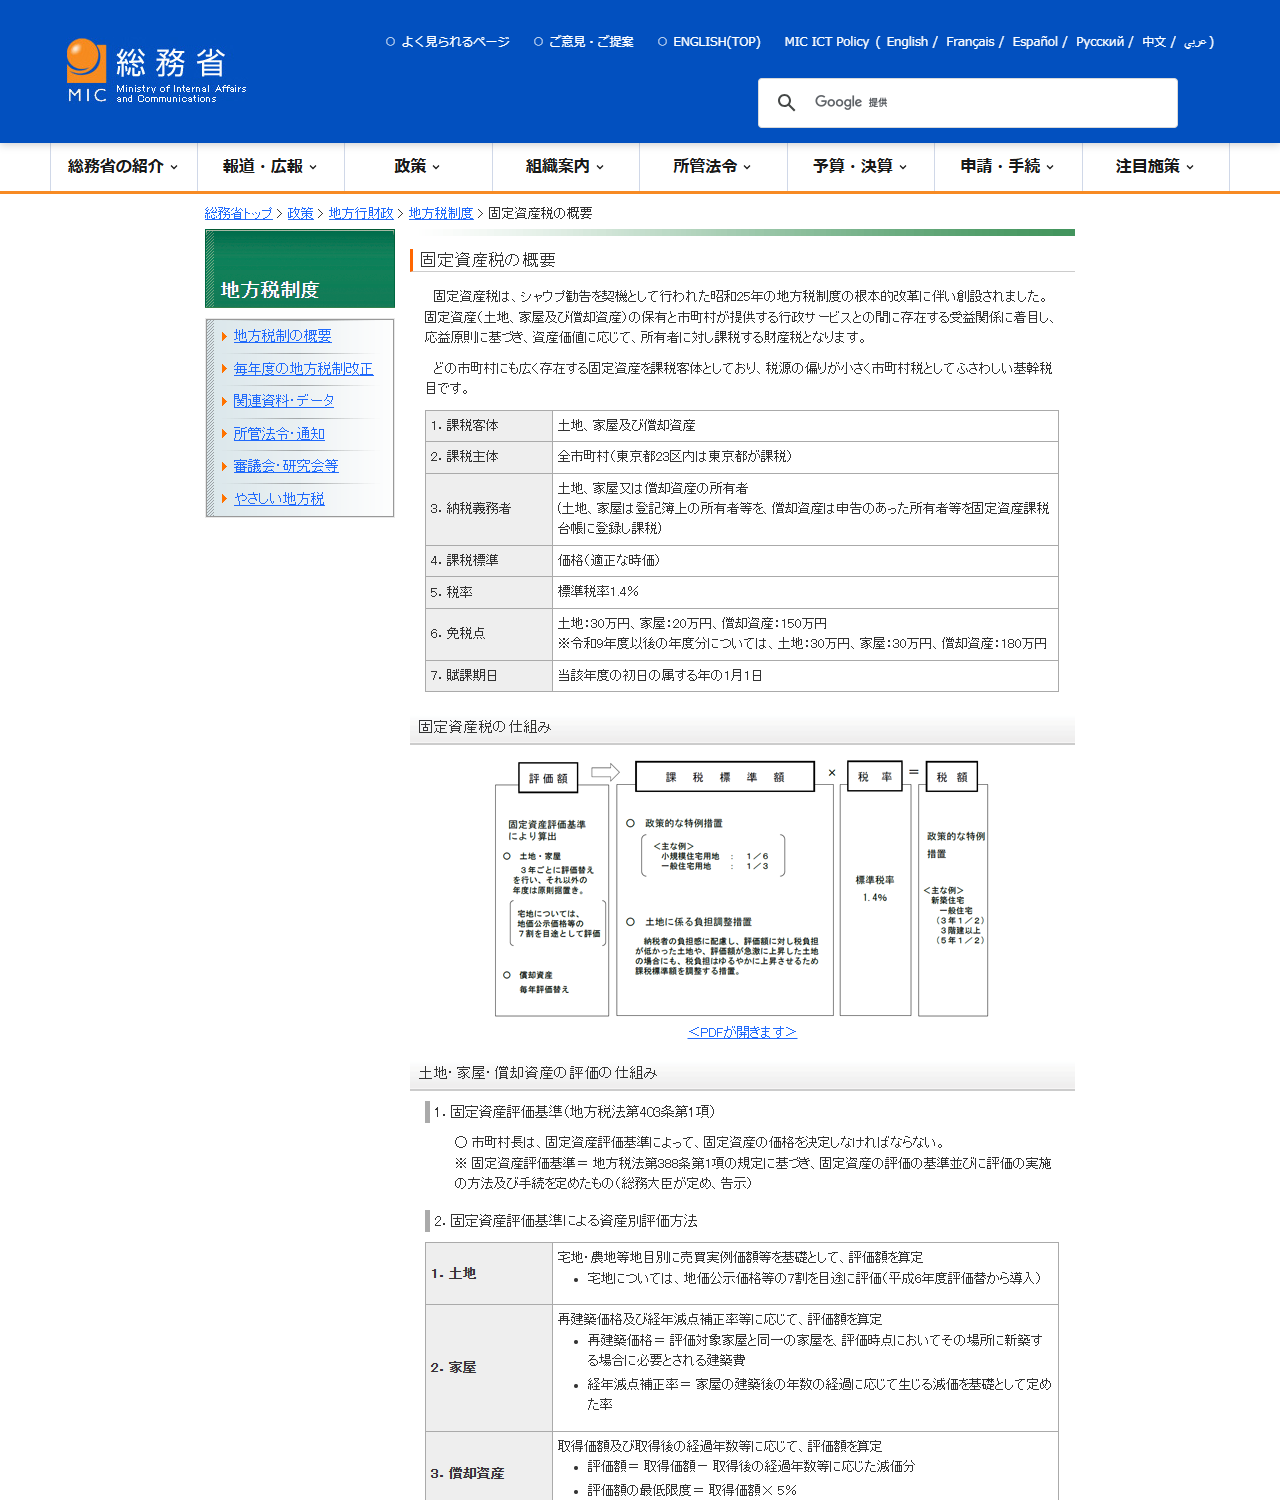
固定資産税評価額のほうは、総務省が「宅地については、地価公示価格等の7割を目途に評価(平成6年度評価替から導入)」と説明しています。市町村長は固定資産評価基準によって価格を決定しなければならず(地方税法403条1項)、その評価基準は総務大臣が定めて告示します(同388条1項)。
担保の目安を自分で作るなら、路線価を0.8で割り戻すと公示価格の水準に近づきます。固定資産税評価額なら0.7で割り戻します。いずれも「目途」であって、その土地の実際の取引価格を示すものではありません。
同じ土地でも評価額が動く理由を、価格の性質から整理する
3つの試算価格は、性質の違うものさし
積算価格(原価方式)
同じものを今作ったらいくらかを出し、古くなった分を差し引きます。建築費の見積り方と減価の見方で差が出ます。
比準価格(比較方式)
似た取引事例から導きます。どの事例を選ぶか、事情補正・時点修正をどう置くかで差が出ます。
収益価格(収益方式)
その不動産が生む収益から逆算します。想定する賃料と還元利回りの置き方で、金額は大きく動きます。
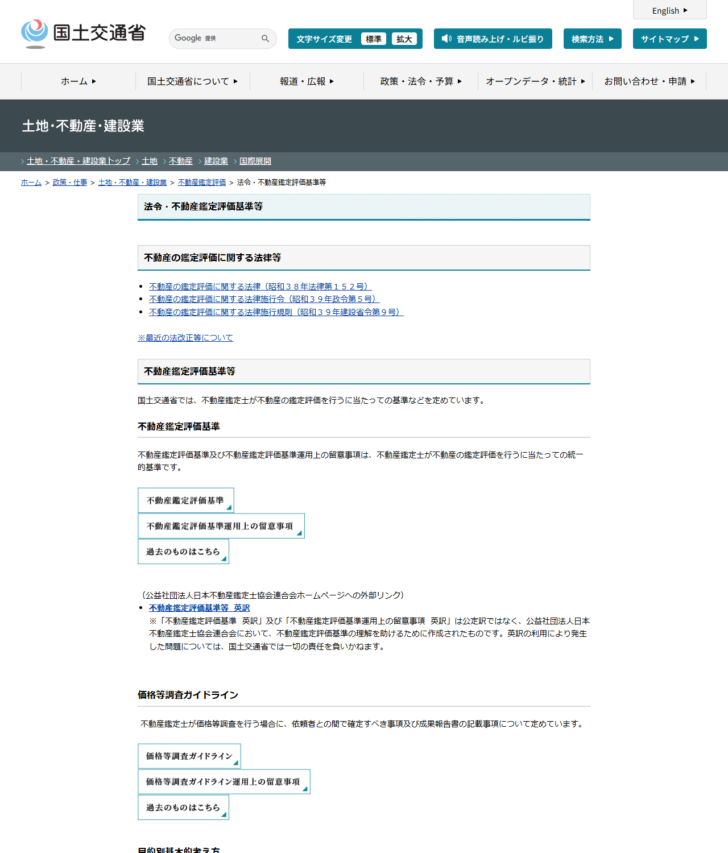
不動産の鑑定評価の手法は、国土交通省が定める不動産鑑定評価基準に規定されています。同基準や運用上の留意事項は、国土交通省の「法令・不動産鑑定評価基準等」のページで公開されています。
申し込む前に自分で作っておく担保の見立て
3つの公的な価格から、当たりを付ける手順
- 1. 路線価を調べる
国税庁の財産評価基準書で、対象地が面する路線の路線価(1平方メートル当たりの価額)を確認します。路線価×地積が、公示価格水準のおおむね8割に当たる金額の目安になります。 - 2. 固定資産税評価額と突き合わせる
毎年届く課税明細書に記載された評価額を見ます。宅地なら公示価格等の7割が目途とされているので、割り戻した金額を1の結果と比べます。 - 3. 掛け目が入ることを前提に置く
金融機関は評価額そのものを貸すわけではありません。担保としての掛け目が入るため、手元の見立てより融資可能額は小さくなります。複数社で差が出るのはここからです。
実際にいくら借りられるかは、担保評価だけでなく返済原資の見方でも変わります。競売になった場合に土地と建物の扱いがどうなるかは土地だけを担保に入れるとどうなる?で、売られる場合の下限価格は担保不動産競売の期間入札はどう進む?で整理しています。
出典
- 国税庁「令和8年分の路線価等について」https://www.nta.go.jp/information/release/kokuzeicho/2026/rosenka/index.htm(路線価等は1月1日を評価時点とし、地価公示価格等を基にした価格の80%程度を目途に定める。令和8年分は2026年7月1日公開。路線価地域は路線価方式、倍率地域は倍率方式)
- 国税庁「財産評価基準書 路線価図・評価倍率表」https://www.rosenka.nta.go.jp/(路線価図と評価倍率表の検索)
- 総務省「固定資産税の概要」https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html(市町村長は固定資産評価基準によって価格を決定しなければならない(地方税法403条1項)、評価基準は総務大臣が定め告示(同388条1項)、宅地については地価公示価格等の7割を目途に評価(平成6年度評価替から導入)、家屋は再建築価格及び経年減点補正率等に応じて算定)
- 国土交通省「法令・不動産鑑定評価基準等」https://www.mlit.go.jp/totikensangyo/totikensangyo_tk4_000024.html(不動産の鑑定評価に関する法律(昭和38年法律第152号)、不動産鑑定評価基準および同運用上の留意事項の掲載場所)
掲載内容は2026年9月29日に国税庁・総務省・国土交通省のページで表示されていたものです。8割・7割はいずれも「目途」であり、個別の土地の評価額がその水準になることを保証するものではありません。金融機関の担保評価の方法と掛け目は公表されておらず、実際の融資可能額は申込先にご確認ください。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
「不動産担保ローンの担保評価額は、どの銀行に申し込んでも、同じ不動産なんだから、同じじゃないの?」