不動産購入ローンとは?不動産購入ローンのメリットデメリット。おすすめの不動産購入ローン
不動産担保ローンの中には「不動産購入ローン」というものがあります。不動産購入ローンとは、どんな種類の不動産担保ローンでしょうか?今回は、不動産購入ローンとは?不動産購入ローンのメリットデメリット。おすすめの不動産購入ロー...
 不動産担保ローン基礎知識
不動産担保ローンの中には「不動産購入ローン」というものがあります。不動産購入ローンとは、どんな種類の不動産担保ローンでしょうか?今回は、不動産購入ローンとは?不動産購入ローンのメリットデメリット。おすすめの不動産購入ロー...
 不動産リースバック
不動産担保ローンも、不動産リースバックも、不動産という資産を利用してお金を借りる、資金を調達する方法です。不動産をお持ちで資金調達を考えているのであれば、不動産担保ローンも、不動産リースバックも、選択肢になるのです。では...
 不動産担保ローン基礎知識
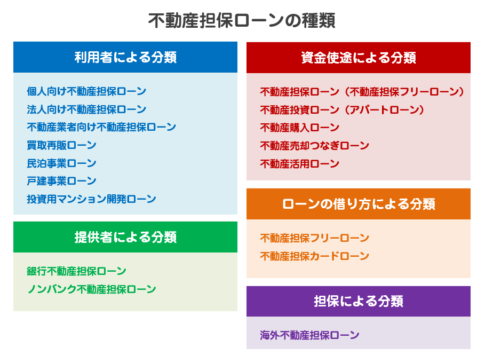
「不動産担保ローン」と一言で言っても、不動産担保ローンには、いろいろな種類が存在します。不動産担保ローンを比較検討するときには「種類ごとのメリットデメリット」を正確に理解しておく必要があるのです。今回は、不動産担保ローン...
 不動産担保ローン基礎知識
不動産担保ローンに一律の年齢制限はありませんが、完済時年齢の上限や返済原資の説明が必要です。住宅金融支援機構【リ・バース60】との違い(生活資金には使えない点、限度額、ノンリコース型)まで整理します。
 不動産担保ローン基礎知識
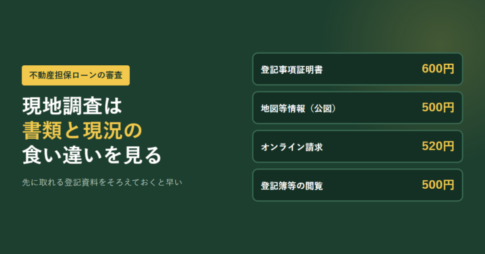
不動産担保ローンの現地調査は、書類に書かれた不動産と実際の不動産が同じかを確かめる工程です。登記事項証明書・公図・地積測量図・建物図面との照合が軸になります。これらは誰でも取得でき、法務省の公表値で登記事項証明書は書面請求600円、地図等情報は500円(令和7年4月1日から)。立会いの要否や所要時間は公表資料を確認できなかったため、推測せずに整理しました。
 不動産担保ローン基礎知識
不動産担保ローンには、返済方法に「一括返済(期限一括返済・元金一括返済)」というものがあります。今回は、不動産担保ローンの一括返済のメリットデメリット、期限一括返済が使えるおすすめ不動産担保ローン会社について解説します。...
 不動産担保ローン基礎知識
不動産担保ローンを利用する目的には「つなぎ融資で利用する」という方も少なくありません。今回は、そもそも、不動産担保ローンのつなぎ融資とは何なのか、どういう点に注目して不動産担保ローンを選べば良いのか?など、「つなぎ融資」...
 不動産担保ローン保険
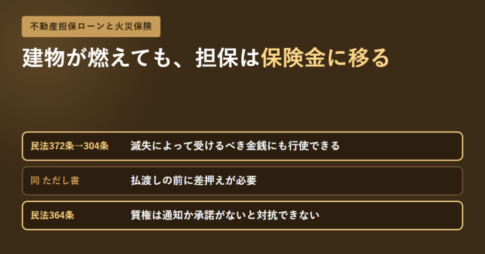
担保に入れた建物が焼失すると担保そのものが消えます。民法372条は304条を抵当権に準用しており、304条は「目的物の売却、賃貸、滅失又は損傷によって債務者が受けるべき金銭その他の物に対しても行使することができる」と定めています。ただし払渡しの前に差押えが必要というただし書があるため、実務では先に火災保険金請求権へ質権を設定します。質権は第三債務者である保険会社への通知または承諾がなければ対抗できず(364条)、取り立てられるのは自己の債権額に対応する部分までです(366条2項)。
 不動産担保ローン基礎知識
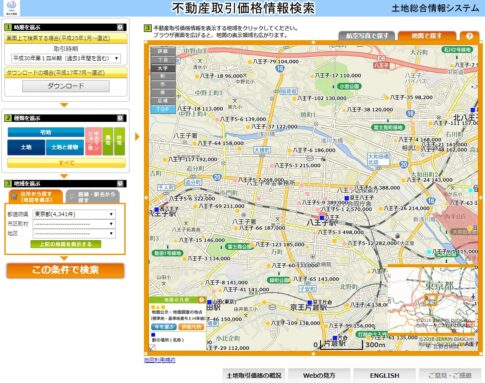
地価公示を100とすると相続税路線価は8割程度、固定資産税評価は7割程度(国土交通省)。手元の評価額から土地の水準を見当づけ、掛け目と先順位の残債を差し引いて担保余力を出すまでの手順を、公的資料をもとに整理しました。
 アパートローン
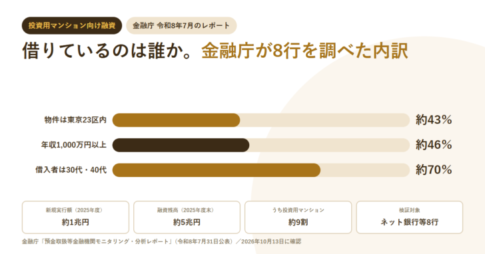
不動産投資ローン(投資用不動産向け融資)の実態は、金融庁が2026年7月31日に公表した「預金取扱等金融機関モニタリング・分析レポート」で確認できます。ネット銀行等の投資用不動産向け融資は新規実行額が2025年度に約1兆円、融資残高は同年度末で約5兆円、うち投資用マンション向けが新規実行額・残高とも約9割です。検証対象は楽天銀行、住信SBIネット銀行、auじぶん銀行、イオン銀行、ソニー銀行、大和ネクスト銀行、UI銀行、オリックス銀行の8行。投資物件の所在地は東京都23区内が約43%で1都3県では約60%、大阪府が約18%。借入者は30代・40代がそれぞれ約35%で合計約70%、20代が約16%、年収1,000万円以上が約46%です。1件当たりの融資額は2022年度に1,500万〜2,000万円と2,000万〜2,500万円がそれぞれ約28%でしたが、2025年度は2,000万〜2,500万円が約29%で最多、次いで2,500万〜3,000万円が約21%へ大型化しています。金融庁は2026年のモニタリングで、金利変動リスクの顧客への説明態勢も検証の対象に加えました。
 不動産担保ローン基礎知識
不動産担保カードローンを提供する不動産担保ローン会社が増えてきました。今回は、不動産担保カードローンのメリットデメリットと注意点、おすすめの不動産担保カードローンについて解説します。 不動産担保カードローンとは? 不動産...
 不動産担保ローン基礎知識
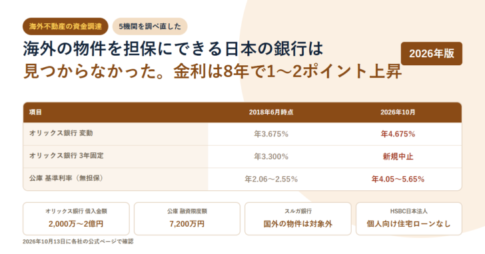
このページは2018年の調査のまま置かれていたため、掲載していた5機関を2026年10月13日に当たり直しました。海外の不動産そのものを担保にできる日本の銀行は確認できず、以前紹介していた西京銀行の海外不動産担保ローンは案内ページがHTTP 404を返します。現実的なのは国内不動産を担保に入れて資金使途を海外物件の購入にあてる形で、オリックス銀行の不動産担保ローンは変動金利型が年4.675%(2026年10月1日現在)、借入金額2,000万円以上2億円以下、最長35年、固定金利期間特約付は新規の取り扱いを中止しています。法人向けには日本政策金融公庫の海外展開・事業再編資金があり、融資限度額7,200万円、基準利率は無担保で年4.05〜5.65%・有担保で年3.05〜5.25%。スルガ銀行は「競売物件、国外の物件にはご利用いただけません」と明記し、HSBCの日本法人は個人向け住宅ローンを扱っていません。
 不動産担保ローン基礎知識
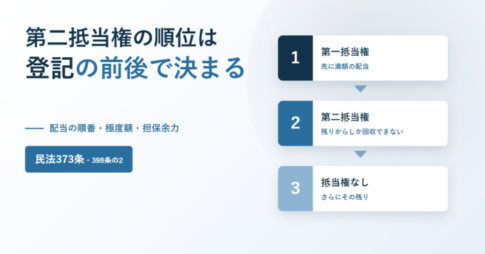
2026年10月28日にe-Gov法令検索で条文を確認。第二抵当権とは、すでに抵当権が設定されている不動産に2番目の順位で設定される抵当権で、順位は民法第373条のとおり登記の前後で決まる。契約日でも金額の大小でもない。民法第369条第1項は、抵当権者が占有を移転しないで担保に供された不動産について他の債権者に先立って弁済を受ける権利を持つと定めており、住んだまま担保に入れられるのが抵当権の性質。競売の配当は順位の順で、代金2,800万円・先順位2,000万円なら第二抵当権者に回るのは800万円。1番が根抵当権の場合は、民法第398条の2が極度額の限度において不特定の債権を担保すると規定しているため、残高が500万円でも極度額2,000万円の分だけ枠が埋まる扱いになる。担保余力は評価額×掛目から先順位の債権額を引いて求め、評価額3,000万円・掛目70%・先順位1,500万円なら600万円。順位を上げる方法は先順位の完済による抹消か、先順位の抵当権者の承諾を得た順位変更の2つ。
 不動産担保ローン基礎知識
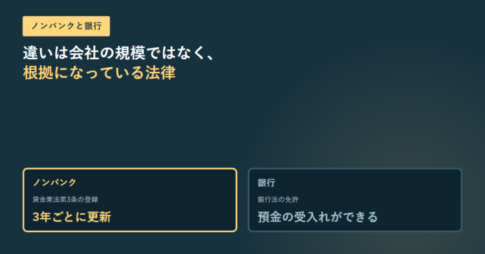
2026年10月22日にe-Gov法令検索と金融庁の案内で確認。ノンバンクは貸金業法第3条の登録で営業し、営業所が2以上の都道府県にあれば内閣総理大臣、1つなら都道府県知事の登録になる。この登録は3年ごとに更新を受けないと効力を失う。無登録の者は貸金業を営めないだけでなく、表示・広告・勧誘も禁じられている(第11条)。上限金利は会社の種類で変わらず、貸金業法第12条の8が利息制限法第1条の金額を超える利息の契約を禁じ、礼金・手数料・調査料なども名義を問わずみなし利息に含める。金融庁の登録貸金業者情報検索は照会日現在ではなく更新処理時点の情報で、検索されない業者は新規登録直後か無登録かの両方の可能性があると案内されている。
 不動産担保ローン基礎知識
不動産担保ローンは、自宅や事業用の不動産を担保に入れる取引です。相手を間違えると、金利の問題にとどまらず不動産そのものを失います。「怪しい業者の見分け方」という話は数多く出回っていますが、感覚ではなく法律で決まっているこ...
 不動産担保ローン基礎知識
抵当権設定登記の登録免許税は債権金額の千分の四。金銭消費貸借契約書の印紙税は500万円超1千万円以下で1万円。抵当権設定契約書そのものには印紙税がかかりません。土地と建物へ同時に設定しても税額は増えないこと、完済時の抹消は1個1,000円であることまで、登録免許税法と国税庁の公表資料で確認します。
 不動産担保ローン基礎知識
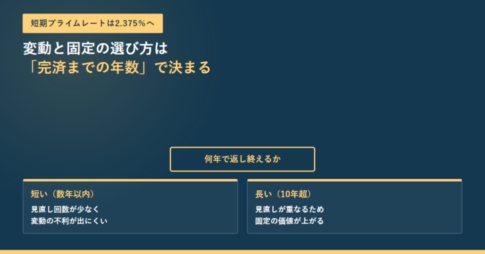
2026年10月26日に日本銀行の公表データで確認。短期プライムレート(主要行の最頻値)は2025年3月17日の1.875%、2026年2月9日の2.125%を経て、2026年8月3日に2.375%へ上がった。同日の最高値は2.625%、最低値は2.375%で、主要行のあいだにも0.25ポイントの差がある。長期プライムレートは2025年2月12日の2.20%から2026年10月9日の3.70%まで上がり、ほぼ毎月改定されている。変動・当初固定・全期間固定の違いは「いつ金利の変化を受け止めるか」であり、選ぶ基準は相場の予想ではなく完済までの年数。借換えは、登録免許税・抹消費用・事務手数料・印紙税の合計を金利差で割った年数が残存期間より短いかで判断する。
 不動産担保ローン基礎知識
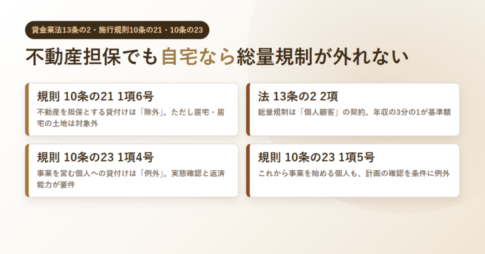
不動産担保ローンが総量規制の対象外になるのは事実ですが、貸金業法施行規則10条の21第1項6号は「居宅、居宅の用に供する土地若しくは借地権」を明文で除いています。自宅担保というだけでは外れません。事業資金は10条の23第1項4号・5号の例外で、実態確認や計画の確認が要件です。除外と例外の違い、返済能力の要件が消えない理由を、e-Gov法令検索の現行条文で確認しました。
 不動産担保ローン基礎知識
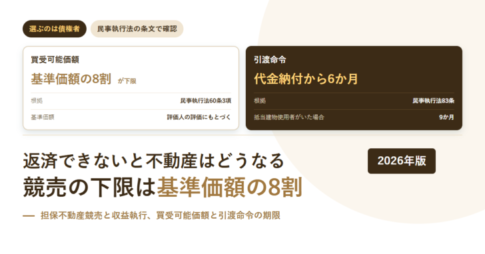
民事執行法180条は、不動産担保権の実行を担保不動産競売か担保不動産収益執行のどちらかとし、選ぶのは債権者だと定めています。競売になった場合、執行裁判所が評価人の評価に基づいて売却基準価額を定め、買受けの申出はそこから10分の2を控除した買受可能価額以上。代金納付後の引渡命令は6か月(一定の場合9か月)が期限です。条文で整理しました。
 不動産担保ローン基礎知識
という方も多いかと思います。今回は不動産担保ローンを利用する前に知っておくべき不動産担保ローンのデメリットとリスクについて解説します。 デメリットその1.返済できなければ不動産を失うリスク 不動産担保ローンの最大のデメリ...
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング