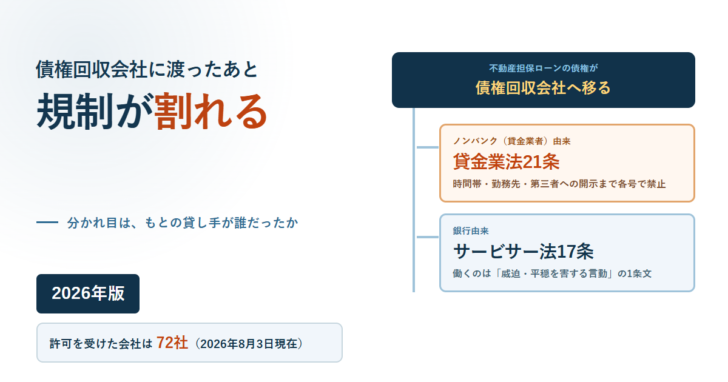
不動産担保ローンや住宅ローンの返済が止まると、請求してくる相手の名前が途中で変わることがあります。借りた先の銀行でもノンバンクでもなく、聞いたことのない「◯◯債権回収株式会社」から封書が届く。これは珍しいことではなく、法律で用意された経路です。ただしどの経路を通ってきたかで、その会社が守らなければならない取立てのルールが変わります。条文と法務省の公表資料で、誰が債権者になり、何をしてよくて何が禁じられているのかを確認します。
先に押さえておくこと
- 保証会社が代わりに返すと、民法499条でその保証会社が債権者になります。501条1項で抵当権も一緒に移ります。
- 保証会社のように弁済について正当な利益を持つ人が代位する場合、債務者への通知は要りません(民法500条かっこ書)。知らない間に債権者が替わることがあります。
- 回収を業として行えるのは法務大臣が許可した株式会社だけ(サービサー法3条)。2026年8月3日現在で72社です。
- 取立ての規制は一本ではありません。もとの貸し手がノンバンク(貸金業者)なら貸金業法21条の各号が及び、銀行なら及びません。銀行由来の債権に働くのはサービサー法17条のひとつの条文だけです。
- 抵当権の移転登記には債権金額の0.2%の登録免許税がかかります(登録免許税法別表第一)。設定の0.4%、相続・合併による移転の0.1%とは別の区分です。
- 法務省は債権回収会社の名をかたる業者への注意を公表しています。実在の商号に似せた請求が報告されています。
代わりに払った人が債権者になる。これが民法499条
住宅ローンでも不動産担保ローンでも、保証会社が付いている契約では、返済が一定期間止まると保証会社が残額をまとめて金融機関に払います。これを代位弁済といいます。条文は3つ並んでいます。
| 条文 | 定めていること | 借り手から見たときの意味 |
|---|---|---|
| 民法499条 (弁済による代位の要件) |
債務者のために弁済をした者は、債権者に代位する。 | 保証会社が払った時点で、請求してくる相手が金融機関から保証会社に替わる |
| 民法500条 | 第467条の規定は、前条の場合(弁済をするについて正当な利益を有する者が債権者に代位する場合を除く。)について準用する。 | 保証会社は正当な利益を持つので、かっこ書で除かれる。通知も承諾もなしに替わりうる |
| 民法501条1項 (弁済による代位の効果) |
代位した者は、債権の効力及び担保としてその債権者が有していた一切の権利を行使することができる。 | 抵当権も保証会社に移る。担保が外れるわけではない |
501条2項は、代位した人が権利を使えるのは「自己の権利に基づいて債務者に対して求償をすることができる範囲内」だと限っています。保証会社が肩代わりした額を超えて取り立てられる条文ではありません。
抵当権も動く。移転登記の登録免許税は債権金額の0.2%
501条1項で抵当権が移ると、登記簿にもそれが載ります。登録免許税の税率は登録免許税法の別表第一に書かれていて、原因によって分かれます。
| 登記の種類 | 課税標準 | 税率 | 1,000万円の債権なら |
|---|---|---|---|
| 抵当権の設定 | 債権金額、極度金額又は不動産工事費用の予算金額 | 1,000分の4 | 40,000円 |
| 抵当権の移転 (相続又は法人の合併) |
債権金額又は極度金額 | 1,000分の1 | 10,000円 |
| 抵当権の移転 (その他の原因) |
債権金額又は極度金額 | 1,000分の2 | 20,000円 |
| 根抵当権の一部譲渡 又は法人の分割による移転 |
一部譲渡又は分割後の共有者の数で極度金額を除して計算した金額 | 1,000分の2 | 共有者数による |
代位弁済や債権譲渡による抵当権の移転は、相続でも合併でもないので「その他の原因」の区分に入ります。表の金額は税率を当サイトが計算したものです。抵当権そのものの処分については民法376条の5つの処分にまとめています。
回収を業として行えるのは法務大臣が許可した72社だけ
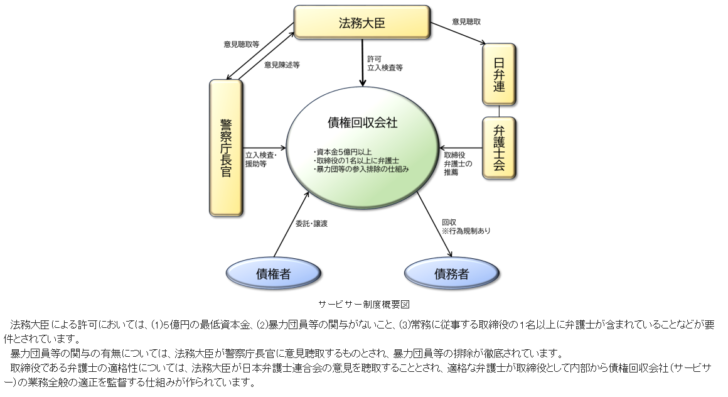
保証会社が債権を持ったあと、回収そのものを別の会社に任せることがあります。ここで出てくるのが債権回収会社、いわゆるサービサーです。サービサー法1条は、この法律が弁護士法の特例として債権回収会社に特定金銭債権の管理及び回収を認めるものだと書いています。
| 要件 | 条文 | 中身 |
|---|---|---|
| 許可を受けた株式会社であること | サービサー法3条 | 債権管理回収業は、法務大臣の許可を受けた株式会社でなければ、営むことができない |
| 資本金5億円以上 | 同5条1号 | 資本金の額が五億円以上の株式会社でない者は許可されない |
| 常務の取締役に弁護士がいること | 同5条4号 | 常務に従事する取締役のうちにその職務を公正かつ的確に遂行することができる知識及び経験を有する弁護士のない株式会社は許可されない |
| 暴力団員等が支配していないこと | 同5条5号 | 暴力団員又は暴力団員でなくなった日から5年を経過しない者が事業活動を支配する株式会社は許可されない |
| 警察庁長官と日弁連への意見聴取 | 同6条 | 法務大臣は、暴力団員等の該当性について警察庁長官に、弁護士である取締役について日本弁護士連合会に意見を聴く |
法務省が公表している一覧は2026年8月3日現在で72社です。一覧に並ぶ許可番号は2番から131番まで飛び飛びで、制度が始まった1999年2月以降に許可された会社の半分近くはすでに一覧から消えていることが読み取れます。
年に12兆円が動くが、債権者そのものが替わるのは1割強
法務省は毎年、サービサーの業務状況を公表しています。2026年3月27日に出た最新の調査結果は、2025年12月31日時点のものです。
図1 2025年の1年間に動いた債権(法務省公表値)
当期取扱債権額
12兆2,744億円
前期11兆3,480億円から8.2%増
うち譲受債権
1兆6,199億円
全体の約13%。ここでは債権者そのものが替わる
うち受託債権
10兆6,545億円
全体の約87%。債権者は替わらず回収だけを委託
当期回収額
1兆9,072億円
譲受1,370億円、受託1兆7,702億円
ここが見落としやすいところです。サービサーが扱う金額の9割近くは「受託」、つまり債権者は元のままで回収事務だけを任された案件です。この場合、債権者が替わったという話にはなりません。替わるのは残りの「譲受」のほうで、こちらは民法467条の通知か承諾が要ります。
| 経路 | 根拠 | 債権者は替わるか | 債務者への通知 |
|---|---|---|---|
| 保証会社の代位弁済 | 民法499条・500条かっこ書 | 替わる(保証会社へ) | 不要(正当な利益を有する者だから) |
| サービサーへの債権譲渡 | 民法467条1項 | 替わる(サービサーへ) | 必要(譲渡人の通知または債務者の承諾) |
| サービサーへの回収委託 | サービサー法11条1項 | 替わらない | 通知の規定はない |
取立ての規制は、もとの貸し手が銀行かノンバンクかで変わる
ここがこの記事の中心です。債権回収会社から連絡が来たとき、相手が守らなければならないルールは一通りではありません。サービサー法17条1項は、こう書いています。
「債権回収会社の業務に従事する者は、その業務を行うに当たり、人を威迫し又はその私生活若しくは業務の平穏を害するような言動により、その者を困惑させてはならない。」
一般的な禁止がひとつあるだけで、時間帯も、勤務先への電話も、第三者への開示も、条文の中には書かれていません。一方、貸金業法21条1項は同じ「威迫」「私生活又は業務の平穏を害する言動」を掲げたうえで、具体的な禁止行為を1号から10号まで並べています。
図2 どちらの規制が働くかは、もとの貸し手で決まる
もとの貸し手は誰か
ノンバンク(貸金業者)から
貸金業法21条が及ぶ
- 回収を委託された場合は、21条1項が「委託を受けた者」として直接かかる
- 債権を譲り受けた場合も、24条2項で21条などが準用される
- サービサー法17条も重ねて適用される
銀行から
サービサー法17条だけ
- 銀行は貸金業法2条1項2号で「貸金業」から除かれる
- そのため21条の各号は働かない
- 働くのはサービサー法17条1項と18条の禁止規定
| 禁じられている行為 | 貸金業法 | サービサー法 |
|---|---|---|
| 威迫、私生活や業務の平穏を害する言動 | 21条1項柱書 | 17条1項 |
| 内閣府令で定める時間帯の電話・訪問 | 21条1項1号・2号 | 個別の条文はない |
| 正当な理由のない勤務先への電話・訪問 | 21条1項3号 | 個別の条文はない |
| 退去を求められたのに退去しないこと | 21条1項4号 | 個別の条文はない |
| 貼り紙などで借入れの事実を第三者に知らせること | 21条1項5号 | 個別の条文はない |
| 他から借りて返すよう要求すること | 21条1項6号 | 個別の条文はない |
| 債務者以外の者に代わりに払うよう要求すること | 21条1項7号 | 個別の条文はない |
| 弁護士等から書面で通知が来たあとの直接請求 | 21条1項9号 | 個別の条文はない |
| 暴力団員等を業務に従事させること | 24条3項で債権譲渡等を制限 | 18条1項 |
| 回収の確実性について著しく誤認させる広告 | — | 18条2項 |
| 金額等を書いていない白紙委任状の取得 | — | 18条3項 |
| 偽りその他不正の手段を用いること | — | 18条4項 |
| 請求されたら名乗ること | 21条2項で書面の記載事項を規定 | 17条2項 |
「個別の条文はない」は、サービサー法に同じ趣旨の名指しの規定が置かれていないという意味です。17条1項の一般的な禁止に当たるかどうかは個別の判断になります。もとの貸し手がノンバンクであれば、同じ行為が貸金業法21条の各号で名指しで禁じられ、譲り受けた会社にも24条2項で準用されます。
サービサーに移っても変わらないこと
債権者や取立ての担当が替わっても、支払った記録を残す義務や、裁判手続を弁護士に任せる義務は条文で決まっています。
| 場面 | 条文 | 債権回収会社がしなければならないこと |
|---|---|---|
| 一部でも払ったとき | サービサー法15条1項 | その都度直ちに、商号・本店所在地・受領金額などを書いた書面を交付する |
| 口座振込で受けたとき | 同15条2項 | 書面の交付は、弁済をした者の請求があった場合に限られる |
| 全額を払い終えたとき | 同16条 | 債権の証書を持っているときは、遅滞なく弁済をした者に返還する |
| 名前を聞かれたとき | 同17条2項 | 相手方の請求があれば、商号と自分の氏名などを明らかにする |
| 簡易裁判所以外で訴訟になるとき | 同11条2項1号 | 民事訴訟手続・民事保全の命令に関する手続・執行抗告に係る手続は、弁護士に追行させる |
| 委託を受けて回収するとき | 同11条1項 | 委託者のために自己の名をもって、裁判上・裁判外の一切の行為を行う権限を持つ |
本物かどうかは法務省の一覧で確かめる
法務省は、実在する債権回収会社に似た商号をかたって架空の請求をする業者について注意を公表しています。「債権移行につき確認事項が御座います。本日中に必ず御連絡下さい。」と書いたショートメールが送られる事案が多数報告されているとされています。
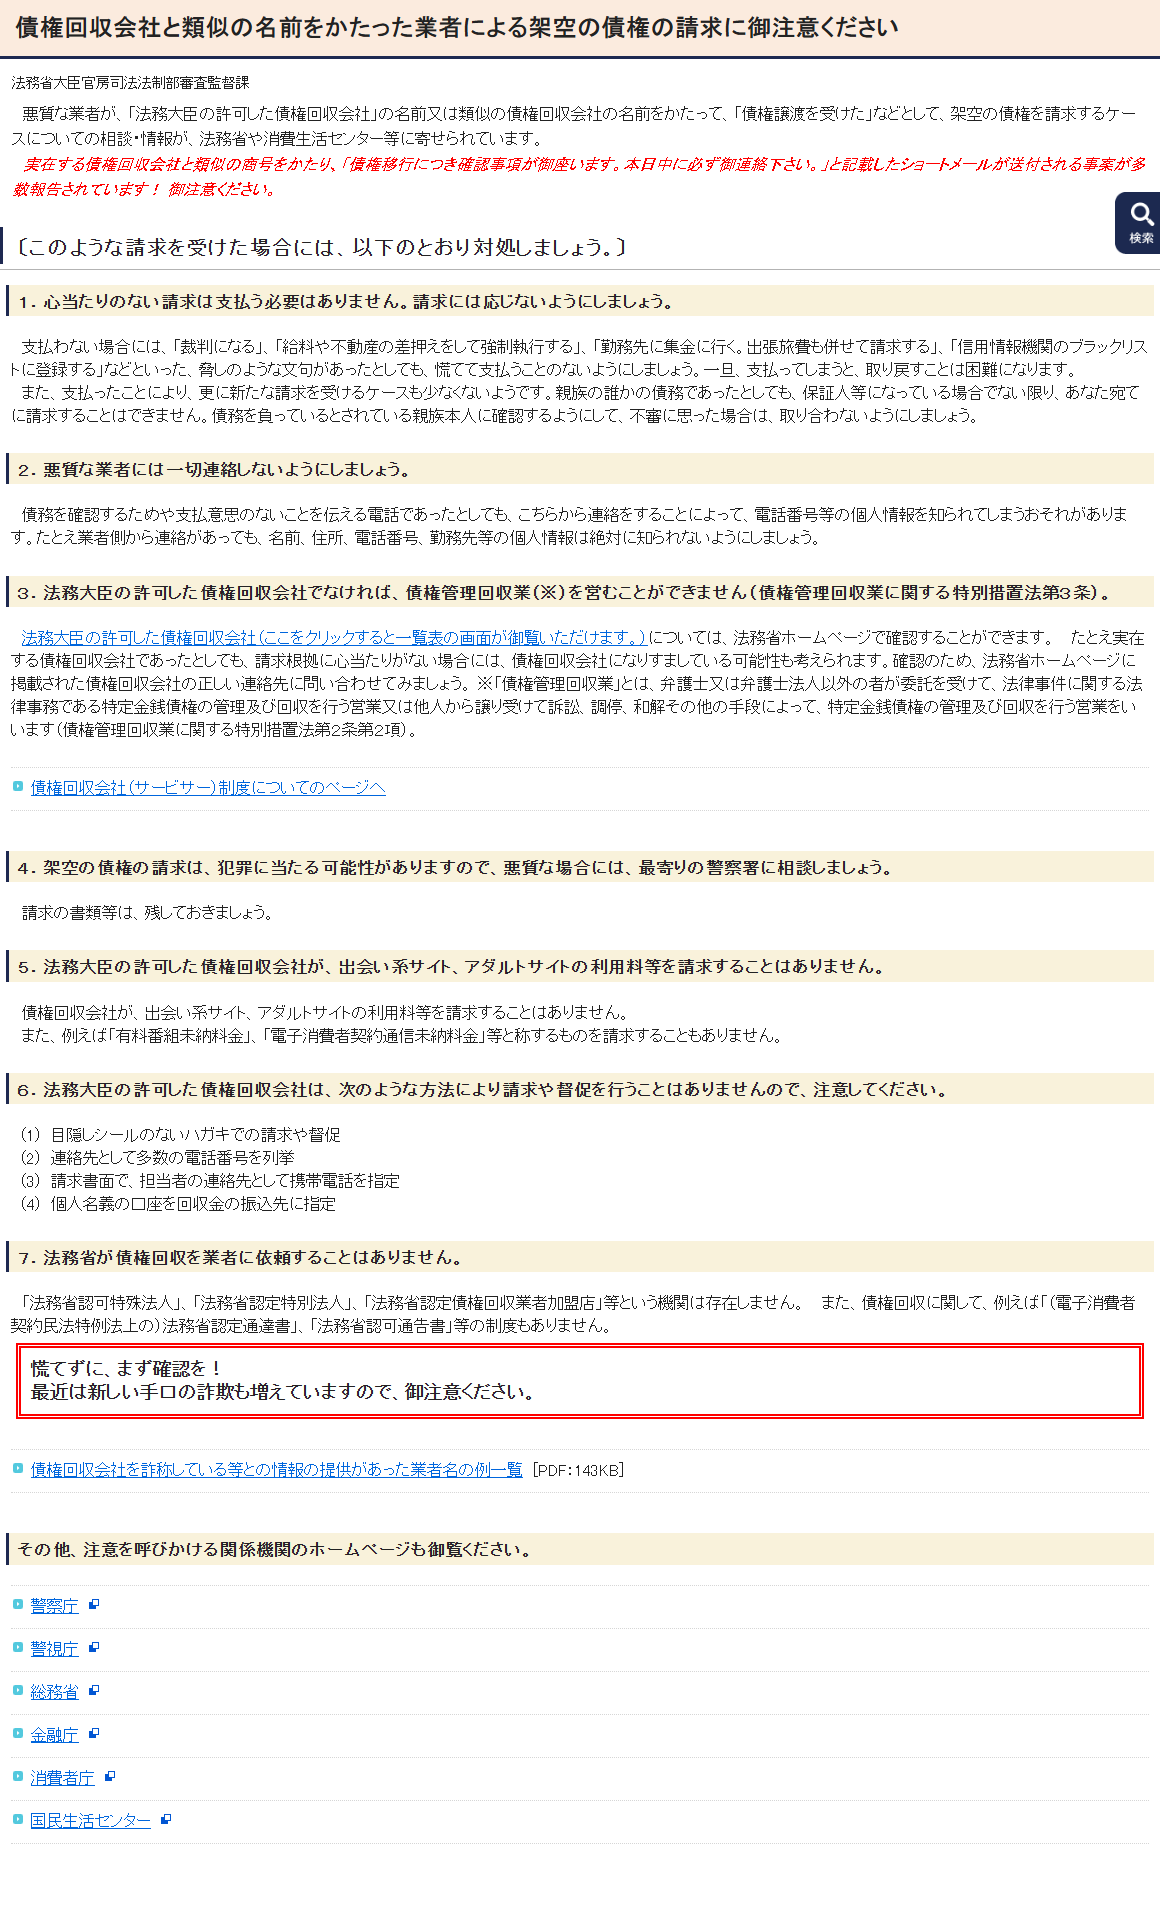
注意喚起の6番目には、許可を受けた債権回収会社が行わない請求方法が4つ挙げられています。目隠しシールのないハガキでの請求や督促、連絡先として多数の電話番号を列挙すること、請求書面で担当者の連絡先に携帯電話を指定すること、個人名義の口座を回収金の振込先に指定すること。7番目には「法務省認可特殊法人」「法務省認定特別法人」「法務省認定債権回収業者加盟店」という機関は存在しないと書かれています。
確かめ方は単純です。届いた書面の商号を法務省の一覧で探し、書面に書かれた連絡先ではなく一覧に載っている連絡先へ問い合わせます。実在の会社名であっても、請求の根拠に心当たりがなければ、なりすましの可能性が残ります。
借り手の側でできること
代位弁済の通知が届いた段階では、担保不動産はまだ自分のものです。抵当権が保証会社に移っただけで、競売の申立てや任意売却の検討はここから始まります。
| 段階 | 起きていること | 確かめる先 |
|---|---|---|
| 延滞が続く | 期限の利益を失い、残額が一括請求になる | 契約書の期限の利益喪失条項 |
| 代位弁済 | 保証会社が債権者になり、抵当権が移転登記される | 登記事項証明書の乙区 |
| 回収委託または債権譲渡 | 債権回収会社が窓口になる | 法務省の許可業者一覧 |
| 競売または任意売却 | 担保権が実行される、または売却して返済に充てる | 引渡命令の期限と任意売却の流れ |
借り換えで解決できる段階かどうかは、延滞の有無と担保の余力で変わります。審査の見られ方は不動産担保ローンの審査に落ちたらに整理しています。
よくある質問
代位弁済されると、借金はなくなりますか
なくなりません。民法499条で保証会社が債権者になり、501条1項で抵当権も保証会社に移ります。請求してくる相手が替わるだけです。
債権者が替わったのに通知が来ないことはありますか
あります。民法500条は467条を準用しますが、かっこ書で「弁済をするについて正当な利益を有する者が債権者に代位する場合」を除いています。保証会社はこれに当たるため、通知や承諾がなくても代位を主張できます。一方、サービサーへ債権が売られた場合は467条1項の通知か承諾が必要です。
債権回収会社は夜中に電話をかけてもよいのですか
サービサー法17条1項には時間帯の定めがありません。もとの貸し手が貸金業者であれば、貸金業法21条1項1号と24条2項により、内閣府令で定める時間帯の電話や訪問が禁じられます。もとの貸し手が銀行の場合、貸金業法は適用されず、サービサー法17条1項の「私生活の平穏を害するような言動」に当たるかどうかの判断になります。
債権回収会社は訴訟を起こせますか
できます。ただしサービサー法11条2項1号で、簡易裁判所以外の裁判所における民事訴訟手続、民事保全の命令に関する手続、執行抗告に係る手続は弁護士に追行させなければならないと定められています。
払ったのに領収書が来ません
サービサー法15条1項は、一部でも弁済を受けたらその都度直ちに、商号・本店所在地・受領金額などを書いた書面を交付しなければならないと定めています。ただし口座振込などの方法で受けた場合は、弁済をした者の請求があったときに限られます(同条2項)。
許可を受けている会社かどうかを確かめる方法は
法務省が「債権管理回収業の営業を許可した株式会社一覧」を公開しています。2026年8月3日現在で72社が掲載され、許可番号・営業許可年月日・商号・代表者・本店所在地・電話番号が並んでいます。書面に書かれた番号ではなく、この一覧の番号に問い合わせます。
抵当権の移転登記は誰が費用を払いますか
登録免許税の税率は登録免許税法別表第一で決まっていますが、誰が負担するかは条文ではなく契約の問題です。契約書の費用負担条項を確認してください。
この記事で参照した条文と公表資料
- 民法(明治二十九年法律第八十九号)e-Gov法令検索 467条(債権の譲渡の対抗要件)、499条(弁済による代位の要件)、500条、501条(弁済による代位の効果)
- 債権管理回収業に関する特別措置法(平成十年法律第百二十六号)e-Gov法令検索 1条(目的)、3条(営業の許可)、5条(許可の基準)、6条(許可に関する意見聴取)、11条(受託債権の管理又は回収の権限等)、15条(受取証書の交付)、16条(債権証書の返還)、17条(業務に関する規制)、18条
- 貸金業法(昭和五十八年法律第三十二号)e-Gov法令検索 2条(定義。1項2号で他の法律に特別の規定のある者を除く)、21条(取立て行為の規制)、24条(債権譲渡等の規制。2項で譲受人に21条等を準用)
- 登録免許税法(昭和四十二年法律第三十五号)e-Gov法令検索 別表第一 一(五)抵当権の設定は1,000分の4、(六)イ相続又は法人の合併による移転は1,000分の1、ロその他の原因による移転は1,000分の2
- 法務省「債権管理回収業の営業を許可した株式会社一覧」 2026年8月3日現在、廃業等の届出があった会社を除いて72社を掲載
- 法務省「債権回収会社(サービサー)の業務状況について」(2026年3月27日公表) 2025年12月31日現在、営業会社数74社、当期取扱債権額12兆2,744億円(譲受1兆6,199億円・受託10兆6,545億円)、当期回収額1兆9,072億円
- 法務省「債権回収会社(サービサー)制度-債権管理回収業に関する特別措置法-」 5億円の最低資本金、暴力団員等の関与がないこと、常務に従事する取締役の1名以上に弁護士が含まれること
- 法務省「債権回収会社と類似の名前をかたった業者による架空の債権の請求に御注意ください」 7項目の注意事項と、許可を受けた会社が行わない4つの請求方法
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング