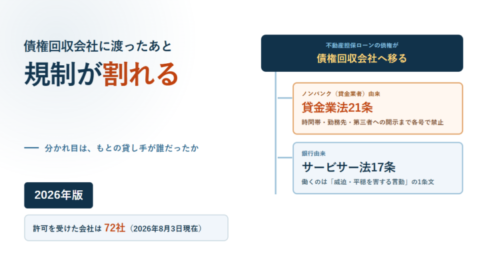
債権が債権回収会社に渡ると取立ての規制が割れる|ノンバンク由来は貸金業法21条が及び、銀行由来はサービサー法17条の1条文だけ。許可業者は72社
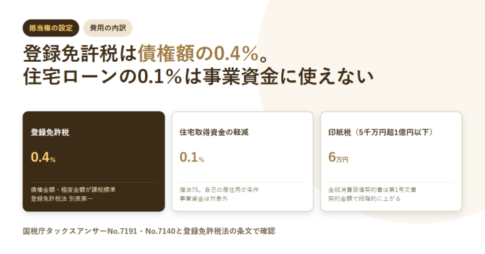
2026年11月18日にe-Gov法令検索と法務省の公表資料で確認した。不動産担保ローンや住宅ローンの返済が止まると、保証会社が代位弁済して民法499条により債権者になり、501条1項で抵当権も一緒に移る。保証会社は弁済について正当な利益を有する者なので、民法500条のかっこ書により467条の通知・承諾なしに代位できる。回収を業として行えるのは債権管理回収業に関する特別措置法3条により法務大臣の許可を受けた株式会社だけで、法務省の一覧には2026年8月3日現在で72社が載っている(許可番号は2番から131番まで飛び飛び)。許可の要件は資本金5億円以上(5条1号)、常務に従事する取締役に弁護士がいること(5条4号)、暴力団員等が支配していないこと(5条5号)で、法務大臣は警察庁長官と日本弁護士連合会に意見を聴く(6条)。法務省が2026年3月27日に公表した業務状況では、2025年12月31日現在の営業会社数74社、当期取扱債権額12兆2,744億円のうち譲受債権は1兆6,199億円で約13%にとどまり、残る10兆6,545億円は債権者が替わらない受託債権だった。取立ての規制は一本ではなく、もとの貸し手がノンバンク(貸金業者)なら貸金業法21条の各号が、委託なら直接、譲受なら24条2項の準用で及ぶ。銀行は貸金業法2条1項2号で貸金業から除かれるため21条は働かず、働くのはサービサー法17条1項と18条だけになる。抵当権の移転登記の登録免許税は、相続・合併以外の原因なら債権金額の1,000分の2。

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング