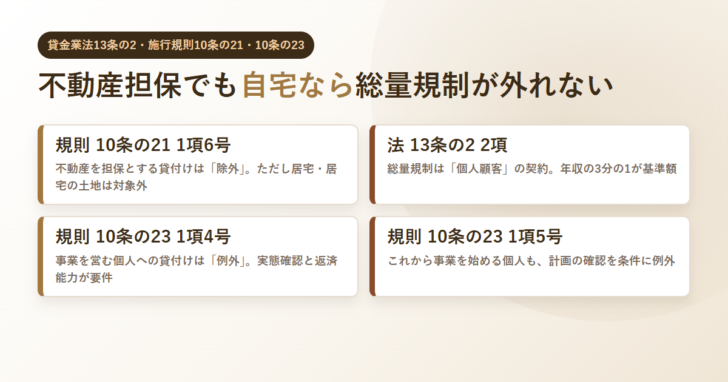
「不動産担保ローンは総量規制の対象外だから、年収の3分の1を超えて借りられる」。この説明は、半分は正しく、半分は不正確です。貸金業法施行規則を条文で読むと、不動産を担保にする貸付けが規制から外れるのは事実ですが、自宅を担保にする場合はその除外から外れます。この記事では、条文の順番どおりに「誰に当たるのか」「何が除外されるのか」「何が例外なのか」を確かめます。条文は2026年9月30日時点でe-Gov法令検索に掲載されている現行の内容です。
先に結論
- 総量規制は「個人顧客を相手方とする貸付けに係る契約」に当たります(貸金業法13条の2第2項)。法人の借入れには適用されません。
- 基準額は年間の給与およびこれに類する定期的な収入の3分の1です。
- 不動産を担保とする貸付けは除外されますが、居宅・居宅の用に供する土地・借地権、生計を維持するために不可欠なものは除かれます(施行規則10条の21第1項6号)。
- 除外される場合も「返済能力を超えないと認められるもの」かつ「貸付けの金額が不動産の価格の範囲内」という制限が付きます。
- 事業を営む個人への貸付けは例外です(施行規則10条の23第1項4号)。実地調査や直近の確定申告書の確認などで事業の実態が確認されていることが要件です。
- これから事業を始める個人も、事業計画・収支計画・資金計画の確認を条件に例外になります(同5号)。
まず「誰に当たる規制か」。法人は最初から対象外
総量規制の根拠は貸金業法13条の2です。1項は「貸金業者は、貸付けの契約を締結しようとする場合において、前条第一項の規定による調査により、当該貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない」と定めています。
2項が「個人過剰貸付契約」の定義です。条文はこう始まります。
前項に規定する「個人過剰貸付契約」とは、個人顧客を相手方とする貸付けに係る契約(住宅資金貸付契約その他の内閣府令で定める契約及び極度方式貸付けに係る契約を除く。)で、当該貸付けに係る契約を締結することにより、当該個人顧客に係る個人顧客合算額が当該個人顧客に係る基準額(その年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額をいう。)を超えることとなるものをいう。
ここで押さえるべきは2点です。第一に、対象は個人顧客であること。法人名義で借りる場合、この規定は最初から当たりません。第二に、基準額は年間の給与およびこれに類する定期的な収入の3分の1であること。年収そのものの3分の1ではなく、政令・府令が定める収入の範囲で計算されます。
不動産担保は「除外」。ただし自宅は除外から外れる
13条の2第2項が言う「内閣府令で定める契約」の中身が、貸金業法施行規則10条の21です。見出しは「個人過剰貸付契約から除かれる契約」で、8つの号が並びます。不動産担保ローンに当たるのが第6号です。条文を原文のまま読むと、要件が重なっているのが分かります。
不動産(借地権を含み、個人顧客若しくは担保を提供する者の居宅、居宅の用に供する土地若しくは借地権又は当該個人顧客若しくは担保を提供する者の生計を維持するために不可欠なものを除く。)を担保とする貸付けに係る契約であつて、当該個人顧客の返済能力を超えないと認められるもの(貸付けの金額が当該貸付けに係る契約の締結時における当該不動産の価格の範囲内であるものに限る。)
かっこ書きが3段になっているので分解します。
図1|施行規則10条の21第1項6号を分解する
- ①担保にする不動産から除かれるもの/個人顧客または担保提供者の居宅、居宅の用に供する土地、その借地権、および生計を維持するために不可欠なもの。
- ②返済能力の要件/当該個人顧客の返済能力を超えないと認められるものであること。
- ③金額の要件/貸付けの金額が契約締結時の不動産の価格の範囲内であること。
- ④価格の算出方法/鑑定評価額、公示価格、路線価、固定資産税評価額その他の資料に基づき合理的に算出した額。
実務上の意味は明快です。自宅を担保に個人名義で借りる場合、この除外規定には当たりません。収益物件や別荘、事業用の土地建物など、居宅ではない不動産を担保にした場合に限って除外されます。「不動産担保ローンなら総量規制の外だから年収の何倍でも借りられる」という説明を、そのまま自宅担保のケースに当てはめることはできません。
不動産の価格をどう算出するかも条文が挙げています。鑑定評価額・公示価格・路線価・固定資産税評価額などに基づく合理的な算出です。それぞれの関係と担保余力の出し方は不動産の評価額は4つあるで整理しています。
第6号の適用を受ける場合、貸金業者には保存義務があります。施行規則10条の21第2項は、当該不動産の価格の算出の根拠を記載した書面と当該不動産の登記事項証明書などを、最終の返済期日まで保存しなければならないと定めています。
つまり除外の適用は、貸し手側にも書面を残す負担が生じる扱いです。「不動産担保だから自動的に規制の外」という運用ではありません。
除外はほかにもある。7号は「売却予定の不動産」
10条の21には、不動産に関係する号がもう1つあります。第7号です。売却予定の不動産の売却代金で返済する貸付け、いわゆるつなぎの資金です。
| 号 | 対象 | 付いている条件 |
|---|---|---|
| 1号 | 不動産の建設・購入に必要な資金(借地権の取得に必要な資金を含む)、不動産の改良に必要な資金 | — |
| 2号 | 1号の貸付けが行われるまでのつなぎとして行う貸付け | — |
| 6号 | 不動産を担保とする貸付け | 居宅等を除く/返済能力を超えない/不動産の価格の範囲内 |
| 7号 | 売却を予定している不動産の売却代金により弁済される貸付け | 返済能力を超えない/不動産の価格の範囲内/売却により生活に支障を来すと認められる場合を除く |
7号にも「当該不動産を売却することにより当該個人顧客の生活に支障を来すと認められる場合を除く」という歯止めが付いています。6号も7号も、住まいを失う結果になる貸付けを除外から外す構造になっているのが読み取れます。
事業資金は「例外」。除外とは別の条文で扱う
ここまでが「除外」です。条文にはもう1つ、「例外」の系統があります。13条の2第2項の末尾にある「当該個人顧客の利益の保護に支障を生ずることがない契約として内閣府令で定めるものを除く」が受けているのが、施行規則10条の23です。
事業資金はこちらに入ります。第4号と第5号です。
図2|事業資金が例外になる2つの号
10条の23第1項4号|すでに事業を営む個人
イ 実地調査、直近の確定申告書の確認その他の方法により事業の実態が確認されていること。
ロ 事業計画・収支計画・資金計画に照らし、返済能力を超えない貸付けと認められること(貸付けの金額が100万円を超えないときは、事業の状況・収支の状況・資金繰りの状況)。
10条の23第1項5号|これから事業を始める個人
イ 事業計画・収支計画・資金計画の確認その他の方法により、確実に事業の用に供するための資金の貸付けだと認められること。
ロ それらの計画に照らし、返済能力を超えない貸付けと認められること。
4号のロには金額による分岐があります。貸付けの金額が100万円を超えないときは、事業計画・収支計画・資金計画ではなく、事業の状況・収支の状況・資金繰りの状況で足りるという書き分けです。100万円が、求められる書類の重さが変わる線引きになっています。
個人事業主が事業資金として不動産担保ローンを使う場合、6号の除外と4号の例外のどちらの筋で処理されるかは、担保にする不動産と資金使途によって変わります。自宅を担保にしても、事業資金であれば4号の例外に乗る余地があります。ただしその場合は確定申告書などで事業の実態を示す必要があります。必要書類の全体像は不動産担保ローンの必要書類を参照してください。
10条の23にある、事業資金以外の例外
同じ10条の23には、生活の場面で使われる例外も並んでいます。代表的なものを挙げます。
| 号 | 内容 | 主な要件 |
|---|---|---|
| 1号 | 既存の債務を弁済するための資金の貸付け(おまとめ) | 1月の負担が上回らない/将来の返済総額が上回らない/新たな物的担保を供させない など6要件すべて |
| 2号 | 緊急に必要と認められる医療費の資金 | 返済能力を超えないと認められること |
| 3号 | 配偶者と合算した年収の3分の1以内の貸付け | 配偶者の同意があること |
| 4号 | 事業を営む個人顧客に対する貸付け | 事業の実態確認/返済能力を超えないこと |
| 5号 | 現に事業を営んでいない個人顧客への創業資金 | 計画の確認/返済能力を超えないこと |
| 6号 | 金融機関からの貸付けが行われるまでのつなぎ | 正規貸付けが確実/返済期間が1月を超えないこと |
1号のおまとめは要件が6つあり、そのうちハは「当該債務につき供されている物的担保以外の物的担保を供させないこと」です。おまとめを理由に新しく不動産担保を付けることは、この号の要件に反します。借り換えやおまとめの損得計算は借り換え・おまとめのメリットと注意点で扱っています。
「対象外」という言葉を2つに分けて使う
この分野の説明が混乱しやすいのは、「除外」と「例外」という別の仕組みが、どちらも「対象外」と呼ばれるためです。条文上は次のように置かれています。
| 区分 | 根拠 | 意味 |
|---|---|---|
| 除外 | 施行規則10条の21(13条の2第2項の「内閣府令で定める契約」) | そもそも個人過剰貸付契約の計算に入らない |
| 例外 | 施行規則10条の23(13条の2第2項の「利益の保護に支障を生ずることがない契約」) | 基準額を超えても締結できる |
そして、どちらの筋であっても「返済能力を超えないと認められること」は共通して要件に入っています。13条の2第1項が禁じているのは「個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約」だからです。年収の3分の1という線を外れても、返済能力の審査そのものが消えるわけではありません。
なお、貸金業法施行規則の現在施行版は、2026年9月30日時点でe-Gov法令検索に令和8年8月31日施行(令和八年内閣府令第七十四号による改正)と表示されていました。条文は改正されるので、判断の根拠にするときは施行日を確認してください。
総量規制と不動産担保ローンについてよくある質問
- 自宅を担保にすれば年収の3分の1を超えて借りられますか。
- 施行規則10条の21第1項6号の除外は、個人顧客または担保提供者の居宅、居宅の用に供する土地・借地権を明文で除いています。自宅担保というだけで除外にはなりません。ただし資金使途が事業資金であれば、10条の23第1項4号または5号の例外に当たる余地があります。
- 法人名義なら総量規制はかかりませんか。
- 貸金業法13条の2第2項は「個人顧客を相手方とする貸付けに係る契約」を個人過剰貸付契約と定義しています。法人はこの定義に当たりません。ただし同条1項は「その他顧客等の返済能力を超える貸付けの契約」も禁じているため、返済能力の審査自体は行われます。
- 収益物件を担保にする場合はどうなりますか。
- 居宅でなく、生計を維持するために不可欠なものでもない不動産であれば、10条の21第1項6号の除外の対象になり得ます。ただし「返済能力を超えないと認められるもの」で、かつ「貸付けの金額が契約締結時の不動産の価格の範囲内」であることが条件です。
- 年収の3分の1はどう計算しますか。
- 条文は「その年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額」としています。臨時の収入をそのまま足せるわけではありません。
- 個人事業主が事業資金で借りるときは何を求められますか。
- 10条の23第1項4号のイは、実地調査、直近の確定申告書の確認その他の方法により事業の実態が確認されていることを要件にしています。ロは、事業計画・収支計画・資金計画に照らして返済能力を超えないと認められることです。貸付けの金額が100万円を超えないときは、計画ではなく事業の状況・収支の状況・資金繰りの状況で判断すると書き分けられています。
- この記事の条文はいつ時点のものですか。
- 2026年9月30日にe-Gov法令検索で確認した現行の条文です。貸金業法施行規則は同日時点で令和8年8月31日施行版が「現在施行」と表示されていました。個別の取扱いは貸金業者と条文の最新版で確認してください。
この記事で確認した一次情報
- e-Gov法令検索「貸金業法」(昭和五十八年法律第三十二号)第13条の2https://laws.e-gov.go.jp/law/358AC1000000032(2026年9月30日確認)
- e-Gov法令検索「貸金業法施行規則」(昭和五十八年大蔵省令第四十号)第10条の21・第10条の23https://laws.e-gov.go.jp/law/358M50000040040(2026年9月30日確認・令和8年8月31日施行版)
- 金融庁 貸金業法に関するページhttps://www.fsa.go.jp/policy/kashikin/index.html(2026年9月30日確認)

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング