
不動産担保ローンを検討するとき、最初に知りたいのは「この不動産でいくら借りられるのか」です。ところが金融機関に聞いても、査定してみないと答えは出てきません。自分である程度の見当をつけるには、公的な土地評価がどういう関係にあるかを押さえておく必要があります。ここでは国土交通省が公表している公的土地評価の関係を起点に、担保価値の見当をつける手順を整理します。
この記事の要点
- 同じ土地でも公的な評価額は4通りあります。地価公示を100とすると、相続税評価(路線価)は8割程度、固定資産税評価は7割程度です。
- 固定資産税の納税通知書の評価額をそのまま土地の価値と考えると、実勢より低く見積もることになります。
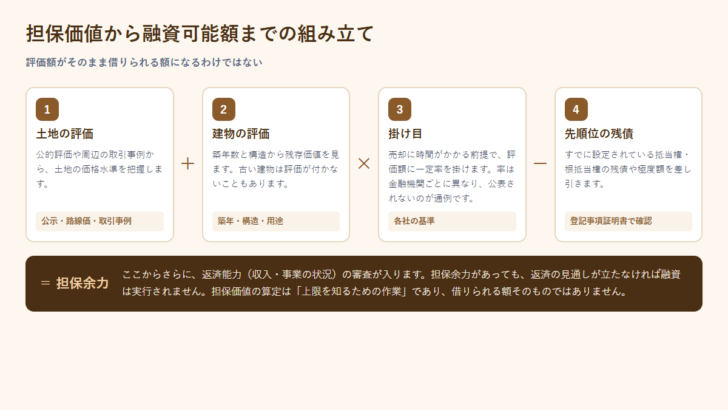
- 担保価値は「評価額 × 掛け目 − 先順位の残債」で見ます。掛け目は金融機関ごとに異なり、公表されていないのが通例です。
- 担保余力があっても、返済能力の審査は別に行われます。担保価値は上限の目安であって、借りられる額そのものではありません。
同じ土地でも「いくらか」は4通りある
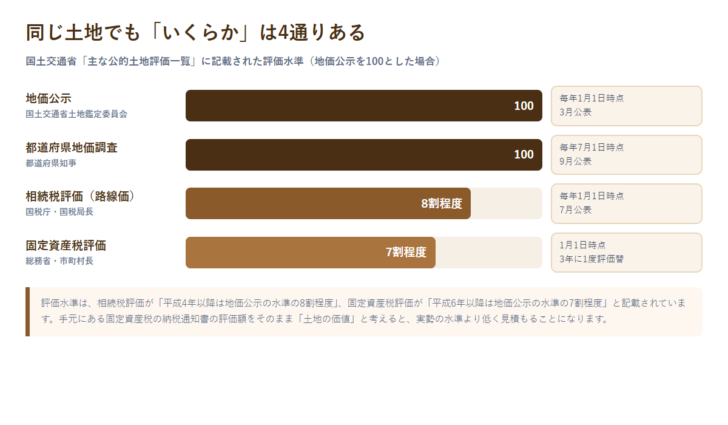
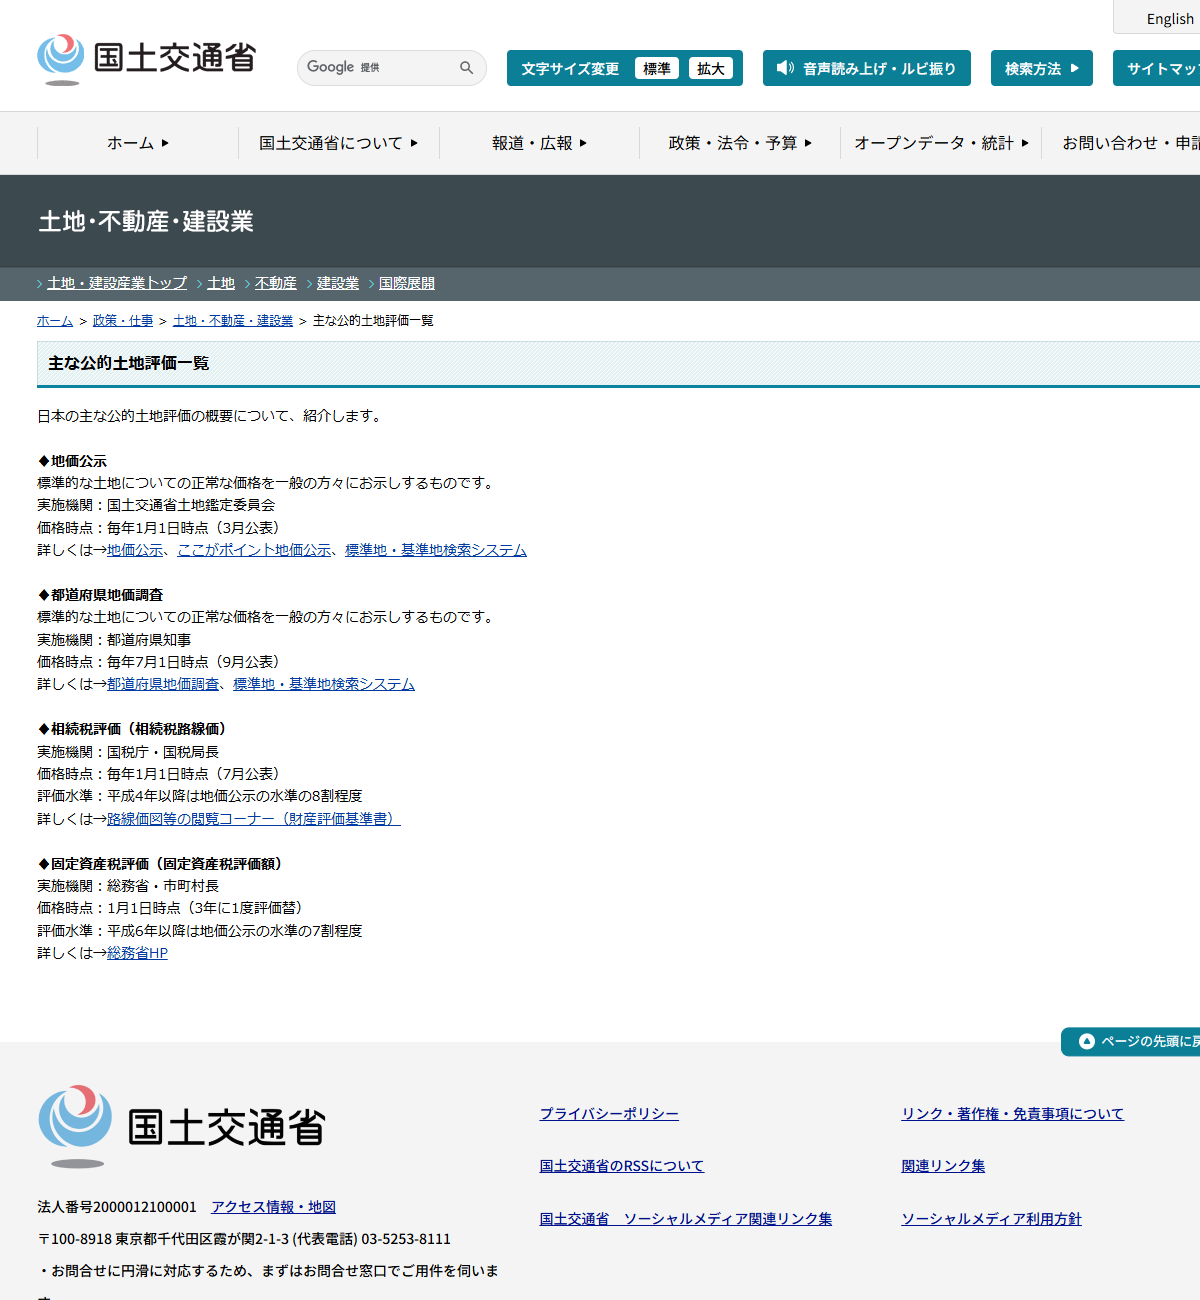
国土交通省の「主な公的土地評価一覧」には、日本の主な公的土地評価が4つ挙げられています。実施機関、価格時点、公表時期、評価水準がそれぞれ異なります。
| 評価の種類 | 実施機関 | 価格時点(公表) | 評価水準 |
|---|---|---|---|
| 地価公示 | 国土交通省土地鑑定委員会 | 毎年1月1日時点(3月公表) | 基準となる価格 |
| 都道府県地価調査 | 都道府県知事 | 毎年7月1日時点(9月公表) | 基準となる価格 |
| 相続税評価(相続税路線価) | 国税庁・国税局長 | 毎年1月1日時点(7月公表) | 平成4年以降は地価公示の水準の8割程度 |
| 固定資産税評価 | 総務省・市町村長 | 1月1日時点(3年に1度評価替) | 平成6年以降は地価公示の水準の7割程度 |
担保価値から融資可能額までの流れ
担保価値の算定は、評価額を出して終わりではありません。金融機関は、万一のときに売却して回収できるかを見ています。
| 工程 | 見るもの | 確認できる資料 |
|---|---|---|
| 土地の評価 | 公的評価の水準と、周辺の取引事例 | 地価公示、路線価、固定資産税評価額、成約事例 |
| 建物の評価 | 構造と築年数に応じた残存価値 | 登記事項証明書、建築確認関係の書類 |
| 掛け目 | 売却に要する期間と価格の下振れを織り込んだ率 | 各金融機関の内部基準(通常は非公表) |
| 先順位の残債 | すでに設定された抵当権・根抵当権の残債または極度額 | 登記事項証明書、返済予定表 |
| 返済能力 | 収入、事業の状況、他の借入 | 確定申告書、決算書、返済予定表 |
先順位がある場合、後順位の担保余力は「評価額 × 掛け目」から先順位分を引いた残りになります。住宅ローン返済中の自宅を担保に入れるケースでは、この計算で余力がほとんど残らないことも珍しくありません。まず登記事項証明書で、どの担保がいくらの枠で設定されているかを確認してください。
自分で見当をつける3つの調べ方
正式な査定の前に、目安をつかむ方法を3つ挙げます。無料で使えて、順に精度が上がっていきます。
1と2は自分だけで完結しますが、建物の状態や個別の減価要因までは反映できません。3は複数の見立てを比べられる一方、査定額はあくまで売却を前提とした数字です。担保価値は、そこから掛け目を掛けた水準になると考えてください。
一括査定で相場をつかむ
査定はいずれも売却を前提とした価格です。売る意思がない場合でも相場の把握には使えますが、依頼後は不動産会社から連絡が入ります。担保価値の目安を知りたいだけであれば、先に1と2の方法で当たりをつけてから検討してください。
「いくら借りられるか」を左右するのは評価だけではない
担保価値の算定に時間をかけても、最終的な融資可能額は、返済の見通しとセットで決まります。担保は返済が滞った場合の回収手段であって、貸す理由そのものではないからです。金融機関が同時に見ているのは、毎月の返済が事業や家計のキャッシュフローから無理なく出るか、という点です。
そのため、担保余力が大きくても希望額に届かないことがあります。逆に、担保余力が小さくても返済の裏付けが明確であれば、希望額が通ることもあります。事前相談の場では、不動産の資料だけでなく、直近の決算書や確定申告書、返済予定表を用意しておくと話が早く進みます。返済原資がどの入金から出るのかを説明できる状態にしておくことが、担保価値を1円単位で精緻に出すことよりも効きます。
評価が下がりやすい不動産
同じ面積でも、次のような条件があると担保としての評価は下がります。売却に時間がかかる、あるいは買い手が限られるためです。
| 条件 | 評価に効く理由 |
|---|---|
| 再建築不可 | 建て替えができないため、買い手が限られる |
| 接道が狭い・間口が狭い | 建築や利用の自由度が下がる |
| 借地権・底地 | 権利関係が複雑で、単独では売りにくい |
| 共有名義 | 持分だけでは処分が難しく、他の共有者の関与が必要になる |
| 築年数の古い建物 | 建物の残存価値が小さく、実質的に土地の評価が中心になる |
| 市街化調整区域 | 建築に制限があり、需要が限られる |
これらに該当する場合、公的評価から計算した数字と、実際に提示される融資可能額の差が大きくなります。事前に伝えておくと、金融機関側の検討も早くなります。
よくある質問
固定資産税評価額から土地の価格はわかりますか
目安にはなります。固定資産税評価は、平成6年以降は地価公示の水準の7割程度を目途としています。ただし個別の要因で実際の価格は上下します。
路線価と地価公示はどう違いますか
路線価(相続税評価)は国税庁・国税局長が毎年1月1日時点で定め、7月に公表されます。評価水準は平成4年以降、地価公示の水準の8割程度です。地価公示は国土交通省土地鑑定委員会が毎年1月1日時点で定め、3月に公表されます。
掛け目は何%ですか
金融機関ごとに異なり、公表されていないのが通例です。事前審査で提示される融資可能額から逆算して把握することになります。
評価額の満額まで借りられますか
借りられません。掛け目を掛け、先順位の残債を差し引いた残りが担保余力です。さらに返済能力の審査があります。
建物には担保価値がありますか
構造と築年数によります。築年数の古い建物では残存価値が小さく、実質的に土地の評価が中心になることがあります。
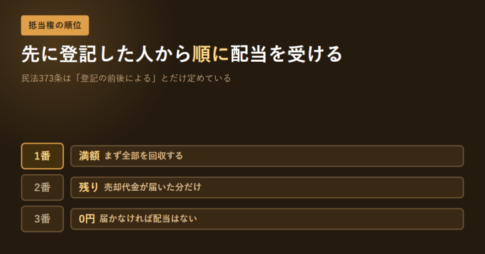
先順位の抵当権があると借りられませんか
借りられないとは限りません。担保余力が残っていれば後順位で設定できる場合があります。登記事項証明書で先順位の内容を確認してください。
参照した公的情報
- 国土交通省「主な公的土地評価一覧」(4つの公的評価の実施機関、価格時点、公表時期、評価水準)
- 国税庁「財産評価基準書 路線価図・評価倍率表」(路線価の閲覧)
個別の不動産の評価は、条件によって大きく変わります。実際の借入可能額は、金融機関の査定と審査によって決まります。


 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング