SBIエステートファイナンス不動産担保ローン/売却つなぎローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・融資額比較と口コミ評判
SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...
 不動産担保ローン評判
SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...
 不動産担保ローン基礎知識
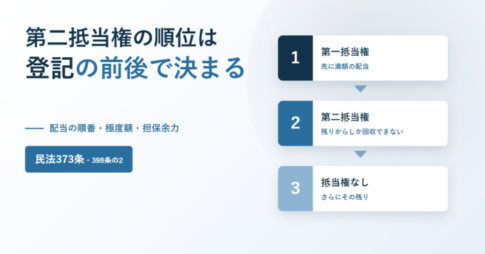
2026年10月28日にe-Gov法令検索で条文を確認。第二抵当権とは、すでに抵当権が設定されている不動産に2番目の順位で設定される抵当権で、順位は民法第373条のとおり登記の前後で決まる。契約日でも金額の大小でもない。民法第369条第1項は、抵当権者が占有を移転しないで担保に供された不動産について他の債権者に先立って弁済を受ける権利を持つと定めており、住んだまま担保に入れられるのが抵当権の性質。競売の配当は順位の順で、代金2,800万円・先順位2,000万円なら第二抵当権者に回るのは800万円。1番が根抵当権の場合は、民法第398条の2が極度額の限度において不特定の債権を担保すると規定しているため、残高が500万円でも極度額2,000万円の分だけ枠が埋まる扱いになる。担保余力は評価額×掛目から先順位の債権額を引いて求め、評価額3,000万円・掛目70%・先順位1,500万円なら600万円。順位を上げる方法は先順位の完済による抹消か、先順位の抵当権者の承諾を得た順位変更の2つ。
 不動産担保ローン評判
クラウドバンク・フィナンシャルサービス不動産担保ローンメリット 下限金利は4.0%と低金利であること クラウドファンディングで資金調達した不動産担保ローンであること 最大10億円の借入が可能 元利均等返済、元金均等返済、...
 アパートローン
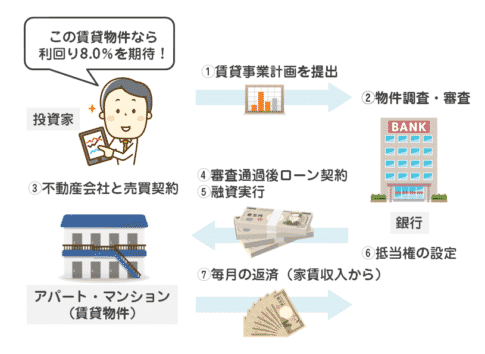
このような質問は少なくありません。今回は、アパートローンについて解説します。 アパートローン比較/ アパートローン比較をもっと見る アパートローンとは? アパートローンとは アパートやマンション等の収益物件(投資用物件)...
 不動産担保ローン借り換え
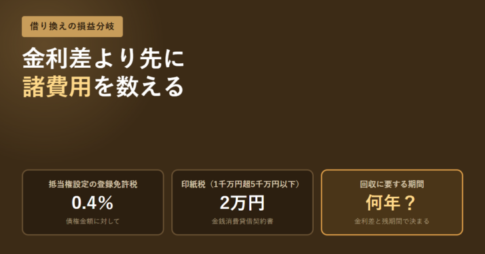
借り換えの損得は、金利差で浮く額と諸費用の割り算で決まります。抵当権設定の登録免許税は債権金額の1,000分の4、金銭消費貸借契約書の印紙税は1千万円超5千万円以下で2万円。残高1,000万円・金利差0.5%で諸費用50万円なら回収に約10年かかります。残期間と見比べる手順を法令の税率で整理しました。
 不動産担保ローンランキング
不動産担保ローン56商品を人気ランキング順に並べています。各商品の概要は、商品スペックの正本データをそのまま表示しています。金利や条件は改定されることがあるため、申し込む前に公式サイトで最新の内容を確認してください。 金...
 不動産担保ローン評判
トラストホールディングス不動産担保ローンメリット 金利は3.45%~7.45%と低金利であること 上限金利が低金利 最短即日融資が可能 最長30年(360か月)の借り入れが可能 最高10億円の借り入れが可能 自由返済方式...
 不動産担保ローンランキング
不動産担保ローンを比較検討する経営者の方にとっては「失敗したくない」「借り入れ条件の良い不動産担保ローンを探したい」「とりあえず不動産担保ローンで借りられれば良い」など、様々な目的があり、不動産担保ローンを比較検討してい...
 不動産担保ローンよくある質問
「自宅があって、無職だけれども、お金が必要」という方も、少なくありません。不動産担保ローンは無職でも借りられるのでしょうか?不動産担保ローンと無職の借入について解説します。 不動産担保ローンは無職でも借りられるの? 結論...
 不動産担保ローン評判
ロードスターファンディング不動産担保ローンメリット 金利の上限は15.0%と高金利 会社の知名度が低い クラウドファンディングからの調達資金 ロードスターファンディング不動産担保ローンデメリット 金利の上限は15.0%と...
 不動産担保ローンよくある質問
同じ不動産でも担保評価額が金融機関ごとに変わるのは、鑑定する不動産鑑定士が違い、採用する手法や補正の置き方が違うからです。原価方式・比較方式・収益方式の中身を整理したうえで、土地に付く公的な価格の水準も確認しました。国税庁は路線価を地価公示価格等の80%程度を目途と説明し、総務省は宅地の固定資産税評価額を地価公示価格等の7割を目途としています。自分で担保の当たりを付ける手順まで整理します。
 不動産担保ローン基礎知識
不動産担保ローンは、自宅や事業用の不動産を担保に入れる取引です。相手を間違えると、金利の問題にとどまらず不動産そのものを失います。「怪しい業者の見分け方」という話は数多く出回っていますが、感覚ではなく法律で決まっているこ...
 不動産担保ローンデータ
不動産担保ローンはどのくらい利用している方がいるのでしょうか?今回は、不動産担保ローンの融資残高、融資件数の統計データを紹介します。 不動産担保ローンの平均金利推移 単位:% 分類 2017年3月 消費者向け担保貸付/合...
 不動産担保ローン基礎知識
抵当権設定登記の登録免許税は債権金額の千分の四。金銭消費貸借契約書の印紙税は500万円超1千万円以下で1万円。抵当権設定契約書そのものには印紙税がかかりません。土地と建物へ同時に設定しても税額は増えないこと、完済時の抹消は1個1,000円であることまで、登録免許税法と国税庁の公表資料で確認します。
 不動産担保ローン基礎知識
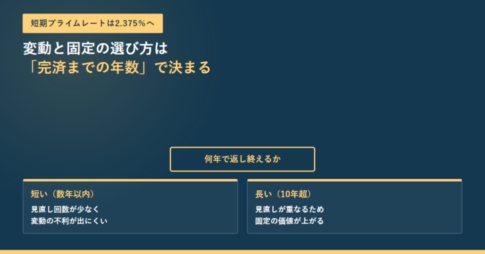
2026年10月26日に日本銀行の公表データで確認。短期プライムレート(主要行の最頻値)は2025年3月17日の1.875%、2026年2月9日の2.125%を経て、2026年8月3日に2.375%へ上がった。同日の最高値は2.625%、最低値は2.375%で、主要行のあいだにも0.25ポイントの差がある。長期プライムレートは2025年2月12日の2.20%から2026年10月9日の3.70%まで上がり、ほぼ毎月改定されている。変動・当初固定・全期間固定の違いは「いつ金利の変化を受け止めるか」であり、選ぶ基準は相場の予想ではなく完済までの年数。借換えは、登録免許税・抹消費用・事務手数料・印紙税の合計を金利差で割った年数が残存期間より短いかで判断する。
 不動産担保ローン体験談
と、不動産担保ローンで借り入れを検討している方は不安も少なくないはずです。今回は実際に不動産担保ローンを筆者が申込んでみて、融資までの実際の流れを解説していきたいと思います。 実際に申込んだ不動産担保ローンの情報 申込ん...
 不動産担保ローン基礎知識
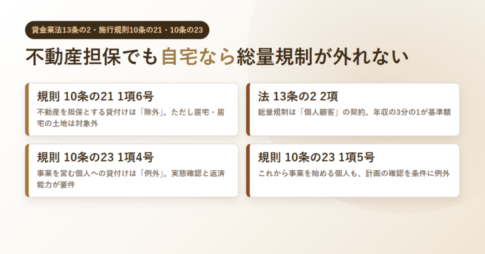
不動産担保ローンが総量規制の対象外になるのは事実ですが、貸金業法施行規則10条の21第1項6号は「居宅、居宅の用に供する土地若しくは借地権」を明文で除いています。自宅担保というだけでは外れません。事業資金は10条の23第1項4号・5号の例外で、実態確認や計画の確認が要件です。除外と例外の違い、返済能力の要件が消えない理由を、e-Gov法令検索の現行条文で確認しました。
 不動産担保ローンよくある質問
ブラックリストという名簿は存在せず、実際にあるのは指定信用情報機関に登録された契約内容と支払状況の記録です。貸金業法13条2項は、貸金業者が個人と貸付けの契約を結ぼうとするときに指定信用情報機関の信用情報を使用することを義務づけており、担保の有無による例外はありません。CIC・JICCの契約内容と支払状況は契約終了後5年以内、全国銀行個人信用情報センターの官報情報は2022年11月4日から7年。申込情報は6か月で消えます。開示請求で確認する手順と、状況別の現実的な選択肢まで整理しました。
 不動産担保ローン活用法
不動産担保ローンの利用を検討している方は「できるかぎり低金利で借りたい。」と考えるのが普通です。しかしながら、不動産担保ローンの金利は「5.0%~12.0%」というように金利に幅があり、どの金利が適用金利になるのか?審査...
 不動産担保ローン基礎知識
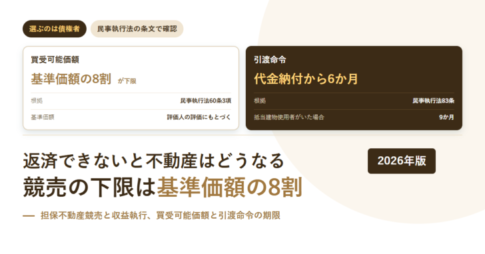
民事執行法180条は、不動産担保権の実行を担保不動産競売か担保不動産収益執行のどちらかとし、選ぶのは債権者だと定めています。競売になった場合、執行裁判所が評価人の評価に基づいて売却基準価額を定め、買受けの申出はそこから10分の2を控除した買受可能価額以上。代金納付後の引渡命令は6か月(一定の場合9か月)が期限です。条文で整理しました。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング