不動産担保ローン

不動産担保ローン評判

SBIエステートファイナンスの不動産担保ローンは年4.20%〜8.30%・300万円〜10億円|取扱地域に福岡県が加わり、返済期間は最長35年

SBIエステートファイナンスの不動産担保ローンは、融資金額300万円〜10億円、融資年率は変動金利で年4.20%〜8.30%(みずほ銀行が公表する短期プライムレート+1.575%〜5.675%)。返済期間は1年〜35年、返済回数12回〜420回の元利均等返済で、実質年率は15.00%以下です。融資事務取扱手数料は融資金額の2.20%〜2.75%(税込)で成約時のみ、解約料は元金入金額の3.00%、遅延損害金は年率19.80%。取扱地域は関東1都3県・関西2府4県に加えて福岡県です。条件は公式サイトに2026年11月2日時点と表示されているものを2026年11月5日に確認しました。
不動産担保ローン審査

不動産担保ローンでオーバーローンを賢く活用・回避する方法|発生原因からリスク・対処法まで徹底解説

1. 不動産担保ローンにおける「オーバーローン」とは?発生原因と定義を徹底解説 読者の皆様、こんにちは。不動産担保ローンやオーバーローンについて、専門的な知識を分かりやすくお伝えするべく、この記事を執筆しています。不動産...

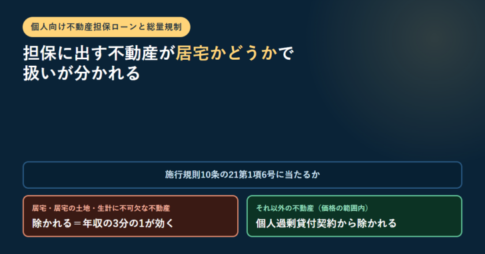
紺色の背景に「個人向け不動産担保ローンと総量規制」のラベルと「担保に出す不動産が居宅かどうかで扱いが分かれる」という見出し、施行規則10条の21第1項6号に当たるかという問いの下に、居宅等は除かれる、それ以外の不動産は個人過剰貸付契約から除かれるという2つのパネルを置いたアイキャッチ不動産担保ローン基礎知識

個人向け不動産担保ローンと総量規制|施行規則10条の21第1項6号が「居宅」を除外から外している理由

個人が借りる不動産担保ローンで最初に分かれるのは、貸し手が銀行か貸金業者かです。金融庁の貸金業法Q&Aは、銀行・信用金庫・信用組合・労働金庫・農協等の貸付けを総量規制の対象外と説明しています。貸金業者から借りる場合は貸金業法第13条の2第2項の年収3分の1の基準が前提になり、その例外を定めた貸金業法施行規則第10条の21第1項第6号が、不動産を担保とする貸付けを個人過剰貸付契約から除いています。ただし除かれるのは、個人顧客または担保提供者の居宅、居宅の用に供する土地・借地権、生計を維持するために不可欠なものを除いた不動産に限られ、さらに返済能力を超えないと認められること、貸付額が契約締結時の不動産の価格の範囲内であることが条件です。価格は鑑定評価額・公示価格・路線価・固定資産税評価額その他の資料から合理的に算出した額と定義されています。

不動産担保ローンと他の資金調達方法の違い

不動産担保ローンと消費者金融は何が違う?安全に借りるための完全比較ガイド

不動産担保ローンと消費者金融を検討する背景 法人経営者や財務担当者が「不動産担保ローン 消費者金融」というキーワードで検索する背景には、一般的な個人向けの借入とは異なる事情があります。事業継続や資金繰りの維持、既存借入の...

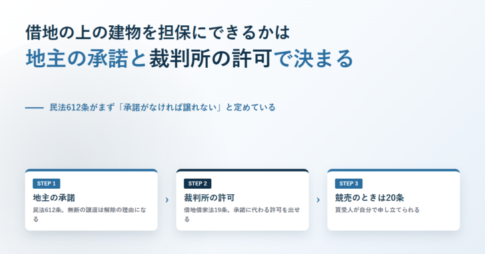
白と薄青の背景に、借地の上の建物を担保にできるかは地主の承諾と裁判所の許可で決まる、と書かれた図。下にSTEP1 地主の承諾(民法612条)、STEP2 裁判所の許可(借地借家法19条)、STEP3 競売のときは20条、という3枚のカードが矢印でつながっている不動産担保ローン審査

借地権付き建物は担保に入れられる?民法612条が地主の承諾を求め、承諾が出ないときは借地借家法19条の「承諾に代わる許可」。競売なら20条で申立ては代金支払後2か月以内

2026年11月10日にe-Gov法令検索で条文を確認。借地権は借地借家法2条1号で「建物の所有を目的とする地上権又は土地の賃借権」と定義され、賃借権である以上は民法612条1項により賃貸人の承諾がなければ譲り渡せず、違反すれば同条2項で契約を解除されうる。承諾が得られない場合、借地借家法19条1項は「借地権設定者に不利となるおそれがないにもかかわらず承諾しないとき」に裁判所が承諾に代わる許可を与えられると定め、2項で賃借権の残存期間・従前の経過・必要とする事情その他一切の事情を考慮するとし、6項で原則として鑑定委員会の意見を聴くとしている。3項には地主の介入権がある。競売・公売で建物を取得した第三者は20条1項で自ら申し立てられるが、3項により申立ては建物の代金を支払った後2か月以内に限られる。借地権の存続期間は3条で30年、10条1項により建物の登記があれば第三者に対抗できる。

不動産担保ローン基礎知識

不動産担保ローンの仕組みは3つに分かれる|民法587条の2の消費貸借・369条の抵当権・177条の登記。実行前なら解除できるが損害賠償がある

2026年10月29日にe-Gov法令検索で条文を確認。不動産担保ローンは金銭消費貸借契約・抵当権設定契約・抵当権設定登記の3つが重なってできている。民法第587条は消費貸借を金銭を受け取ったときに効力が生じる要物契約としているが、第587条の2により書面でする消費貸借は合意だけで成立する。同条第2項は借主が金銭を受け取るまで契約を解除できると定める一方、貸主は解除によって損害を受けたときは賠償を請求できるとしている。第3項は受け取る前に当事者の一方が破産手続開始の決定を受けたときは効力を失うと定め、第4項は電磁的記録でした場合も書面とみなす。抵当権は第369条第1項で「占有を移転しないで」担保に供した不動産について他の債権者に先立って弁済を受ける権利と定義され、第2項で地上権と永小作権も目的にできる。第177条により登記をしなければ第三者に対抗できず、順位も主張できない。

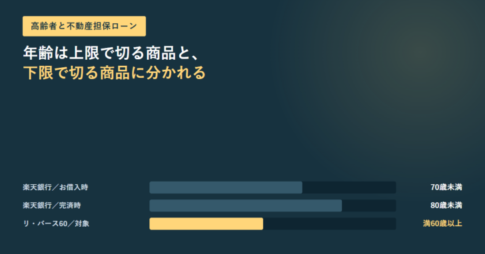
楽天銀行の借入時70歳未満・完済時80歳未満と、リ・バース60の満60歳以上を横棒で並べたアイキャッチ不動産担保ローン審査

高齢者の不動産担保ローンは何歳まで?楽天銀行は借入時70歳未満・完済時80歳未満、リ・バース60は満60歳以上が条件

不動産担保ローンの年齢制限は商品ごとに公表されており、上限で切るものと下限で切るものに分かれます。楽天銀行はお借入時年齢が満20歳以上70歳未満、完済時年齢が満80歳未満。住宅金融支援機構の【リ・バース60】は逆に借入申込日現在で満60歳以上が対象で、融資限度額は担保評価額の50%または60%、返済負担率は年収400万円未満で30%以下です。年齢を公表していないノンバンクの扱いまで、各社の公表資料で確認しました。