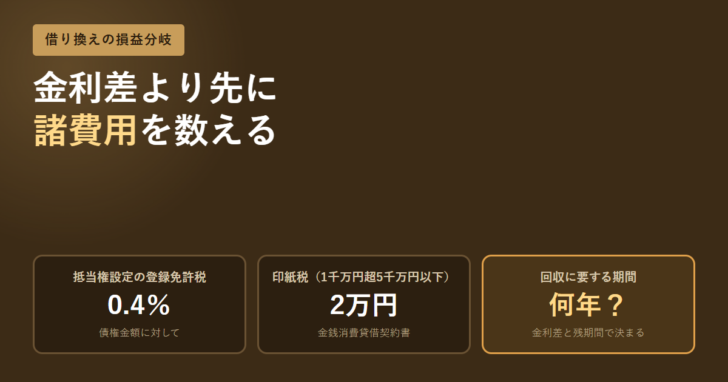
金利が1%下がるなら借り換えたほうが得だ、という言い方をよく見かけます。ただし借り換えには登記と契約書が伴い、そこに税金がかかります。払った費用を金利差で取り戻すまでに何年かかるのか。ここを先に出さないと、残り2年の借入を借り換えて費用だけ増やす、ということが起きます。税額は法令で決まっているので、計算はできます。
先に要点
- 新しい抵当権の設定登記にかかる登録免許税は、債権金額の1,000分の4です(登録免許税法別表第一 一(五))。
- 金銭消費貸借契約書の印紙税は、契約金額が1千万円超5千万円以下で2万円、5千万円超1億円以下で6万円です(国税庁 No.7140)。
- 費用を金利差で回収するには年数がかかります。残りの返済期間が回収年数より短ければ、借り換えると損になります。
- 金融機関の事務手数料は法令ではなく各社の設定です。「定率」か「定額」かで総額が大きく変わります。
借り換えで減るもの、増えるもの
借り換えの損得は、2つの流れの差し引きです。減るのは将来の利息、増えるのは今払う諸費用です。
| 項目 | 向き | 決まり方 |
|---|---|---|
| 将来の支払利息 | 減る | 金利差 × 残高 × 残期間(残高は返済で減っていく) |
| 抵当権設定の登録免許税 | 増える | 債権金額の1,000分の4。法令で決まっている |
| 契約書の印紙税 | 増える | 契約金額の区分ごとの定額。法令で決まっている |
| 事務手数料 | 増える | 各社の設定。定率型と定額型がある |
| 司法書士報酬 | 増える | 各事務所の設定 |
| 旧債務の繰上返済に伴う費用 | 増えることがある | 旧契約の定めによる |
| 旧抵当権の抹消登記 | 増える | 不動産の個数に応じた定額 |
このうち法令で金額が決まっているのは上から2つ目と3つ目だけです。残りは交渉と比較の余地があります。だから見積もりを取るときは、税金と手数料を分けて書いてもらうのが有効です。
税金はいくらか
抵当権設定の登録免許税
登録免許税法の別表第一 一(五)は、先取特権の保存、質権もしくは抵当権の設定などの登記について、課税標準を「債権金額、極度金額又は不動産工事費用の予算金額」、税率を「千分の四」と定めています。3,000万円を借りて同額の抵当権を設定するなら、12万円です。
登録免許税=債権金額 × 0.4%
根拠:登録免許税法第9条および別表第一 一(五)
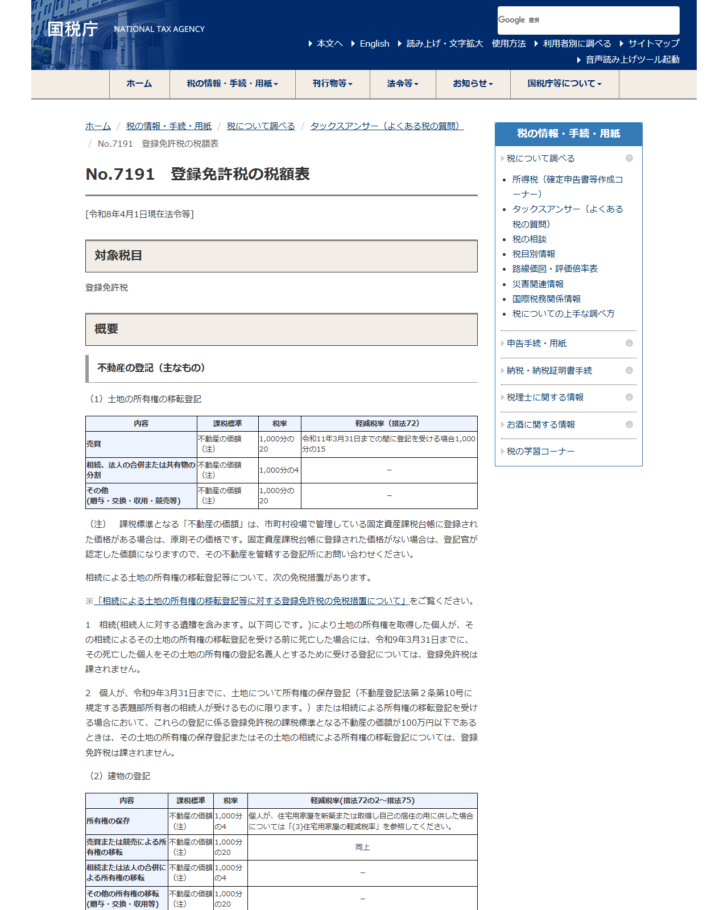
なお同じ表には、個人が住宅用家屋の取得資金の貸付け等に係る抵当権の設定登記を受ける場合の軽減税率として1,000分の1が置かれています(措法75)。事業資金の借り換えでは、この軽減は使えません。
契約書の印紙税
金銭消費貸借契約書は印紙税法の第1号文書にあたります。国税庁の一覧表では、契約金額の区分ごとに税額が決まっています。
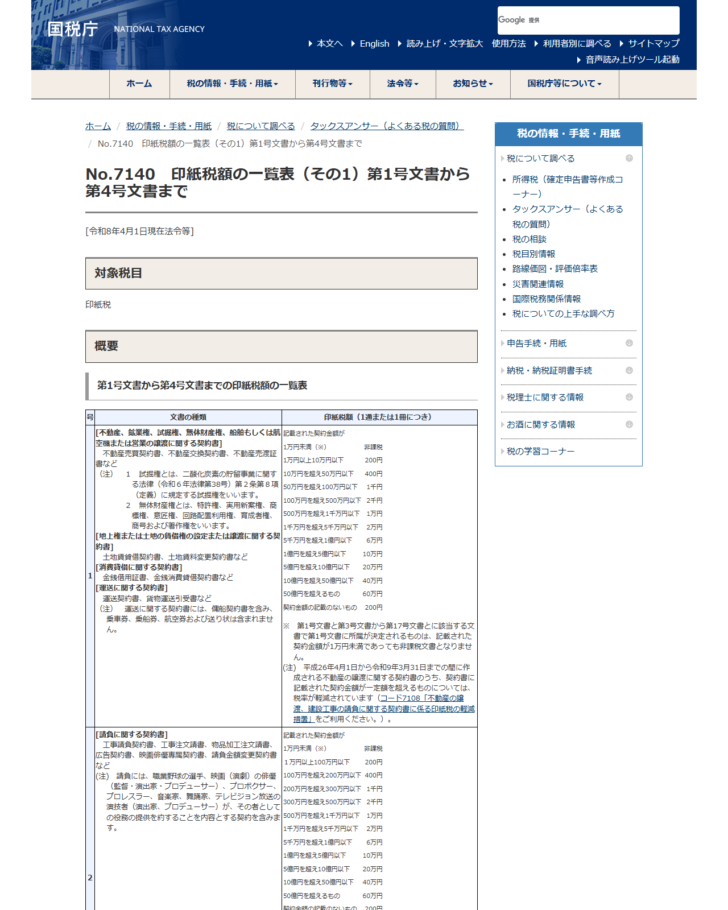
| 契約金額 | 印紙税額 | 同額の抵当権設定にかかる登録免許税 | 税金の合計 |
|---|---|---|---|
| 500万円超1千万円以下 | 1万円 | 1,000万円なら4万円 | 5万円 |
| 1千万円超5千万円以下 | 2万円 | 3,000万円なら12万円 | 14万円 |
| 5千万円超1億円以下 | 6万円 | 8,000万円なら32万円 | 38万円 |
| 1億円超5億円以下 | 10万円 | 2億円なら80万円 | 90万円 |
登録免許税の欄は、債権金額をそれぞれ3,000万円などと置いた場合の計算例です。実際の額は設定する債権金額によって変わります。
何年で取り戻せるかを出す
費用が出そろったら、回収年数を出します。金利差で1年あたりいくら浮くかを分母に置く、単純な割り算です。
回収年数 = 借り換えの諸費用の合計 ÷(借入残高 × 金利差)
残高は返済とともに減るため、この式は回収年数を短めに見積もる近似です
3,000万円の残高で金利差が1.0%なら、1年あたり約30万円が浮きます。税金だけで14万円、事務手数料と司法書士報酬を合わせて40万円かかったとすると、回収には2年近くかかる計算になります。残りの返済期間が5年あるなら見合いますが、2年しかなければ見合いません。
| 借入残高 | 金利差 | 1年あたり浮く額の目安 | 諸費用が50万円のときの回収年数 |
|---|---|---|---|
| 1,000万円 | 0.5% | 約5万円 | 約10年 |
| 1,000万円 | 1.5% | 約15万円 | 約3.3年 |
| 3,000万円 | 0.5% | 約15万円 | 約3.3年 |
| 3,000万円 | 1.5% | 約45万円 | 約1.1年 |
| 5,000万円 | 1.0% | 約50万円 | 約1.0年 |
表から読み取れるのは、残高が小さく金利差も小さい借入ほど、借り換えは割に合わないということです。金利差0.5%で残高1,000万円なら、諸費用を取り戻すのに10年かかります。
事務手数料は「定率」か「定額」かで別物
税金以外で最も金額が動くのが事務手数料です。借入額に対する定率型と、金額にかかわらない定額型があります。
定率型
借入額に比例します。借入額が大きいほど金額が膨らむため、大口の借り換えでは回収年数を押し上げます。
定額型
借入額にかかわらず一定です。大口ほど有利に働きます。小口では相対的な負担が重くなります。
見積もりの取り方
金利だけでなく、手数料の方式と金額、司法書士報酬の目安を同じ表に並べて比べます。
旧契約の側にも確認が要ります。繰上返済に伴う費用の定めがあると、その分だけ諸費用が増えます。契約書の期限前弁済に関する条項を先に読んでください。期限の利益については民法137条と契約書の条項の違いにまとめています。
期間を延ばす借り換えは損得の話が変わる
借り換えの動機が金利差ではなく、毎月の返済額を下げることである場合があります。残り5年の借入を10年に組み直せば、月々の負担は軽くなります。ただしこのとき、金利が同じでも支払総額は増えます。利息は残高に期間を掛けて積み上がるためで、期間を倍にすれば利息もおおむね倍の方向へ動きます。
つまり期間の延長は、支払総額を減らす手段ではなく、資金繰りを平準化する手段です。目的が違えば評価の物差しも変わります。回収年数の計算は「同じ期間で金利だけ下げる」場合に成り立つ話であり、期間を動かす借り換えには当てはまりません。
| 借り換えの目的 | 見るべき数字 | 判断の基準 |
|---|---|---|
| 金利を下げる | 回収年数と残期間 | 回収年数が残期間より短いか |
| 毎月の返済額を下げる | 月々の返済額と支払総額 | 総額が増えても資金繰りが回るか |
| 複数の借入をまとめる | まとめた後の加重平均金利 | 高い金利の借入が残っていないか |
| 担保を外したい | 抹消と設定の費用 | 目的が費用に見合うか |
3行目のまとめ借り換えでは、金利の低い借入まで巻き込むと平均が上がることがあります。借入ごとの金利と残高を並べ、平均を出してから判断してください。
借り換え前に確認する順序
残高と残期間を確認する
返済予定表で、現在の残高と残りの回数を確かめます。この2つが分母と期間を決めます。
新旧の金利差を出す
提示された金利から現在の金利を引きます。変動なら見直しの条件も確認します。
諸費用を税金と手数料に分けて集計する
登録免許税と印紙税は法令どおり。手数料と報酬は見積もりの数字を使います。
回収年数と残期間を比べる
回収年数が残期間より短ければ検討に値します。長ければ借り換えないほうが安く済みます。
担保に入れる不動産の評価そのものは不動産の評価額は4つあるを、諸費用の全体像は登録免許税と印紙税の計算を参照してください。
この記事で確認できなかったこと
- 各社の事務手数料の水準。商品ごとに設定されており、条件によっても変わるため、この記事では数字を置いていません。
- 司法書士報酬の相場。事務所ごとの設定です。
- 旧債務の繰上返済に伴う費用の有無と金額。契約書の定めによります。
- 抵当権抹消登記の登録免許税の額。別表第一の該当項目までは今回確認していません。手続きの流れは抵当権抹消は自分でできる?で扱っています。
よくある質問
金利が下がれば必ず得になりますか
なりません。諸費用を金利差で取り戻すには年数がかかります。残りの返済期間がその年数より短ければ、支払総額は増えます。
登録免許税はいくらですか
抵当権の設定登記については、登録免許税法別表第一 一(五)が課税標準を債権金額等、税率を1,000分の4と定めています。3,000万円なら12万円です。
印紙税は電子契約でもかかりますか
印紙税は課税文書の作成に対して課されます。電子的な方式の取扱いについては、この記事の調査では国税庁の該当ページを確認していません。契約前に金融機関と税務署に確認してください。
残高が少ない場合はどうすればよいですか
金利差が小さいほど回収年数は延びます。残高1,000万円・金利差0.5%で諸費用50万円なら、回収に約10年かかる計算です。残期間と見比べてください。
手数料は交渉できますか
税金は法令で決まっていますが、事務手数料と司法書士報酬は各社・各事務所の設定です。複数の見積もりを同じ形式で並べると差が見えます。
参照した一次情報
- 国税庁 タックスアンサー No.7140「印紙税額の一覧表(その1)第1号文書から第4号文書まで」https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm
- 国税庁 タックスアンサー No.7191「登録免許税の税額表」https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
- e-Gov法令検索「登録免許税法」第9条・別表第一https://laws.e-gov.go.jp/law/342AC0000000035
税額は2026年9月17日に国税庁とe-Gov法令検索で確認した内容です。計算例は条件を置いた試算で、実際の金額は契約内容によって変わります。税務の判断は税理士に、登記の費用は司法書士に確認してください。

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング