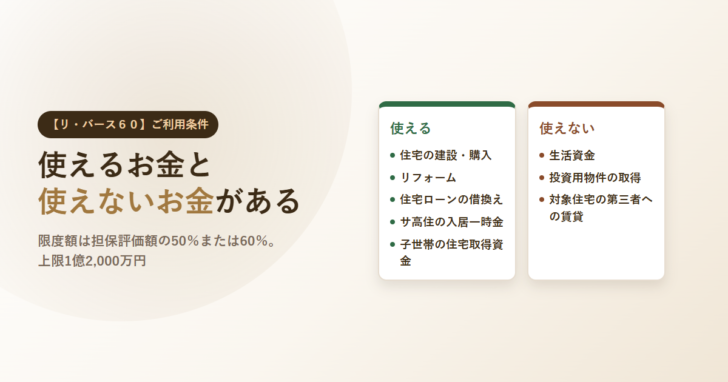
自宅を担保に、毎月は利息だけ払う。元金は亡くなったときに清算する。この仕組みを聞いて「老後の生活費に使えるのでは」と考える人は少なくありません。ところが住宅金融支援機構の【リ・バース60】は、生活資金には使えないと公式に明記されています。この記事では、同機構が公表しているご利用条件をそのまま読み、使えるお金・使えないお金・借りられる金額・取扱金融機関の探し方を整理します。掲載内容は2026年9月30日時点のものです。
先に結論
- 資金の使いみちは5つに限定されています。住宅の建設・購入、リフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金、子世帯などが居住する住宅の取得資金です。
- 機構は「生活資金にはご利用いただけません」「投資用物件の取得資金にはご利用いただけません」と注記しています。
- 融資限度額は担保評価額の50%または60%。1億2,000万円以下かつ所要資金以内です。
- 対象は借入申込日現在で満60歳以上。満50歳以上60歳未満も使えますが限度額が下がります。
- 返済負担率の基準は年収400万円未満で30%以下、400万円以上で35%以下です。
- 申込みには取扱金融機関のカウンセリングを受けることが条件に入っています。
資金の使いみちは5つだけ。生活資金は対象外
【リ・バース60】は住宅金融支援機構と提携する民間金融機関が提供する、60歳以上の方向けの住宅ローンです。名称のとおり「住宅ローン」なので、使いみちが住宅に紐づいています。機構がご利用条件のページで挙げているのは次の5つです。
| 番号 | 使いみち | 担保にする物件 |
|---|---|---|
| ① | ご本人が居住する住宅の建設資金または購入資金 | 融資対象住宅および土地 |
| ② | 住宅のリフォーム資金 | 融資対象住宅および土地 |
| ③ | 住宅ローンの借換資金 | 融資対象住宅および土地 |
| ④ | サービス付き高齢者向け住宅の入居一時金 | 住替え前の住宅および土地 |
| ⑤ | 子世帯などが居住する住宅の取得資金を借り入れるための資金 | 親世帯の物件 |
④と⑤は担保にする物件が変わる点に注意してください。サービス付き高齢者向け住宅へ移る場合は、移る先ではなく住替え前の住宅と土地が担保になります。子世帯の住宅取得を助ける場合は親世帯の物件が担保です。
機構は取扱金融機関のページで、次の2点をはっきり書いています。「生活資金にはご利用いただけません。」「投資用物件の取得資金にはご利用いただけません。また、ご融資の対象となったセカンドハウスを第三者に賃貸することはできません。」
自宅を担保に老後の生活費を借りたいという用途は、この制度の対象外です。生活費の確保が目的なら、リースバックとの違いを先に確認してから検討先を選んでください。
借りられるのは担保評価額の50%または60%
金額の決まり方は、担保評価額に対する割合で示されています。機構の記載は「融資限度額は担保評価額(住宅および土地)の50%または60%です。ただし、1億2,000万円以下で、所要資金以内となります」です。
| 条件 | 担保評価額に対する割合 | 上限 |
|---|---|---|
| 満60歳以上(通常の住宅) | 50%または60% | 1億2,000万円以下かつ所要資金以内 |
| 満60歳以上かつ担保が長期優良住宅 | 55%または65% | 1億2,000万円以下かつ所要資金以内 |
| 満50歳以上満60歳未満 | 30% | 1億2,000万円以下かつ所要資金以内 |
年齢で大きく差が付きます。満50歳以上60歳未満は30%で、60歳以上の半分程度です。元金の返済が死亡時である以上、借入期間が長くなるほど残高に対する担保余力が細るという設計だと読めます。
機構は「担保評価額によっては、自己資金が必要になる場合があります」とも注記しています。評価額そのものの考え方は不動産の評価額は4つあるで整理しています。
担保は融資対象住宅と土地に第1順位の抵当権を設定します。加えて、他に所有する物件を3物件まで共同担保にでき、その評価額も担保評価額に加算できるとされています。共同担保の仕組みは共同抵当(共同担保)とはで扱っています。
利用できるのは誰か。年齢・返済負担率・カウンセリング
機構が挙げる「ご利用いただける方」は3つの条件です。
図1|【リ・バース60】を申し込める条件
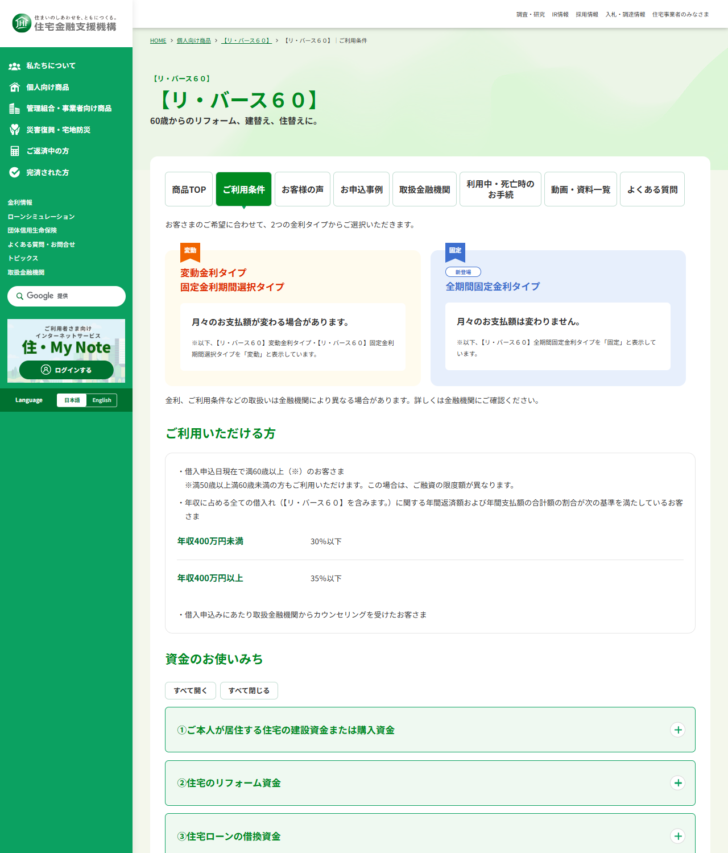
- ①年齢/借入申込日現在で満60歳以上。満50歳以上満60歳未満の方も利用できるが、融資の限度額が異なる。
- ②返済負担率/年収に占める全ての借入れ(本商品を含む)に関する年間返済額および年間支払額の合計額の割合が、年収400万円未満は30%以下、年収400万円以上は35%以下。
- ③カウンセリング/借入申込みにあたり取扱金融機関からカウンセリングを受けたこと。
③は他のローンにあまりない条件です。相続人に関わる仕組みなので、申し込む前に金融機関から説明を受ける手順が制度に組み込まれています。「申し込んでから考える」ことができない商品だと理解しておくとよいでしょう。
②の返済負担率は、この商品だけではなく全ての借入れを合算して判定します。既存の借入れが多いと、担保に余力があっても通りません。
毎月払うのは利息だけ。元金は死亡時に清算する
返済方法について機構は「毎月のお支払は、利息のみです。元金は、お客さまが亡くなられたときに、相続人の方から一括してご返済していただくか、担保物件の売却によりご返済いただきます」と説明しています。融資終期は「お客さまが亡くなられたとき(連帯債務者がいる場合は全員が亡くなられたとき)」です。
ここで分かれ道になるのが、売却しても足りなかったときの扱いです。
図2|ノンリコース型とリコース型の違い
ノンリコース型
担保物件の売却代金で返済した後に債務が残っても、相続人は残った債務を返済する必要がありません。
全期間固定金利タイプはこの型のみの取扱い。
リコース型
売却後に残った債務を、相続人が返済する必要があります。
どちらの型になるかは取扱いによって異なる。
金利タイプは3つあり、変動金利タイプ、固定金利期間選択タイプ、そして新たに加わった全期間固定金利タイプです。機構は変動金利タイプと固定金利期間選択タイプについて「月々のお支払額が変わる場合があります」、全期間固定金利タイプについて「月々のお支払額は変わりません」と説明しています。毎月の支払いが利息だけである以上、金利が上がれば支払額はそのまま増えます。
借入金利については「金融機関により異なります」とされており、機構が一律の金利を定めているわけではありません。同じ制度でも金融機関ごとに条件が違うということです。
どこの金融機関で借りられるかは都道府県ごとに違う
【リ・バース60】は機構が直接貸すのではなく、提携している民間金融機関が提供します。機構のサイトには都道府県を選んで取扱金融機関を確認できるページがあり、金融機関コード順に一覧が表示されます。
顔ぶれは地域によって変わります。たとえば北海道では、りそな銀行、イオン銀行、北海道銀行、青森みちのく銀行、北陸銀行、三井住友信託銀行、SBI新生銀行、北洋銀行、北海道信用金庫、北空知信用金庫といった銀行・信用金庫に加え、日本住宅ローン、SBIアルヒ、全宅住宅ローン、ドコモ・ファイナンス、日本モーゲージサービス、ホームファーストファイナンスといった住宅ローン専門会社が並びます。
一覧には「融資手数料引下げ実施」「融資手数料キャッシュバック実施」といった表示が金融機関名に添えられている場合があります。機構は「金融機関名とあわせて『融資手数料引下げ実施』等の記載がある場合、詳しくは各金融機関にご確認ください」としています。
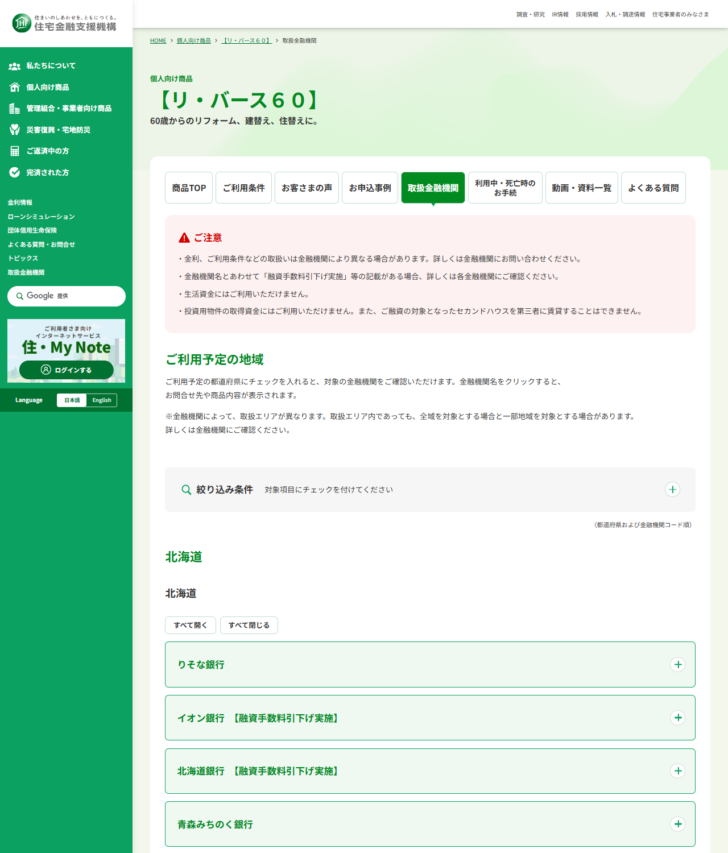
注意したいのは取扱エリアです。機構は「金融機関によって、取扱エリアが異なります。取扱エリア内であっても、全域を対象とする場合と一部地域を対象とする場合があります」と注記しています。都道府県の一覧に名前があっても、自分の物件の所在地が対象とは限りません。
なお、【リ・バース60】のリスク面についてはリバースモーゲージは本当に「やばい」のかで4つの観点から整理しています。仕組みそのものの基本はリバースモーゲージとはを参照してください。
【リ・バース60】についてよくある質問
- 老後の生活費に使えますか。
- 使えません。住宅金融支援機構は取扱金融機関のページに「生活資金にはご利用いただけません」と明記しています。資金の使いみちは、住宅の建設・購入、リフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金、子世帯などが居住する住宅の取得資金の5つに限られます。
- いくらまで借りられますか。
- 担保評価額の50%または60%が上限で、さらに1億2,000万円以下かつ所要資金以内という制限が付きます。担保が長期優良住宅で満60歳以上の場合は55%または65%、満50歳以上満60歳未満の場合は30%です。
- 60歳未満でも申し込めますか。
- 満50歳以上満60歳未満の方も利用できます。ただし融資の限度額が異なり、担保評価額の30%になります。
- 亡くなった後、家族に借金が残りますか。
- 取扱いの型によります。ノンリコース型なら、担保物件の売却代金で返済した後に債務が残っても相続人は返済する必要がありません。リコース型なら相続人が返済します。全期間固定金利タイプはノンリコース型のみの取扱いです。
- 借りた家を人に貸して家賃収入を得られますか。
- できません。機構は「ご融資の対象となったセカンドハウスを第三者に賃貸することはできません」と注記しています。投資用物件の取得資金にも使えません。
- 金利はどこで確認しますか。
- 機構は「お借入金利は金融機関により異なります」「金利、ご利用条件などの取扱いは金融機関により異なる場合があります。詳しくは金融機関にお問い合わせください」としています。機構のサイトでは取扱金融機関を都道府県別に確認できるので、そこから各金融機関に問い合わせる流れになります。
この記事で確認した一次情報
- 住宅金融支援機構【リ・バース60】ご利用条件https://www.jhf.go.jp/kojin/yushihoken_revmo/jouken.html(2026年9月30日確認)
- 住宅金融支援機構【リ・バース60】取扱金融機関https://www.jhf.go.jp/kojin/yushihoken_revmo/kinyukikan.html(2026年9月30日確認)
- 住宅金融支援機構【リ・バース60】商品トップhttps://www.jhf.go.jp/kojin/yushihoken_revmo/index.html(2026年9月30日確認)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング