【2026年】ノンバンク不動産担保ローンおすすめランキング!あなたに合ったノンバンク不動産担保ローンとは?
銀行不動産担保ローンは、金利が低金利の反面、審査が厳しく、審査に通らない方も少なくありません。今回は、ノンバンクの提供する不動産担保ローンに絞って、おすすめランキングを紹介します。 ノンバンクの不動産担保ローンとは? ノ...
 不動産担保ローンランキング
銀行不動産担保ローンは、金利が低金利の反面、審査が厳しく、審査に通らない方も少なくありません。今回は、ノンバンクの提供する不動産担保ローンに絞って、おすすめランキングを紹介します。 ノンバンクの不動産担保ローンとは? ノ...
 不動産担保ローン基礎知識
不動産担保ローンには、返済方法に「一括返済(期限一括返済・元金一括返済)」というものがあります。今回は、不動産担保ローンの一括返済のメリットデメリット、期限一括返済が使えるおすすめ不動産担保ローン会社について解説します。...
不動産担保ローンよくある質問債務整理や任意整理をしている最中、またはしていた過去がある場合に不動産担保ローンは借りられるのか、不安な方も多いかともいます。今回は、「債務整理中(任意整理中)」でも不動産担保ローンは借りられるのか、「債務整理中(任意整...
 不動産担保ローンよくある質問
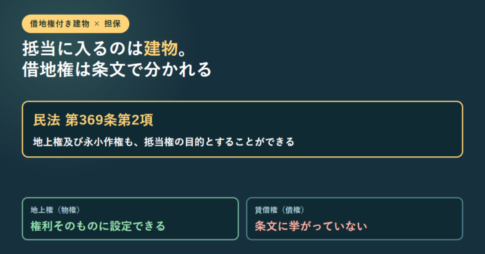
民法369条2項が抵当権の目的にできるとしているのは地上権と永小作権で、賃借権は挙がっていません。土地賃貸借による借地では、抵当に入るのは借地権そのものではなく建物です。建物を譲り渡すと土地の賃借権も移るため民法612条により地主の承諾が要り、承諾が得られないときは借地借家法19条1項で裁判所が承諾に代わる許可を与えられます。競売で建物を買った人も同じ壁に当たり、借地借家法20条1項に同じ仕組みがありますが、申立ては建物の代金を支払った後2か月以内に限られます。地主には19条3項・20条2項の介入権があります。東京地方裁判所が公表している借地非訟事件6種類と費用(目的物の価格は固定資産評価額÷2、郵便切手は相手方1名で6,000円、多くの事件は概ね1年以内)まで、条文と裁判所の案内で整理します。
 不動産担保ローンよくある質問
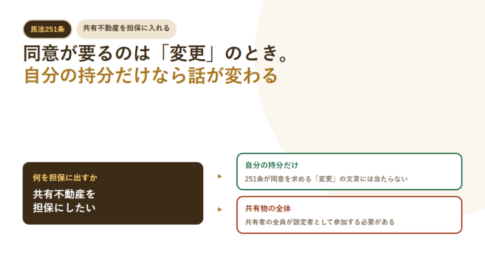
共有不動産を担保に入れられるかは、民法の条文を順に読むと整理できます。第251条第1項が他の共有者の同意を求めているのは「共有物に変更を加える」ときで、自分の持分に担保権を設定することはこの文言に当たりません。共有物全体に抵当権を設定するなら共有者の全員が設定者になります。管理は第252条第1項により持分の価格に従った過半数、保存行為は同条第5項で各共有者が単独。第256条第1項は各共有者がいつでも分割を請求できるとし、不分割の特約は5年を超えられません。協議が調わなければ第258条で裁判所に請求でき、現物分割や賠償分割ができないときは競売が命じられます。所在が分からない共有者がいる場合の裁判手続(251条2項・252条2項)も条文で確認しています。
 不動産担保ローンよくある質問
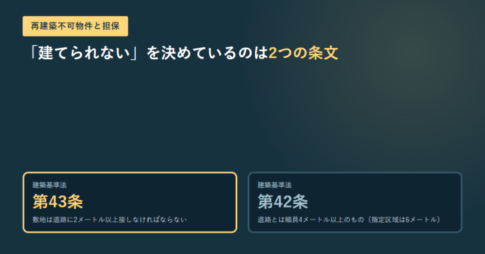
2026年10月23日にe-Gov法令検索で条文を確認(令和8年5月27日施行版)。建築基準法第43条1項は敷地が道路に2メートル以上接することを求め、同法第42条1項の「道路」は幅員4メートル以上(指定区域内は6メートル以上)に限られます。第42条2項のみなし道路なら中心線から2メートルの線が境界線とみなされます。第43条2項の適用除外は、特定行政庁の認定(1号)と建築審査会の同意を得た許可(2号)の2区分。第43条3項では条例で制限を付加できる建築物が5区分挙げられています。
 不動産担保ローン基礎知識
不動産担保ローンを利用する目的には「つなぎ融資で利用する」という方も少なくありません。今回は、そもそも、不動産担保ローンのつなぎ融資とは何なのか、どういう点に注目して不動産担保ローンを選べば良いのか?など、「つなぎ融資」...
 不動産担保ローンランキング
不動産担保ローンを利用するのは、一般企業や個人だけではありません。多くの不動産売買や再販事業を展開する不動産会社は物件の仕入れ資金を調達するために不動産担保ローンを利用しているのです。今回は、不動産事業者(不動産会社)に...
 不動産担保ローン評判
オープンハウスグループ「アイビーネット」/不動産事業ローンメリット オープンハウスグループの信頼性 オープンハウス・グループで不動産を売却・活用 不動産会社100%子会社の不動産担保ローン会社 不動産会社グループだからこ...
 不動産担保ローン体験談
と、不動産担保ローンに関して不安を感じている方も多いかと思います。今回は、実際に筆者が保有する不動産を担保にセゾンファンデックスの「事業者向け不動産担保ローン」の借入をしてみました。 不動産担保ローンを借りる前提条件 借...
 不動産担保ローンよくある質問
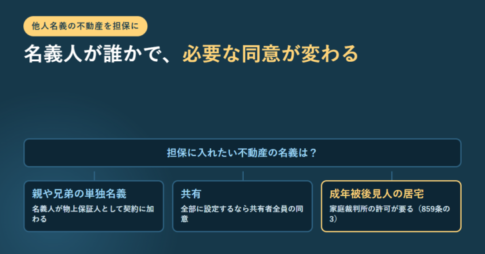
自分名義でない不動産でも担保に入れることはできます。借りる人と担保を出す人が違う形を物上保証といい、名義人は同意するだけでなく抵当権設定契約の当事者として署名し、実印と印鑑証明書、登記識別情報が必要になります。民法372条が準用する351条により、弁済したときや実行で所有権を失ったときは債務者に求償できますが、回収できるとは限りません。共有不動産の全部に設定するには251条1項により他の共有者全員の同意が要り、成年被後見人の居住用不動産に抵当権を設定するには859条の3により家庭裁判所の許可が必要です。
 不動産担保ローンデータ
不動産担保ローンを利用した方への総合調査を行いました。不動産担保ローン利用の実態を調査する目的で、本調査は行われています。 調査設計 調査時期:2019年7月 調査方法:インターネット調査 調査地域:全国 スクリーニング...
 不動産担保ローンランキング
不動産担保ローンは、不動産を担保にお金を借りることができる便利なローンサービスですが、多くの不動産担保ローン会社は、首都圏・一都三県にサービス提供エリアを絞っていて、審査の前の申込段階でNGになってしまうケースが少なくあ...
 不動産担保ローン評判
この上の概要ブロックには、改定前の数値が残っています。概要は商品データ(Post Snippets と TablePress)から描かれており、本文からは直せません。公式の現行条件は変動金利 年3.45%〜6.40%、事...
不動産担保ローン評判この上の概要ブロックには、改定前の数値が残っています。概要は商品データ(Post Snippets と TablePress)から描かれており、本文からは直せません。公式の現行条件は変動金利 年3.45%〜6.40%、事...
不動産担保ローン評判この上の概要ブロックには、改定前の数値が残っています。概要は商品データ(Post Snippets と TablePress)から描かれており、本文からは直せません。公式の現行条件は変動金利 年3.45%〜6.40%、事...
不動産担保ローン評判この上の概要ブロックには、改定前の数値が残っています。概要は商品データ(Post Snippets と TablePress)から描かれており、本文からは直せません。公式の現行条件は変動金利 年3.45%〜6.40%、事...
不動産担保ローン評判この上の概要ブロックには、改定前の数値が残っています。概要は商品データ(Post Snippets と TablePress)から描かれており、本文からは直せません。公式の現行条件は変動金利 年3.45%〜6.40%、事...
 不動産担保ローン評判
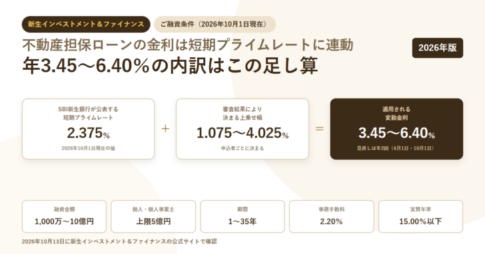
新生インベストメント&ファイナンス(SBI新生銀行グループ)の不動産担保ローンを、2026年10月1日現在のご融資条件で整理しました。金利は変動で年3.45%〜6.40%。公式サイトは、SBI新生銀行が公表する短期プライムレート2.375%に審査結果で決まる1.075%〜4.025%を上乗せして決まると明記しています。融資金額は1,000万円〜10億円で、個人・個人事業主は上限5億円。期間は1年〜35年(12回〜420回)。事務手数料は融資金額の2.20%(税込)で、手数料や印紙代まで含めた実質年率は年15.00%以下とされています。期限前返済違約金は2.00%〜3.00%、遅延損害金は年20.00%。返済方式は元金据置一括(最長2年)・元利均等・元金均等の3つで、保証人は原則不要です。主な資金使途には事業用資金・銀行からの借換え・納税・差押解除資金が挙げられています。
 不動産担保ローン保険
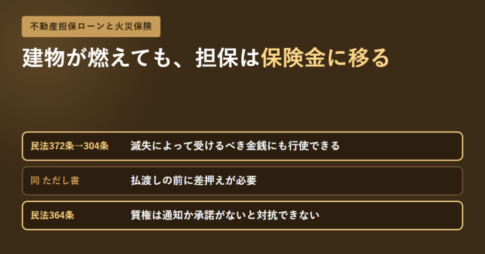
担保に入れた建物が焼失すると担保そのものが消えます。民法372条は304条を抵当権に準用しており、304条は「目的物の売却、賃貸、滅失又は損傷によって債務者が受けるべき金銭その他の物に対しても行使することができる」と定めています。ただし払渡しの前に差押えが必要というただし書があるため、実務では先に火災保険金請求権へ質権を設定します。質権は第三債務者である保険会社への通知または承諾がなければ対抗できず(364条)、取り立てられるのは自己の債権額に対応する部分までです(366条2項)。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング