自宅を持っている高齢者が生活に行き詰まったとき、民間の不動産担保ローンやリバースモーゲージを探すより先に、社会福祉協議会の「不動産担保型生活資金」が選択肢に入ることがあります。生活保護を申請した場合、自治体から先にこの貸付けを使うよう勧められることもあります。
この記事では、2026年11月10日に厚生労働省が公開している貸付条件等一覧と2本の運営要領、および生活保護法の条文で確認できた内容だけを使って、2つの制度の違いと、生活保護との順番を整理します。掛目・金額・期間は、すべて厚生労働省の公表資料に書かれている数値です。
生活保護より先に、自宅を担保に借りるよう求められることがある
生活保護法は、保護を受ける前提として資産の活用を求めています。
保護は、生活に困窮する者が、その利用し得る資産、能力その他あらゆるものを、その最低限度の生活の維持のために活用することを要件として行われる。
生活保護法第4条第1項(e-Gov法令検索、2026年11月10日閲覧)
この「資産の活用」を現場でどう運用するかは、厚生労働省の生活保護実施要領に書かれています。2025年4月1日施行の実施要領等では、第3「資産の活用」の柱書で「最低生活の内容としてその所有又は利用を容認するに適しない資産は、次の場合を除き、原則として処分のうえ、最低限度の生活の維持のために活用させること」と定めたうえで、居住用の宅地と家屋について次のように書いています。
また、要保護世帯向け不動産担保型生活資金(生活福祉資金貸付制度要綱に基づく「要保護世帯向け不動産担保型生活資金」をいう。以下同じ。)の利用が可能なものについては、当該貸付資金の利用によってこれを活用させること。
厚生労働省「2025(令和7)年4月1日施行 生活保護実施要領等」第3 資産の活用(1 土地(1)宅地/2 家屋(1)当該世帯の居住の用に供される家屋)。同資料は冒頭に「内容は調整中のものを含み、今後変更することがあります。未定稿」と記載されている。2026年11月10日閲覧
住む家を売れという話ではありません。住み続けたまま、その不動産を担保にして借りられる制度があるなら、まずそちらを使うという運用です。ここでいう「要保護者」は、生活保護法第6条第2項で「現に保護を受けているといないとにかかわらず、保護を必要とする状態にある者」と定義されています。保護を受けていなくても対象になり得ます。
似た名前の2制度があり、生活保護と結びつくのは片方だけ
生活福祉資金貸付制度の中で、居住用不動産を担保に生活資金を貸す仕組みは2本立てです。低所得の高齢者世帯を対象とする「不動産担保型生活資金」と、要保護の高齢者世帯を対象とする「要保護世帯向け不動産担保型生活資金」で、実施要領が名指ししているのは後者だけです。
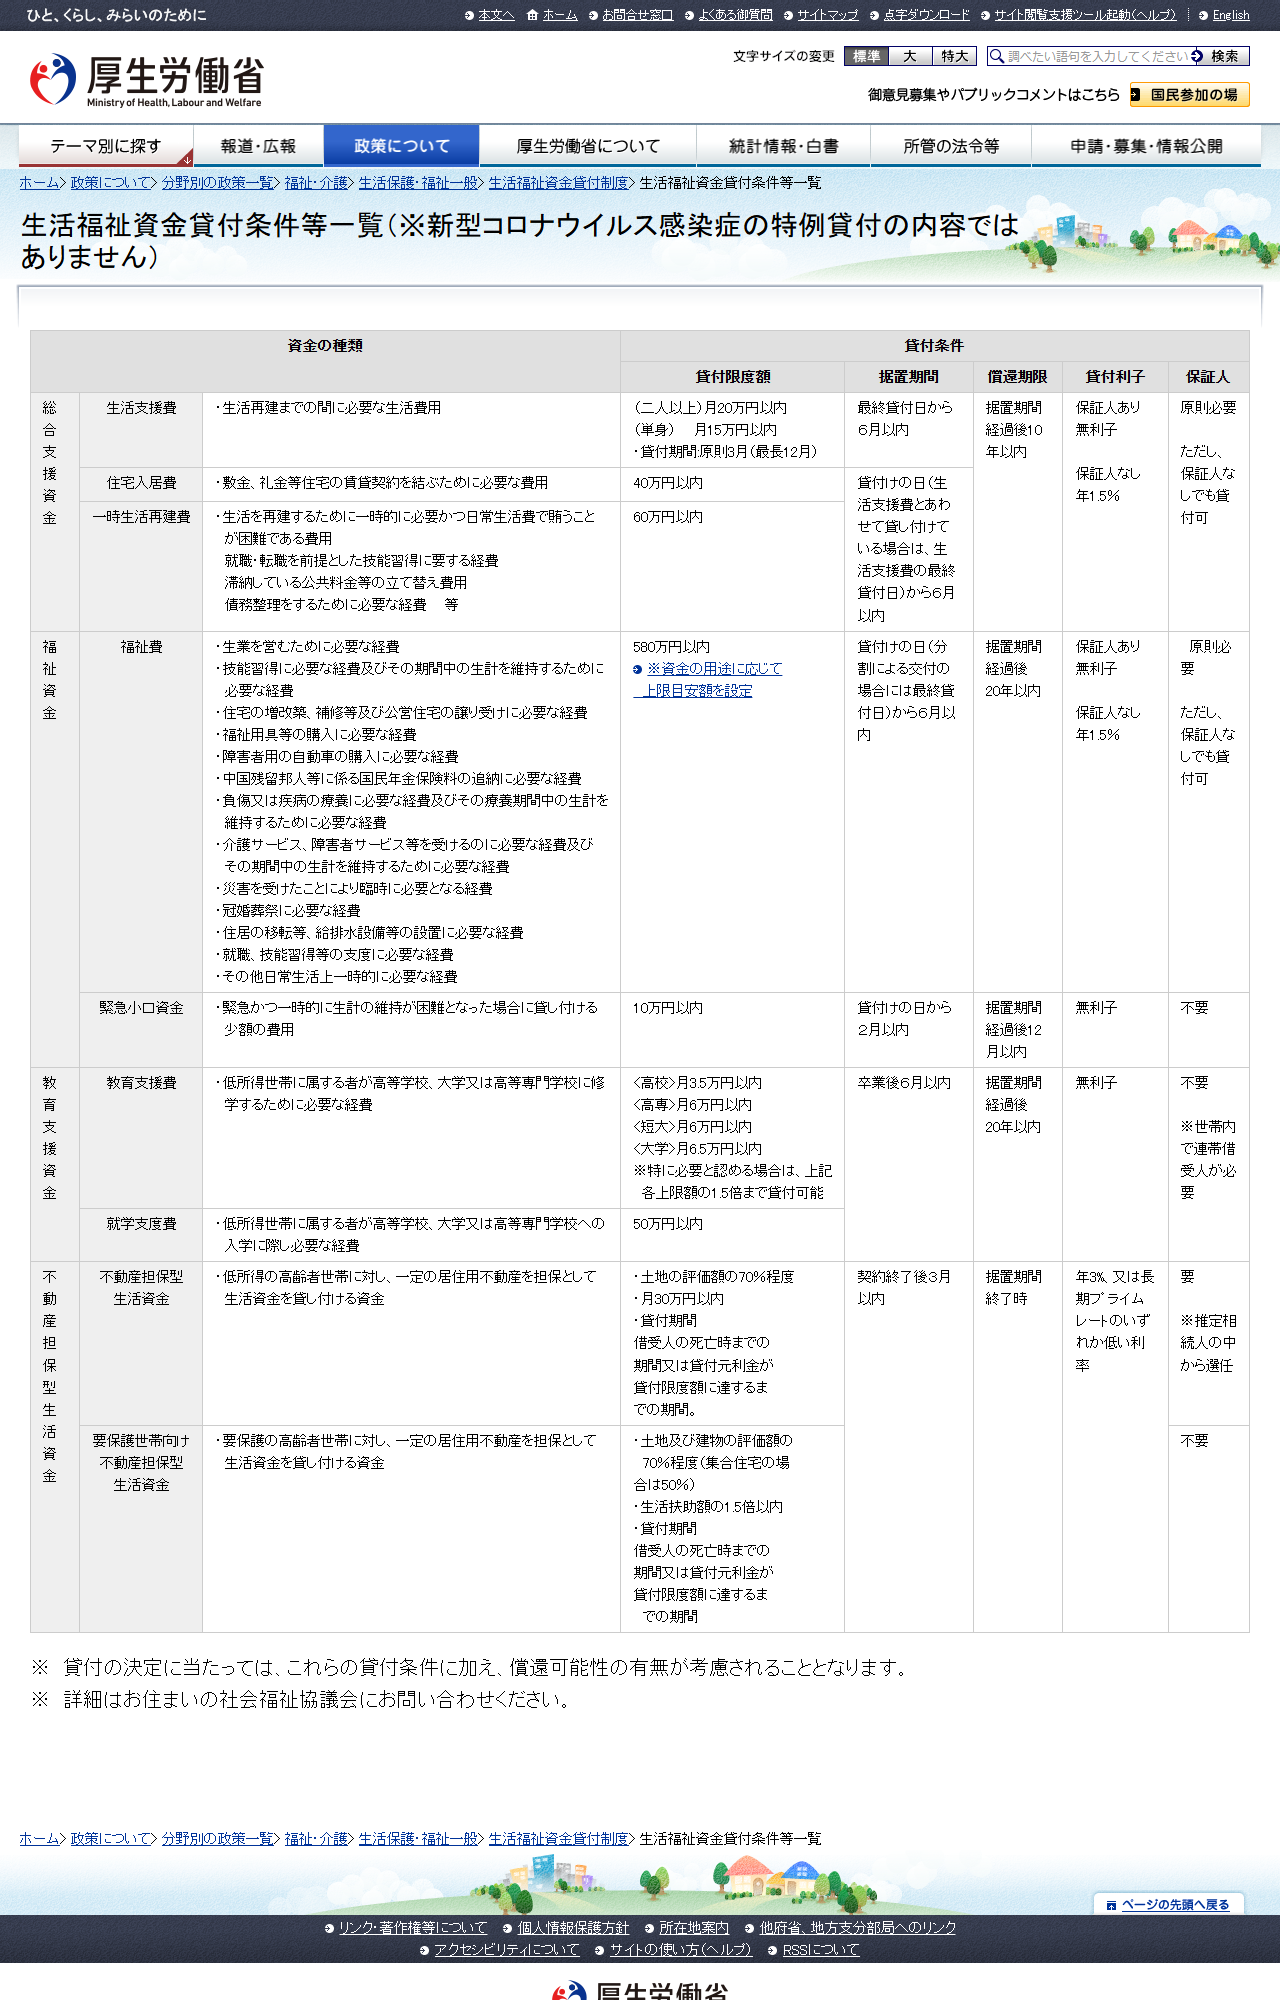
金額・利率・期間といった貸付条件そのものは不動産担保型生活資金とはで一覧にしています。この記事では、生活保護との関係で2つがどう違うかに絞ります。
| 場面 | 不動産担保型生活資金 | 要保護世帯向け不動産担保型生活資金 |
|---|---|---|
| 入口 | 借入申込者が市町村社協を通じて都道府県社協会長へ申し込む | 保護の実施機関から所定の書類が届くまで、社協は申請を受け付けられない |
| 福祉事務所の関与 | 運営要領上は、必要に応じて福祉事務所長の意見を聞く場面がある | 書類の送付、調査への同行、意見聴取、各種通知の宛先として常に関わる |
| 可否を決める人 | 都道府県社協会長が、不動産担保型生活資金審査委員会の意見を聞いて決める | 都道府県社協会長が、原則として申請日から1か月以内に決める |
| 断られたとき | 貸付不承認決定書を借入申込者に通知する | 必要に応じて、生活保護申請の相談を行う旨を教示する |
| 連帯保証人 | 必要。推定相続人の中から選任する(推定相続人が不存在なら不要) | 不要 |
| 毎月の額の変更 | 運営要領に臨時増額の規定は置かれていない | 臨時増額も毎回の額の変更も、保護の実施機関の意見を聴いたうえで可能 |
| 死亡後の承継 | 運営要領に配偶者による承継の規定は置かれていない | 配偶者が死亡後3か月以内に申し出られる。承継しなければ要保護世帯になると実施機関が認めた証明書が要る |
要保護世帯向けは、入口から出口まで福祉事務所が併走する制度です。社協が単独で完結させる貸付ではなく、生活保護の実務の一部として組み込まれていると読んだほうが実態に近くなります。
「7割借りられる」と「根抵当権は8割・10割」は別の話
設定される担保権は抵当権ではなく根抵当権です。2本の運営要領はいずれも、契約書の名称を「継続的金銭消費貸借契約及び根抵当権等設定契約証書」とし、社協が借受人と共同して根抵当権の設定登記をすると定めています。毎月少しずつ貸し増していく契約なので、1本の債権を担保する抵当権では形が合いません。
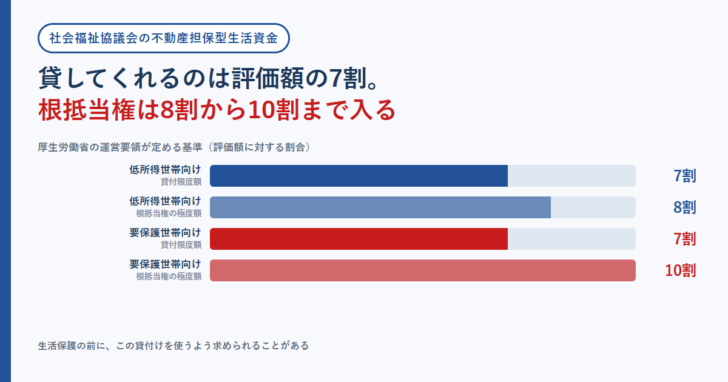
貸付限度額の掛目は、どちらも評価額の概ね7割です。ところが、その根抵当権の極度額は、それより大きい値が基準になっています。
低所得世帯向けは土地の評価額の概ね8割、要保護世帯向けは評価額の概ね10割。
極度額は、その担保でいくらまで回収できる枠を押さえるかという数字です。貸付限度額が7割でも、登記簿には8割や10割の極度額が載ります。相続人から見ると、登記簿上の数字は実際に借りた額ではなく、設定された枠であることに注意が必要です。
| 区分 | 評価の対象 | 貸付限度額(7割) | 根抵当権の極度額 |
|---|---|---|---|
| 不動産担保型生活資金 | 土地のみ | 1,400万円 | 1,600万円(8割) |
| 要保護世帯向け(戸建て) | 土地及び建物 | 1,400万円 | 2,000万円(10割) |
| 要保護世帯向け(集合住宅) | 土地及び建物 | 1,000万円(5割) | 2,000万円(10割) |
表2の金額は、公表されている掛目をそのまま当てはめた計算であって、厚生労働省や社会福祉協議会が公表している例ではありません。運営要領はいずれも「概ね」「基準として定める」という書き方をしているため、実際の決定額はこの計算とずれます。根抵当権そのもののしくみは根抵当権とは?抵当権との違いにまとめています。
担保に取るものが違えば、評価のしかたも違う
不動産担保型生活資金(低所得世帯向け)
- 評価の基準
- 地価公示法第8条に規定する公示価格を基準に、別に定める不動産評価表を用いて算定する
- 関わる専門家
- 都道府県社協会長が不動産鑑定士の協力を得て、不動産とその周辺地域を調査する
- 決める場
- 都道府県社協に置く不動産担保型生活資金審査委員会の意見を聞いて決定する
要保護世帯向け不動産担保型生活資金
- 評価の基準
- 原則として国土交通省の定める不動産鑑定評価基準に基づき算定する。都道府県社協は土地の公示価格の調査も行う
- 関わる専門家
- 不動産鑑定士の協力を得て、必要に応じて保護の実施機関に同行を求めて調査する
- 決める場
- 都道府県社協会長が、原則として申請のあった日から1か月以内に可否を決定する
低所得世帯向けの審査委員会は、関係行政機関の職員、都道府県社協の役員及び職員、民生委員、医師、弁護士、不動産鑑定士等で構成すると定められています。土地の評価額の決定、貸付限度額の決定、根抵当権の極度額の決定、貸付けの停止や契約の解約、償還免除の決定まで、この委員会が会長に意見を述べます。
公的な土地の価格は複数あり、どれを基準にするかで数字が変わります。公示価格・路線価・固定資産税評価額の関係は不動産の評価額は4つあるで整理しています。
申し込みの入口が違う。要保護世帯向けは福祉事務所が先
手続きの順番は、2つの制度でまったく違います。低所得世帯向けは市町村社会福祉協議会を通じて都道府県社協に申し込みますが、要保護世帯向けは、保護の実施機関(福祉事務所)から書類が届くまで社協が受付すらできません。
- 1保護の実施機関
貸付対象と見込まれる世帯について、貸付対象世帯通知書、貸付対象世帯調査書、居住用不動産の登記簿謄本、推定相続人を確認できる戸籍謄本など、推定相続人の同意書又は調整状況を付記した書類の5点を都道府県社協へ送る。
- 2都道府県社協
この5点を受理した後でなければ、借入申込みの申請を受け付けてはならないと定められている。受理から1週間経っても世帯から連絡がない場合は、その旨を実施機関に通知する。
- 3借入申込者
借入申込書に、戸籍謄本と世帯全員の住民票の写しを添えて申請する。位置図・測量図・建物図面は、保有していなければ省略できる。
- 4民生委員・社協
担当民生委員が世帯の状況を調査し、都道府県社協が不動産の評価を行う。評価では不動産鑑定士の協力を得て、必要に応じて保護の実施機関に同行を求める。
- 5都道府県社協
原則として申請のあった日から1か月以内に可否を決定する。貸付けを認めないと決めたときは、必要に応じて生活保護申請の相談を行う旨を教示する。
- 6契約・登記
継続的金銭消費貸借契約及び根抵当権等設定契約証書に署名捺印して契約を結び、社協と共同して速やかに根抵当権の設定登記をする。貸付金が交付されるのは、この登記が完了した後。
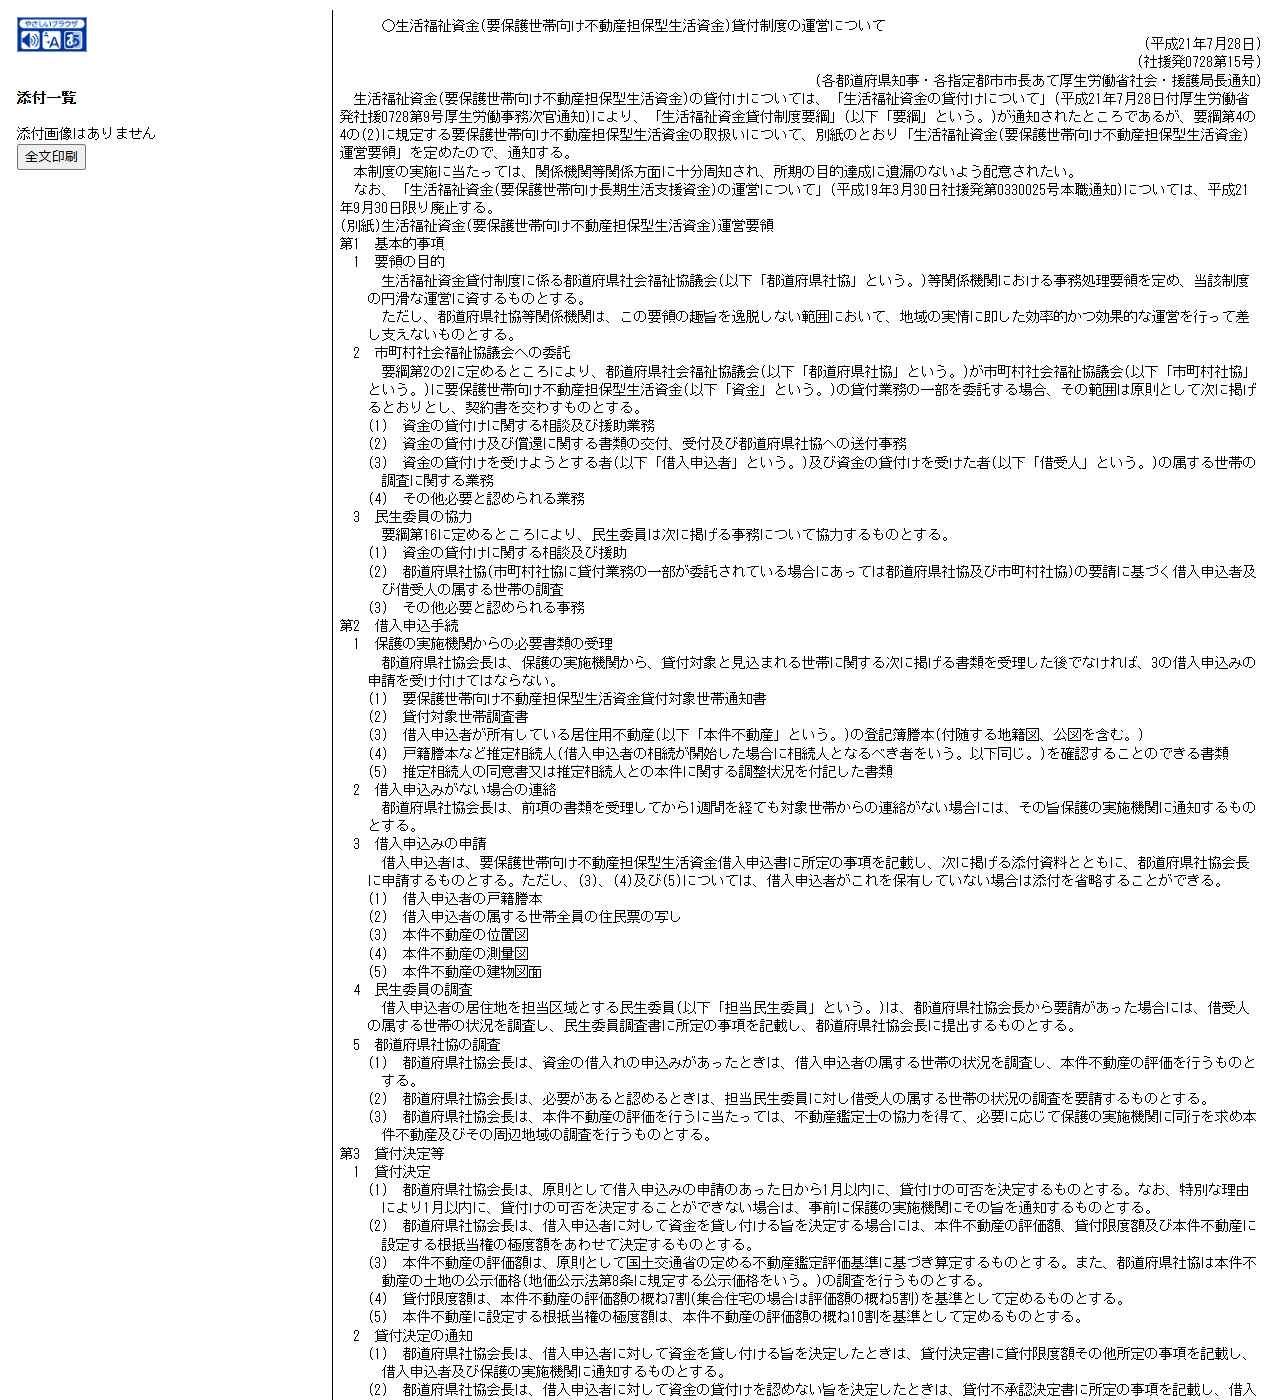
貸付不承認の通知を出すときに「生活保護申請の相談を行う旨を教示する」と書かれている点は、この制度の位置づけをよく表しています。担保として使えるだけの不動産がなければ、生活保護の側に戻るという流れが、通知の中にあらかじめ用意されています。
推定相続人の関わり方が、民間の商品と大きく違う
どちらの制度も、推定相続人(相続が開始した場合に相続人となるべき者)が手続きに登場します。ただし関わり方が違います。
- 低所得世帯向けは、連帯保証人が必要です。保証人は推定相続人の中から選任します。推定相続人が不存在であるため連帯保証人を立てる必要がない人は、連帯保証人の署名捺印と印鑑登録証明書の提出が要りません。
- 要保護世帯向けは、保証人が不要です。その代わり、保護の実施機関が社協へ送る書類の中に、推定相続人の同意書又は推定相続人との調整状況を付記した書類が含まれています。
- どちらも、貸付決定・貸付不承認の通知を行うときは、推定相続人にもその旨が連絡されます。
つまり、家族に知られずに進められる制度ではありません。自宅を担保に入れるという判断を、相続人になる人と共有したうえで進めることが、手続きに組み込まれています。
地価が下がると、借りられる枠が減らされる
契約して終わりではなく、不動産の価値は毎年見られます。要保護世帯向けの運営要領は、再評価の条件を具体的に書いています。
- 都道府県社協が毎年度、公示価格の変動状況を確認する。
- 貸付限度額を算定したときの公示価格と比べて1割以上減少していたら、不動産の再評価を行う。再評価額は国土交通省の定める不動産鑑定評価基準等を用いて算定する。
- 再評価の結果、評価額が貸付限度額を算定したときと比べて1割以上減少していたら、社協は借受人に貸付限度額の変更(減額)を求める。貸付限度額減額要請書が借受人と保護の実施機関に通知される。
- 通知を受けた借受人は貸付契約書を社協に提出し、貸付限度額を変更する旨を契約書に記載する。
毎月いくら受け取れるかは、貸付限度額に達するまでの期間を左右します。枠が減れば、同じ月額で受け取れる期間は短くなります。借りる側が何もしなくても条件が動く点は、固定された融資額を一度に受け取る商品との大きな違いです。
毎月の額は後から変えられる。臨時の増額もある
要保護世帯向けでは、毎回交付される貸付金の額は契約で定めますが、後から変更する手続きが用意されています。
- 医療費、住宅改造費等の支出に充てるため臨時に増額が必要な場合、借受人は貸付金臨時増額申請書を社協に出せます。社協は保護の実施機関の意見を聴いたうえで、1か月当たりの貸付額の上限を超えて臨時に増額できます。
- やむを得ない理由で毎回の貸付金額を変える必要が生じたときも、貸付金額変更申請書で申請できます。これも実施機関の意見を聴いたうえで判断されます。
- 増額や変更を認める決定・認めない決定は、いずれも借受人と保護の実施機関の両方に通知されます。
なお、担保にした不動産の現状を変更する場合(増改築など)は、現状変更承認申請書を出して社協の承認を得る手続きになります。承認されないこともあります。
借受人が亡くなった後、配偶者が引き継げる場合がある
貸付期間は「借受人の死亡時までの期間、又は貸付元利金が貸付限度額に達するまでの期間」です。据置期間は契約終了後3月以内、償還期限は据置期間終了時と定められています。返すのは原則として相続人で、担保不動産の処分がその原資になります。
ただし要保護世帯向けには、配偶者が契約を承継する道があります。承継しようとする配偶者は、保護の実施機関に届け出たうえで、借受人の死亡後3か月以内に貸付契約承継申出書を都道府県社協に提出します。添付書類には、戸籍謄本と世帯全員の住民票の写しに加えて、「承継申出者の属する世帯が本貸付契約を承継しなければ、生活保護を要することとなる要保護世帯であると保護の実施機関が認めた証明書」が含まれます。承継もまた、生活保護との関係で判断されます。
相談に行く前に確認しておくこと
- 自分の世帯が「低所得の高齢者世帯」と「要保護の高齢者世帯」のどちらに当たりそうか。入口が社協か福祉事務所かが変わります。
- 自宅が戸建てか集合住宅か。集合住宅は貸付限度額の掛目が70%ではなく50%と明記されています。
- 登記簿上の所有者が誰か。共有になっていないか、住所や氏名が現況と一致しているか。
- 推定相続人が誰で、話ができる状態か。同意書や連帯保証人が手続きに組み込まれています。
- その年度の貸付利率。年3%と長期プライムレートの低いほうですが、具体的な率は都道府県社協が毎年度決定し、社協の事務所で閲覧に供されます。
- 毎月いくら必要か。要保護世帯向けの上限は生活扶助額の1.5倍以内で、地域と世帯構成によって金額が変わります。
確認できなかったこと
この記事を書くにあたって確認を試みたものの、公表資料から読み取れなかった点を記録します。
- 年齢の下限。厚生労働省の貸付条件等一覧も2本の運営要領も「高齢者世帯」とだけ書いており、何歳からという記載は見当たりませんでした。
- 対象となる不動産の評価額の下限。運営要領の中に金額の下限は書かれていませんでした。
- 全国社会福祉協議会の制度解説ページは、2026年11月10日時点でアクセスしたURLがいずれも404を返し、内容を確認できませんでした。
- 低所得世帯向けの再評価の具体的な条件。運営要領の第7は「要綱第17の3の(1)及び(2)、並びに第9の3に定める」として要綱を参照しており、要綱本体までは確認できていません。
いずれも、お住まいの市区町村の社会福祉協議会で確認するのが確実です。厚生労働省の一覧にも「詳細はお住まいの社会福祉協議会にお問い合わせください」「貸付の決定に当たっては、これらの貸付条件に加え、償還可能性の有無が考慮されることとなります」と注記されています。
民間の商品と並べて考えるときの軸
社会福祉協議会の不動産担保型生活資金は、利率が年3%と長期プライムレートの低いほうという決まり方をし、担保の評価も公的な基準に沿います。一方で、申し込みから貸付けまでに福祉事務所・民生委員・審査委員会・不動産鑑定士が関わり、推定相続人の関与も制度に組み込まれています。速さや手軽さを求める使い方には向きません。
民間のリバースモーゲージとの考え方の違いはリバースモーゲージとはに、住宅金融支援機構が関わる【リ・バース60】の資金使途の制限は【リ・バース60】は生活資金に使えないにまとめています。年齢の条件で比べたい場合は不動産担保ローンの年齢制限もあわせてご覧ください。
- 厚生労働省「生活福祉資金貸付条件等一覧」(2026年11月10日閲覧)
- 厚生労働省「生活福祉資金(不動産担保型生活資金)貸付制度の運営について」(平成21年7月28日社援発0728第14号)(2026年11月10日閲覧)
- 厚生労働省「生活福祉資金(要保護世帯向け不動産担保型生活資金)貸付制度の運営について」(平成21年7月28日社援発0728第15号)(2026年11月10日閲覧)
- 厚生労働省「2025(令和7)年4月1日施行 生活保護実施要領等」(PDF、未定稿。2026年11月10日閲覧)
- 生活保護法(昭和二十五年法律第百四十四号)(e-Gov法令検索、2026年11月10日閲覧)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング