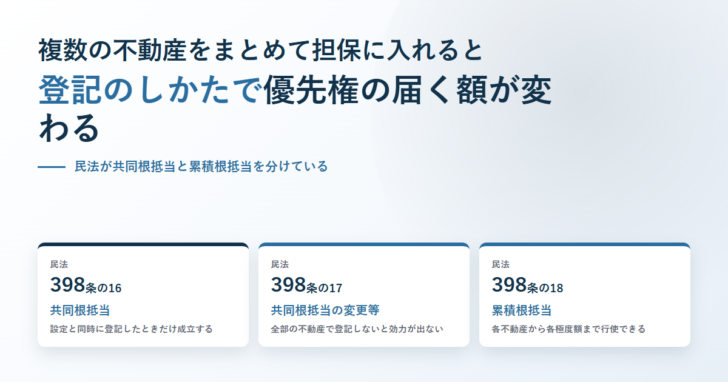
自宅と事業用の土地の2つを担保に入れて借りる。不動産担保ローンではよくある形ですが、このとき登記のしかたが2通りあり、どちらを選ぶかで貸し手の優先権が届く金額が変わります。民法は398条の16で「共同根抵当」を、398条の18で「累積根抵当」を定めていて、前者になるのは設定と同時に共同担保である旨を登記した場合だけです。登記していなければ自動的に後者になります。2026年11月10日にe-Gov法令検索で条文を確認し、何が違うのかを整理しました。
2026年11月10日に民法の条文で確認した5点
- 民法398条の16は、共同抵当の規定(392条・393条)を根抵当権に適用するのは「その設定と同時に同一の債権の担保として数個の不動産につき根抵当権が設定された旨の登記をした場合に限り」と定めている。
- 民法398条の18(累積根抵当)は、398条の16の場合を除き、各不動産の代価について各極度額に至るまで優先権を行使できると定めている。
- 共同根抵当にすると、債権の範囲・債務者・極度額の変更や譲渡はすべての不動産について登記をしなければ効力を生じない(398条の17第1項)。
- 共同根抵当では、1個の不動産についてだけ確定事由が生じた場合でも元本が確定する(398条の17第2項)。
- e-Gov法令検索で表示される民法の現行版は令和8年6月24日施行(令和八年法律第四十五号)で、未施行の改正もある旨が表示されている。
結論:登記しなければ累積根抵当になる
先に答えを書きます。複数の不動産に根抵当権を設定しただけでは、共同根抵当にはなりません。共同根抵当になるのは、設定と同時に「共同担保である旨」を登記した場合だけです。
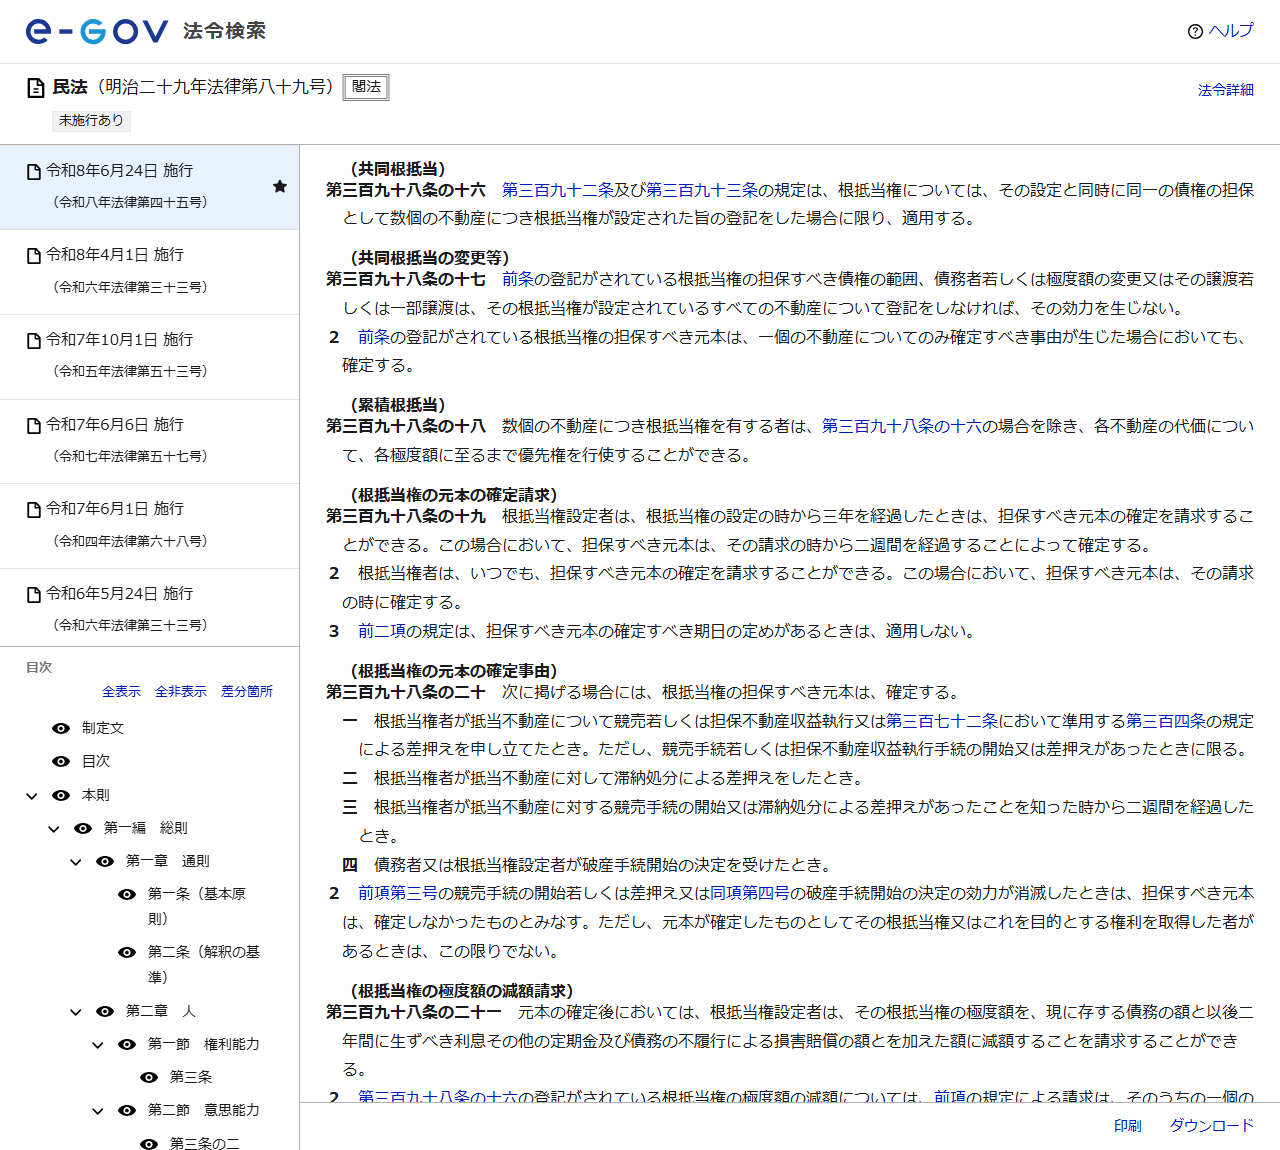
民法第398条の16(共同根抵当)
第三百九十二条及び第三百九十三条の規定は、根抵当権については、その設定と同時に同一の債権の担保として数個の不動産につき根抵当権が設定された旨の登記をした場合に限り、適用する。
「その設定と同時に」「登記をした場合に限り」という2つの条件が並んでいます。あとから共同担保にすることはできず、登記がなければ392条・393条は適用されません。
共同根抵当と累積根抵当の違い(民法の条文による)
398条の16
共同根抵当
設定と同時に共同担保である旨を登記した場合に成立する。
392条・393条が適用され、代価の配当は各不動産の価額に応じて按分される。次順位抵当権者の代位も働く。
398条の18
累積根抵当
共同担保の登記をしていない場合。複数の不動産に根抵当権を持っていても、それぞれが独立している。
各不動産の代価について、各極度額に至るまで優先権を行使できる。
優先権の届く額がどう変わるか
条文の差が実際の回収額にどう効くのかを、仕組みの面から整理します。累積根抵当では、極度額が不動産ごとに立ちます。
| 項目 | 共同根抵当(398条の16) | 累積根抵当(398条の18) |
|---|---|---|
| 成立の条件 | 設定と同時に共同担保である旨の登記 | 登記をしない場合はこちらになる |
| 392条・393条の適用 | 適用される | 適用されない |
| 同時配当のときの負担 | 各不動産の価額に応じて債権の負担を按分する(392条1項) | 按分の規定が働かない |
| 優先権の及ぶ範囲 | 共同担保として一体で扱われる | 各不動産の代価について、各極度額に至るまで |
| 次順位抵当権者の代位 | 392条2項により代位が認められる | 条文上の代位の規定がない |
| 代位の付記登記 | 393条により付記できる | 対象外 |
累積根抵当は、貸し手にとって回収の上限が広がる形です。不動産が2つあり極度額がそれぞれ3,000万円なら、合計6,000万円まで優先権が立ちます。共同根抵当にすると、同一の債権の担保として一体で扱われます。
借り手の側から見ると、累積根抵当は担保に取られる枠が大きくなるということです。どちらの登記になっているかは登記事項証明書の「共同担保目録」の有無で分かります。契約前に確認しておく項目です。
共同根抵当にすると、変更がすべての不動産に及ぶ
共同根抵当を選ぶと、あとの変更手続きが重くなります。398条の17が、変更の効力発生に全部の不動産での登記を要求しているためです。
民法第398条の17(共同根抵当の変更等)
前条の登記がされている根抵当権の担保すべき債権の範囲、債務者若しくは極度額の変更又はその譲渡若しくは一部譲渡は、その根抵当権が設定されているすべての不動産について登記をしなければ、その効力を生じない。
2 前条の登記がされている根抵当権の担保すべき元本は、一個の不動産についてのみ確定すべき事由が生じた場合においても、確定する。
第2項は実務上かなり効きます。担保に入れた不動産のうち1つだけに差押えなどの確定事由が生じても、すべての不動産について元本が確定します。確定すれば、そのあとに発生する債権は担保されません。枠を使い続ける前提で借りている場合、1つの不動産で起きたことが全体を止めることになります。
| 場面 | 条文が求めること |
|---|---|
| 債権の範囲を変える | すべての不動産について登記をしなければ効力を生じない |
| 債務者を変える | 同上 |
| 極度額を変える | 同上 |
| 根抵当権を譲渡する | 同上。一部譲渡も同じ |
| 1個の不動産に確定事由が生じた | すべての不動産について元本が確定する |
極度額の変更に誰の承諾が要るかは根抵当権の極度額は変えられる?に、元本確定の事由は根抵当権の元本はいつ確定する?にまとめてあります。共同根抵当の場合は、そこに「全部の不動産で登記する」「1つで確定したら全部確定する」という条件が重なります。
共同抵当の配当ルール(392条・393条)
共同根抵当にすると適用される392条・393条の中身も見ておきます。これが「共同」にする実益です。
民法第392条(共同抵当における代価の配当)
債権者が同一の債権の担保として数個の不動産につき抵当権を有する場合において、同時にその代価を配当すべきときは、その各不動産の価額に応じて、その債権の負担を按分する。
2 債権者が同一の債権の担保として数個の不動産につき抵当権を有する場合において、ある不動産の代価のみを配当すべきときは、抵当権者は、その代価から債権の全部の弁済を受けることができる。この場合において、次順位の抵当権者は、その弁済を受ける抵当権者が前項の規定に従い他の不動産の代価から弁済を受けるべき金額を限度として、その抵当権者に代位して抵当権を行使することができる。
第1項が同時配当、第2項が異時配当のルールです。393条は、第2項後段によって代位する者が、抵当権の登記にその代位を付記できると定めています。これらは後順位の債権者を保護する仕組みで、累積根抵当では働きません。
この記事で引用した条文
共同根抵当
398条の16
共同根抵当の変更等
398条の17
累積根抵当
398条の18
代価の配当
392条
代位の付記登記
393条
不動産担保ローンを借りるときに見るところ
条文の構造が分かると、契約書と登記で確認すべき点が決まります。
| 確認するもの | 見るところ |
|---|---|
| 共同担保目録 | 登記事項証明書に共同担保目録があるかどうか。あれば共同根抵当、なければ累積根抵当 |
| 極度額 | 不動産ごとにいくらで設定されているか。累積なら合計額が優先権の上限になる |
| 債権の範囲 | どの取引から生じる債権が担保されるのか |
| 設定のタイミング | 共同根抵当は「設定と同時に」登記した場合に限られる。あとからは選べない |
| 将来の変更 | 共同根抵当なら、極度額の変更などに全不動産での登記が要る |
根抵当権そのものの仕組みは根抵当権とは?に、設定にかかる費用は抵当権設定費用はいくら?にまとめています。複数の不動産に設定すれば、登録免許税もその分かかります。
この記事で確認できなかったこと
| 論点 | 状況 |
|---|---|
| 共同根抵当と累積根抵当の実務上の採用比率 | 公表された統計を確認していない |
| 金融機関がどちらを選ぶ傾向にあるか | 今回は条文のみを確認しており、各社の運用は見ていない |
| 共同担保目録の記載例 | 登記記録の様式までは今回扱っていない |
| 未施行の改正が398条の16〜18に及ぶか | e-Gov上に「未施行あり」の表示はあるが、該当条文かどうかは確認できなかった |
まとめ
複数の不動産を担保に入れるとき、民法は共同根抵当と累積根抵当を分けています。共同根抵当になるのは、設定と同時に共同担保である旨を登記した場合だけで、そのときに限って共同抵当の配当規定である392条・393条が適用されます。登記しなければ累積根抵当になり、各不動産の代価について各極度額まで優先権が立ちます。共同根抵当を選ぶと、債権の範囲・債務者・極度額の変更や譲渡は全部の不動産で登記しなければ効力が生じず、1個の不動産に確定事由が生じただけで元本が確定します。どちらになっているかは登記事項証明書の共同担保目録で分かるので、契約前に確認してください。
この記事で参照した一次情報
- e-Gov法令検索 民法 第398条の16(共同根抵当)
- e-Gov法令検索 民法 第398条の17(共同根抵当の変更等)
- e-Gov法令検索 民法 第398条の18(累積根抵当)
- e-Gov法令検索 民法 第392条(共同抵当における代価の配当)
- e-Gov法令検索 民法 第393条(共同抵当における代位の付記登記)

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング