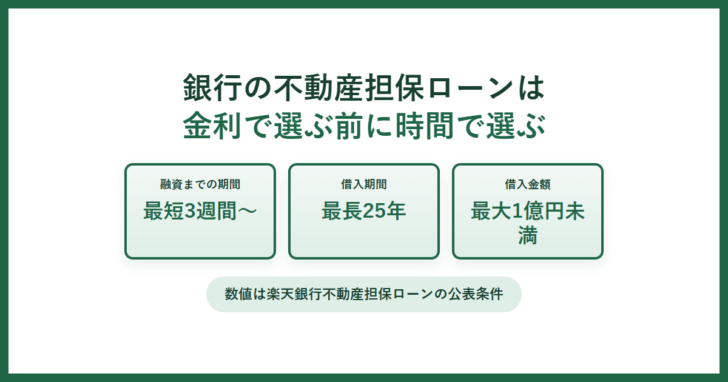
不動産担保ローンを銀行で借りるか、ノンバンクで借りるか。金利だけを並べると銀行が有利に見えますが、実際に申し込むと差が出るのは融資までにかかる時間と、申し込める人の条件です。銀行が自社サイトで公表している数字を起点に、銀行の不動産担保ローンがどういう商品なのかを整理します。
先に押さえる点
- 楽天銀行の不動産担保ローンは、借入期間が最長25年、借入金額が最大1億円未満と公表されています。
- 同行は融資までの期間を、不動産担保ローンで最短3週間〜、カードローンで最短即日〜と自社の比較表に並べています。
- 金利は固定金利(5年毎見直し)で、年3.18%〜年11.94%(2026年9月度適用金利)と表示されています。
- 担保にできるのは本人名義に限りません。楽天銀行は親族名義の不動産も可としています。
- 住宅ローン返済中でも利用できるとされ、目安としてローン残高が購入時の約6割以下になっていることが挙げられています。
- 資金使途は原則自由ですが、書面(見積書等)で使いみちを確認される場合があると注記されています。
銀行とノンバンクの差は、金利より時間に出る
銀行の不動産担保ローンを検討する人が最初に見るのは金利でしょう。ただ、申し込んでから実際に資金が届くまでの期間を見ると、銀行を選べない場面がはっきりします。
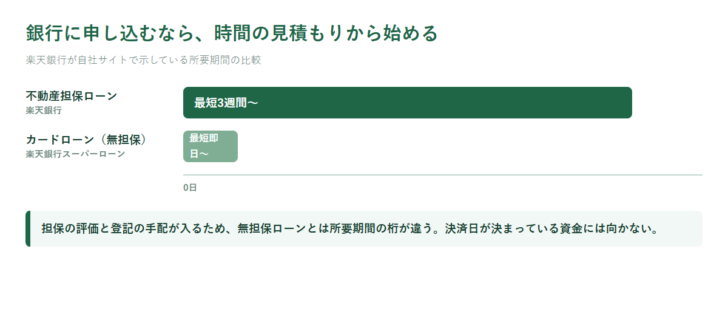
楽天銀行は自社サイトの比較表で、不動産担保ローンの融資までの期間を「最短3週間〜」、カードローンを「最短即日〜」としています。3週間は「最短」であって標準ではありません。担保物件の評価、書類の不備の往復、登記の手配が重なれば、さらに延びます。決済日が決まっている資金には、この商品は構造的に向きません。
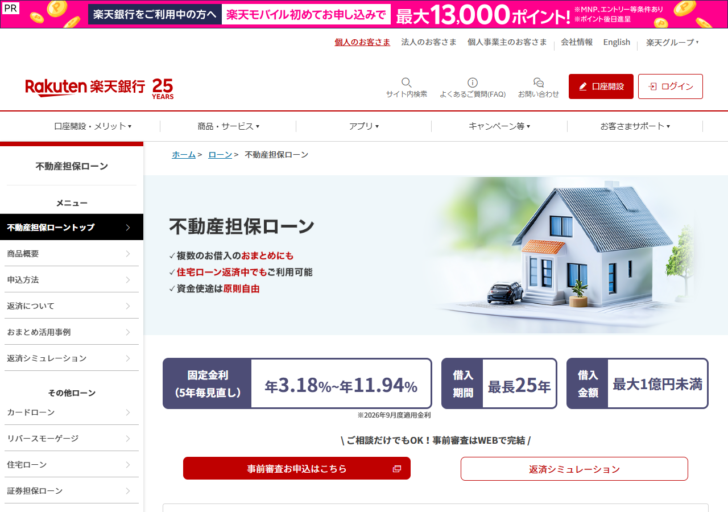
銀行の不動産担保ローンの条件はどう並ぶか
銀行が公表している条件を、無担保のカードローンと並べて見ると、この商品の位置づけが分かります。
| 比べる点 | 銀行の不動産担保ローン | 銀行のカードローン(無担保) |
|---|---|---|
| 担保 | 不動産。親族名義でも可とする銀行がある | なし |
| 借入金額 | 最大1億円未満(楽天銀行の場合) | 最大800万円(楽天銀行スーパーローンの場合) |
| 借入期間 | 最長25年 | 都度の借入・返済が前提 |
| 金利の決まり方 | 固定金利。5年毎に見直す商品がある | 変動 |
| 融資までの期間 | 最短3週間〜 | 最短即日〜 |
| 資金使途 | 原則自由。書面で確認される場合がある | 原則自由 |
借入金額の桁が違うのが最大の特徴です。無担保では届かない金額を、長い期間で返す設計になっています。裏返せば、少額を短期で借りたいだけなら、担保を差し入れる手間と費用に見合いません。諸費用の内訳は登録免許税と印紙税の計算で整理しています。
金利の下限だけを見て比べないでください。示されているのは幅であり、適用される利率は審査の結果で決まります。楽天銀行も「お借入利率は審査の結果に応じて当行が決定し、カードローン(無担保ローン)よりも高くなる可能性があります」と注記しています。
住宅ローンが残っていても申し込める
自宅を担保にしたいが住宅ローンが残っている、というのはよくある状況です。楽天銀行は「すでに住宅ローンをご利用中のかたでも借入可能」としたうえで、目安としてローン残高が購入時の約6割以下になっていることを挙げています。
これは担保余力の話です。物件の価値から住宅ローンの残債を引いた分が、新たに担保に入れられる枠になります。自分の物件にどれだけ余力があるかは、登記事項証明書の乙区を見れば見当がつきます。読み方は登記事項証明書の読み方にまとめました。
名義についても幅があります。楽天銀行は担保について「お持ちの不動産(親族さま名義も可)」としています。ただし共有名義の場合は、ほかの共有者の同意が関わってきます。この点は共有名義の不動産は担保に入れられるかで扱っています。
おまとめに使うときの考え方
銀行が不動産担保ローンの用途として前面に出しているのが、複数の借入の一本化です。楽天銀行も「複数のお借入のおまとめにも」と冒頭に掲げ、一本化すると支払い回数と管理が整理できる点を挙げています。
ここで判断が分かれるのは、月々の支払額が下がることと、総返済額が下がることが同じではないという点です。期間を長く取り直せば毎月の負担は軽くなりますが、利息を払う年数も延びます。借入期間が最長25年という商品では、この引き延ばしが効いてしまいます。比べるべきは月額ではなく、完済までに払う総額です。
加えて、おまとめは担保を差し出す取引です。返済が続かなくなったときに失うものが、無担保の借入とは違います。無担保のまま条件変更で乗り切れる余地があるなら、そちらを先に検討する順番のほうが安全でしょう。期限の利益を失うとどうなるかを読んでから判断してください。
問い合わせる前に決めておく6つ
銀行の窓口やフォームで必ず聞かれることは決まっています。先に固めておくと、往復の回数が減ります。
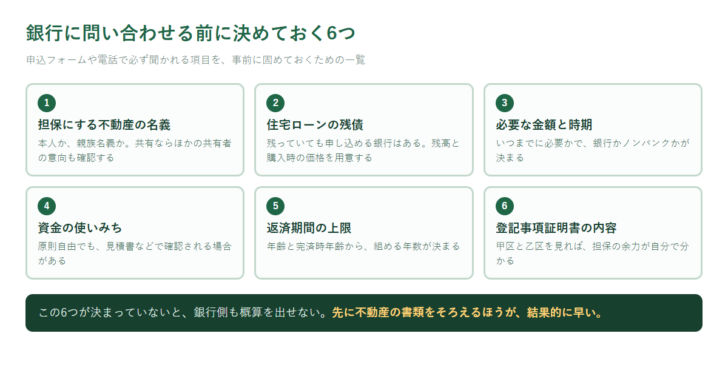
とくに3番目の「いつまでに必要か」が分岐点です。1か月以上の余裕があるなら銀行を軸に検討できますが、2週間を切っているなら銀行は間に合わない前提で動いたほうが現実的です。
銀行の不動産担保ローンを比べる
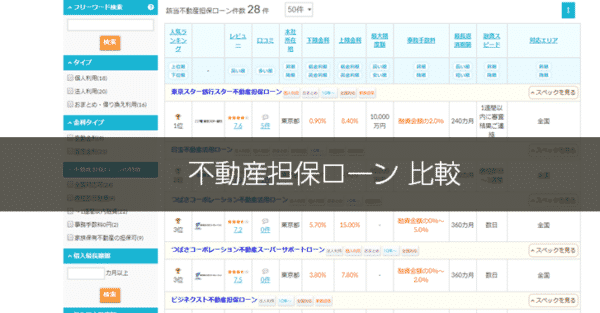
当サイトで扱っている銀行系の不動産担保ローンを、条件で並べたものが次の表です。
| 人気ランキング | 不動産担保ローン名 | 本社所在地 | 下限金利 | 上限金利 | 事務手数料(税込) | 金利タイプ | 融資金額最大 | 融資スピード | 最長返済期間 |
|---|---|---|---|---|---|---|---|---|---|
| 2位 | 東京スター銀行スター不動産担保ローン | 東京都 | 2.00% | 10.90% | 融資金額の2.2%~3.3% | 変動金利(年2.00%~8.50%)、固定金利3年・5年・10年(年3.60%~10.90%)から選択。お借入金利は審査により決定 | - | 書類提出後1週間前後に審査結果ご連絡 | 360ヶ月 |
| 11位 | 楽天銀行不動産担保ローン | 東京都 | 3.35% | 12.11% | 融資金額の2.2%(最低38,500円) | 固定金利(5年で金利見直し) | 10,000万円 | 約1ヶ月 | 300ヶ月 |
| 33位 | オリックス銀行不動産担保ローン | 東京都 | 2.43% | 4.43% | 融資金額の1.1% | 変動金利 | 20,000万円 | 約1ヶ月 | 420ヶ月 |
| 5位 | ドコモSMTBネット銀行不動産担保ローン | 東京都 | 4.20% | 10.15% | 融資金額の2.2% | 変動金利 | 10,000万円 | 約1ヶ月 | 420ヶ月 |
| 37位 | みずほ銀行不動産担保ローン/みずほホームエクイティローン | 東京都 | 2.98% | 2.98% | - | 変動金利 | 1,000万円 | 約1ヶ月 | 12ヶ月 |
各商品の概要
個別の条件は各商品のページで確認してください。以下は当サイトで扱っている銀行系の商品の概要です。
| 本社所在地 | 東京都 |
| 上限金利 | 10.90% |
| 事務手数料(税込) | 融資金額の2.2%~3.3% |
| 金利タイプ | 変動金利(年2.00%~8.50%)、固定金利3年・5年・10年(年3.60%~10.90%)から選択。お借入金利は審査により決定 |
| 遅延損害金(年率) | 20.00% |
| 返済方式 | 元利均等月賦返済 |
| 担保 | 土地・建物に抵当権設定 |
| 本社所在地 | 東京都 |
| 上限金利 | 12.11% |
| 事務手数料(税込) | 融資金額の2.2%(最低38,500円) |
| 金利タイプ | 固定金利(5年で金利見直し) |
| 遅延損害金(年率) | 12.90% |
| 返済方式 | 元利均等返済 |
| 担保 | 土地・建物に根抵当権設定 |
| 人気ランキング | 5位 |
| 本社所在地 | 東京都 |
| 上限金利 | 10.15% |
| 事務手数料(税込) | 融資金額の2.2% |
| 金利タイプ | 変動金利 |
| 遅延損害金(年率) | 14.00% |
| 返済方式 | 元利均等返済 |
| 担保 | 土地・建物に根抵当権設定 |
| 人気ランキング | 37位 |
| 本社所在地 | 東京都 |
| 上限金利 | 2.98% |
| 事務手数料(税込) | - |
| 金利タイプ | 変動金利 |
| 遅延損害金(年率) | - |
| 返済方式 | 残高リボルビング返済 |
| 担保 | 自宅の土地および建物にて第一順位の根抵当権 |
| 人気ランキング | 33位 |
| 本社所在地 | 東京都 |
| 上限金利 | 4.425% |
| 事務手数料(税込) | 融資金額の1.1% |
| 金利タイプ | 変動金利 |
| 遅延損害金(年率) | - |
| 返済方式 | 元利均等返済 |
| 担保 | 土地・建物に根抵当権設定(第1順位のみ) |

| 人気ランキング | 35位 |
| 本社所在地 | 東京都 |
| 上限金利 | 10.800% |
| 事務手数料(税込) | 11万円 |
| 金利タイプ | 変動金利 |
| 遅延損害金(年率) | - |
| 返済方式 | 元利均等返済 |
| 担保 | 土地・建物に根抵当権設定 |
銀行で条件が合わなかったときの受け皿として、ノンバンクの商品もあります。金利は高くなる傾向がありますが、審査の観点と所要期間が違うため、選択肢として押さえておく価値があります。比較はノンバンクの不動産担保ローンにまとめています。
申し込む前に確かめておきたいこと
| 確かめること | なぜ必要か | どこで分かるか |
|---|---|---|
| 担保物件の登記の状態 | 既存の抵当権が残っていないか。順位が後ろになると条件が変わる | 登記事項証明書の乙区 |
| 住宅ローンの残高 | 担保余力の計算に直結する | 返済予定表、残高証明書 |
| 完済時の年齢 | 返済期間の上限を左右する | 各行の商品概要説明書 |
| 金利が固定か変動か | 見直しの周期で総返済額が変わる | 商品概要説明書 |
| 諸費用の総額 | 登録免許税・印紙税・事務手数料が別にかかる | 各行の費用欄 |
| 繰上返済の扱い | 手数料の有無で借換えの判断が変わる | 商品概要説明書 |
商品概要説明書はPDFで公開されていることが多く、広告のページには書かれていない条件がここに入っています。申し込む前に一度は開いておく価値がある書類です。楽天銀行も商品ページの注記から、不動産担保ローンとスーパーローンの商品概要説明書へそれぞれリンクしています。
もう一点、見落とされやすいのが繰上返済の扱いです。借換えを前提に借りるつもりなら、手数料の有無と計算方法で損益が変わります。表面の金利が低くても、途中で返せない設計になっていれば動きが取れません。
よくある質問
銀行の不動産担保ローンは何日で借りられますか
楽天銀行は自社の比較表で「最短3週間〜」としています。最短の表示であり、書類や担保の状況によって延びます。
住宅ローンが残っていても申し込めますか
申し込める銀行があります。楽天銀行は住宅ローン利用中でも借入可能とし、目安としてローン残高が購入時の約6割以下になっていることを挙げています。
自分名義でない不動産も担保にできますか
楽天銀行は親族名義の不動産も可としています。ただし所有者の同意と関与が必要です。銀行ごとに扱いが違うため、個別に確認してください。
資金の使いみちに制限はありますか
原則自由とする銀行が多い一方、書面(見積書等)で使いみちを確認される場合があると注記されています。事業資金として使えるかどうかも商品ごとに違います。
金利の下限で借りられますか
表示されているのは幅です。適用される利率は審査の結果で決まります。下限が適用される前提で返済計画を立てないでください。
銀行で断られたらどうすればよいですか
ノンバンクの不動産担保ローンは審査の観点と所要期間が異なります。ただし金利は高くなる傾向があるため、総返済額で比べてください。
この記事で参照した一次情報
- 楽天銀行「不動産担保ローン」(金利・借入期間・借入金額・カードローンとの比較・住宅ローン返済中の扱い) https://www.rakuten-bank.co.jp/loan/mortgage-collateral/
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング