先に要点
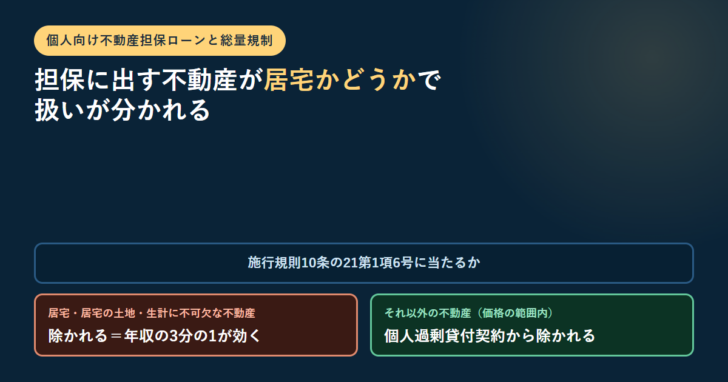
- 個人が自分のために借りる不動産担保ローンでは、年収の3分の1という総量規制に当たるかどうかが最初の分かれ目になる。根拠は貸金業法第13条の2第2項である。
- 同項は例外を内閣府令に委ねており、貸金業法施行規則第10条の21第1項第6号は、不動産を担保とする貸付けを個人過剰貸付契約から除くと定めている。
- ただし除外されるのは、居宅、居宅の用に供する土地・借地権、生計を維持するために不可欠な不動産を除いたものに限られる。自宅を担保に出す場合はこの除外に乗らない。
- さらに条件が2つある。返済能力を超えないと認められることと、貸付けの金額が契約締結時の不動産の価格の範囲内であることである。
- 金融庁の貸金業法Q&Aは、銀行・信用金庫・信用組合・労働金庫・農協等の貸付けについて「貸金業法の規制(総量規制)の対象外」と説明している。借入先が銀行かノンバンクかで前提が変わる。
最初の分かれ目は「貸し手が貸金業者かどうか」
個人向けの不動産担保ローンを調べると、「総量規制があるから年収の3分の1までしか借りられない」という説明と、「不動産担保なら関係ない」という説明が両方出てきます。どちらも条件つきで正しく、前提が違うだけです。
まず押さえるのは貸し手です。金融庁の貸金業法Q&Aは次のように説明しています。
総量規制は、貸金業者からの借入れを対象としており、銀行の貸付けは貸金業法の規制(総量規制)の対象外です。したがって、銀行等からの借入れを合わせた結果、借入残高が年収の3分の1を超えていたとしても、ただちに総量規制には抵触しません。
金融庁「貸金業法Q&A」A2-12より(2026年10月8日に表示を確認)
銀行が出す不動産担保ローンには総量規制が及びません。ノンバンク(貸金業者)が出すものには及びます。同じ「不動産担保ローン」という名前でも、ここで前提が割れます。
貸金業者から借りる場合、条文はどう書いているか
貸金業者から借りる場合の根拠条文は第13条の2です。第2項が「個人過剰貸付契約」を定義し、その末尾で例外を内閣府令に委ねています。
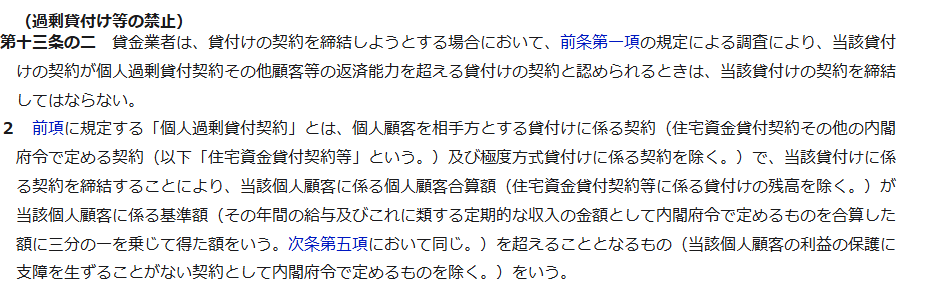
第2項の括弧書きの末尾に「当該個人顧客の利益の保護に支障を生ずることがない契約として内閣府令で定めるものを除く」とあります。この内閣府令が貸金業法施行規則第10条の21です。
六 不動産(借地権を含み、個人顧客若しくは担保を提供する者の居宅、居宅の用に供する土地若しくは借地権又は当該個人顧客若しくは担保を提供する者の生計を維持するために不可欠なものを除く。)を担保とする貸付けに係る契約であつて、当該個人顧客の返済能力を超えないと認められるもの(貸付けの金額が当該貸付けに係る契約の締結時における当該不動産の価格(略)の範囲内であるものに限る。)
貸金業法施行規則第10条の21第1項第6号(e-Gov法令検索のAPIで取得した条文、2026年10月8日に確認)
図:貸金業者の不動産担保ローンで総量規制に当たるかを見る順番
貸し手は貸金業者か
銀行・信用金庫・信用組合・労働金庫・農協等なら、金融庁の説明どおり総量規制の対象外です。
担保に出す不動産は居宅か
個人顧客または担保提供者の居宅、居宅の用に供する土地・借地権、生計を維持するために不可欠なものは、6号の除外から外れます。
返済能力を超えないと認められるか
6号は除外の条件として、はっきりこの判断を求めています。担保があれば無条件に借りられる、という書き方ではありません。
貸付額は不動産の価格の範囲内か
価格は、鑑定評価額、公示価格、路線価、固定資産税評価額その他の資料に基づき合理的に算出した額と条文に定義されています。
| 担保に出す不動産 | 施行規則10条の21第1項6号 | 年収の3分の1の基準 |
|---|---|---|
| 本人または担保提供者の居宅 | 除外に当たらない | 当たる |
| 居宅の用に供する土地・借地権 | 除外に当たらない | 当たる |
| 生計を維持するために不可欠な不動産 | 除外に当たらない | 当たる |
| 上記以外の不動産(条件を満たす場合) | 除外に当たる | 当たらない |
表の時点:2026年10月8日。貸金業法施行規則第10条の21第1項第6号の条文を読み取って整理したものです。右端の欄は、6号の除外に当たるかどうかに対応する帰結です。
自宅を担保に出す人ほど、除外から外れる
この6号は読み方を間違えやすい部分です。「不動産担保ローンは総量規制の対象外」と短く紹介されることが多いのですが、条文は括弧の中で居宅を外しています。つまり、自宅を担保に入れて借りる個人は、貸金業者から借りる限り年収の3分の1の基準が効きます。
括弧の中の「個人顧客若しくは担保を提供する者の」という書き方にも注意が要ります。借りる本人だけでなく、担保を提供する人(物上保証人)の居宅も同じ扱いです。親の家を担保に出す場合、その家が親の居宅であれば6号の除外には乗りません。
第7号には別の受け皿があります。売却を予定している個人顧客の不動産の売却代金により弁済される貸付けで、返済能力を超えないと認められるもの(貸付額が不動産の価格の範囲内で、売却により生活に支障を来すと認められる場合を除く)です。住み替えのつなぎのような場面を想定した規定です。
親名義の不動産を担保にする場合の条件は親名義の不動産を担保にできる?物上保証の仕組みと、共有・成年後見で加わる条件を民法の条文で確認に、物上保証人の責任の範囲は物上保証人とは?連帯保証人との違いと、求償権・代位を民法の条文で確認にまとめています。
事業資金なら、個人事業主にも別の道がある
借りる目的が事業資金の場合は、また扱いが変わります。金融庁のQ&Aに個人事業者向けの説明があります。
法人向けの貸付けは総量規制の対象外となっています。また、個人事業者の方は、事業・収支・資金計画を提出し、返済能力があると認められる場合には、上限金額に特段の制約なく、借入れが可能です。この計画等に最低限記載すべき事項について、簡素なフォーマット(「借入計画書」)が明示されています(日本貸金業協会の自主規制規則)。さらに、借入金額が100万円以下の場合には、上記計画の提出に代えて、事業・収支・資金繰りの状況が確認できる書面の提出により、借入れを行うことができます。
金融庁「貸金業法Q&A」A2-11より(2026年10月8日に表示を確認)
同じ回答は、個々の貸金業者の判断で追加的な資料の提出を求められることがあり、最終的に貸付けを行うか否かは貸金業者の判断に委ねられる、とも断っています。計画書を出せば必ず借りられるという意味ではありません。
図:目的と貸し手で変わる4つの組み合わせ
銀行から、生活資金として借りる
総量規制は及びません。審査は銀行の基準によります。
貸金業者から、生活資金として借りる
担保が居宅以外で、返済能力を超えず、貸付額が不動産の価格の範囲内なら、施行規則10条の21第1項6号で個人過剰貸付契約から除かれます。
貸金業者から、事業資金として借りる(個人事業主)
事業・収支・資金計画を出して返済能力が認められれば、上限金額に特段の制約なく借入れが可能だと金融庁は説明しています。100万円以下なら計画書に代わる書面でもよいとされています。
法人として借りる
法人向けの貸付けは総量規制の対象外です。ただし貸金業法第13条の2第1項の過剰貸付けの禁止は当たります。
申し込む前に自分で確かめられること
条文の構造が分かっていれば、申込みの前に自分で見当をつけられます。確かめる順番は3つです。
| 確かめること | どこを見るか | 分かること |
|---|---|---|
| 相手が銀行か貸金業者か | 商号と、貸金業の登録番号の有無。登録業者なら金融庁の登録貸金業者情報検索サービスで引ける | 総量規制が前提に入るかどうか |
| 担保に出す不動産の性格 | 自分または担保提供者が住んでいるか、生計の維持に不可欠か | 施行規則10条の21第1項6号の除外に乗るかどうか |
| 希望額と不動産の価格の関係 | 固定資産税評価額(土地課税台帳に登録されている価格)、路線価、公示価格などの資料 | 6号の「価格の範囲内」という条件を満たすか |
表の時点:2026年10月8日。貸金業法施行規則第10条の21第1項第6号と、金融庁が公開している登録貸金業者情報検索サービスの位置づけにもとづきます。
固定資産税評価額は、条文が価格の算出資料として名指ししているもののひとつです。毎年届く納税通知書の課税明細で確認できます。担保評価そのものは貸し手が独自に行いますが、条文が許す上限の目安を自分で持っておくと、提示された条件を読みやすくなります。
借入れにかかる費用は別に発生します。抵当権設定の登録免許税や印紙税の実額は不動産担保ローンの諸費用はいくら?登録免許税0.4%と印紙税を、条文と国税庁の一覧で計算するで計算しています。
よくある質問
不動産担保ローンは総量規制の対象外ですか
条件つきで対象外になります。貸金業法施行規則第10条の21第1項第6号が、不動産を担保とする貸付けを個人過剰貸付契約から除いていますが、居宅、居宅の用に供する土地・借地権、生計を維持するために不可欠な不動産は除外から外されています。
自宅を担保にすると年収の3分の1までですか
貸金業者から借りる場合はそうなります。6号の括弧書きが居宅を除外の対象から外しているためです。銀行等から借りる場合は、金融庁の説明どおり総量規制自体が及びません。
担保があれば審査は通りますか
通るとは限りません。6号自体が「当該個人顧客の返済能力を超えないと認められるもの」という条件を置いています。また、貸金業法第13条の2第1項は返済能力を超える貸付けの契約を禁じています。
いくらまで借りられますか
6号の除外に乗るには、貸付けの金額が契約締結時の不動産の価格の範囲内である必要があります。価格は、鑑定評価額、公示価格、路線価、固定資産税評価額その他の資料に基づき合理的に算出した額と条文で定義されています。
個人事業主として事業資金を借りる場合は
金融庁のQ&Aは、事業・収支・資金計画を提出し返済能力があると認められる場合には上限金額に特段の制約なく借入れが可能だと説明しています。借入金額が100万円以下の場合は、計画の提出に代えて事業・収支・資金繰りの状況が確認できる書面でもよいとされています。
この記事で参照した一次情報
- 貸金業法(昭和58年法律第32号)第13条の2https://laws.e-gov.go.jp/law/358AC1000000032(2026年10月8日に表示を確認)
- 貸金業法施行規則(昭和58年大蔵省令第40号)第10条の21https://laws.e-gov.go.jp/law/358M50000040040(法令データAPIで条文を取得、2026年10月8日に確認)
- 金融庁「貸金業法Q&A」https://www.fsa.go.jp/policy/kashikin/qa.html(2026年10月8日に表示を確認)
- 金融庁「総量規制の例外となる貸付けに係る貸金業法施行規則の規定について」https://www.fsa.go.jp/news/22/kinyu/20110428-8/05.html(2026年10月8日に表示を確認)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング