SBIエステートファイナンス不動産担保ローン/売却つなぎローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・融資額比較と口コミ評判
SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...
 不動産担保ローン評判
SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...
 不動産担保ローン基礎知識
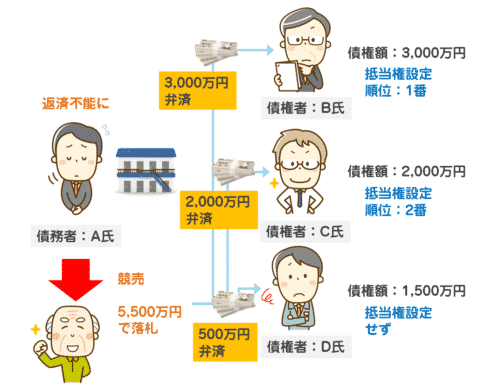
第二抵当権とは、すでに抵当権が設定された不動産に2番目に設定される抵当権です。順位は登記の前後で決まります(民法第373条)。競売時の配当がどうなるか、2番抵当でも不動産担保ローンを使えるのはどんな場合か、順位変更の条件までを条文と公式情報で整理します。
 不動産担保ローン評判
クラウドバンク・フィナンシャルサービス不動産担保ローンメリット 下限金利は6.0%と低金利であること クラウドファンディングで資金調達した不動産担保ローンであること 最大10億円の借入が可能 元利均等返済、元金均等返済、...
 アパートローン
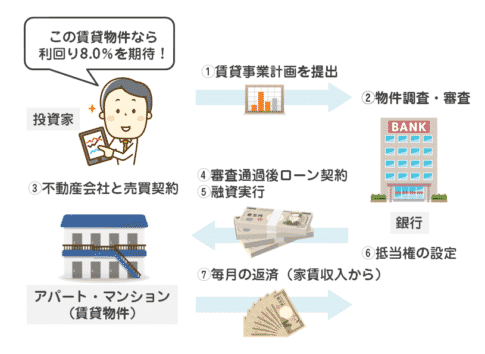
このような質問は少なくありません。今回は、アパートローンについて解説します。 アパートローン比較/ アパートローン比較をもっと見る アパートローンとは? アパートローンとは アパートやマンション等の収益物件(投資用物件)...
 不動産担保ローン借り換え
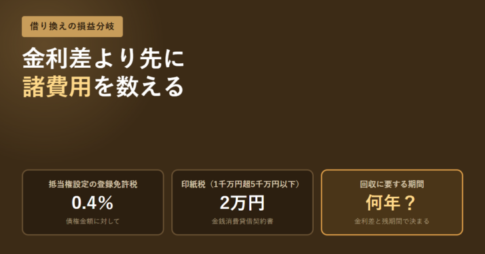
借り換えの損得は、金利差で浮く額と諸費用の割り算で決まります。抵当権設定の登録免許税は債権金額の1,000分の4、金銭消費貸借契約書の印紙税は1千万円超5千万円以下で2万円。残高1,000万円・金利差0.5%で諸費用50万円なら回収に約10年かかります。残期間と見比べる手順を法令の税率で整理しました。
 不動産担保ローンランキング
 不動産担保ローン評判
トラストホールディングス不動産担保ローンメリット 金利は3.45%~7.45%と低金利であること 上限金利が低金利 最短即日融資が可能 最長30年(360か月)の借り入れが可能 最高10億円の借り入れが可能 自由返済方式...
 不動産担保ローンランキング
不動産担保ローンを比較検討する経営者の方にとっては「失敗したくない」「借り入れ条件の良い不動産担保ローンを探したい」「とりあえず不動産担保ローンで借りられれば良い」など、様々な目的があり、不動産担保ローンを比較検討してい...
 不動産担保ローンよくある質問
「自宅があって、無職だけれども、お金が必要」という方も、少なくありません。不動産担保ローンは無職でも借りられるのでしょうか?不動産担保ローンと無職の借入について解説します。 不動産担保ローンは無職でも借りられるの? 結論...
 不動産担保ローン評判
ロードスターファンディング不動産担保ローンメリット 金利の上限は15.0%と高金利 会社の知名度が低い クラウドファンディングからの調達資金 ロードスターファンディング不動産担保ローンデメリット 金利の上限は15.0%と...
 不動産担保ローンよくある質問
と疑問に思う方も多いかと思います。今回は「不動産担保ローンの担保評価額が金融機関によって異なる理由」について詳しく解説します。 結論 正確に言うと 銀行や金融機関の違いもありますが 鑑定する不動産鑑定士によ...
 不動産担保ローン基礎知識
と不動産担保ローンを検討しているけど、悪徳業者をどうやって見極めれば良いのか?不安を感じている方も多いかと思います。今回は、不動産担保ローン悪徳業者の見極め方について解説します。 その1.貸金業登録番号のチェック 不動産...
 不動産担保ローンデータ
不動産担保ローンはどのくらい利用している方がいるのでしょうか?今回は、不動産担保ローンの融資残高、融資件数の統計データを紹介します。 不動産担保ローンの平均金利推移 単位:% 分類 2017年3月 消費者向け担保貸付/合...
 不動産担保ローン基礎知識
抵当権設定登記の登録免許税は債権金額の千分の四。金銭消費貸借契約書の印紙税は500万円超1千万円以下で1万円。抵当権設定契約書そのものには印紙税がかかりません。土地と建物へ同時に設定しても税額は増えないこと、完済時の抹消は1個1,000円であることまで、登録免許税法と国税庁の公表資料で確認します。
 不動産担保ローン基礎知識
不動産担保ローンを検討している方は「金利タイプをどうするべきなのか?」と悩む方も少なくありません。今回は不動産担保ローンの金利タイプ「変動金利」「固定金利」のメリットデメリットと選び方について解説します。 不動産担保ロー...
 不動産担保ローン体験談
と、不動産担保ローンで借り入れを検討している方は不安も少なくないはずです。今回は実際に不動産担保ローンを筆者が申込んでみて、融資までの実際の流れを解説していきたいと思います。 実際に申込んだ不動産担保ローンの情報 申込ん...
 不動産担保ローン基礎知識
不動産担保ローンを検討している方がこのような疑問を感じている方も少なくないのではないでしょうか。今回は「不動産担保ローンと総量規制の関係」について解説します。 そもそも、総量規制って何? 総量規制とは を言います。 総量...
 不動産担保ローンよくある質問
ブラックリストという名簿は存在せず、実際にあるのは指定信用情報機関に登録された契約内容と支払状況の記録です。貸金業法13条2項は、貸金業者が個人と貸付けの契約を結ぼうとするときに指定信用情報機関の信用情報を使用することを義務づけており、担保の有無による例外はありません。CIC・JICCの契約内容と支払状況は契約終了後5年以内、全国銀行個人信用情報センターの官報情報は2022年11月4日から7年。申込情報は6か月で消えます。開示請求で確認する手順と、状況別の現実的な選択肢まで整理しました。
 不動産担保ローン活用法
不動産担保ローンの利用を検討している方は「できるかぎり低金利で借りたい。」と考えるのが普通です。しかしながら、不動産担保ローンの金利は「5.0%~12.0%」というように金利に幅があり、どの金利が適用金利になるのか?審査...
 不動産担保ローン基礎知識
不動産担保ローンの最大のデメリットは「不動産担保ローンの返済が滞った場合に、不動産が売却されてしまうこと」です。しかしながら、いつ、どういう形で不動産を失うことになるのか解説しているサイトはほとんどありません。今回は不動...
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング