不動産投資ローンを調べると、各社の金利表は出てきても、実際に誰がいくら借りているのかは分かりません。この部分は、金融庁が金融機関を検査したうえで公表している資料に数字が載っています。
結論:金融庁が2026年7月に公表したレポートに、借入者の内訳が載っている
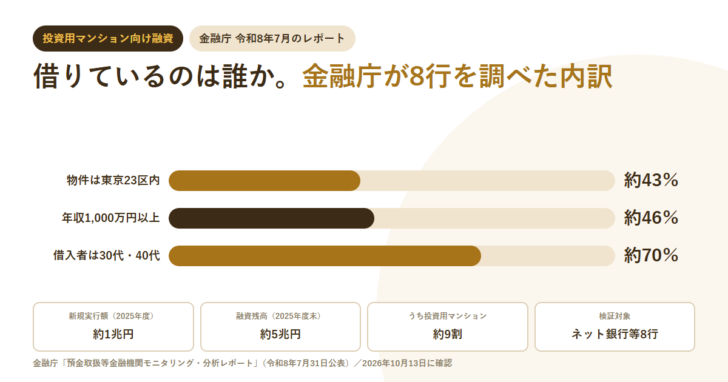
金融庁は2026年7月31日に「預金取扱等金融機関モニタリング・分析レポート」を公表しました。この中で、投資用不動産向け融資の取扱実績があるネット銀行等8行を検証しています。ネット銀行等の投資用不動産向け融資は、新規実行額が2025年度に約1兆円、融資残高は同年度末で約5兆円です。
内訳では、投資物件の所在地は東京都23区内が約43%で最多、ローン借入者は30代・40代が合計で約70%、年収1,000万円以上が約46%を占めています。
1件当たりの融資額も動いています。2022年度は「1,500万円〜2,000万円」と「2,000万円〜2,500万円」がそれぞれ約28%で合計約56%でしたが、2025年度は「2,000万円〜2,500万円」が約29%で最多、次いで「2,500万円〜3,000万円」が約21%です。
不動産投資ローンとは何か
不動産投資ローンは、個人が投資目的で居住用・宿泊用の不動産(アパート、マンション、シェアハウスなど)を取得するための融資です。金融庁はこれを「投資用不動産向け融資」と呼び、2019年3月にアンケート調査結果を公表しています。自分が住む家を買うための住宅ローンとは、目的も返済の原資も違います。
返済の原資は、借りた人の給与だけではありません。購入した物件から得る家賃が返済に充てられる前提で組まれます。だから金融機関の審査では、借入者の収入だけでなく、物件の賃料水準や売買価格そのものも見られます。金融庁は2019年のレポートで、金融機関に求められる対応として「融資審査における物件の賃料水準や売買価格の検証」を挙げています。
不動産担保ローンと不動産投資ローンは何が違うか
名前が似ているため混同されますが、担保に出すものと資金の使いみちが逆になります。
| 比べるところ | 不動産投資ローン | 不動産担保ローン |
|---|---|---|
| お金の使いみち | 投資用の不動産を買う | 使いみちは借入先の定めによる。事業資金に使える商品が多い |
| 担保になるもの | これから買う物件(買ったあとに抵当権を設定する) | すでに持っている不動産 |
| 返済の原資 | 購入した物件の家賃が中心 | 事業の収益や給与など、借入目的によって変わる |
| 審査で見られるもの | 借入者の属性に加え、物件の賃料水準や売買価格 | 借入者の返済能力と、担保不動産の評価額 |
| 物件を持っていない人 | 使える(これから買うため) | 使えない(担保に出す不動産が要る) |
担保の設定そのものは、どちらも抵当権で行われます。誰が当事者になるかは抵当権者と抵当権設定者にまとめました。
どこの誰が借りているか。金融庁が調べた内訳
金融庁は2025事務年度のモニタリングで、ネット銀行等のうち投資用不動産向け融資の取扱実績がある8行を検証しました。対象は楽天銀行、住信SBIネット銀行(現 ドコモSMTBネット銀行)、auじぶん銀行、イオン銀行、ソニー銀行、大和ネクスト銀行、UI銀行、オリックス銀行です。集計は2022年4月から2026年1月末までの新規融資件数です。
| 区分 | 内訳 |
|---|---|
| 投資物件の所在地 | 東京23区内43%/大阪府18%/神奈川・埼玉・千葉15%/愛知県8%/その他関西7%/福岡県6%/東京23区外2%/その他1% |
| ローン借入者の年齢 | 30代35%/40代35%/20代16%/50代13%/その他1% |
| ローン借入者の年収 | 1,000万円以上46%/600万円台13%/600万円未満12%/700万円台11%/800万円台10%/900万円台8% |
所在地では、東京都23区内が約43%で最も多く、神奈川県・千葉県・埼玉県を含む1都3県で約60%になります。次いで大阪府が約18%です。物件が都市部に集中しているのは、賃料収入の見込みが立ちやすいからだと説明されることが多いところですが、少なくとも実績としてこの偏りがあることは公表資料で確認できます。
借入者の年齢は30代と40代がそれぞれ35%で、合計すると約70%です。20代も約16%を占めており、50代の約13%より多くなっています。年収は1,000万円以上が約46%と最も多い一方で、600万円未満も約12%います。なお金融庁は、この年収は借入者の年収を集計したもので、家計収入や資産等は含まれないと注記しています。
この内訳から読めること
1都3県で約60%、大阪府で約18%。地方の物件は実績として少ない
30代・40代で約70%。20代が約16%で50代の約13%を上回る
年収1,000万円以上が約46%を占める一方、600万円未満も約12%いる
1件当たりの融資額は大型化している
融資額の分布も、4年のあいだに動いています。金融庁が示した推移は次のとおりです。
| 年度 | 最も多い帯 | 内容 |
|---|---|---|
| 2022年度 | 1,500万〜2,000万円 2,000万〜2,500万円 |
2つの帯がそれぞれ約28%で並び、合計で約56%を占めた |
| 2025年度 | 2,000万〜2,500万円 | 約29%で最多。次いで2,500万〜3,000万円が約21% |
2025年度の集計は2025年4月から2026年1月末までの新規融資件数です。中心が1,500万円台から2,000万円台へ、さらに2,500万円以上の帯も厚くなる方向に動いています。金融庁は、この数字は1件あたりの融資額を集計したもので、1人あたりの融資額とは一致しないと注記しています。
市場全体ではネット銀行等の伸びが際立つ
投資用不動産向け融資は、市場全体でも増えています。金融庁は日本銀行の「貸出先別貸出金」をもとに、個人による貸家業向けの新規実行額が2016年度をピークに2020年度まで縮小し、2021年度に反転して以後は一貫して増加、2025年度は2016年度を上回る水準になったと示しています。
| 年度 | ネット銀行等 | 国内銀行合計 |
|---|---|---|
| 2021年度 | 3.0 | 27.7 |
| 2022年度 | 3.3 | 27.7 |
| 2023年度 | 3.6 | 28.1 |
| 2024年度 | 4.2 | 28.7 |
| 2025年度 | 5.0 | 29.6 |
金融庁は、ネット銀行等の個人による貸家業向け貸出残高が直近4年間で約6割増加し、国内銀行の約16%を占めていると述べています。国内銀行全体が27.7兆円から29.6兆円へ約7%増えたのに対し、ネット銀行等は3.0兆円から5.0兆円です。伸び方が大きく違います。
金融庁が金融機関に求めている4つのこと
2019年のレポートは、投資用不動産向け融資に取り組む金融機関に求められる対応を3つ挙げていました。2026年のモニタリングでは、ここに金利の説明が加わっています。
金融庁が検証の対象とした観点
顧客とのリレーション構築・顧客説明
顧客への対応を関連事業者や保証会社に任せきりにせず、事業・収支計画、顧客の知識・経験・リスクの理解度、財産・収入の状況等を自ら把握する
関連事業者の業務の適切性の検証・リスク評価
取引スキームに関与する事業者の業務の適切性を検証し、リスク評価に基づいて取引方針を明確に定める
融資審査における物件の賃料水準や売買価格の検証
借入者の属性だけでなく、投資対象になる物件そのものを審査で確かめる
金利変動リスクの説明態勢(2026年に追加)
政策金利の引上げを受けた変動金利の上昇が続いていることを踏まえ、金融庁は顧客への説明態勢も検証の対象に加えている
この4つめは、借りる側にとっても読みどころです。金融庁は、一般的なモデルケースで説明するにとどまり、その顧客の実態を踏まえた数値で金利変動が返済負担額に与える影響を説明していない事例が見られたと指摘しています。借りる前に、自分の借入額・期間で金利が上がったらどうなるかを数字で出してもらえるかどうかは、確認する価値があります。
投資用不動産向け融資は、不動産関連事業者が顧客に勧誘し、金融機関や保証会社へ紹介する形で行われるのが一般的です。金融庁もレポートでこの枠組みを図示しています。
そのうえで金融庁は、保証会社保証付ローンについて、提携する関連事業者の管理体制・業歴・財務状況等を自ら確認しておらず、保証会社との間で検証方法も設定していない事例が見られたとして、ネット銀行等に対応を求めています。紹介してきた事業者がどう審査されているかは、借りる側からは見えにくい部分です。
借りる側が確かめておくこと
公表資料から読める内容をもとに、申し込む前に自分で押さえておく点を整理します。
| 確かめること | 理由 |
|---|---|
| 金利が上がったときの返済額 | 金融庁が金利変動リスクの説明態勢を検証の対象に加えた。自分の借入額・期間での試算を出してもらう |
| 物件の賃料水準の根拠 | 審査でも賃料水準と売買価格が検証される。提示された想定家賃の根拠を確かめる |
| 紹介してきた事業者 | 保証会社保証付ローンでは、関連事業者の確認が十分でない事例が指摘されている |
| 借入額が相場から離れていないか | 2025年度の中心帯は2,000万〜2,500万円。大きく外れる場合は理由を確かめる |
| プロパーローンか保証会社保証付か | 金融庁は両者を分けて検証しており、関連事業者の確認の仕方が違う |
金利そのものの考え方は抵当権設定費用とあわせて見ると、借入時にかかる費用の全体像がつかめます。
よくある質問
| 質問 | 公表資料に書かれていること |
|---|---|
| 市場はどのくらいの規模ですか | ネット銀行等の投資用不動産向け融資は、新規実行額が2025年度に約1兆円、融資残高は同年度末で約5兆円です |
| マンションとアパートはどちらが多いですか | 投資用マンション向け融資が新規実行額・残高とも約9割、一棟建のアパート向け融資が各約1割です |
| 物件はどこに多いですか | 東京都23区内が約43%で最多、1都3県で約60%、次いで大阪府が約18%です |
| どの年代が借りていますか | 30代・40代がそれぞれ約35%で合計約70%、20代が約16%、50代が約13%です |
| 年収はどのくらい必要ですか | 必要額は公表されていません。実績では年収1,000万円以上が約46%ですが、600万円未満も約12%います |
| いくら借りている人が多いですか | 2025年度は1件当たり2,000万〜2,500万円が約29%で最多、次いで2,500万〜3,000万円が約21%です |
| 金融庁はどの銀行を調べましたか | 楽天銀行、住信SBIネット銀行(現 ドコモSMTBネット銀行)、auじぶん銀行、イオン銀行、ソニー銀行、大和ネクスト銀行、UI銀行、オリックス銀行の8行です |
まとめ
不動産投資ローンは、個人が投資目的で居住用・宿泊用の不動産を取得するための融資です。返済の原資に家賃が見込まれるため、審査では借入者の属性に加えて物件の賃料水準や売買価格が検証されます。すでに持っている不動産を担保にする不動産担保ローンとは、担保に出すものが逆です。
規模は、金融庁が2026年7月31日に公表したモニタリング・分析レポートで確認できます。ネット銀行等の新規実行額は2025年度に約1兆円、残高は同年度末で約5兆円、うち投資用マンション向けが新規実行額・残高とも約9割です。ネット銀行等の残高は直近4年間で約6割増え、国内銀行の約16%を占めます。
借りているのは30代・40代が約70%、物件は1都3県で約60%、1件当たりの融資額は2025年度に2,000万〜2,500万円が約29%で最多です。金融庁は2026年のモニタリングで、金利変動リスクを顧客の実態に応じて説明しているかも検証の対象に加えています。借りる前に、自分の条件での試算を出してもらうことが確認の出発点になります。
出典:金融庁「預金取扱等金融機関モニタリング・分析レポート」(令和8年7月31日公表)https://www.fsa.go.jp/news/r8/ginkou/20260731/20260731.html(本文PDF https://www.fsa.go.jp/news/r8/ginkou/20260731/01.pdf)、金融庁「投資用不動産向け融資に関するアンケート調査結果について」(2019年3月)https://www.fsa.go.jp/news/30/20190328.html(いずれも2026年10月13日取得)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング