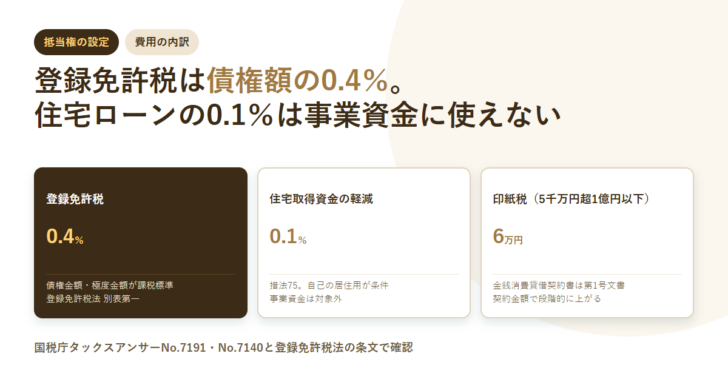
不動産担保ローンの見積りを受け取ると、金利とは別に「諸費用」という行があります。その中でいちばん大きいのが抵当権設定の登録免許税です。税率は借入額に対して決まっていて、物件の価格では決まりません。住宅ローンで聞く「0.1%」は使えず、事業資金なら原則0.4%です。条文と国税庁の税額表で、何にいくらかかるのかを分解します。
抵当権設定登記の登録免許税は債権金額の1,000分の4(0.4%)です。登録免許税法の別表第一が、課税標準を「債権金額、極度金額又は不動産工事費用の予算金額」、税率を「千分の四」と定めています。
よく見る1,000分の1(0.1%)は住宅取得資金の場合だけです。租税特別措置法75条の軽減で、個人が住宅用家屋を新築・取得して自己の居住の用に供した場合に限られます。事業資金の借入れには当たりません。
根抵当権の場合は極度金額が課税標準です。実際に借りる額ではなく、設定した枠の全額に0.4%がかかります。
契約書に貼る印紙も要ります。金銭消費貸借契約書は印紙税の第1号文書で、5千万円を超え1億円以下なら6万円です。
同じ債権のために複数の不動産へ設定するときは、2件目以降を1件1,500円にできる規定があります。ただし財務省令で定める書類を添付した申請に限られます。
抵当権設定でかかる費用は3つに分かれる
見積書では一括りに「登記費用」と書かれることがありますが、中身は性質の違う3つです。税金と報酬を分けて見ないと、どこが交渉できてどこが動かせないのかが分かりません。
| 項目 | 性質 | 決まり方 | 交渉の余地 |
|---|---|---|---|
| 登録免許税 | 国税 | 債権金額(根抵当権は極度金額)×1,000分の4 | なし |
| 印紙税 | 国税 | 契約書に記載された契約金額で段階的に決まる | なし |
| 司法書士報酬 | 民間の報酬 | 事務所ごとに定める | 見積りで比べられる |
税金の2つは法律で決まっているため、どの司法書士に頼んでも同額です。見積りを比べて差が出るのは報酬の部分だけです。金融機関が司法書士を指定することも多いので、その場合は選べません。
登録免許税は債権金額の1,000分の4
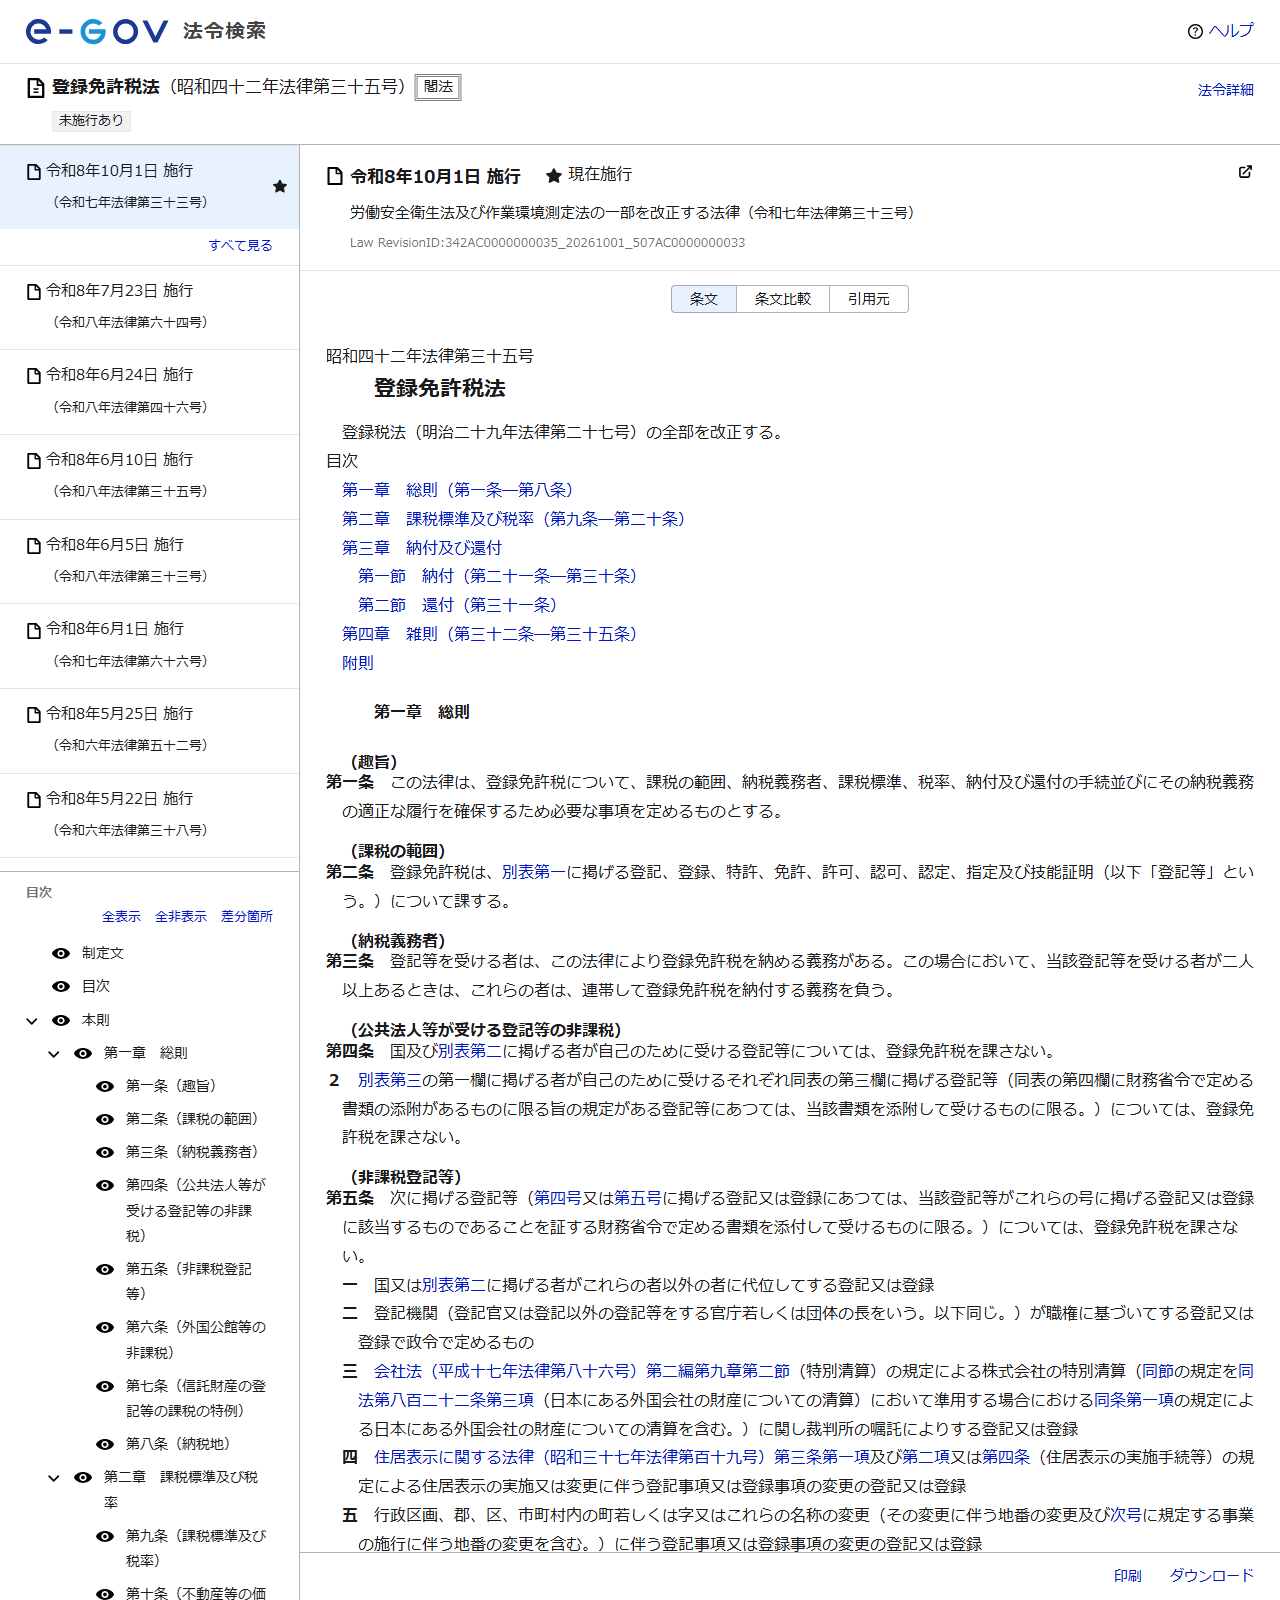
根拠は登録免許税法の別表第一です。不動産の登記のうち、先取特権の保存、質権もしくは抵当権の設定などの登記について、課税標準と税率が次のように定められています。
(五) 先取特権の保存、質権若しくは抵当権の設定、強制競売、担保不動産競売(その例による競売を含む。以下単に「競売」という。)、強制管理若しくは担保不動産収益執行に係る差押え、仮差押え、仮処分又は抵当付債権の差押えその他権利の処分の制限の登記
課税標準:債権金額、極度金額又は不動産工事費用の予算金額/税率:千分の四
重要なのは課税標準が物件の価格ではなく債権金額である点です。所有権の移転登記は不動産の価額(固定資産課税台帳の価格)が課税標準ですが、抵当権の設定は借りる額が基準になります。評価額1億円の土地に2,000万円の抵当権を設定するなら、課税標準は2,000万円です。
| 債権金額・極度金額 | 登録免許税(1,000分の4) | 住宅取得資金の軽減が使えた場合(1,000分の1) |
|---|---|---|
| 500万円 | 20,000円 | 5,000円 |
| 1,000万円 | 40,000円 | 10,000円 |
| 2,000万円 | 80,000円 | 20,000円 |
| 3,000万円 | 120,000円 | 30,000円 |
| 5,000万円 | 200,000円 | 50,000円 |
| 1億円 | 400,000円 | 100,000円 |
| 2億円 | 800,000円 | 200,000円 |
右の列は比較のために置いたもので、事業資金の不動産担保ローンでは左の列しか使えません。借入額が大きくなるほど、金利以外の初期費用として効いてきます。
1,000分の1は住宅取得資金に限られる
国税庁のタックスアンサーNo.7191は、登録免許税の税額表のうち住宅用家屋の軽減税率の項目で、次の内容を挙げています。
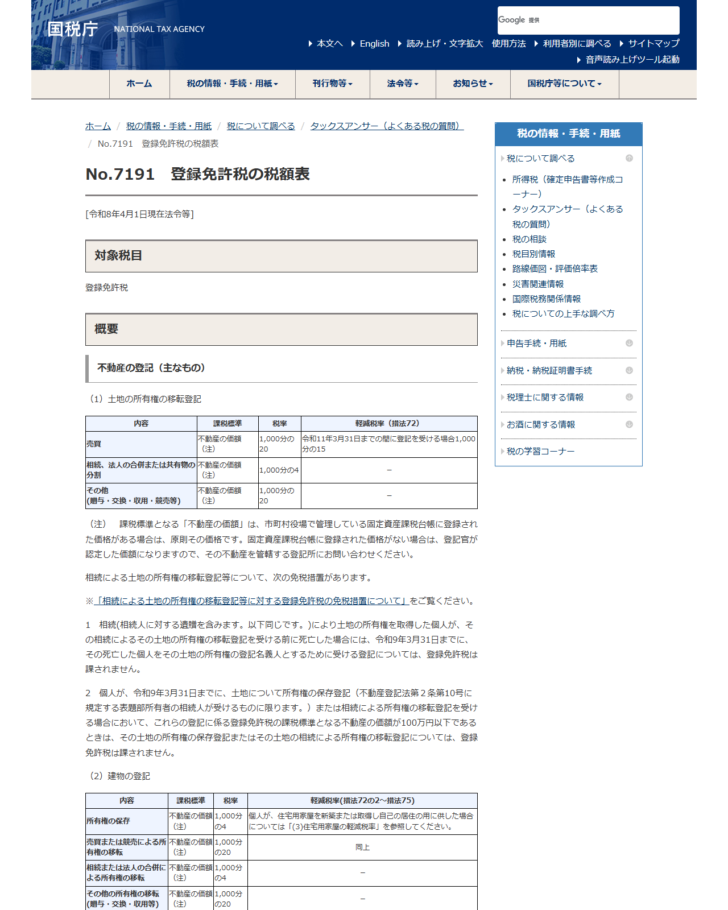
措置法75条の軽減が当たる条件
対象となる人
個人です。法人名義の借入れは対象になりません。
対象となる資金
住宅用家屋の新築(増築を含む)または取得をするための資金の貸付け等に係る抵当権の設定登記です。運転資金や事業用物件の購入資金は入りません。
そのほかの要件
自己の居住の用に供したこと、令和9年3月31日までの登記であること、床面積が50平方メートル以上であること、新築または取得後1年以内の登記であることなどが必要です。市町村等の証明書の添付も要ります。
国税庁は注記で、証明書について「登記した後で証明書を提出しても軽減税率の適用を受けられません」と書いています。軽減は申請時に揃っていなければ使えません。不動産担保ローンの資金使途は事業資金や借換えであることが多く、そもそもこの軽減の枠の外にあります。
根抵当権は極度金額に0.4%がかかる
条文の課税標準は「債権金額、極度金額又は不動産工事費用の予算金額」です。根抵当権は特定の債権ではなく一定の範囲の債権を極度額まで担保する仕組みなので、極度金額が課税標準になります。
これが効くのは、実際の借入れより大きな枠を設定するときです。3,000万円を借りるために極度額5,000万円の根抵当権を設定すると、登録免許税は3,000万円ではなく5,000万円に対して計算され、20万円になります。差額は8万円です。
枠を大きく取っておけば、追加で借りるたびに設定し直す必要がなくなります。初回に多く払うか、都度払うかの選択になります。根抵当権そのものの仕組みは根抵当権とはに、極度額を後から変えるときの手続きは根抵当権の極度額は変えられるかにまとめています。
契約書に貼る印紙は契約金額で決まる
金銭消費貸借契約書は印紙税の第1号文書にあたります。国税庁の印紙税額の一覧表は、記載された契約金額ごとの税額を示しています。
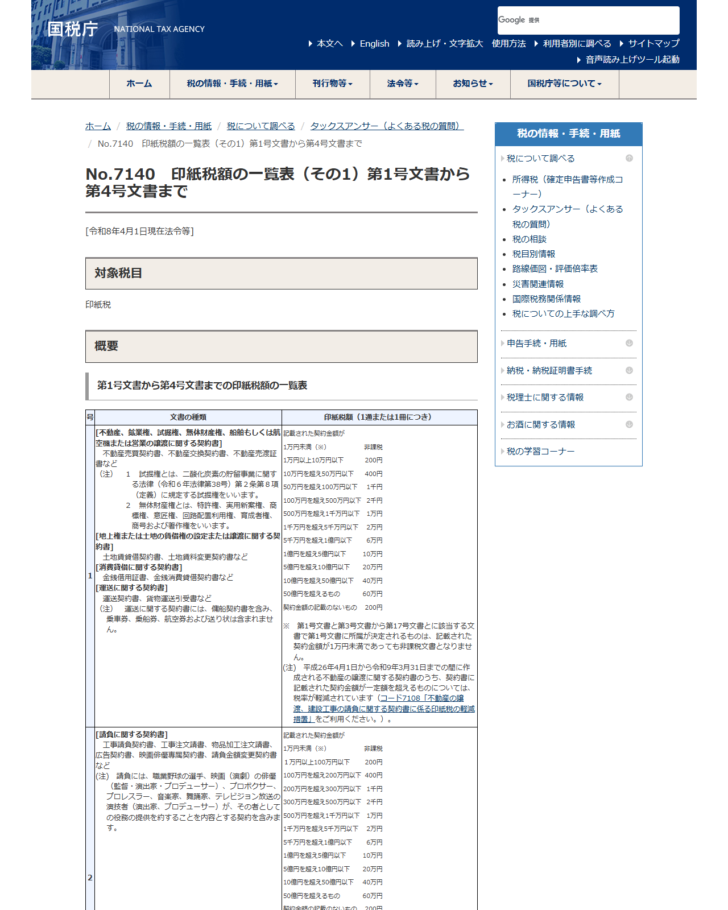
| 記載された契約金額 | 印紙税額(1通または1冊につき) |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円を超え50万円以下 | 400円 |
| 50万円を超え100万円以下 | 1千円 |
| 100万円を超え500万円以下 | 2千円 |
| 500万円を超え1千万円以下 | 1万円 |
| 1千万円を超え5千万円以下 | 2万円 |
| 5千万円を超え1億円以下 | 6万円 |
| 1億円を超え5億円以下 | 10万円 |
| 契約金額の記載のないもの | 200円 |
不動産の譲渡に関する契約書には軽減措置がありますが、消費貸借に関する契約書は軽減の対象ではありません。国税庁の注記が軽減措置の対象として挙げているのは、不動産の譲渡に関する契約書と建設工事の請負に関する契約書です。
複数の不動産に設定するときの1,500円
土地と建物の両方、あるいは複数の筆に抵当権を設定する場合、素直に読むと物件ごとに課税されそうですが、登録免許税法13条に特例があります。1項は、同一の債権のために数個の不動産等に関する権利を目的とする抵当権等の設定登記等を受ける場合には、これらを一の設定登記等とみなしてこの法律を適用すると定めています。
2項はさらに踏み込んでいます。
同一の債権のために数個の不動産等に関する権利を目的とする抵当権等の設定登記等を受ける場合において、当該抵当権等の設定登記等の申請が最初の申請以外のものであるときは、当該抵当権等の設定登記等に係る登録免許税の課税標準及び税率は、当該抵当権等の設定登記等がこの項の規定に該当するものであることを証する財務省令で定める書類を添付して当該抵当権等の設定登記等の申請をするものに限り、当該抵当権等の設定登記等に係る不動産等に関する権利の件数一件につき千五百円とする。
つまり、最初の申請では債権金額に0.4%がかかりますが、同じ債権についての2件目以降の申請は1件1,500円で済みます。ただし「財務省令で定める書類を添付して申請するものに限り」という条件つきです。書類を付けずに申請すれば通常どおり課税されます。司法書士に依頼する場合は織り込まれているはずですが、自分で申請するなら見落とせません。
なお1項の後段は、不動産等に関する権利の種類によって別表第一の税率が異なるときは、そのうち最も低い税率を適用するとしています。
見積りを受け取ったら確かめる順番
金額が合っているかは、3つの数字を自分で出せば確かめられます。
諸費用の見積りを検算する手順
- 債権金額(または極度金額)を確認する
抵当権なら借入額、根抵当権なら設定する極度額です。物件の評価額ではありません。 - 0.4%を掛ける
登録免許税です。5,000万円なら20万円。住宅取得資金でなければ軽減はありません。 - 契約金額から印紙税を引く
金銭消費貸借契約書は第1号文書です。5千万円超1億円以下なら6万円。 - 複数物件なら1,500円の特例を見る
同じ債権で2件目以降の申請があるなら、そこは1件1,500円になっているかを確かめます。 - 残りが報酬
見積総額から税金を引いた残りが司法書士の報酬と実費です。ここだけが事務所によって変わります。
完済して抵当権を外すときの費用は、設定とは桁が違います。抹消登記の登録免許税は不動産1個につき1,000円です。手続きの中身は抵当権抹消手続きは自分でできるにまとめています。
よくある質問
- 抵当権設定の登録免許税はいくらですか。
- 債権金額の1,000分の4です。登録免許税法の別表第一が、課税標準を「債権金額、極度金額又は不動産工事費用の予算金額」、税率を「千分の四」と定めています。
- 物件の価格が高いと登録免許税も上がりますか。
- 上がりません。抵当権設定の課税標準は債権金額(根抵当権は極度金額)で、不動産の価額ではありません。所有権の移転登記とは課税標準が違います。
- 0.1%になると聞いたのですが。
- 租税特別措置法75条の軽減で、個人が住宅用家屋の新築または取得をし、自己の居住の用に供した場合の、その資金の貸付け等に係る抵当権の設定登記に限られます。事業資金の借入れには当たりません。
- 根抵当権だと何が変わりますか。
- 課税標準が極度金額になります。実際の借入額ではなく、設定した枠の全額に1,000分の4がかかります。
- 土地と建物の両方に設定すると倍になりますか。
- なりません。登録免許税法13条1項は、同一の債権のための複数の不動産への設定登記を一の設定登記とみなすとしています。2項により、最初の申請以外は財務省令で定める書類を添付すれば1件1,500円です。
- 契約書の印紙はいくらですか。
- 金銭消費貸借契約書は第1号文書です。1千万円を超え5千万円以下が2万円、5千万円を超え1億円以下が6万円、1億円を超え5億円以下が10万円です。
- 印紙税にも軽減措置はありますか。
- 消費貸借に関する契約書は対象外です。国税庁が軽減措置の対象として挙げているのは、不動産の譲渡に関する契約書と建設工事の請負に関する契約書です。
- 司法書士の報酬はいくらが相場ですか。
- 事務所ごとに定めるもので、国が決めた一律の金額はありません。見積りの総額から登録免許税と印紙税を引いた差が報酬と実費にあたるので、そこを並べて比べてください。
この記事が参照した一次情報
- e-Gov法令検索「登録免許税法」(昭和四十二年法律第三十五号)第13条・別表第一
https://laws.e-gov.go.jp/law/342AC0000000035 - 国税庁 タックスアンサー No.7191「登録免許税の税額表」[令和8年4月1日現在法令等]
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm - 国税庁 タックスアンサー No.7140「印紙税額の一覧表(その1)第1号文書から第4号文書まで」[令和8年4月1日現在法令等]
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング