任意整理中でも利用できる不動産担保ローンの全解説:審査通過のポイントとリスク
任意整理中の不動産担保ローン利用は可能か? 任意整理中に不動産担保ローンを利用できるかどうかは、借り手の状況や金融機関の審査基準によって異なります。一般的に、任意整理は信用情報に影響を与えるため、新たなローン審査には不利...
 不動産担保ローン基礎知識
任意整理中の不動産担保ローン利用は可能か? 任意整理中に不動産担保ローンを利用できるかどうかは、借り手の状況や金融機関の審査基準によって異なります。一般的に、任意整理は信用情報に影響を与えるため、新たなローン審査には不利...
 不動産担保ローン活用法
不動産担保ローンとは 不動産担保ローンは、所有する不動産を担保にして資金を借り入れる金融商品です。このローンは、個人や法人が不動産を活用して、ビジネスや投資資金を調達する手段として広く利用されています。 サービス概要 不...
 不動産リースバック
は、自宅に住み続けながらも、自宅を売却してまとまったお金を受け取れる資金調達方法です。メリットの多い不動産リースバックですが、デメリットもそれなりになります。今回は、不動産リースバックのデメリット・リス...
 アパートローン
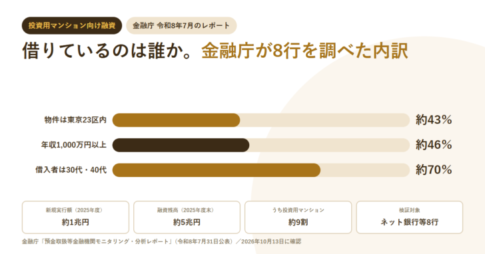
不動産投資ローン(投資用不動産向け融資)の実態は、金融庁が2026年7月31日に公表した「預金取扱等金融機関モニタリング・分析レポート」で確認できます。ネット銀行等の投資用不動産向け融資は新規実行額が2025年度に約1兆円、融資残高は同年度末で約5兆円、うち投資用マンション向けが新規実行額・残高とも約9割です。検証対象は楽天銀行、住信SBIネット銀行、auじぶん銀行、イオン銀行、ソニー銀行、大和ネクスト銀行、UI銀行、オリックス銀行の8行。投資物件の所在地は東京都23区内が約43%で1都3県では約60%、大阪府が約18%。借入者は30代・40代がそれぞれ約35%で合計約70%、20代が約16%、年収1,000万円以上が約46%です。1件当たりの融資額は2022年度に1,500万〜2,000万円と2,000万〜2,500万円がそれぞれ約28%でしたが、2025年度は2,000万〜2,500万円が約29%で最多、次いで2,500万〜3,000万円が約21%へ大型化しています。金融庁は2026年のモニタリングで、金利変動リスクの顧客への説明態勢も検証の対象に加えました。
 アパートローン
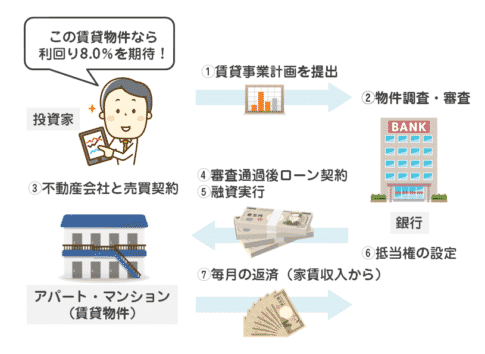
このような質問は少なくありません。今回は、アパートローンについて解説します。 アパートローン比較/ アパートローン比較をもっと見る アパートローンとは? アパートローンとは アパートやマンション等の収益物件(投資用物件)...
 リバースモーゲージ
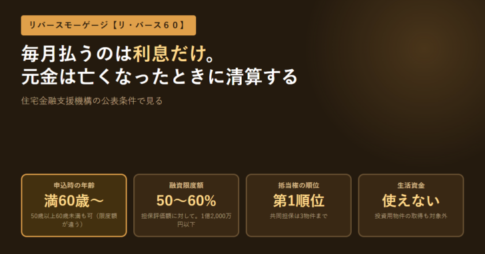
は自宅を担保に借り、毎月は利息のみを払い、元金は本人が亡くなったときに相続人の一括返済か担保物件の売却で清算する借り方です。住宅金融支援機構の【リ・バース60】では、融資限度額は担保評価額の50%または60%(長期優良住宅で満60歳以上なら55%または65%、満50歳以上満60歳未満は30%)、上限は1億2,000万円以下。抵当権は第1順位で、生活資金や投資用物件の取得には使えません。ノンリコース型とリコース型の違い、返済負担率30%・35%の基準、総返済額が住宅ローンより多くなる理由まで公表条件で整理しました。
 不動産担保ローン基礎知識
という方も多いかと思います。今回は不動産担保ローンを利用する前に知っておくべき不動産担保ローンのデメリットとリスクについて解説します。 デメリットその1.返済できなければ不動産を失うリスク 不動産担保ローンの最大のデメリ...
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング