不動産リースバックと不動産売却の違いとは?メリットデメリット比較
持ち家を持っている方がまとまった資金が必要になった場合に、選べる選択肢の主なものとして「リースバック」と「不動産売却(一般売却)」があります。今回は、持ち家のリースバックと不動産売却の同じ部分、違う部分をメリットデメリッ...
 不動産リースバック
持ち家を持っている方がまとまった資金が必要になった場合に、選べる選択肢の主なものとして「リースバック」と「不動産売却(一般売却)」があります。今回は、持ち家のリースバックと不動産売却の同じ部分、違う部分をメリットデメリッ...
 不動産リースバック
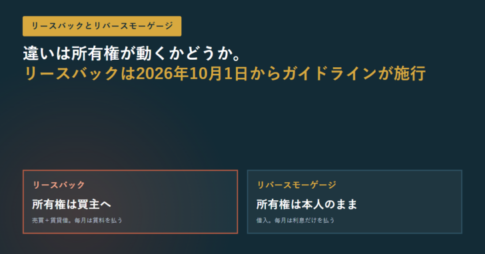
2026年10月23日に国土交通省と住宅金融支援機構の資料で確認。リースバックは売買と賃貸借が不可分一体の取引で所有権が買主に移り、リバースモーゲージは自宅を担保にした借入なので所有権は本人のままです。国土交通省は「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」を令和8年10月1日施行版として公表し、宅建業法第31条・第37条・第47条第1号・第47条の2が適用されることを明確にしました。告げないと事実不告知になる事項として、売買では買戻し特約の有無と内容など4項目、賃貸借では定期建物賃貸借の別や第三者への譲渡の可能性など16項目が列挙されています。【リ・バース60】は毎月の支払が利息のみで、融資限度額は担保評価額の50%または60%(1億2,000万円以下)です。
 アパートローン
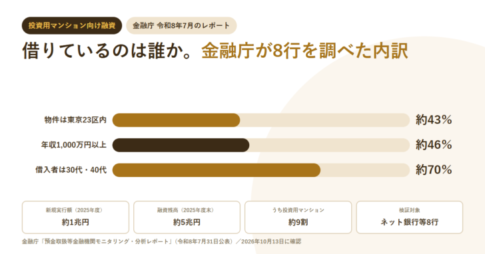
不動産投資ローン(投資用不動産向け融資)の実態は、金融庁が2026年7月31日に公表した「預金取扱等金融機関モニタリング・分析レポート」で確認できます。ネット銀行等の投資用不動産向け融資は新規実行額が2025年度に約1兆円、融資残高は同年度末で約5兆円、うち投資用マンション向けが新規実行額・残高とも約9割です。検証対象は楽天銀行、住信SBIネット銀行、auじぶん銀行、イオン銀行、ソニー銀行、大和ネクスト銀行、UI銀行、オリックス銀行の8行。投資物件の所在地は東京都23区内が約43%で1都3県では約60%、大阪府が約18%。借入者は30代・40代がそれぞれ約35%で合計約70%、20代が約16%、年収1,000万円以上が約46%です。1件当たりの融資額は2022年度に1,500万〜2,000万円と2,000万〜2,500万円がそれぞれ約28%でしたが、2025年度は2,000万〜2,500万円が約29%で最多、次いで2,500万〜3,000万円が約21%へ大型化しています。金融庁は2026年のモニタリングで、金利変動リスクの顧客への説明態勢も検証の対象に加えました。
 アパートローン
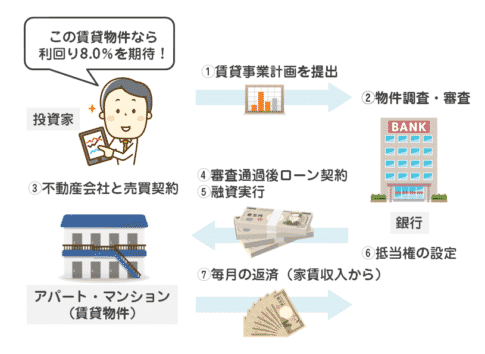
このような質問は少なくありません。今回は、アパートローンについて解説します。 アパートローン比較/ アパートローン比較をもっと見る アパートローンとは? アパートローンとは アパートやマンション等の収益物件(投資用物件)...
 不動産担保ローンよくある質問
同じ不動産でも担保評価額が金融機関ごとに変わるのは、鑑定する不動産鑑定士が違い、採用する手法や補正の置き方が違うからです。原価方式・比較方式・収益方式の中身を整理したうえで、土地に付く公的な価格の水準も確認しました。国税庁は路線価を地価公示価格等の80%程度を目途と説明し、総務省は宅地の固定資産税評価額を地価公示価格等の7割を目途としています。自分で担保の当たりを付ける手順まで整理します。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
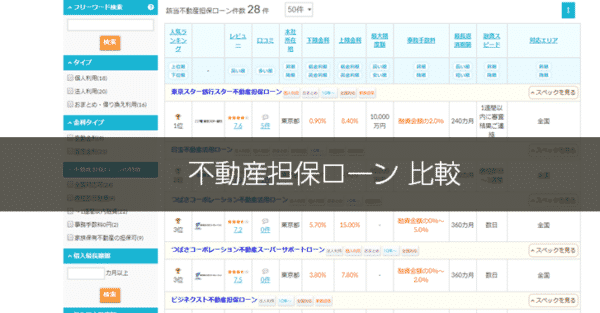
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング