「不動産担保ローンは何歳まで借りられるのか」と調べると、金融機関ごとにばらばらの数字が出てきて答えが出ません。ただ、年齢の見られ方そのものには共通の構造があります。申込時の年齢、完済時の年齢、そして返済負担率の3つです。ここでは住宅金融支援機構が公表している【フラット35】と【リ・バース60】の条件を物差しにして、年齢が何を削るのかを分解します。数字そのものは商品ごとに違っても、削られ方は共通です。
先に結論
- 年齢で最初に削られるのは借入額ではなく返す年数です。【フラット35】は借入期間の上限を「80歳-申込時の年齢(1年未満切上げ)」で決めています。
- 年数が短くなると毎月の返済額が増えます。その結果、総返済負担率の基準(年収400万円未満は30%以下、400万円以上は35%以下)に先に当たり、借入額も下がります。
- 【フラット35】の申込時年齢は満70歳未満。ただし親子リレー返済を使えば満70歳以上でも申し込めます。
- 年齢が上限側に寄っているなら、返す年数を延ばす方向(後継者を立てる)か、元金を返さない方向(リ・バース60)に切り替えるのが定石です。
- 【リ・バース60】は満60歳以上が対象で、毎月は利息のみ。年齢が高いほど不利になる設計ではありません。
年齢は「金額」ではなく「年数」に効く
年齢制限というと、何歳を過ぎたら断られる、という線引きの話に聞こえます。実際に効いているのはそこではありません。多くの住宅ローンや不動産担保ローンは、完済時の年齢に上限を置き、そこから逆算して借入期間を決めるという組み立てになっています。
【フラット35】のご利用条件は、この計算式を明示しています。借入期間は最長35年ですが、「80歳-申込時の年齢(1年未満切上げ)」と35年のいずれか短いほうが上限です。申込者が満60歳以上の場合は最短10年とされています。
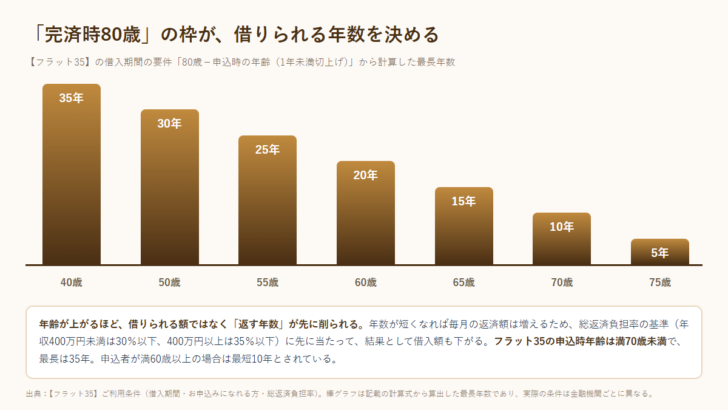
| 申込時の年齢 | 80歳までの年数 | 最長の借入期間 |
|---|---|---|
| 40歳 | 40年 | 35年(上限に当たる) |
| 45歳 | 35年 | 35年 |
| 50歳 | 30年 | 30年 |
| 55歳 | 25年 | 25年 |
| 60歳 | 20年 | 20年 |
| 65歳 | 15年 | 15年 |
| 69歳 | 11年 | 11年 |
45歳を境に、1歳増えるごとに借りられる年数がそのまま1年減っていきます。50歳で30年、60歳で20年。この差は、同じ金額を借りたときの毎月の返済額に直結します。
年数が短くなると、借りられる額も下がる
ここが年齢制限の本体です。返済負担率には基準があり、【フラット35】でも【リ・バース60】でも同じ水準が使われています。年収400万円未満は年間返済額等の割合が30%以下、年収400万円以上は35%以下です。
年数が短ければ毎月の返済額は増えます。返済額が増えれば返済負担率の基準に早く当たります。結果として、年齢が上がるほど「借りられる金額」も自動的に下がる。金融機関が年齢を理由に減額しているというより、計算式がそう動いているということです。
| 年収 | 年間返済額等の割合の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
年齢の壁に当たったときの3つの方向
【フラット35】には親子リレー返済があり、申込者の子・孫など直系卑属またはその配偶者で定期収入のある方を後継者にすれば、満70歳以上でも申し込めます。借入期間は後継者の年齢を基準に選べます。
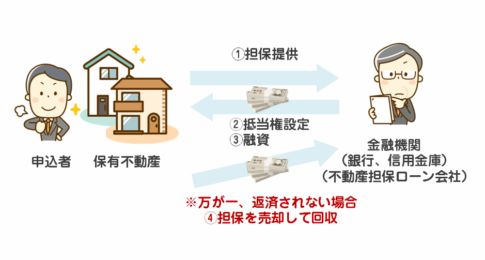
【リ・バース60】は毎月の支払いが利息のみで、元金は本人が亡くなられたときに相続人の一括返済または担保物件の売却で返します。年数の制約が効きません。
借入額そのものを下げれば、短い年数でも返済負担率の基準に収まります。頭金を厚くする、対象を絞るという方向です。
【リ・バース60】は住宅関連の使いみちに限られます。事業資金や使途自由の資金が必要なら、使途の広い不動産担保ローンを見ることになります。
「何歳まで」で探すより、「何年で返す前提か」で探すほうが早く着きます。年齢の数字は金融機関ごとに違いますが、完済時年齢から逆算するという構造はほぼ共通です。自分の年齢から返せる年数を先に出し、その年数で必要額を返せるかを計算してから、その条件を受け入れる金融機関を探す——という順番にすると、断られる回数が減ります。
問い合わせる前に、自分で出しておく3つの数字
年齢の条件は金融機関に聞かないと分かりません。ただ、聞く前に手元で出せる数字が3つあり、これを持っているかどうかで話の進み方が変わります。
完済時年齢の上限から自分の年齢を引いた年数です。上限を80歳と置くなら、55歳なら25年、62歳なら18年。この年数が、以降のすべての計算の土台になります。
年収に返済負担率の基準を掛けた額です。年収400万円未満なら30%、400万円以上なら35%。ここには住宅ローンだけでなく、ほかの借入れの年間返済額も含めて考える必要があります。
自動車ローン、カードローン、教育ローンなど、返済中のものをすべて足します。2の枠からこれを引いた残りが、新しい借入れに使える枠です。
3つを組み合わせると、自分の条件で無理なく返せる借入額の目安が出ます。実際の審査ではこれに担保評価や物件の条件が加わるため、あくまで上限側の目安として使います。
この3つを出しておくと、窓口での会話が「いくら貸してもらえますか」から「この条件で通る商品はありますか」に変わります。年齢を理由に断られたときも、どの数字が足りなかったのかを聞き出せる状態になります。足りないのが年数なのか、返済負担率なのか、担保評価なのかで、次に取るべき手はまったく違ってきます。年数が足りないなら後継者を立てる話になり、返済負担率なら既存借入れの整理が先になり、担保評価なら物件そのものを見直すことになります。
【リ・バース60】という別の設計
年齢が高いほど不利、という前提が当てはまらない商品もあります。【リ・バース60】は借入申込日現在で満60歳以上が対象で、満50歳以上満60歳未満も利用できますが融資の限度額が異なります。融資限度額は担保評価額の50%または60%で、1億2,000万円以下かつ所要資金以内。満50歳以上満60歳未満の場合は担保評価額の30%です。
この商品では、若いほうがむしろ枠が小さくなります。元金を返さず、亡くなられたときに担保物件で清算する設計なので、期間が長くなるほどリスクが増えるためです。年齢の見られ方が逆転している例として押さえておくと、商品選びの視野が広がります。
リ・バース60の条件とリスクはリバースモーゲージの記事、不動産担保ローンとの違いは高齢者が借りる条件の記事で整理しています。自宅を売って住み続ける形を検討するならリースバックとの違いの記事も参照してください。
よくある質問
不動産担保ローンは何歳まで借りられますか
金融機関ごとに異なるため、一律の年齢はありません。判断の構造は共通で、完済時の年齢から逆算して借入期間が決まり、その年数と返済負担率の基準で借入額が決まります。【フラット35】の場合、申込時年齢は満70歳未満、借入期間は「80歳-申込時の年齢」と35年のいずれか短いほうです。
60歳だと何年借りられますか
【フラット35】の計算式に当てはめると、80歳-60歳で20年が上限です。申込者が満60歳以上の場合は最短10年とされているため、10年から20年の範囲で選ぶことになります。
70歳を超えると申し込めませんか
【フラット35】は申込時年齢が満70歳未満ですが、親子リレー返済を利用する場合は満70歳以上でも申し込めます。後継者は申込者の子・孫など直系卑属またはその配偶者で、定期収入のある方が対象です。
年齢が理由で減額されるのはなぜですか
年齢そのもので減らしているというより、完済時年齢の枠で借入期間が短くなり、毎月の返済額が増えた結果、返済負担率の基準に当たるためです。年収400万円未満は30%以下、400万円以上は35%以下という基準が使われています。
高齢でも借りやすい商品はありますか
【リ・バース60】は満60歳以上を対象とし、毎月の支払いは利息のみです。ただし資金の使いみちは住宅関連に限られ、融資限度額は担保評価額の50%または60%です。
年齢の上限は誰が決めているのですか
商品ごとに金融機関が定めています。公的な一律の上限があるわけではありません。だからこそ、同じ年齢でも取扱金融機関によって結論が変わります。

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング