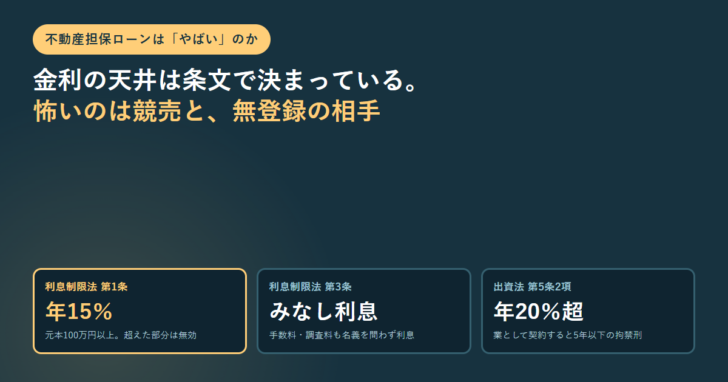
「不動産担保ローン やばい」と検索する人が見ているのは、たいてい他人の感想です。しかし、怖いかどうかを決めるのは感想ではなく、法律が決めている上限と、契約で先に決まっている取り立ての順番です。この2つは条文と公的なデータベースで確かめられます。
2026年10月15日に、e-Gov法令検索で利息制限法と出資法の条文を、金融庁の登録貸金業者情報検索サービスで業者の登録状況を確認する手順を、それぞれ一次情報として開きました。「やばい」と言われる理由を4つに分け、条文で裏が取れるものと、取れないものを分けて整理します。
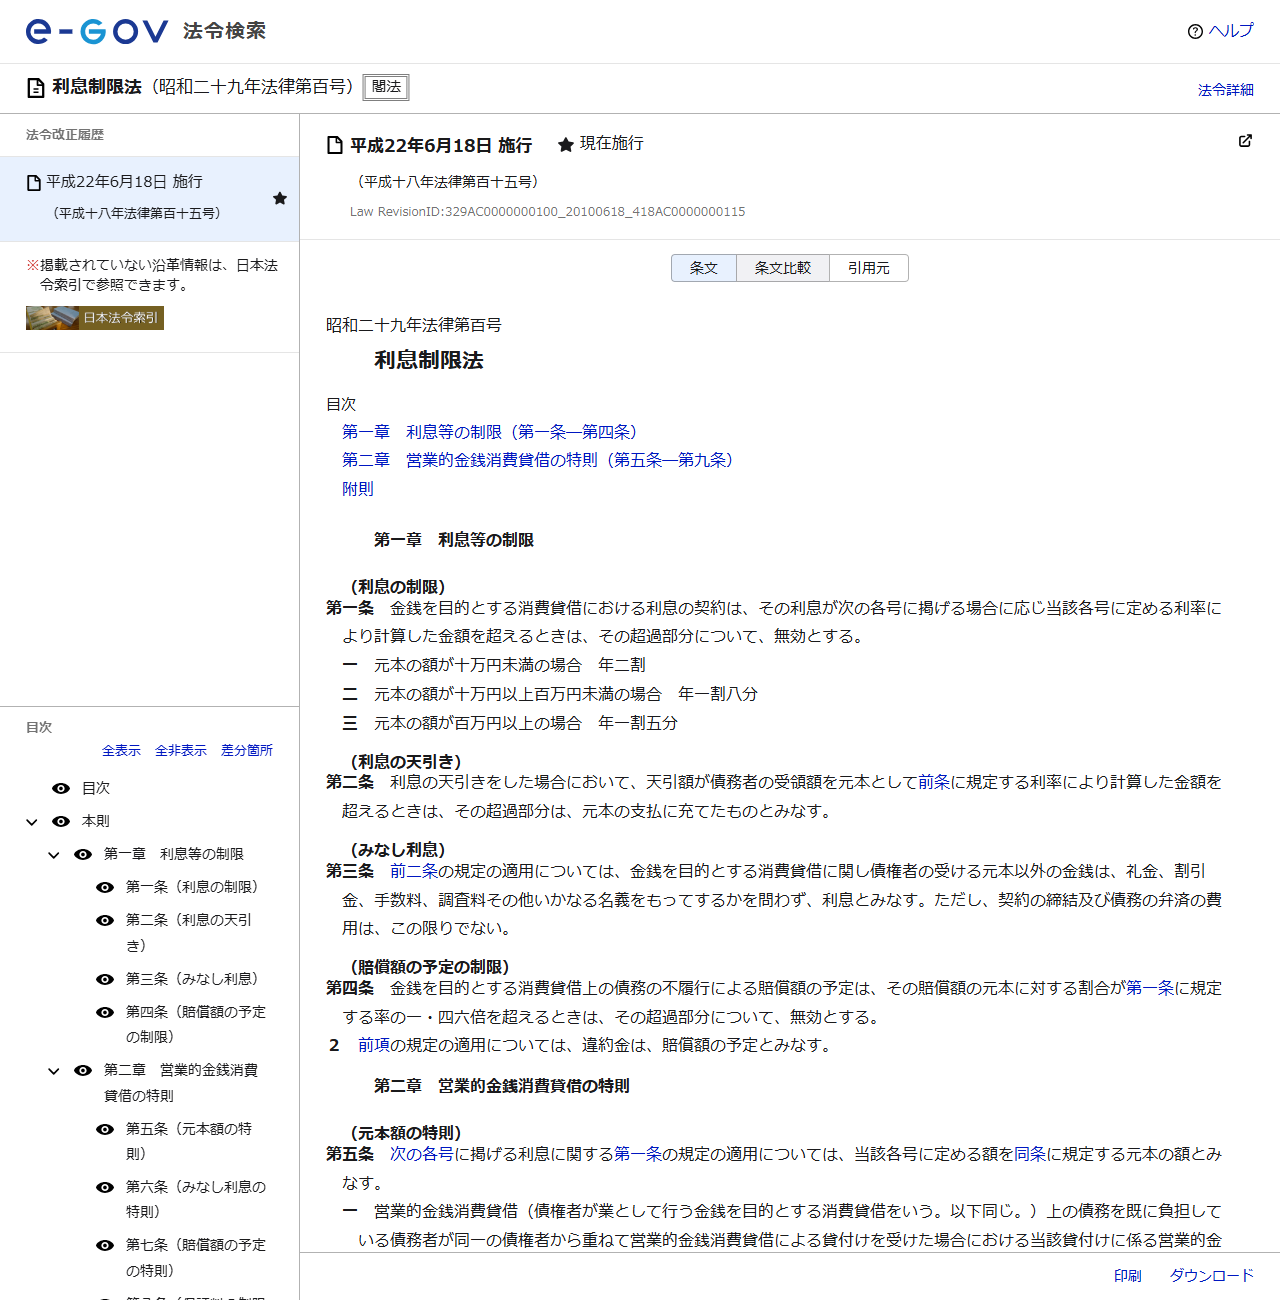
金利には法律の天井があります。利息制限法第1条は、元本10万円未満で年2割、10万円以上100万円未満で年1割8分、100万円以上で年1割5分を超える部分を無効と定めています。不動産を担保に入れる借入は100万円以上になることがほとんどなので、年15%が上限です。
これを超えて業として貸すと刑事罰です。出資法第5条第2項は、業として年20%を超える利息の契約をしたときに5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科と定めています。年109.5%を超えると10年以下・3,000万円以下に上がります。
「事務手数料」で上限を回避することもできません。利息制限法第3条は、礼金・割引金・手数料・調査料その他いかなる名義をもってするかを問わず、元本以外に受け取る金銭は利息とみなすとしています(契約の締結と債務の弁済の費用は除く)。
本当に注意すべきなのは金利よりも、返せなくなったときに家が競売にかかるという担保の性質と、無登録の業者です。登録の有無は金融庁の検索サービスで誰でも確認できます。
「やばい」と言われる理由は4つに分けられる
検索で出てくる不安は、性質の違うものが混ざっています。条文で確かめられるもの、契約条件を読めば分かるもの、そもそも確かめようがないものを先に切り分けます。
| 言われること | 確かめ方 | 結論 |
|---|---|---|
| 金利が高い | 利息制限法第1条・出資法第5条 | 上限は法律で決まっている。100万円以上は年15% |
| 手数料で実質の負担が跳ね上がる | 利息制限法第3条(みなし利息) | 名義を問わず利息とみなされる。契約締結と弁済の費用だけが例外 |
| 返せないと家を取られる | 契約書の期限の利益喪失条項と抵当権 | 本当。担保不動産の競売という仕組みそのもの |
| 怪しい業者がいる | 金融庁の登録貸金業者情報検索サービス | 無登録業者は実在する。検索で確認できる |
上の2つは法律の側で天井が決まっているので、まともな業者を選ぶ限り「想像を超える金利を取られる」ことは起きません。下の2つが、実際に身を守る必要がある部分です。
金利の天井は条文で決まっている
利息制限法は昭和29年の法律で、現行の条文はe-Gov法令検索で読めます。第1条は3段階の上限を定めています。
| 元本の額 | 条文の表記 | 年率 |
|---|---|---|
| 10万円未満 | 年二割 | 20% |
| 10万円以上100万円未満 | 年一割八分 | 18% |
| 100万円以上 | 年一割五分 | 15% |
条文は「その超過部分について、無効とする」と書いています。上限を超えた利息の約束は、超えた部分だけが効力を持ちません。不動産を担保に入れる借入は100万円を下回ることがほとんどないので、実務で効く天井は年15%です。
さらに出資法第5条第2項が刑事罰を用意しています。業として金銭の貸付けを行う者が年20%を超える利息の契約をしたときは、5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科。同条第3項は、年109.5%(うるう年は年109.8%、1日あたり0.3%)を超えた場合に10年以下の拘禁刑もしくは3,000万円以下の罰金としています。
「手数料だから金利には入らない」は通りません。利息制限法第3条は、金銭を目的とする消費貸借に関し債権者が受ける元本以外の金銭は、礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、利息とみなすと定めています。
ただし書で除かれているのは「契約の締結及び債務の弁済の費用」だけです。抵当権設定の登録免許税や司法書士報酬のように、実費として外部に支払うものはこの例外に当たりますが、業者が自分の収益として受け取る事務手数料は、利息として上限の計算に入ります。
第4条は賠償額の予定(遅延損害金)も制限していて、元本に対する割合が第1条の率の1.46倍を超える部分は無効とされます。100万円以上なら年15%の1.46倍で年21.9%が上限です。違約金も賠償額の予定とみなされます。
本当に重い条件は「返せないと競売になる」ほう
金利より重いのは、担保そのものの仕組みです。不動産担保ローンは、返済が滞ったときに担保の不動産を換価して回収する契約です。無担保のローンと比べて金利が低いのは、この回収手段があるからです。
担保の性質から来るリスク
- 期限の利益を失う……延滞が一定期間続くと、残額をまとめて請求される条項が契約書に入っています。分割で返す前提が崩れます。
- 抵当権が実行される……返済されなければ、担保不動産は裁判所の手続きで売られます。住んでいる家でも対象になります。
- 売却額が残債に届かないことがある……競売の買受可能価額は売却基準価額の8割が下限です。市場価格どおりに売れるとは限らず、足りない分は借金として残ります。
- 家族や共有者にも影響する……共有名義なら他の共有者の同意が要り、第三者の不動産を担保に入れる場合はその人が物上保証人になります。
この仕組み自体は違法でも不当でもありませんが、「返せなければ家を失う」という一点は、金利の多寡では埋め合わせできません。無担保のローンで同じ金額を借りられるなら、金利が高くてもそちらのほうが失うものは小さい、という判断が成り立つ場面もあります。
無登録業者は実在する。登録は誰でも確認できる
4つめの不安が、業者そのものです。貸金業は登録制で、登録している業者は金融庁の「登録貸金業者情報検索サービス」で引けます。商号か登録番号のどちらかで検索できます。
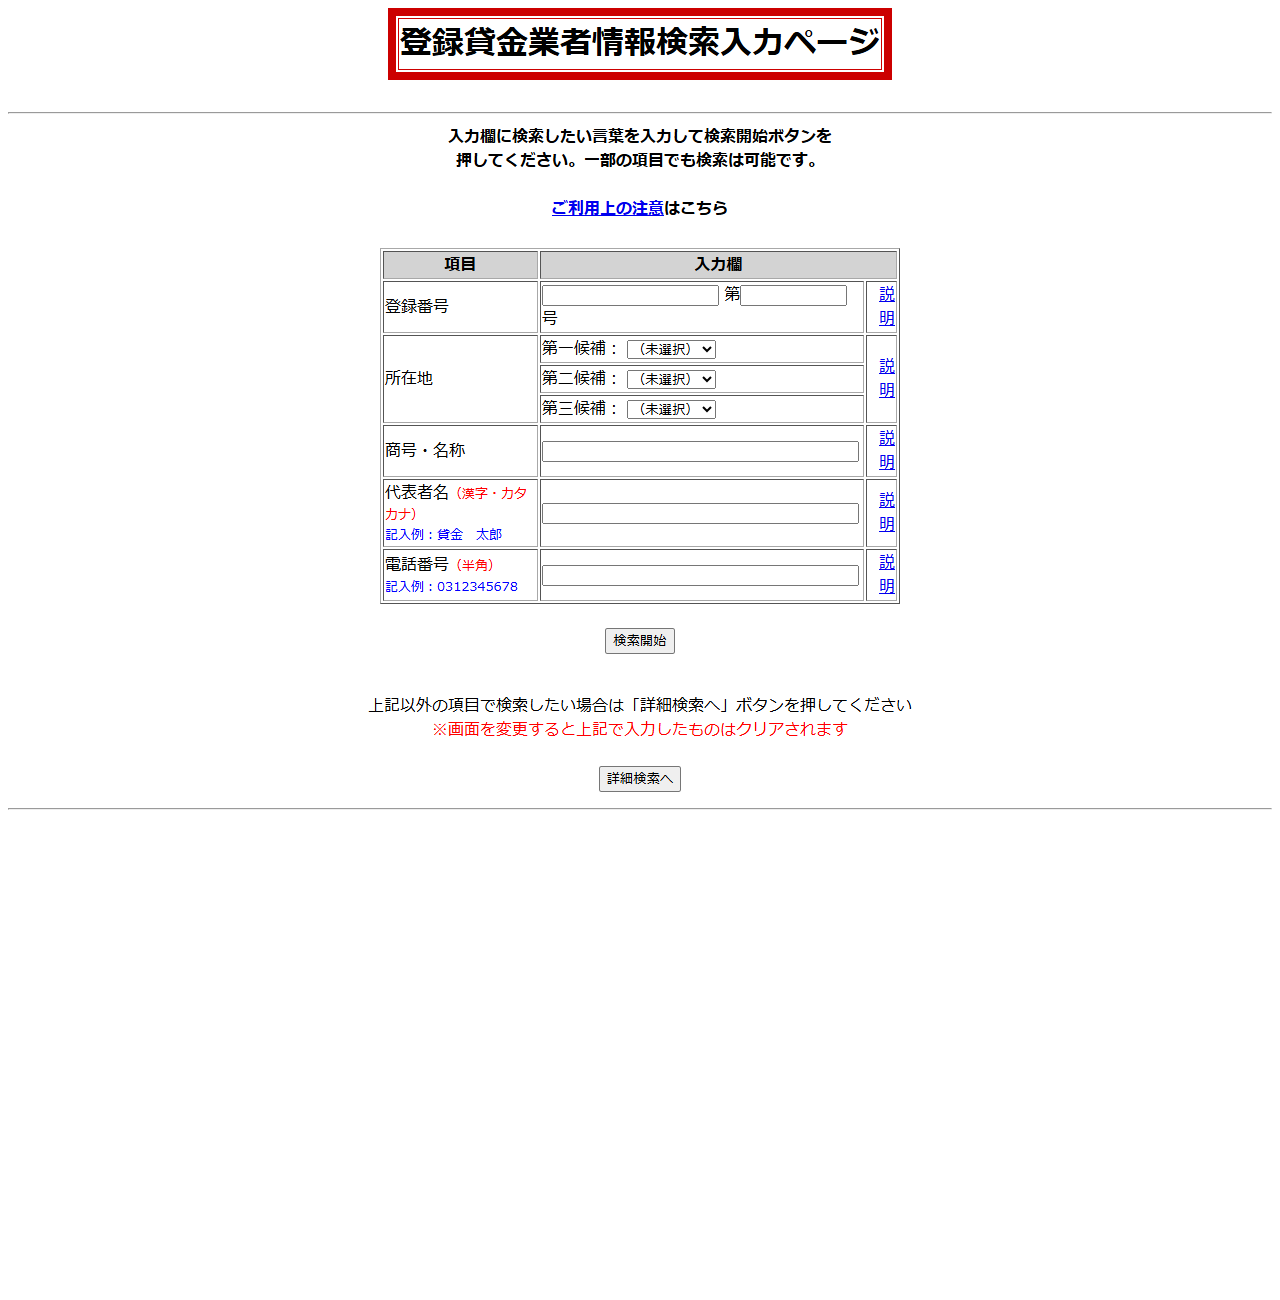
確認するときに外せないのが、0件は「廃業した」という意味ではないという点です。商号の表記ゆれ(株式会社の位置、カタカナと英字、旧商号)で引けないことがあります。見つからないときは書き方を変えて引き直し、登録番号でも試してください。
申し込む前に確かめる順番
- 金融庁の検索で登録を引く
商号で引いて出なければ、表記を変えて再検索し、登録番号でも引きます。それでも出ないなら、その相手とは取引しません。 - 登録番号の「( )」の数字を見る
登録番号のかっこ内は更新回数で、3年ごとに増えます。数字が小さいほど登録から日が浅いということです。 - 上限金利と照らす
借入額が100万円以上なら年15%、100万円未満なら年18%が利息制限法の天井です。超える提示を受けたらその場で断ります。 - 手数料の名目と金額を全部出してもらう
事務手数料・調査料・保証料などの名目にかかわらず、利息とみなされます。実費(登録免許税、司法書士報酬)と分けて書いてもらいます。 - 期限の利益喪失条項を読む
何日の延滞で一括請求になるのか、通知が要るのかを契約書で確認します。ここが実際のリスクの大きさを決めます。
金利が「高い」のか「低い」のかは、何と比べるかで変わる
不動産担保ローンの金利は、無担保の事業者向けローンより低く、銀行のプロパー融資や信用保証協会付きの融資より高い、という位置にあります。上限は法律で年15%ですが、実際の提示はそれより低いことが普通です。
| 根拠 | 内容 | 超えたときの扱い |
|---|---|---|
| 利息制限法 第1条第3号 | 年15% | 超過部分は民事上無効 |
| 利息制限法 第4条 | 遅延損害金は第1条の率の1.46倍まで(年21.9%) | 超過部分は無効。違約金も賠償額の予定とみなす |
| 出資法 第5条第2項 | 業として年20%超の利息契約 | 5年以下の拘禁刑もしくは1,000万円以下の罰金、または併科 |
| 出資法 第5条第3項 | 業として年109.5%超の利息契約 | 10年以下の拘禁刑もしくは3,000万円以下の罰金、または併科 |
年15%と年20%のあいだには、民事では無効だが刑事罰まではいかない帯があります。ここを狙って年18%や年19%を提示してくる相手は、法律の天井ぎりぎりを取りに来ているということです。違法ではないが、有利でもありません。
不動産担保ローンの「やばい」についてよくある質問
不動産担保ローンは違法なものですか
違法ではありません。貸金業は登録制で、登録を受けた業者が行う貸付けです。問題になるのは、登録を受けずに営業している相手と、利息制限法や出資法の上限を超える条件を提示してくる相手です。登録の有無は金融庁の登録貸金業者情報検索サービスで確認できます。
金利の上限は何%ですか
利息制限法第1条により、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%です。超えた部分は無効になります。さらに出資法第5条第2項により、業として年20%を超える利息の契約をすると5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科の対象になります。
事務手数料は金利と別に取られますか
名目が何であれ、業者が元本以外に受け取る金銭は利息とみなされます。利息制限法第3条は「礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず」利息とみなすと定めており、除かれるのは契約の締結および債務の弁済の費用だけです。登録免許税や司法書士報酬のような実費はこの例外に当たります。
返せなくなったら必ず家を取られますか
自動的に取り上げられるわけではありませんが、担保不動産を換価して回収する契約である以上、延滞が続けば抵当権が実行されます。競売では買受可能価額が売却基準価額の8割を下限とするため、市場価格より低い金額で売れることがあり、足りない分は債務として残ります。返済が難しくなった時点で、早めに貸し手へ相談するのが現実的な対処です。
遅延損害金はいくらまでですか
利息制限法第4条により、賠償額の予定は第1条に規定する率の1.46倍までです。元本100万円以上なら年15%の1.46倍で年21.9%が上限になります。同条第2項は違約金も賠償額の予定とみなすと定めているため、名目を変えても上限は同じです。
業者が登録されているか調べたのに出てきません
0件は「登録されていない」とは限りません。商号の表記(株式会社の位置、カタカナと英字、旧商号)で引けないことがあります。書き方を変えて引き直し、相手から登録番号を聞いて番号でも検索してください。それでも出てこない場合は、取引を進めないのが安全です。
この記事で確認した一次情報(いずれも2026年10月15日に取得)
担保の実行そのものの手続きは、担保不動産競売の期間入札と無剰余による取消しにまとめています。費用の内訳は不動産担保ローンの諸費用、返済が難しくなったときの選択肢は任意売却とはで扱っています。


 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング