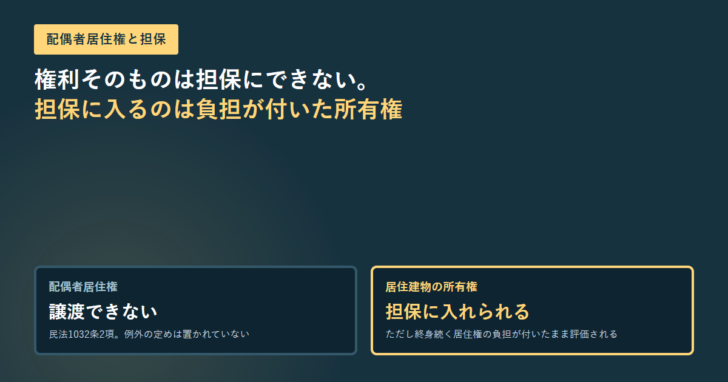
相続で配偶者居住権が設定された家を、担保に入れて借りられるのか。この質問には2つの答えが要ります。配偶者居住権そのものは担保に入れられません。民法1032条2項が「配偶者居住権は、譲渡することができない」と定めているためです。いっぽう建物の所有権のほうは担保に入れられますが、配偶者居住権の登記が先にあると、その負担が付いたまま評価されます。条文と法務省・法務局の公表資料で、どこまでが可能かを整理します。
- 配偶者居住権は譲渡できない(民法1032条2項)。権利そのものを担保に差し入れることはできない。
- 居住建物の所有者は、配偶者に配偶者居住権の設定登記を備えさせる義務を負う(民法1031条1項)。
- 存続期間は原則として配偶者の終身の間(民法1030条)。遺産分割や遺言で別の定めを置くこともできる。
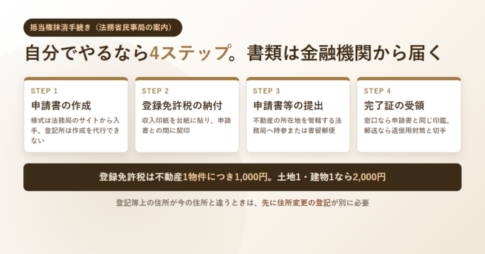
- 登記の登録免許税は、不動産の価額の1000分の2(法務局の公表資料)。抹消は不動産1個につき1,000円。
- 所有者が勝手に賃貸することはできず、配偶者も所有者の承諾なく第三者に使用・収益させられない(民法1032条3項)。
- 配偶者短期居住権のほうは、配偶者が最低でも6か月は無償で住み続けられる仕組み(法務省の説明)。
配偶者居住権は譲渡できない。だから担保にもできない
担保に入れるという行為は、突き詰めれば「価値を他人に移せること」が前提になります。返済できなくなったときに債権者がその権利を換価できなければ、担保としての機能を果たさないからです。配偶者居住権は、この前提を満たしません。
民法1032条2項は一文です。「配偶者居住権は、譲渡することができない」。例外規定は置かれていません。同条3項は「配偶者は、居住建物の所有者の承諾を得なければ、居住建物の改築若しくは増築をし、又は第三者に居住建物の使用若しくは収益をさせることができない」と続きます。配偶者の側から見ると、売ることも、勝手に貸すこともできない権利です。
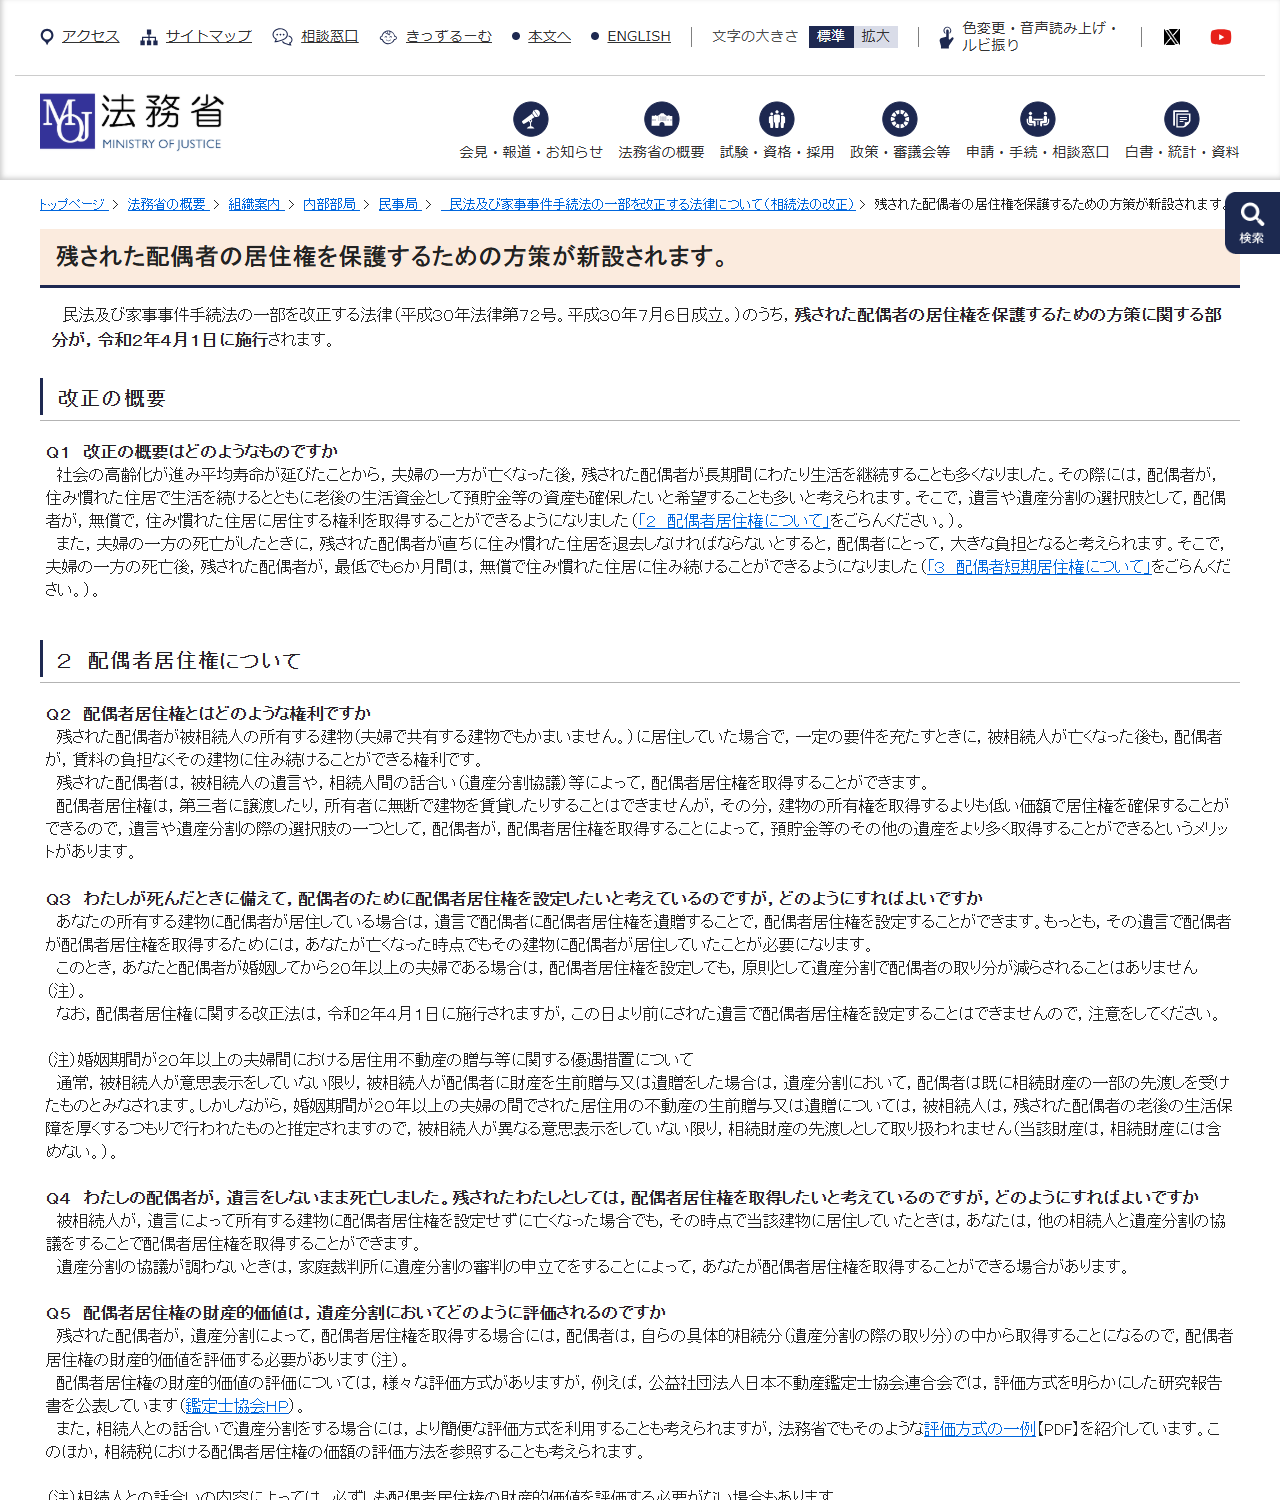
法務省の解説ページも同じことを平易に書いています。「配偶者居住権は、第三者に譲渡したり、所有者に無断で建物を賃貸したりすることはできませんが、その分、建物の所有権を取得するよりも低い価額で居住権を確保することができる」という説明です。譲渡できない代わりに安く住む権利を確保できるという設計であり、担保として使う想定ではありません。
担保に入れられるのは「負担が付いた所有権」のほう
では家そのものを担保にできないのかというと、そうではありません。配偶者居住権が設定された建物にも所有者がいます。相続で建物の所有権を取得した子などがその人です。所有権は譲渡できるので、抵当権を設定すること自体は可能です。
抵当権そのものの仕組みは抵当権とは?民法369条で整理しています。問題は評価です。配偶者居住権の設定登記がされていると、その建物は原則として配偶者の終身にわたり、他人が無償で住み続ける状態になります(民法1030条)。売ろうにも、その負担が付いたままです。担保としての価値は、負担のない建物とは別物として見られることになります。
| 項目 | 配偶者居住権 | 居住建物の所有権 |
|---|---|---|
| 譲渡 | できない(民法1032条2項) | できる |
| 担保に入れる | 譲渡できないため想定されていない | できる(負担付きで評価される) |
| 登記 | 所有者に設定登記を備えさせる義務がある(民法1031条1項) | 通常の所有権移転登記 |
| 存続期間 | 原則として配偶者の終身の間(民法1030条) | 期間の定めなし |
| 第三者に貸す | 所有者の承諾が必要(民法1032条3項) | 配偶者居住権を消さない限り明け渡してもらえない |
注意したいのは、所有者の側も自由ではないという点です。配偶者居住権は登記によって第三者に対抗できる形になります。民法1031条2項は、賃貸借の対抗力を定める民法605条と、不動産の譲受人による賃貸人たる地位の承継を定める605条の4を、配偶者居住権について準用しています。建物が人手に渡っても、登記された配偶者居住権はそのまま残るという作りです。
登記は所有者の義務。登録免許税は1000分の2
配偶者居住権の登記は、配偶者が勝手にできるものではありません。民法1031条1項は「居住建物の所有者は、配偶者に対し、配偶者居住権の設定の登記を備えさせる義務を負う」と定めています。義務を負うのは所有者の側です。
| 登記 | 課税標準 | 税率 | 最低額 |
|---|---|---|---|
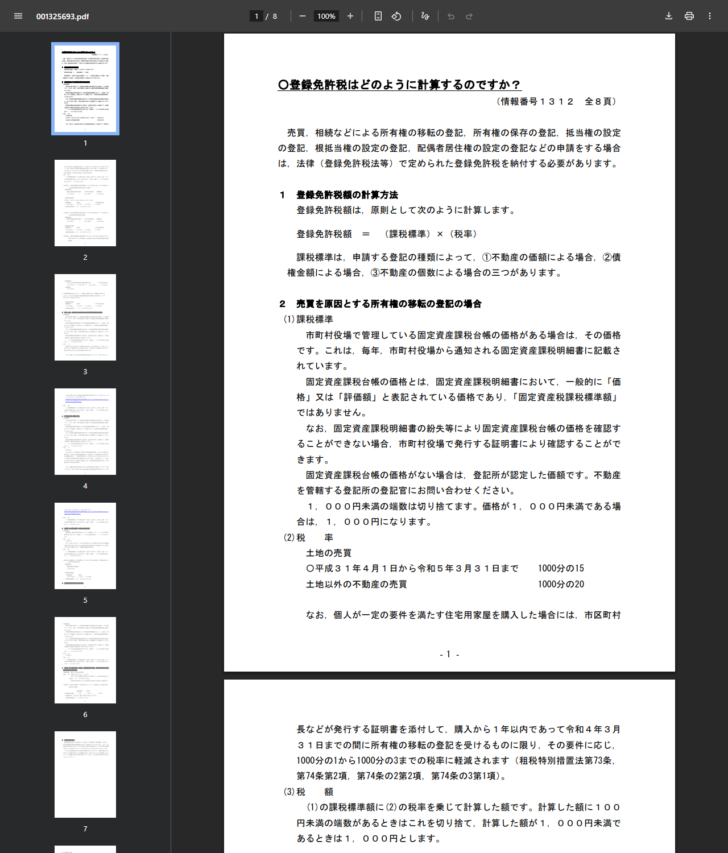
| 配偶者居住権の設定 | 固定資産課税台帳の価格(1,000円未満切捨て) | 1000分の2 | 1,000円 |
| 配偶者居住権の抹消 | 登記する不動産の個数 | 1個につき1,000円 | — |
| (参考)抵当権の抹消 | 登記する不動産の個数 | 1個につき1,000円 | — |
設定の税率1000分の2は、売買による所有権移転(土地以外の不動産で1000分の20)と比べると10分の1です。抹消のほうは抵当権の抹消と同じ扱いで、不動産1個につき1,000円、同一の申請書で20個以上の不動産について抹消する場合は20,000円と案内されています。
不動産登記法81条の2は、配偶者居住権の登記の登記事項として存続期間と、第三者に居住建物の使用または収益をさせることを許す旨の定めがあるときはその定め、を挙げています。登記簿を見れば、いつまで続く権利なのか、第三者に貸すことが許されているのかが読み取れる仕組みです。相続に伴う登記そのものについては、相続登記の義務化もあわせて確認できます。
担保を検討するときに登記簿で見る順番
配偶者居住権が関わる建物を担保に出すときの確認
「配偶者居住権を担保にできます」という勧誘には根拠がない
民法1032条2項に例外は置かれていません。配偶者居住権そのものを担保に取る取引は、条文の上で予定されていないものです。相続した家を使った資金調達を勧められたときは、担保に入れるのが「配偶者居住権」なのか「負担が付いた所有権」なのかを、契約書と登記簿で必ず区別してください。
配偶者短期居住権は別の制度。最低6か月の居住が保障される
似た名前の配偶者短期居住権は、別の仕組みです。法務省の解説によると、夫婦の一方が亡くなったときに残された配偶者が直ちに住み慣れた住居を退去しなければならないとすると大きな負担になるため、最低でも6か月間は無償で住み続けられるようにしたものです。
2つの居住権の違い
配偶者居住権
遺産分割や遺贈によって取得する権利。原則として配偶者の終身まで続き、登記できます。所有者は設定登記を備えさせる義務を負います。
配偶者短期居住権
相続開始によって当然に生じる、短期の居住保護。法務省の説明では最低6か月間。民法1041条が1032条2項などを準用しており、こちらも譲渡はできません。
民法1028条〜1041条と、法務省の相続法改正の解説ページの記載から整理した。
民法1041条は、配偶者短期居住権について民法1032条2項を準用しています。短期のほうも譲渡できないということです。どちらの居住権も、権利者が換価して資金にできる性質のものではありません。
配偶者居住権が取得できる場面は限られている
そもそも配偶者居住権は、誰にでも自動的に生じるわけではありません。民法1028条1項は、被相続人の配偶者が、被相続人の財産に属した建物に相続開始の時に居住していた場合で、次のいずれかに当たるときに取得すると定めています。ひとつは遺産の分割によって取得するものとされたとき、もうひとつは配偶者居住権が遺贈の目的とされたときです。
同項には但書もあります。被相続人が相続開始の時に居住建物を配偶者以外の者と共有していた場合には取得できないという内容です。亡くなった方が建物を兄弟などと共有していた場合、この権利は発生しません。担保の相談を受ける側から見れば、登記簿の共有関係を見ることで、配偶者居住権が成立し得る物件かどうかの見当が付きます。
法務省は施行日についても注意を促しています。配偶者居住権に関する改正法は令和2年4月1日に施行されたため、この日より前にされた遺言で配偶者居住権を設定することはできないと明記されています。古い遺言が残っている場合は、作成日を確かめる必要があります。
よくある質問
配偶者居住権を担保にお金を借りられますか
できません。民法1032条2項が「配偶者居住権は、譲渡することができない」と定めており、例外は置かれていません。
配偶者居住権が付いた建物の所有権は担保に入れられますか
所有権そのものは譲渡できるため、抵当権を設定すること自体はできます。ただし登記された配偶者居住権の負担が付いたままの評価になります。
配偶者居住権はいつまで続きますか
民法1030条は、存続期間を原則として配偶者の終身の間としています。遺産の分割の協議や遺言に別段の定めがあるとき、または家庭裁判所が遺産の分割の審判で別段の定めをしたときは、その定めによります。
配偶者居住権の登記は誰が行いますか
民法1031条1項により、居住建物の所有者が配偶者に対して設定登記を備えさせる義務を負います。配偶者が単独で進められるものではありません。
登記にかかる税金はいくらですか
法務局の案内によると、設定の登記は固定資産課税台帳の価格に1000分の2を乗じた額で、計算した額が1,000円未満のときは1,000円です。抹消の登記は不動産1個につき1,000円です。
配偶者居住権を消すことはできますか
抹消の登記は制度として用意されており、法務局も登録免許税の対象として案内しています。消し方や当事者の合意が必要かどうかは個別の事情によるため、登記所または司法書士に確認してください。
出典
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」 — 第1028条(配偶者居住権の取得要件と但書)、第1030条(存続期間)、第1031条(登記等と605条・605条の4の準用)、第1032条(使用及び収益、第2項の譲渡禁止、第3項の承諾)、第1041条(配偶者短期居住権への準用)
- e-Gov法令検索「不動産登記法(平成十六年法律第百二十三号)」 — 第81条の2(配偶者居住権の登記の登記事項)
- 法務省「残された配偶者の居住権を保護するための方策が新設されます。」 — 令和2年4月1日施行、譲渡や無断賃貸ができないこと、配偶者短期居住権の最低6か月、施行日前の遺言では設定できないこと
- 法務局「登録免許税はどのように計算するのですか?」(情報番号1312) — 配偶者居住権の設定の登記の課税標準と税率1000分の2、抹消の登記の不動産1個につき1,000円
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング